-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

医药生物行业周报(26年第周):神经介入耗材市场梳理
下载次数:
2243 次
发布机构:
国信证券股份有限公司
发布日期:
2026-10-20
页数:
17页
核心观点
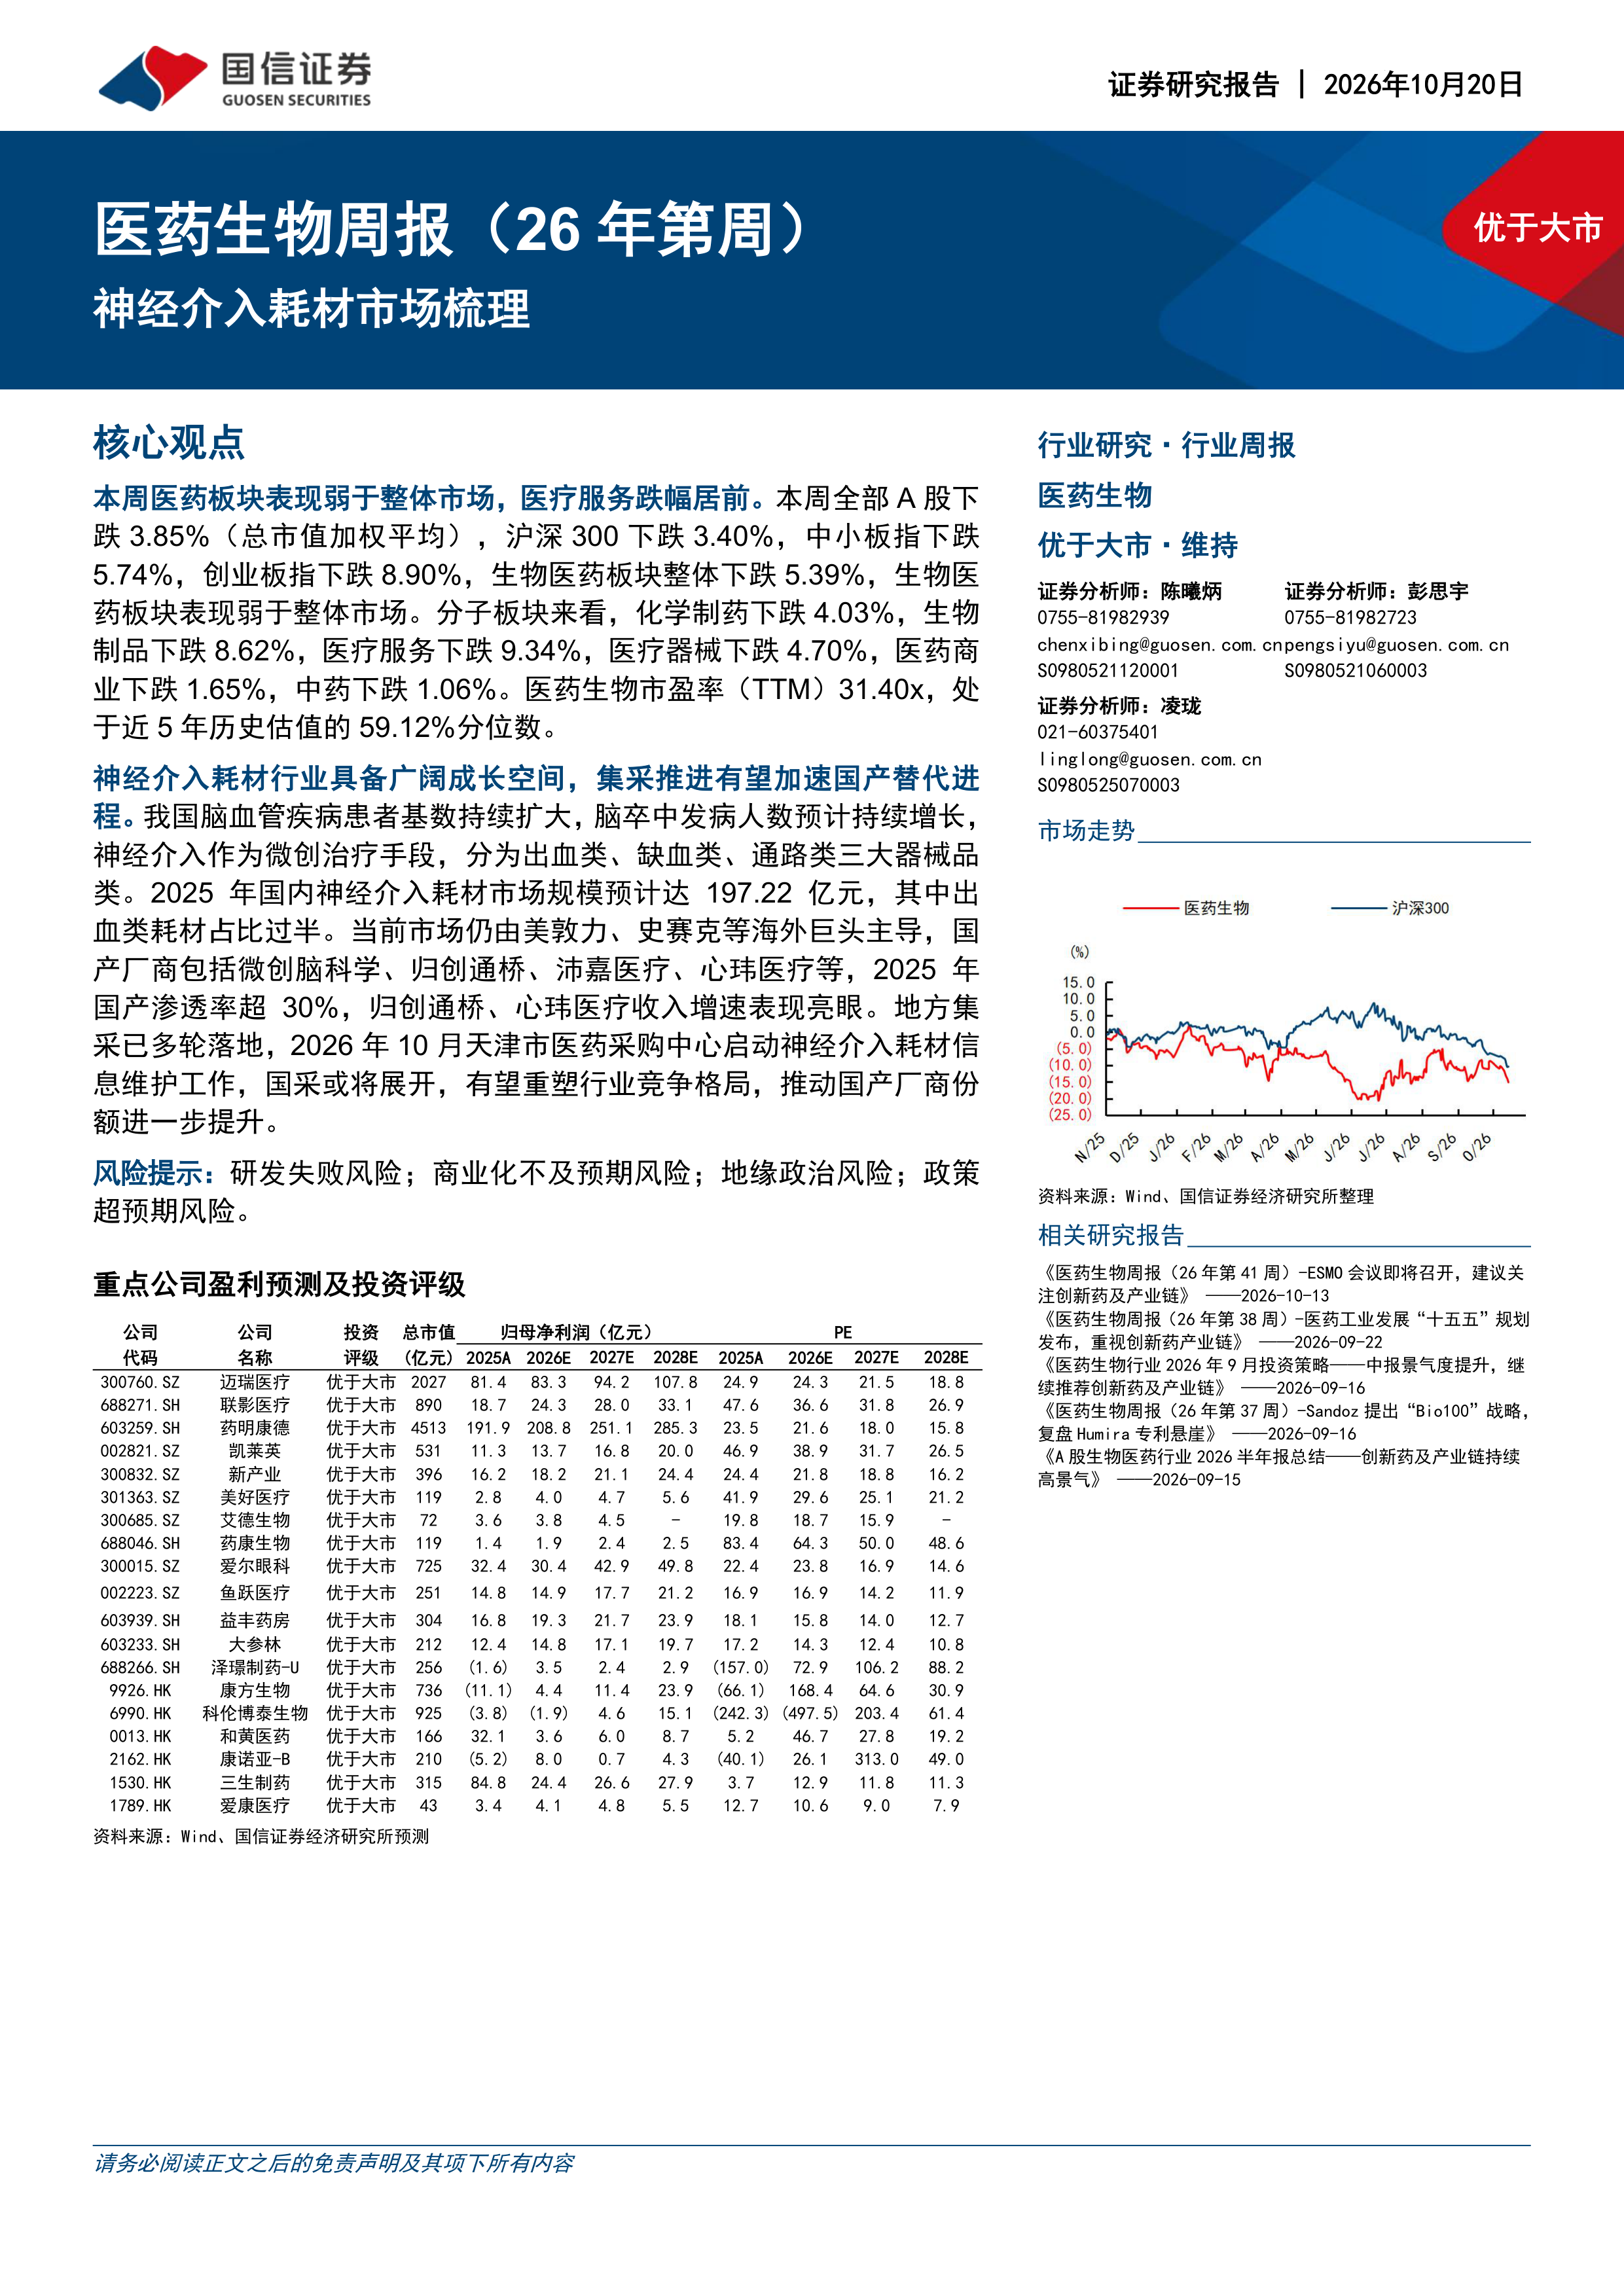
本周医药板块表现弱于整体市场,医疗服务跌幅居前。本周全部A股下跌3.85%(总市值加权平均),沪深300下跌3.40%,中小板指下跌5.74%,创业板指下跌8.90%,生物医药板块整体下跌5.39%,生物医药板块表现弱于整体市场。分子板块来看,化学制药下跌4.03%,生物制品下跌8.62%,医疗服务下跌9.34%,医疗器械下跌4.70%,医药商业下跌1.65%,中药下跌1.06%。医药生物市盈率(TTM)31.40x,处于近5年历史估值的59.12%分位数。
神经介入耗材行业具备广阔成长空间,集采推进有望加速国产替代进程。我国脑血管疾病患者基数持续扩大,脑卒中发病人数预计持续增长,神经介入作为微创治疗手段,分为出血类、缺血类、通路类三大器械品类。2025年国内神经介入耗材市场规模预计达197.22亿元,其中出血类耗材占比过半。当前市场仍由美敦力、史赛克等海外巨头主导,国产厂商包括微创脑科学、归创通桥、沛嘉医疗、心玮医疗等,2025年国产渗透率超30%,归创通桥、心玮医疗收入增速表现亮眼。地方集采已多轮落地,2026年10月天津市医药采购中心启动神经介入耗材信息维护工作,国采或将展开,有望重塑行业竞争格局,推动国产厂商份额进一步提升。
风险提示:研发失败风险;商业化不及预期风险;地缘政治风险;政策超预期风险。
医药生物行业2026年10月投资策略:关注基本面改善的低估值板块
医药生物行业周报(26年第41周):ESMO会议即将召开,建议关注创新药及产业链
氟化工行业:2026年9月月度观察:制冷剂价格稳中上行,四季度长协上涨500元/吨
肿瘤和自免领域全面布局,商业化与出海共同推进
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送