-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

成本领先、产能扩张、周期向上,全球手套龙头新成长
下载次数:
299 次
发布机构:
国金证券股份有限公司
发布日期:
2026-08-09
页数:
26页
英科医疗(300677)
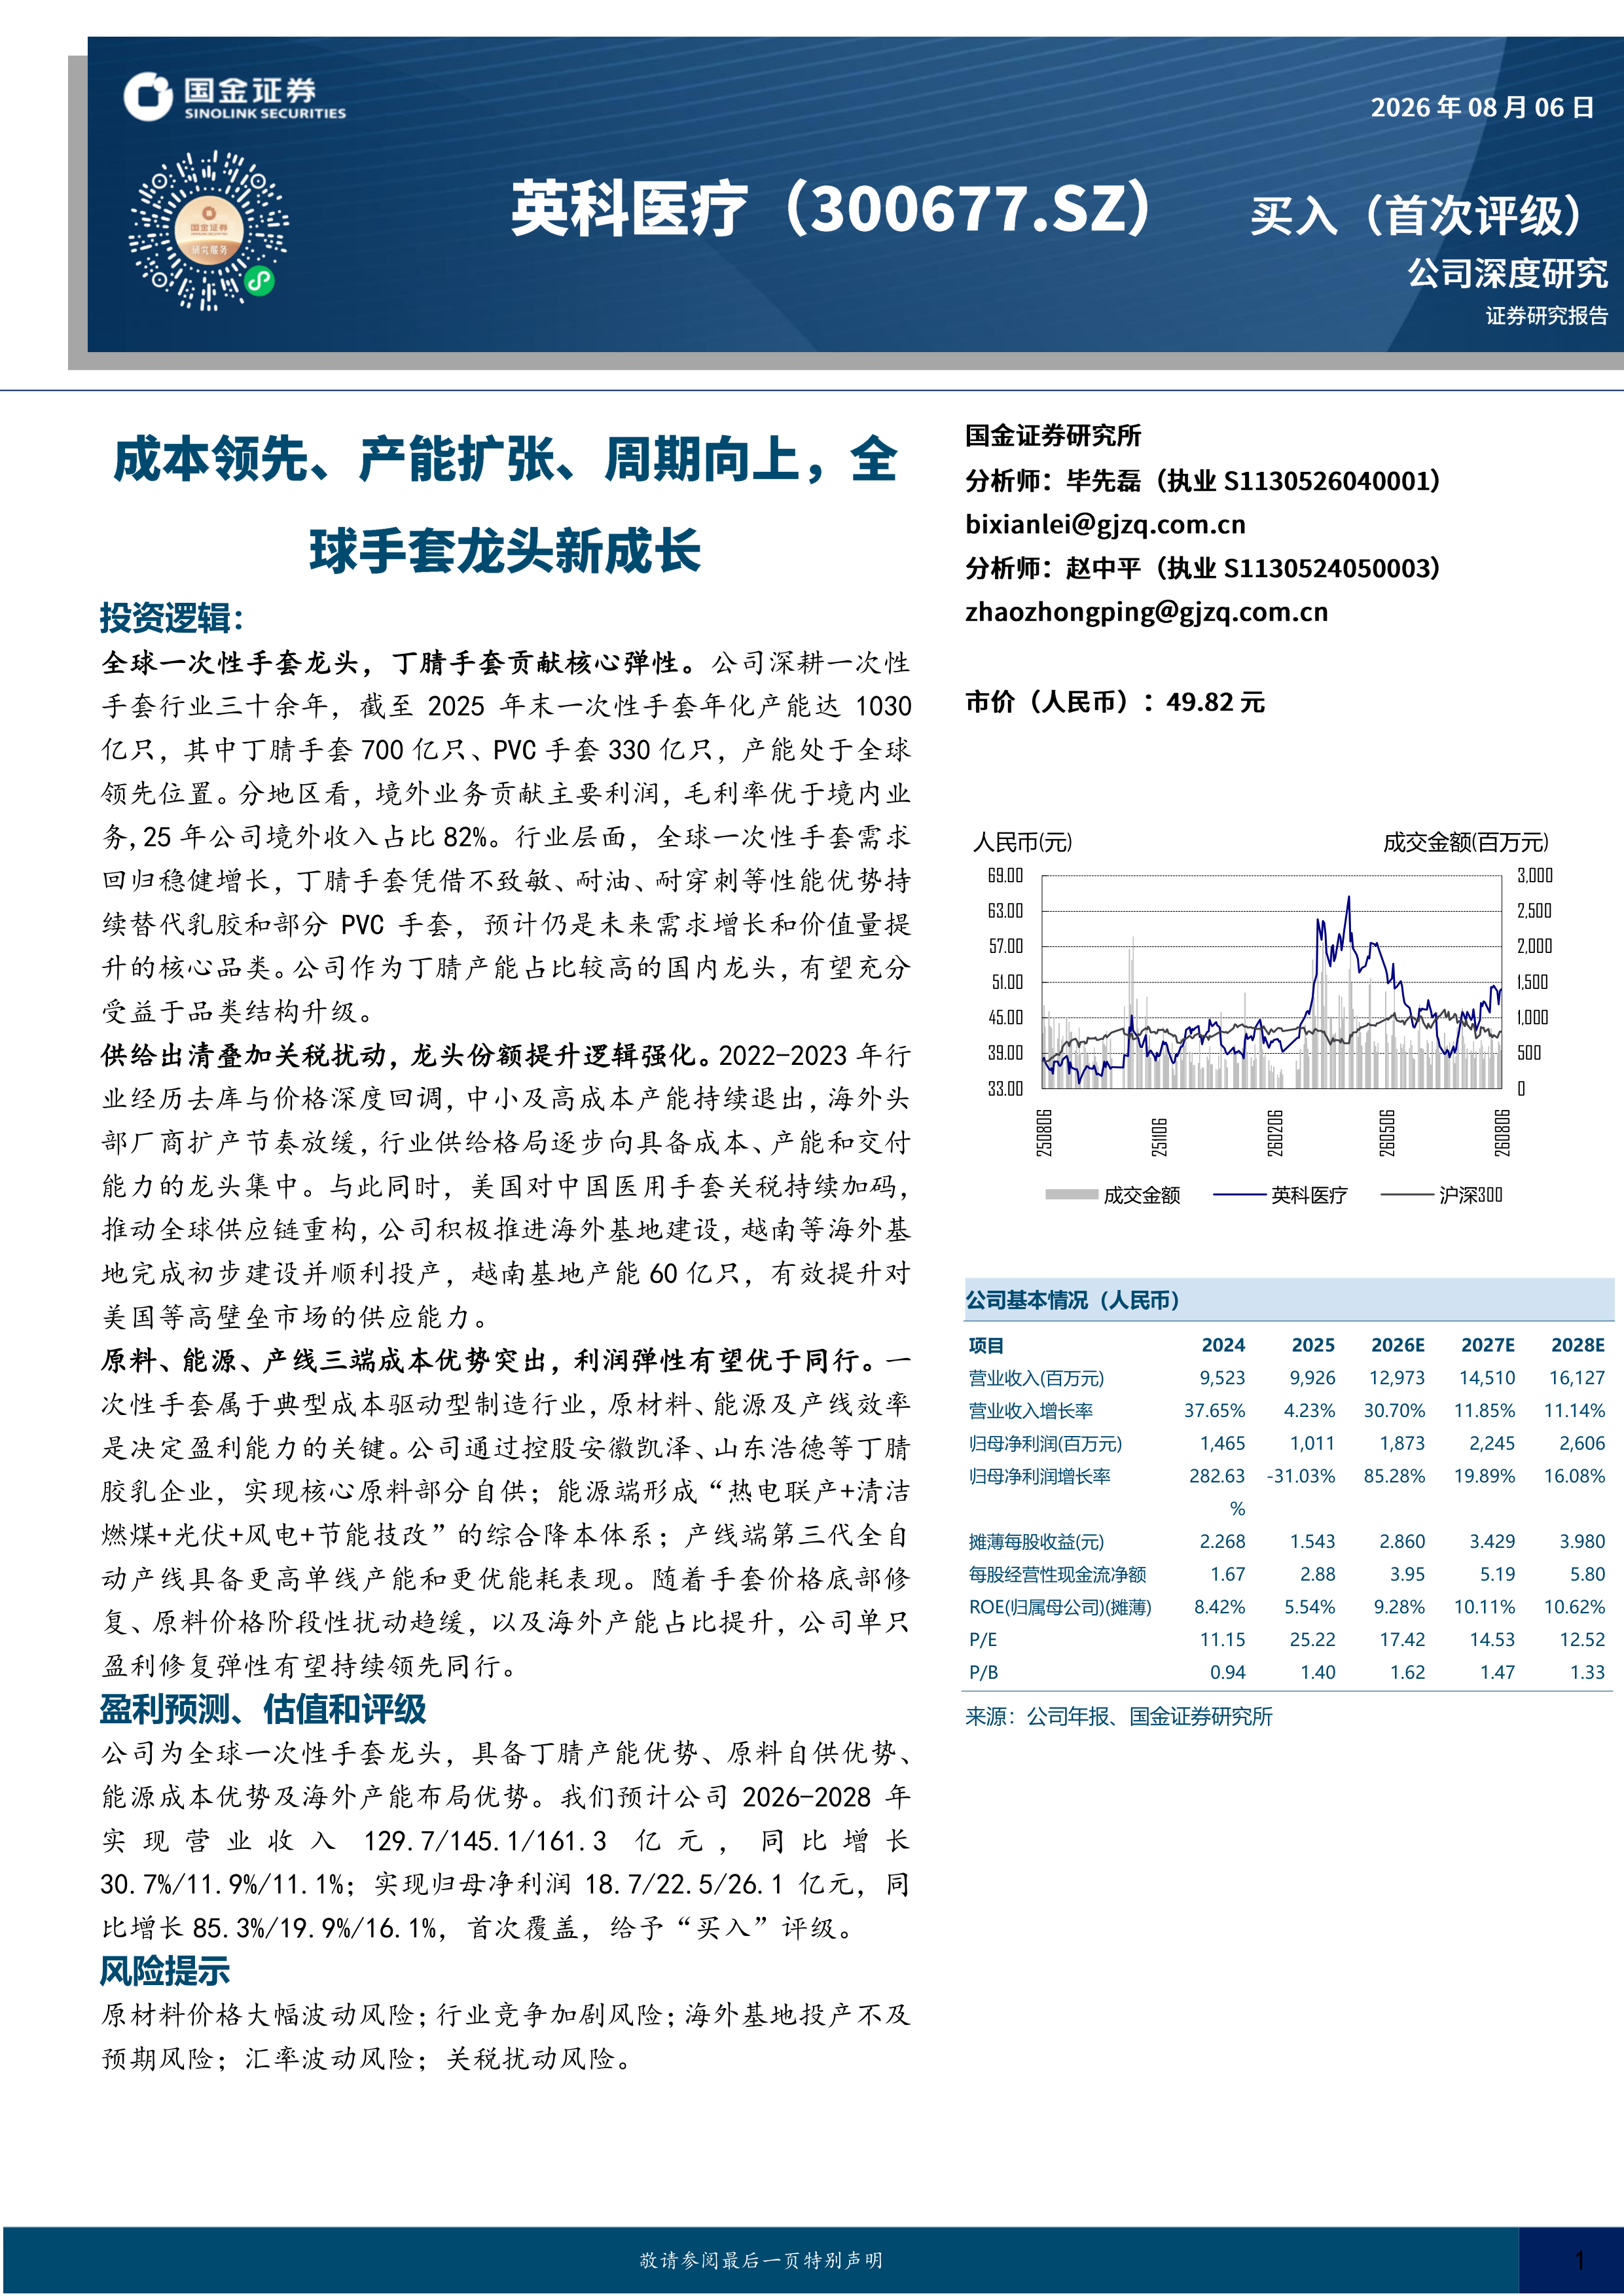
全球一次性手套龙头,丁腈手套贡献核心弹性。公司深耕一次性手套行业三十余年,截至2025年末一次性手套年化产能达1030亿只,其中丁腈手套700亿只、PVC手套330亿只,产能处于全球领先位置。分地区看,境外业务贡献主要利润,毛利率优于境内业务,25年公司境外收入占比82%。行业层面,全球一次性手套需求回归稳健增长,丁腈手套凭借不致敏、耐油、耐穿刺等性能优势持续替代乳胶和部分PVC手套,预计仍是未来需求增长和价值量提升的核心品类。公司作为丁腈产能占比较高的国内龙头,有望充分受益于品类结构升级。
供给出清叠加关税扰动,龙头份额提升逻辑强化。2022-2023年行业经历去库与价格深度回调,中小及高成本产能持续退出,海外头部厂商扩产节奏放缓,行业供给格局逐步向具备成本、产能和交付能力的龙头集中。与此同时,美国对中国医用手套关税持续加码,推动全球供应链重构,公司积极推进海外基地建设,越南等海外基地完成初步建设并顺利投产,越南基地产能60亿只,有效提升对美国等高壁垒市场的供应能力。
原料、能源、产线三端成本优势突出,利润弹性有望优于同行。一次性手套属于典型成本驱动型制造行业,原材料、能源及产线效率是决定盈利能力的关键。公司通过控股安徽凯泽、山东浩德等丁腈胶乳企业,实现核心原料部分自供;能源端形成“热电联产+清洁燃煤+光伏+风电+节能技改”的综合降本体系;产线端第三代全自动产线具备更高单线产能和更优能耗表现。随着手套价格底部修复、原料价格阶段性扰动趋缓,以及海外产能占比提升,公司单只盈利修复弹性有望持续领先同行。
盈利预测、估值和评级
公司为全球一次性手套龙头,具备丁腈产能优势、原料自供优势、能源成本优势及海外产能布局优势。我们预计公司2026-2028年实现营业收入129.7/145.1/161.3亿元,同比增长30.7%/11.9%/11.1%;实现归母净利润18.7/22.5/26.1亿元,同比增长85.3%/19.9%/16.1%,首次覆盖,给予“买入”评级。
风险提示
原材料价格大幅波动风险;行业竞争加剧风险;海外基地投产不及预期风险;汇率波动风险;关税扰动风险。
多元模式出海,慢病管线价值凸显
医药健康行业研究:三季报披露窗口期 CXO配置价值凸显
医药行业产业研究周报:微软Quine建生物世界模型;艾博mRNA 78亿美元授权诺华
医药行业产业研究周报:Claude发现酶系统,FDA新规推进动物试验替代方案
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送