-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

公司信息更新报告:2026Q2业绩略超预期,多肽原料药快速增长
下载次数:
254 次
发布机构:
开源证券股份有限公司
发布日期:
2026-08-30
页数:
4页
奥锐特(605116)
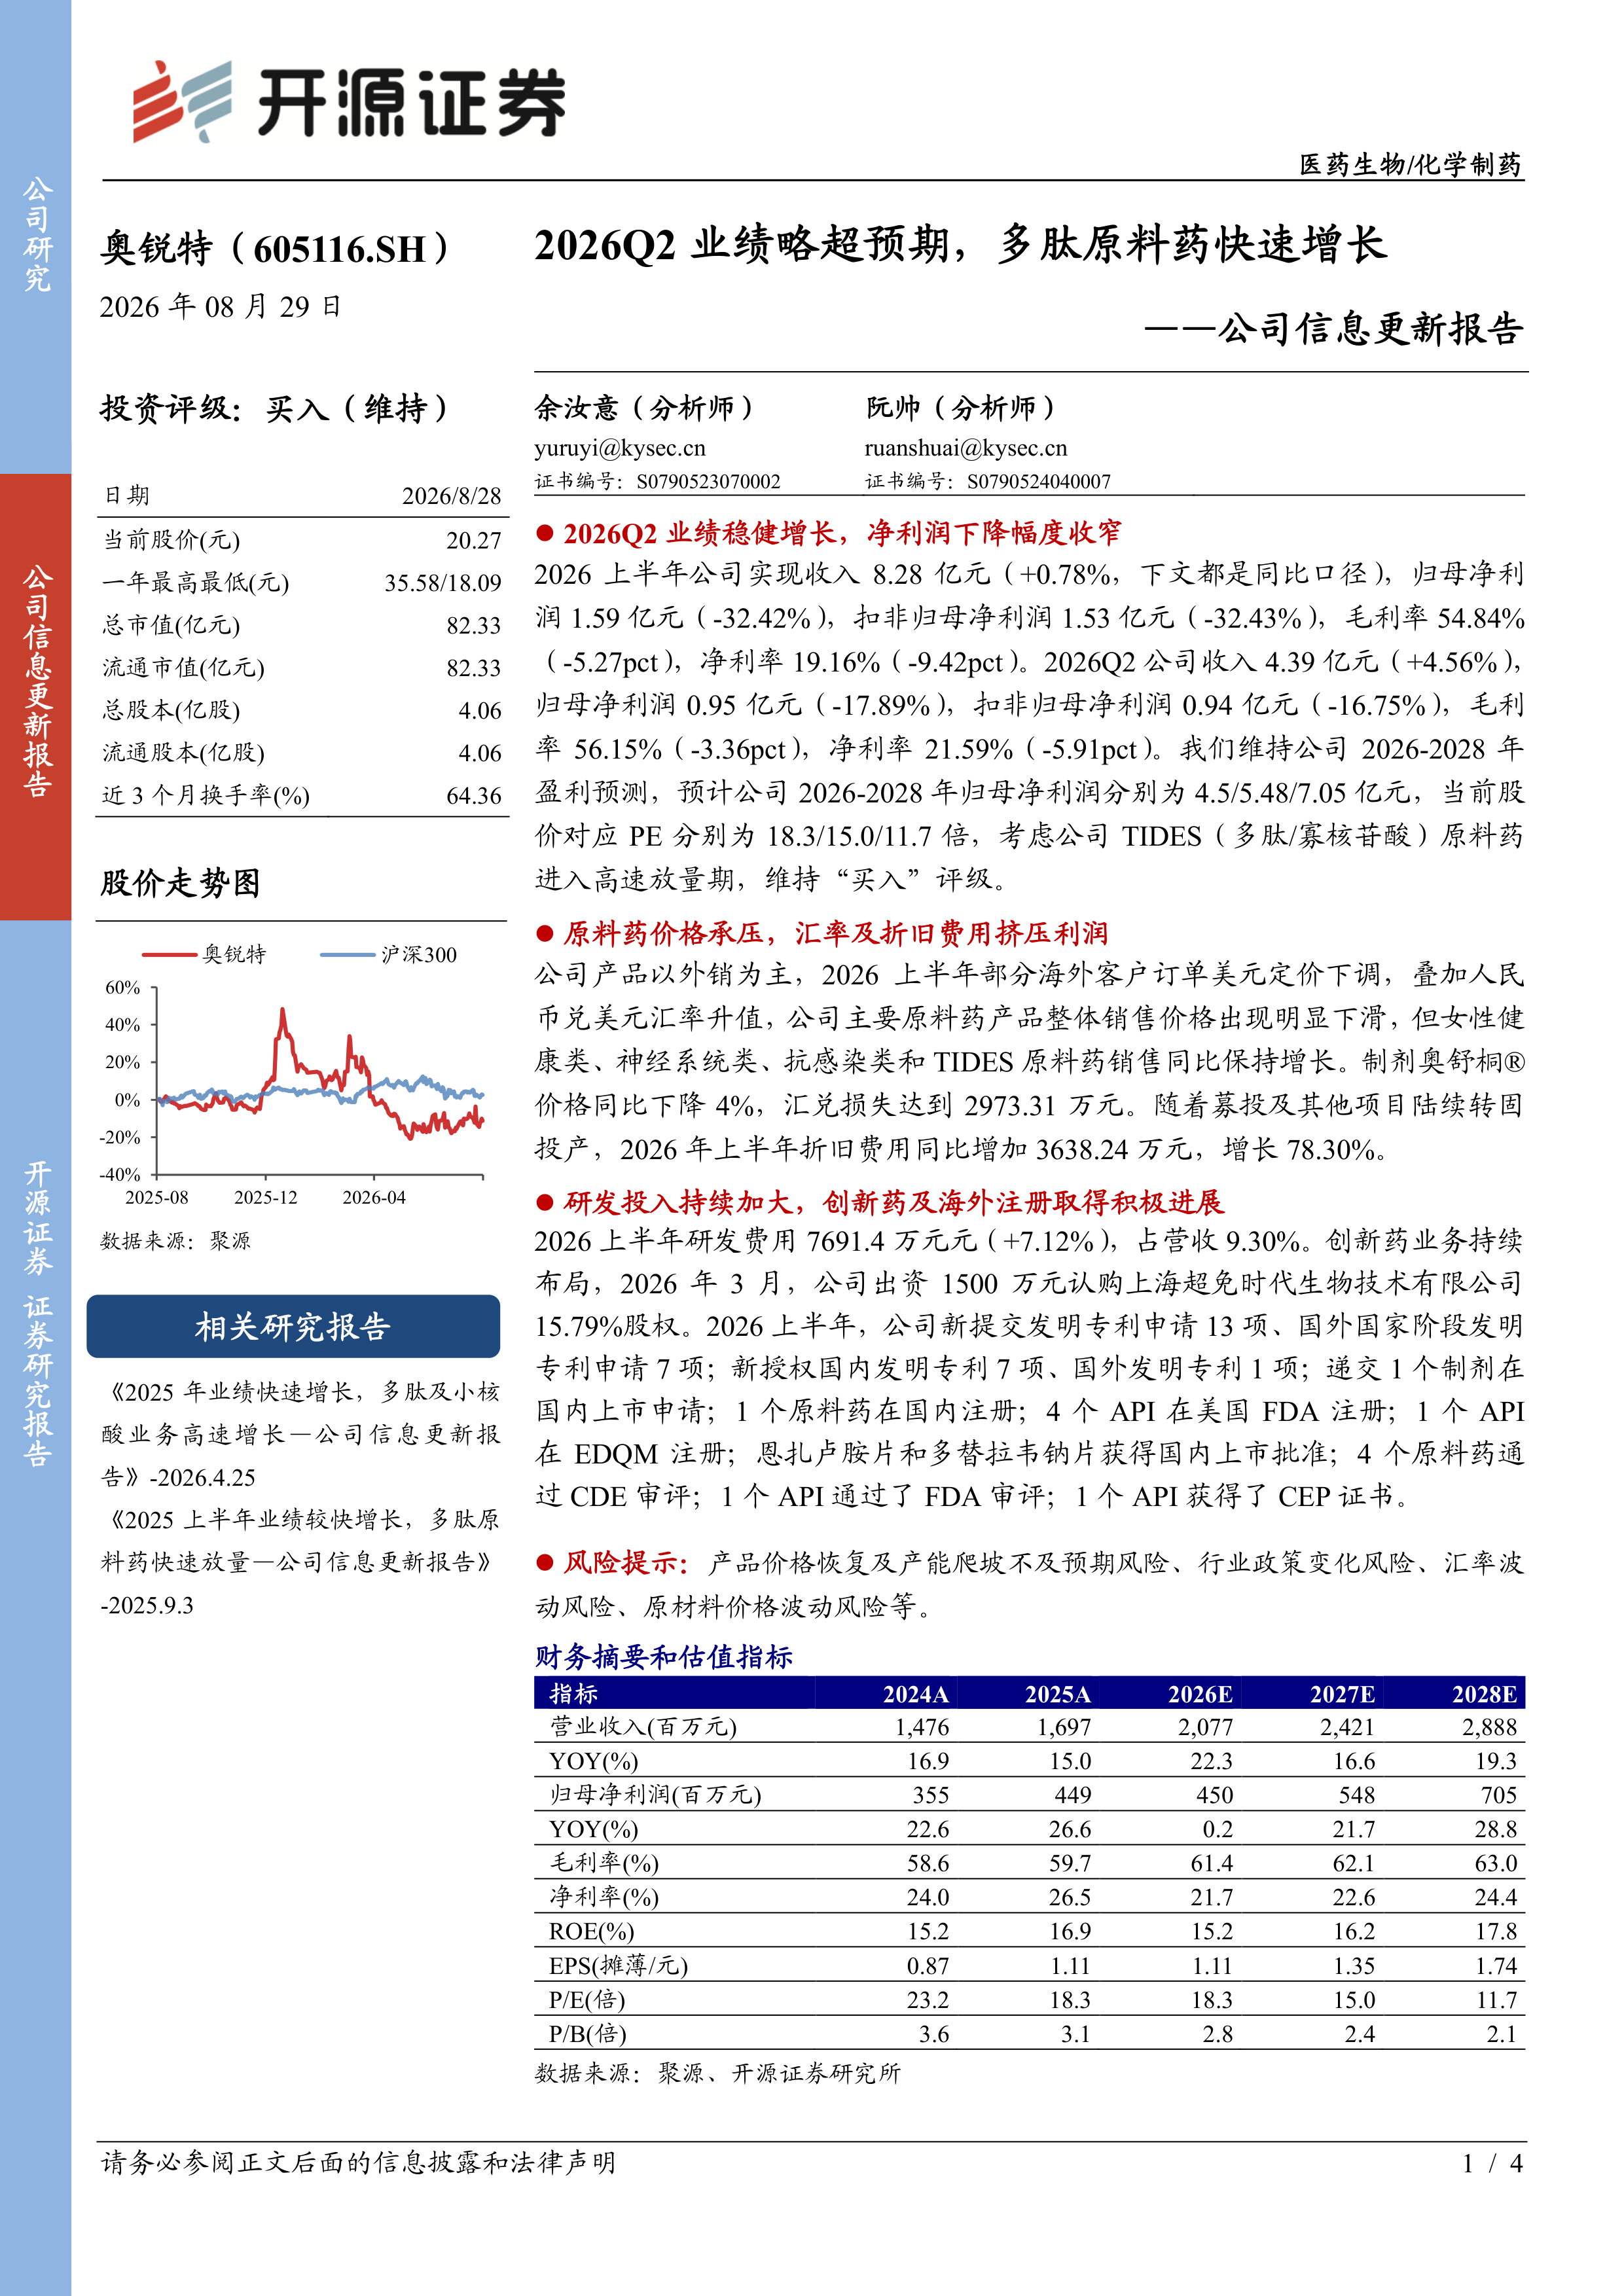
2026Q2业绩稳健增长,净利润下降幅度收窄
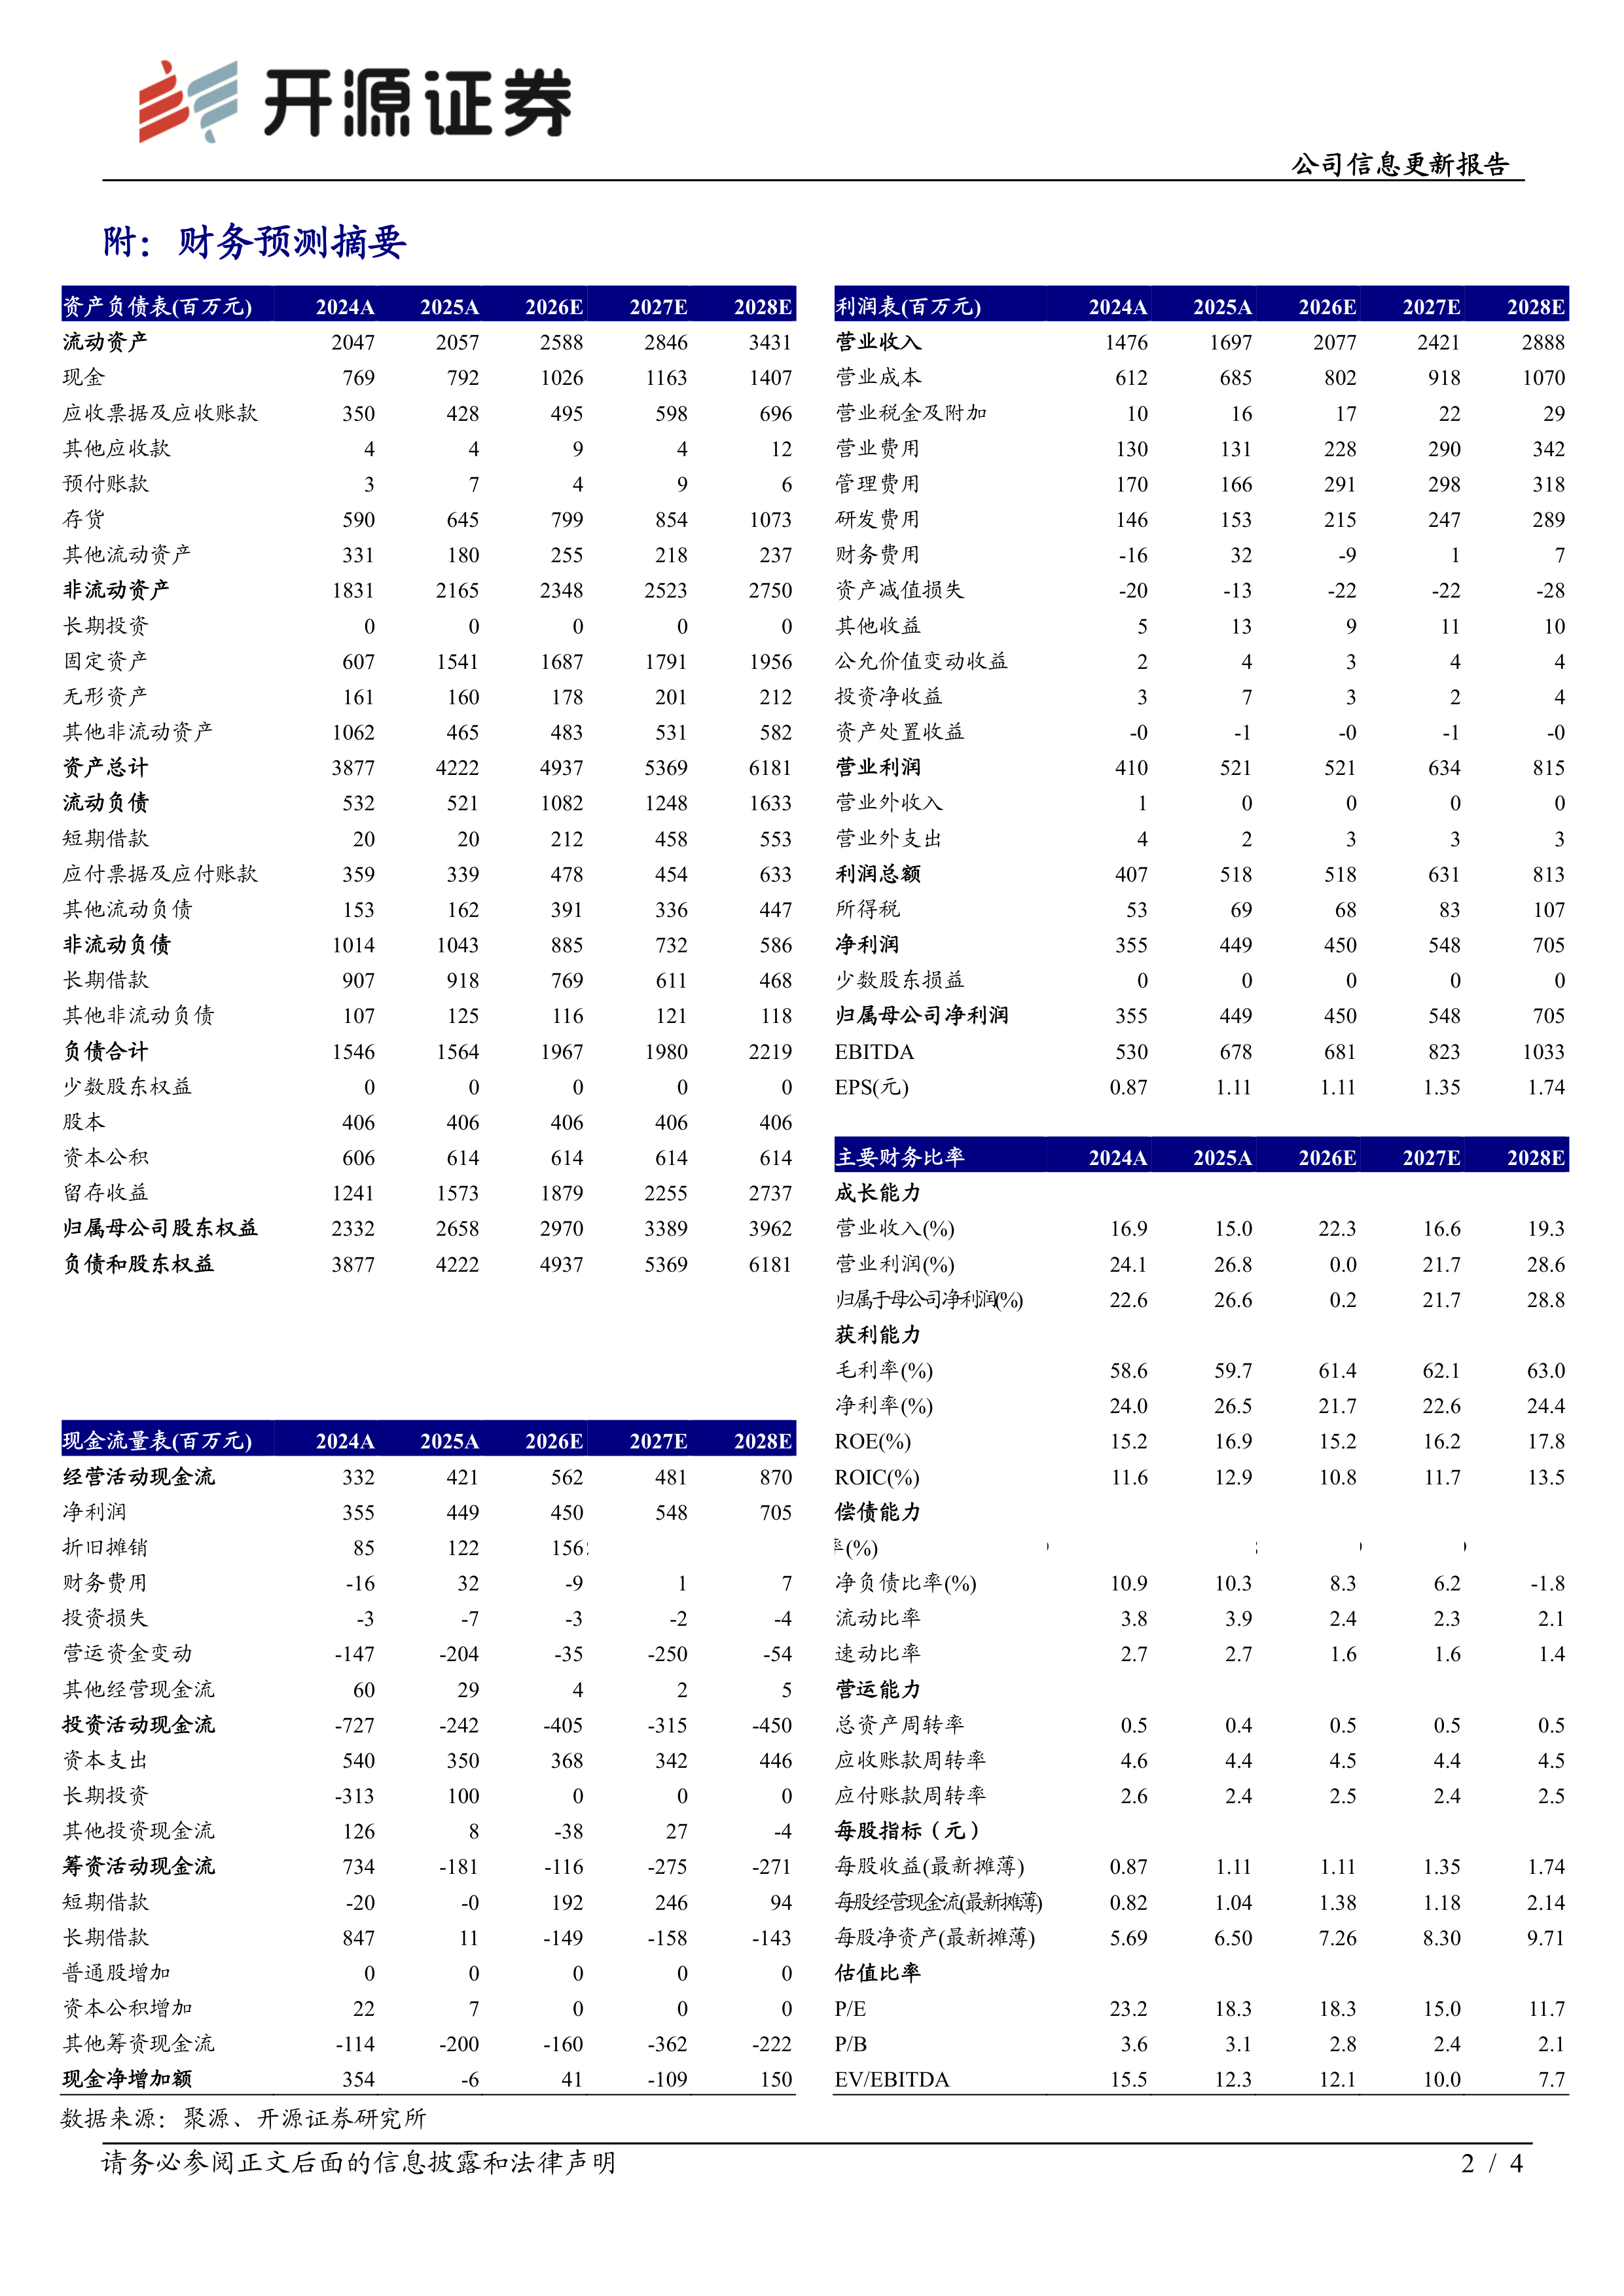
2026上半年公司实现收入8.28亿元(+0.78%,下文都是同比口径),归母净利润1.59亿元(-32.42%),扣非归母净利润1.53亿元(-32.43%),毛利率54.84%(-5.27pct),净利率19.16%(-9.42pct)。2026Q2公司收入4.39亿元(+4.56%),归母净利润0.95亿元(-17.89%),扣非归母净利润0.94亿元(-16.75%),毛利率56.15%(-3.36pct),净利率21.59%(-5.91pct)。我们维持公司2026-2028年盈利预测,预计公司2026-2028年归母净利润分别为4.5/5.48/7.05亿元,当前股价对应PE分别为18.3/15.0/11.7倍,考虑公司TIDES(多肽/寡核苷酸)原料药进入高速放量期,维持“买入”评级。
原料药价格承压,汇率及折旧费用挤压利润
公司产品以外销为主,2026上半年部分海外客户订单美元定价下调,叠加人民币兑美元汇率升值,公司主要原料药产品整体销售价格出现明显下滑,但女性健康类、神经系统类、抗感染类和TIDES原料药销售同比保持增长。制剂奥舒桐®价格同比下降4%,汇兑损失达到2973.31万元。随着募投及其他项目陆续转固投产,2026年上半年折旧费用同比增加3638.24万元,增长78.30%。
研发投入持续加大,创新药及海外注册取得积极进展
2026上半年研发费用7691.4万元元(+7.12%),占营收9.30%。创新药业务持续布局,2026年3月,公司出资1500万元认购上海超免时代生物技术有限公司15.79%股权。2026上半年,公司新提交发明专利申请13项、国外国家阶段发明专利申请7项;新授权国内发明专利7项、国外发明专利1项;递交1个制剂在国内上市申请;1个原料药在国内注册;4个API在美国FDA注册;1个API在EDQM注册;恩扎卢胺片和多替拉韦钠片获得国内上市批准;4个原料药通过CDE审评;1个API通过了FDA审评;1个API获得了CEP证书。
风险提示:产品价格恢复及产能爬坡不及预期风险、行业政策变化风险、汇率波动风险、原材料价格波动风险等。
基础化工行业周报:晓星氨纶全规格产品价格上调,粘胶长丝行业产能缩减,继续看好化纤产业链
医药生物行业周报:从Charles River看全球临床前CRO趋势
北交所首次覆盖报告:放疗定位装置单项冠军国内市占率42.5%,布局康复辅助器械
医药生物行业周报:百英生物招股书梳理
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送