新产业(300832)
核心观点
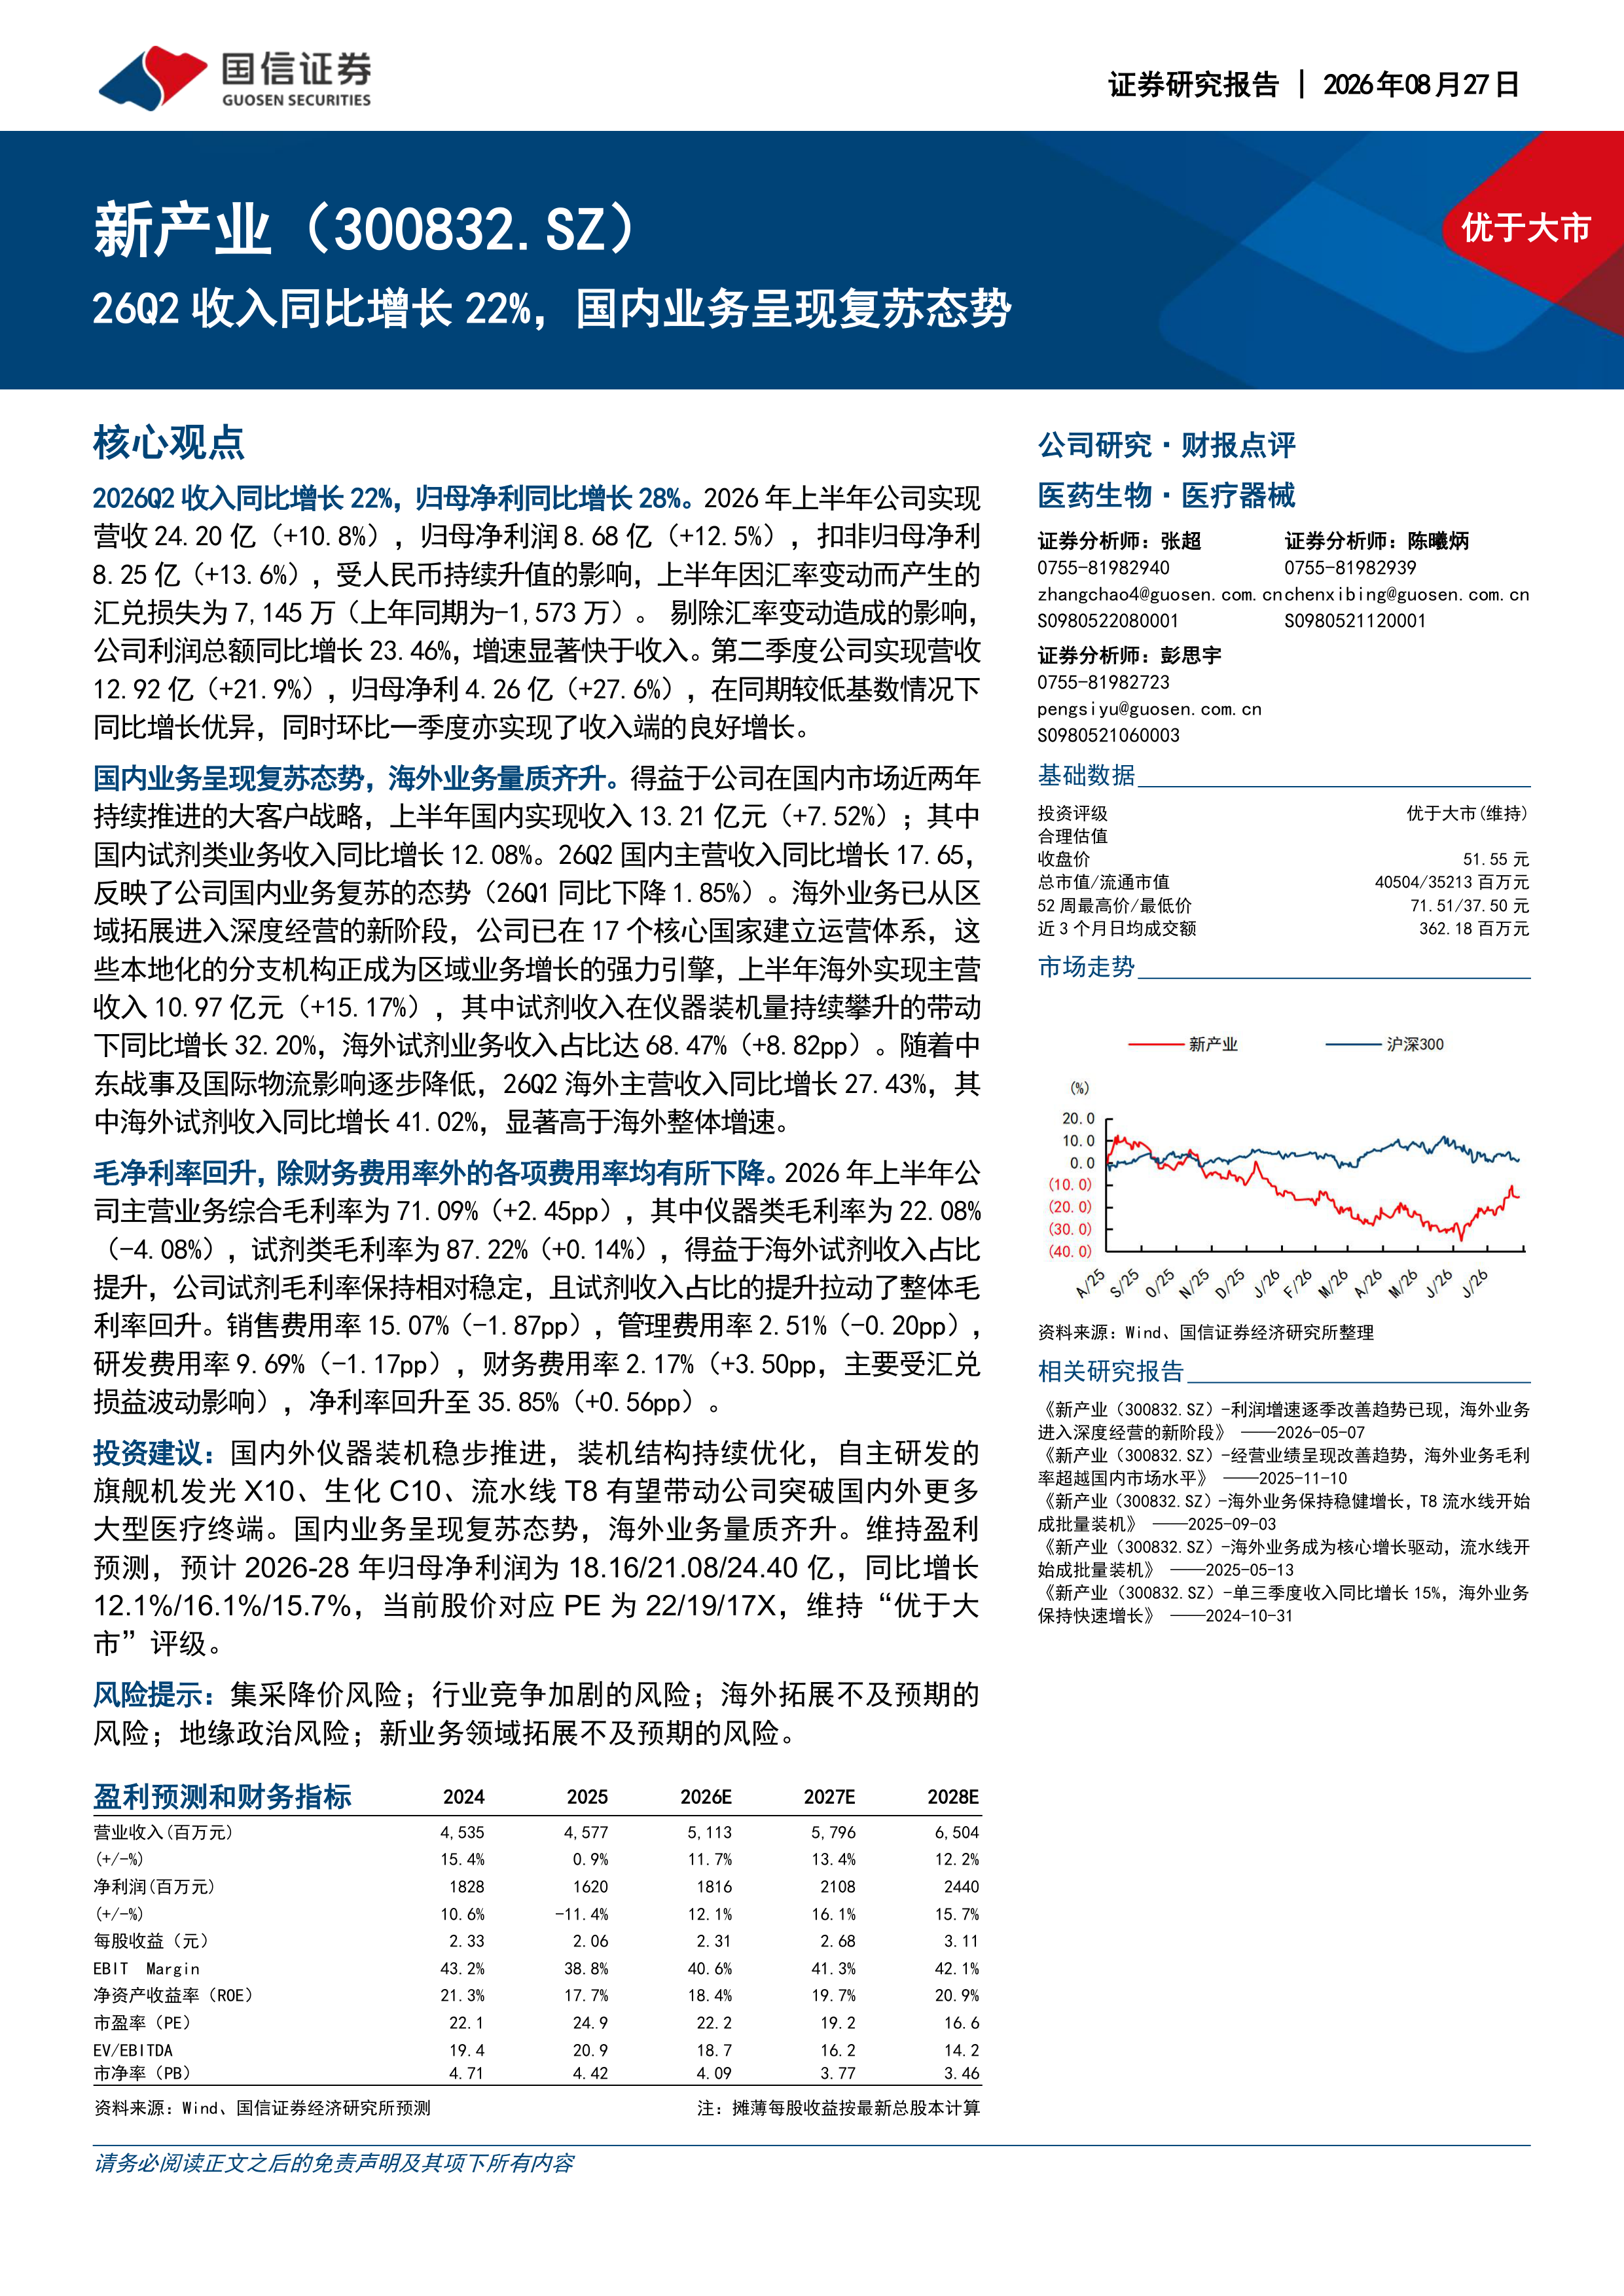
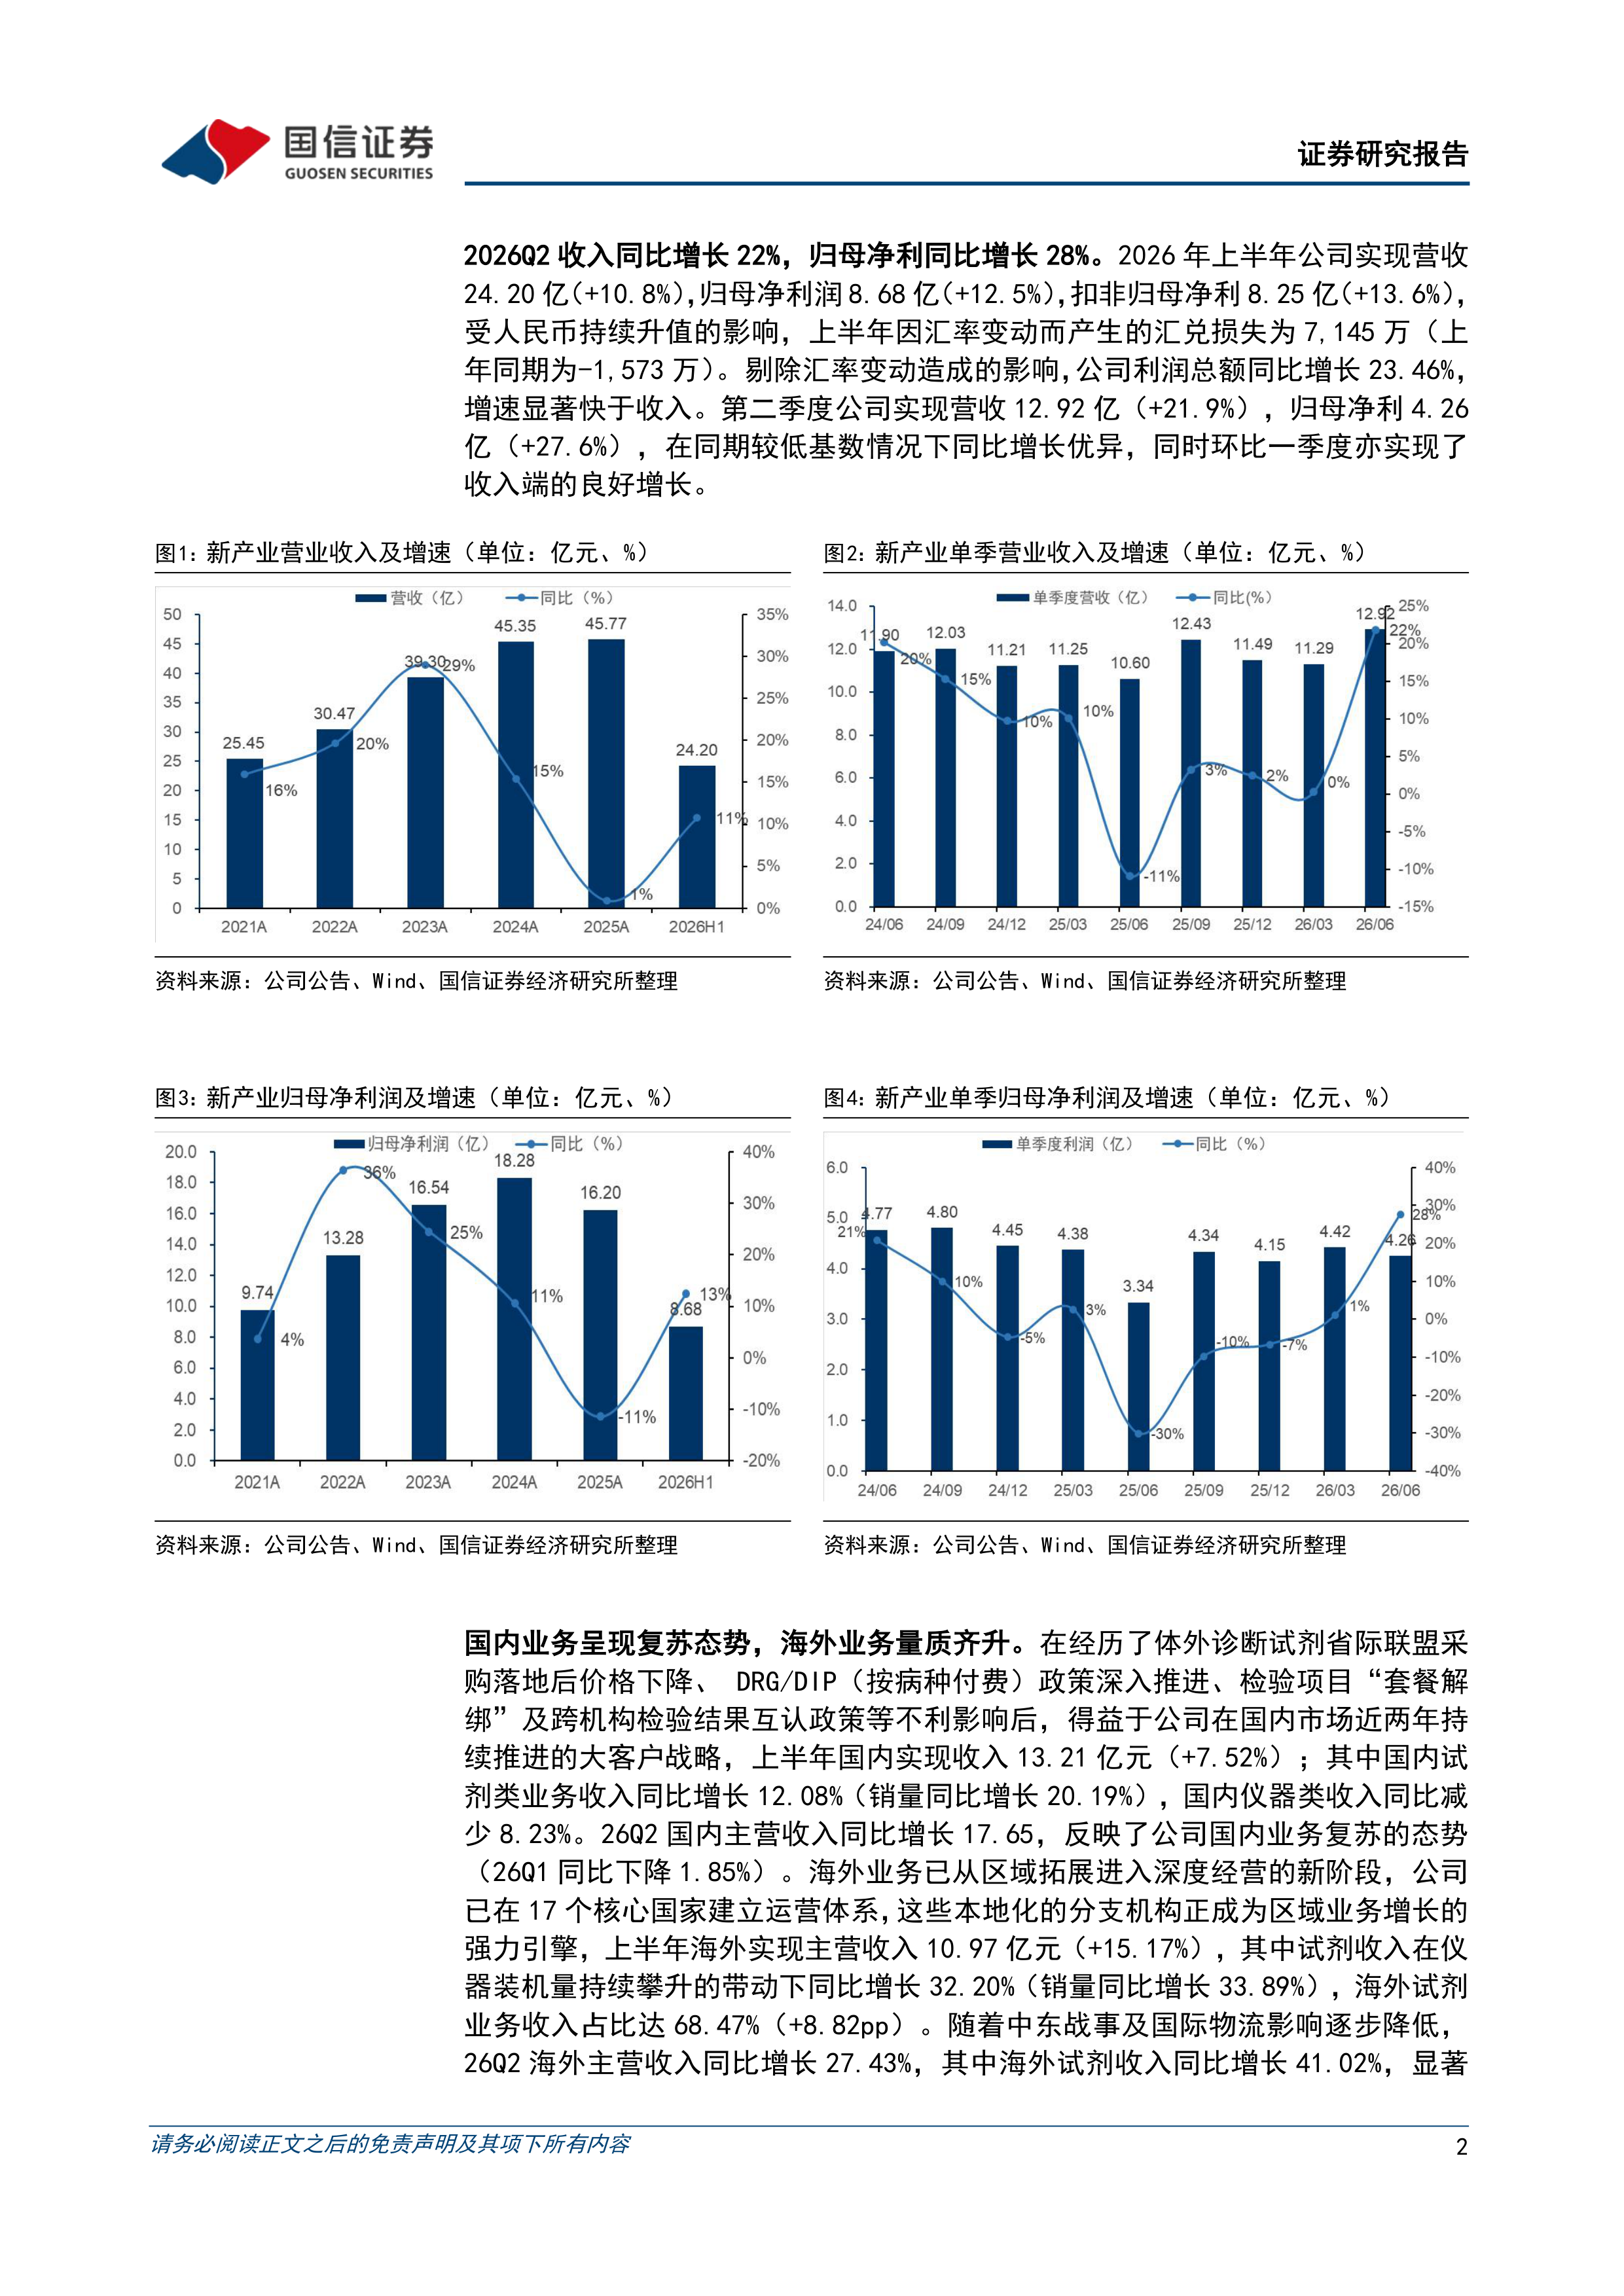
2026Q2收入同比增长22%,归母净利同比增长28%。2026年上半年公司实现营收24.20亿(+10.8%),归母净利润8.68亿(+12.5%),扣非归母净利8.25亿(+13.6%),受人民币持续升值的影响,上半年因汇率变动而产生的汇兑损失为7,145万(上年同期为-1,573万)。剔除汇率变动造成的影响,公司利润总额同比增长23.46%,增速显著快于收入。第二季度公司实现营收12.92亿(+21.9%),归母净利4.26亿(+27.6%),在同期较低基数情况下同比增长优异,同时环比一季度亦实现了收入端的良好增长。
国内业务呈现复苏态势,海外业务量质齐升。得益于公司在国内市场近两年持续推进的大客户战略,上半年国内实现收入13.21亿元(+7.52%);其中国内试剂类业务收入同比增长12.08%。26Q2国内主营收入同比增长17.65,反映了公司国内业务复苏的态势(26Q1同比下降1.85%)。海外业务已从区域拓展进入深度经营的新阶段,公司已在17个核心国家建立运营体系,这些本地化的分支机构正成为区域业务增长的强力引擎,上半年海外实现主营收入10.97亿元(+15.17%),其中试剂收入在仪器装机量持续攀升的带动下同比增长32.20%,海外试剂业务收入占比达68.47%(+8.82pp)。随着中东战事及国际物流影响逐步降低,26Q2海外主营收入同比增长27.43%,其中海外试剂收入同比增长41.02%,显著高于海外整体增速。
毛净利率回升,除财务费用率外的各项费用率均有所下降。2026年上半年公司主营业务综合毛利率为71.09%(+2.45pp),其中仪器类毛利率为22.08%(-4.08%),试剂类毛利率为87.22%(+0.14%),得益于海外试剂收入占比提升,公司试剂毛利率保持相对稳定,且试剂收入占比的提升拉动了整体毛利率回升。销售费用率15.07%(-1.87pp),管理费用率2.51%(-0.20pp),研发费用率9.69%(-1.17pp),财务费用率2.17%(+3.50pp,主要受汇兑损益波动影响),净利率回升至35.85%(+0.56pp)。
投资建议:国内外仪器装机稳步推进,装机结构持续优化,自主研发的旗舰机发光X10、生化C10、流水线T8有望带动公司突破国内外更多大型医疗终端。国内业务呈现复苏态势,海外业务量质齐升。维持盈利预测,预计2026-28年归母净利润为18.16/21.08/24.40亿,同比增长12.1%/16.1%/15.7%,当前股价对应PE为22/19/17X,维持“优于大市”评级。
风险提示:集采降价风险;行业竞争加剧的风险;海外拓展不及预期的风险;地缘政治风险;新业务领域拓展不及预期的风险。





 微信扫一扫-立即使用