-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

2026年半年报点评:营收净利大幅改善
下载次数:
789 次
发布机构:
东莞证券股份有限公司
发布日期:
2026-08-26
页数:
2页
博迅生物(920504)
投资要点:
半年报点评:
公司是国内生命科学实验室仪器领先企业。公司是一家专业从事实验室设备和生命科学仪器研发、生产及销售的高新技术企业,为上海市专精特新中小企业,总部位于上海松江。公司以技术研发为核心、产品创新为驱动,产品全面覆盖温湿度控制、高压灭菌、净化安全、精密样本前处理等方向,广泛应用于生物制药、检验检疫、食品安全、高校及科研院所等终端场景。公司已形成以灭菌与环境控制设备为核心,样本前处理设备协同拓展的产品矩阵,主力产品包括培养箱/试验箱等温湿度控制系列、压力蒸汽灭菌器系列、净化安全系列仪器;公司深度参与多项国家标准制定,在国内中低端生命科学实验室仪器领域具备较强竞争力,合作客户覆盖国内高校、科研机构、制药企业及海外经销渠道。
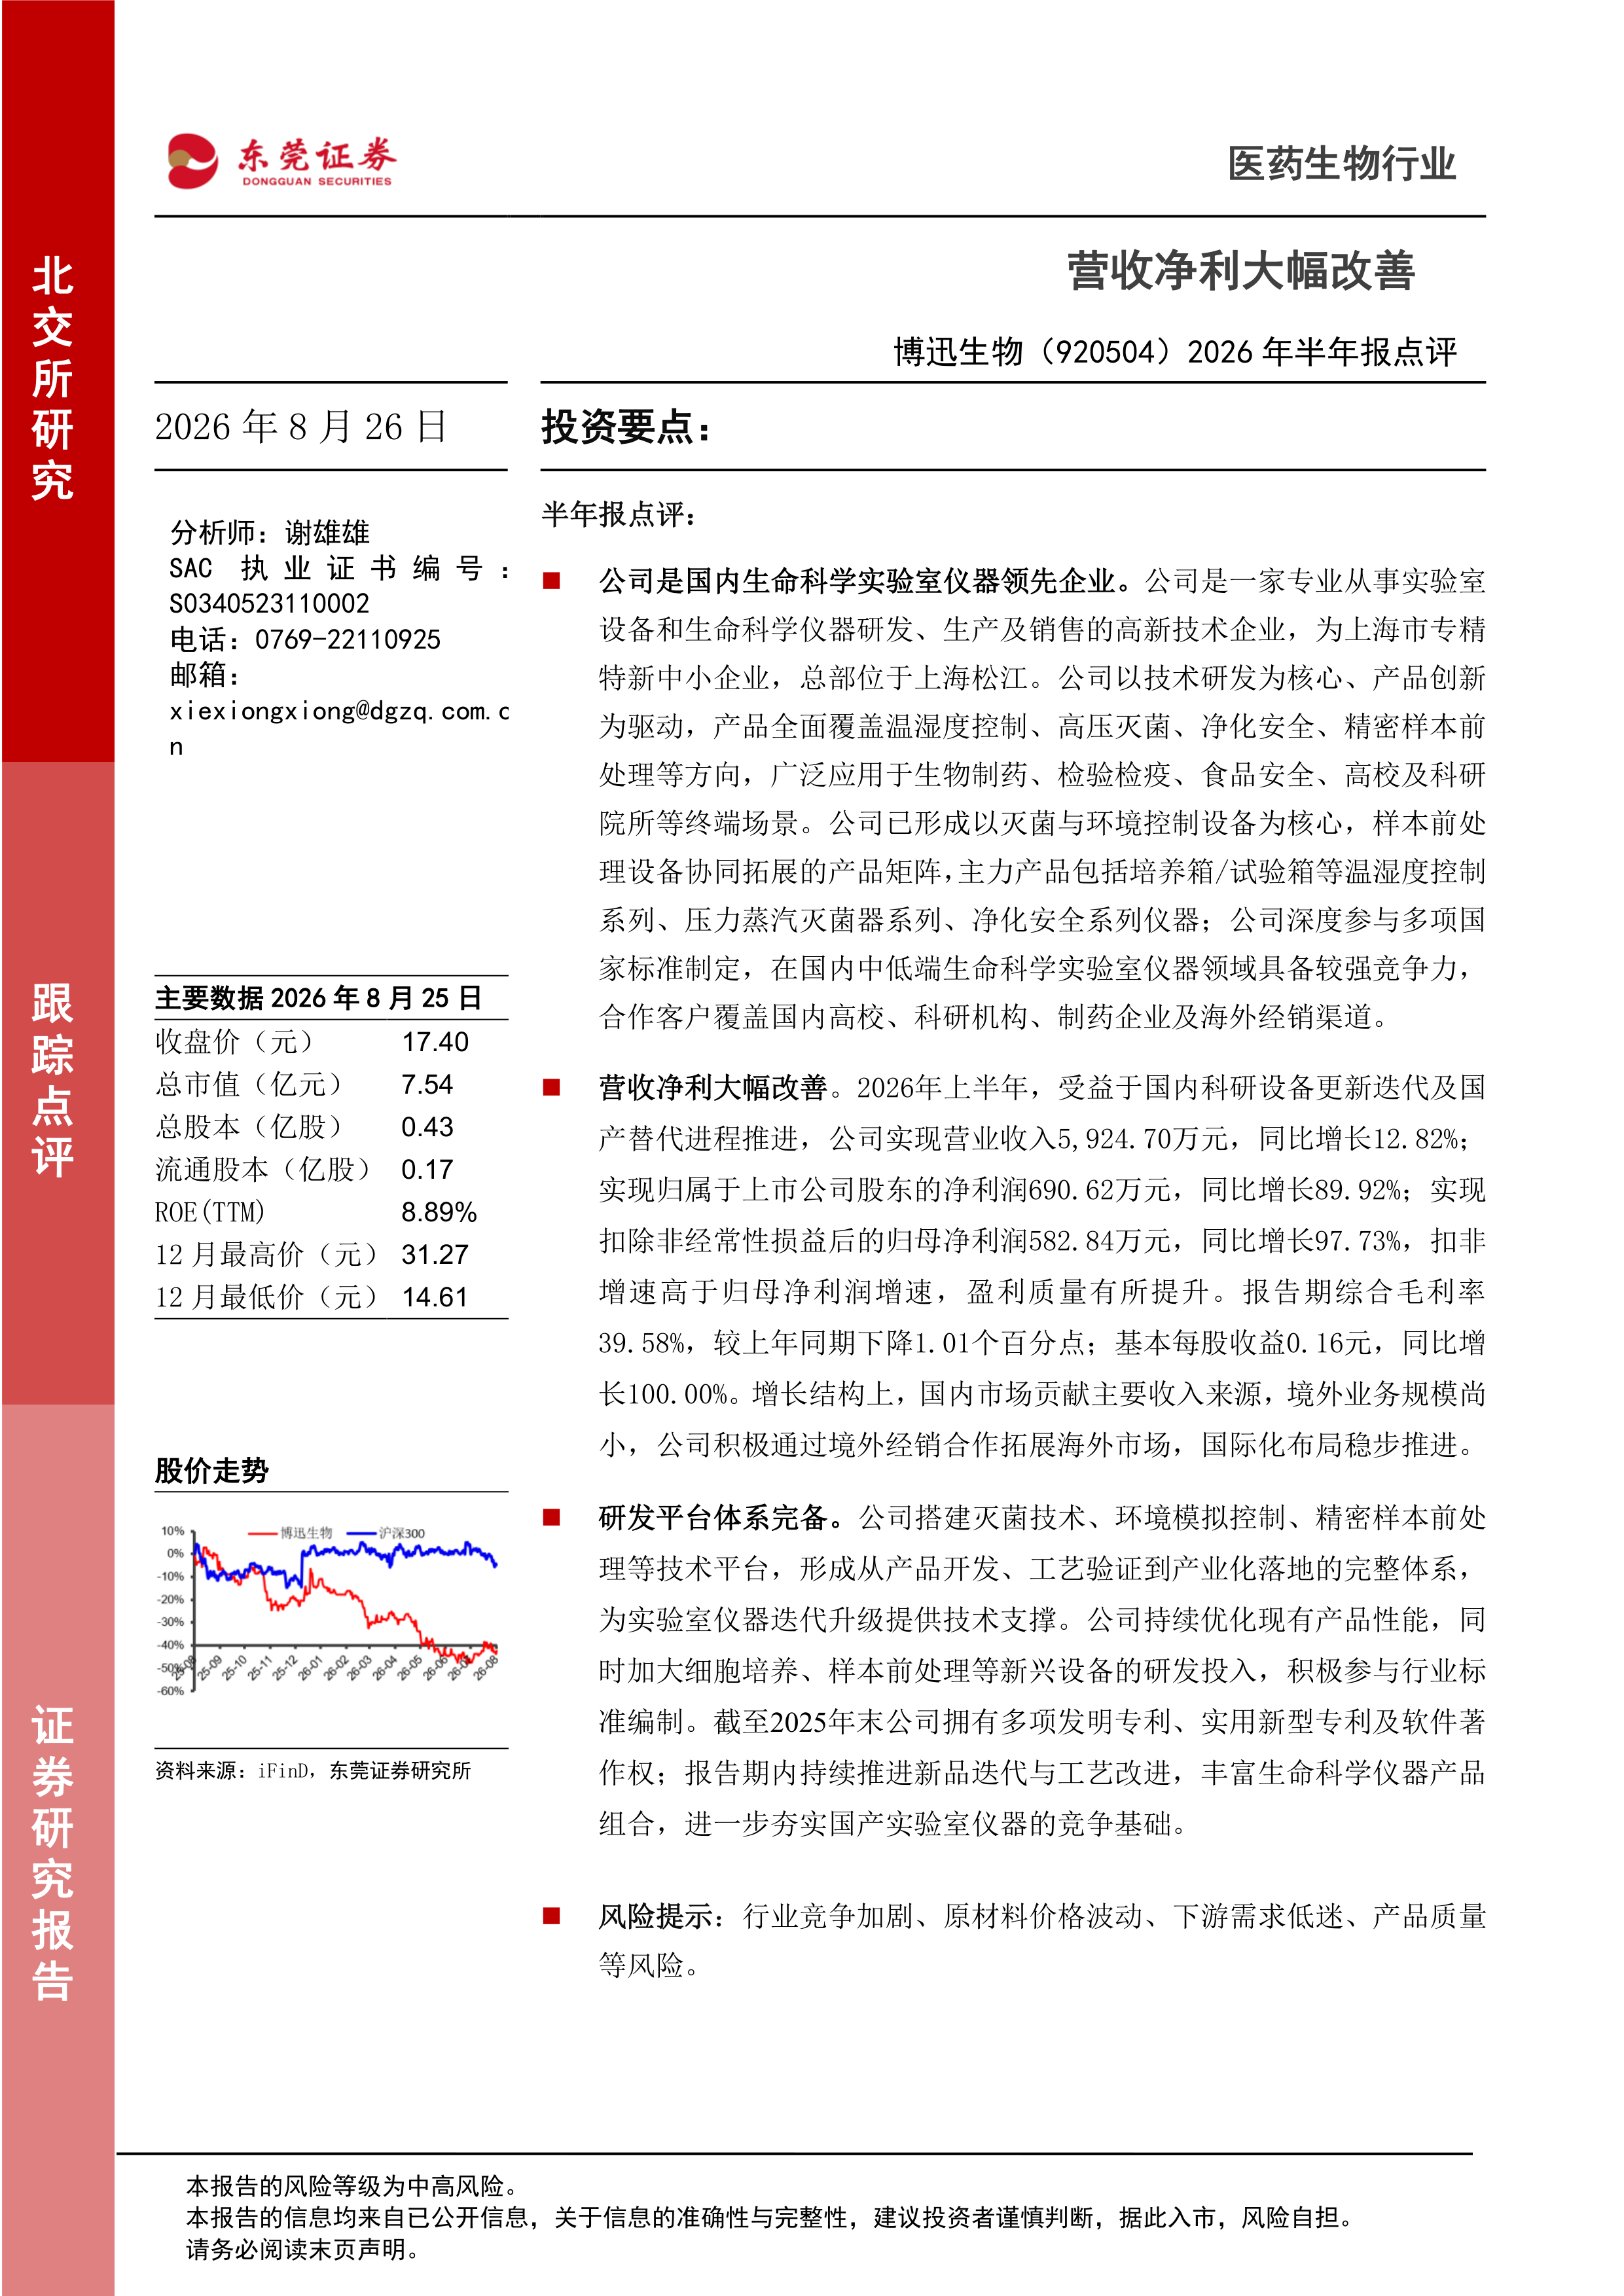
营收净利大幅改善。2026年上半年,受益于国内科研设备更新迭代及国产替代进程推进,公司实现营业收入5,924.70万元,同比增长12.82%;实现归属于上市公司股东的净利润690.62万元,同比增长89.92%;实现扣除非经常性损益后的归母净利润582.84万元,同比增长97.73%,扣非增速高于归母净利润增速,盈利质量有所提升。报告期综合毛利率39.58%,较上年同期下降1.01个百分点;基本每股收益0.16元,同比增长100.00%。增长结构上,国内市场贡献主要收入来源,境外业务规模尚小,公司积极通过境外经销合作拓展海外市场,国际化布局稳步推进。
研发平台体系完备。公司搭建灭菌技术、环境模拟控制、精密样本前处理等技术平台,形成从产品开发、工艺验证到产业化落地的完整体系,为实验室仪器迭代升级提供技术支撑。公司持续优化现有产品性能,同时加大细胞培养、样本前处理等新兴设备的研发投入,积极参与行业标准编制。截至2025年末公司拥有多项发明专利、实用新型专利及软件著作权;报告期内持续推进新品迭代与工艺改进,丰富生命科学仪器产品组合,进一步夯实国产实验室仪器的竞争基础。
风险提示:行业竞争加剧、原材料价格波动、下游需求低迷、产品质量等风险。
2026年半年报点评:营收净利双增 利润增速高于收入增速
2026年半年报点评:营收净利高增
深度报告:从慢病仿制药企迈向创新成长新阶段
深度报告:传统业务企稳回升 创新管线加速落地
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送