2025中国医药研发创新与营销创新峰会
26H1收入平稳增长,门诊量及手术量持续提升

26H1收入平稳增长,门诊量及手术量持续提升

研报

26H1收入平稳增长,门诊量及手术量持续提升

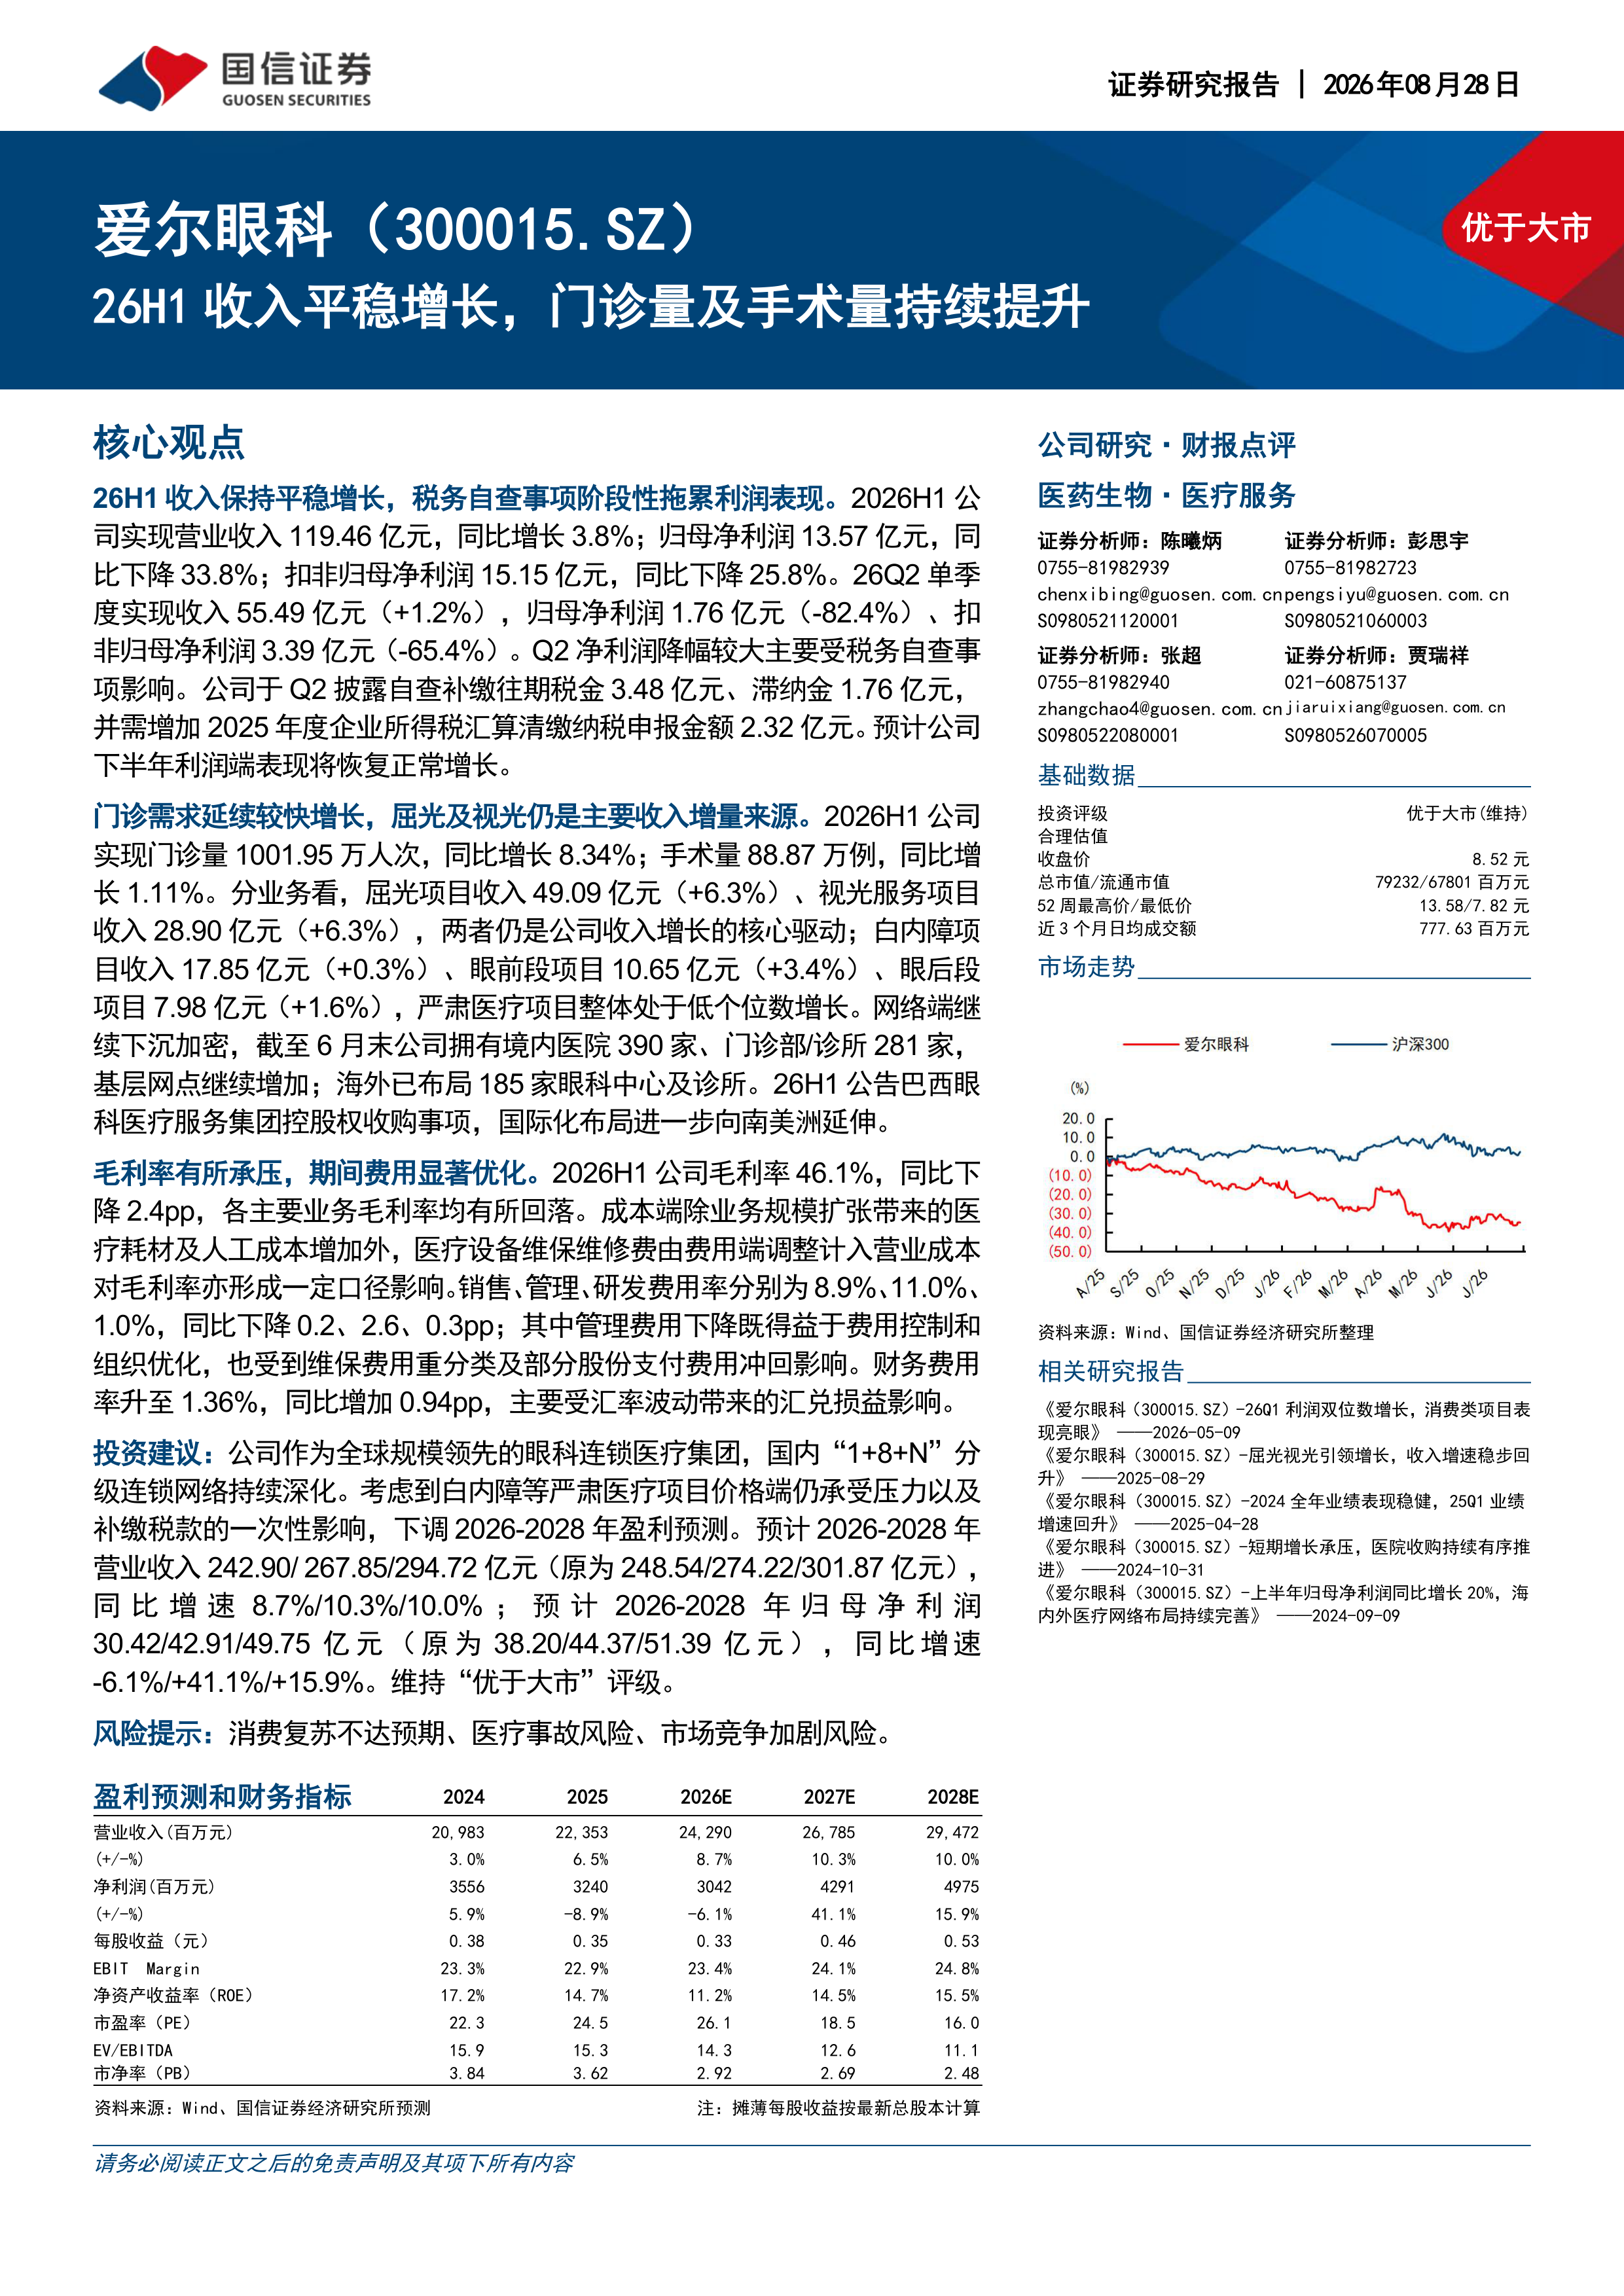
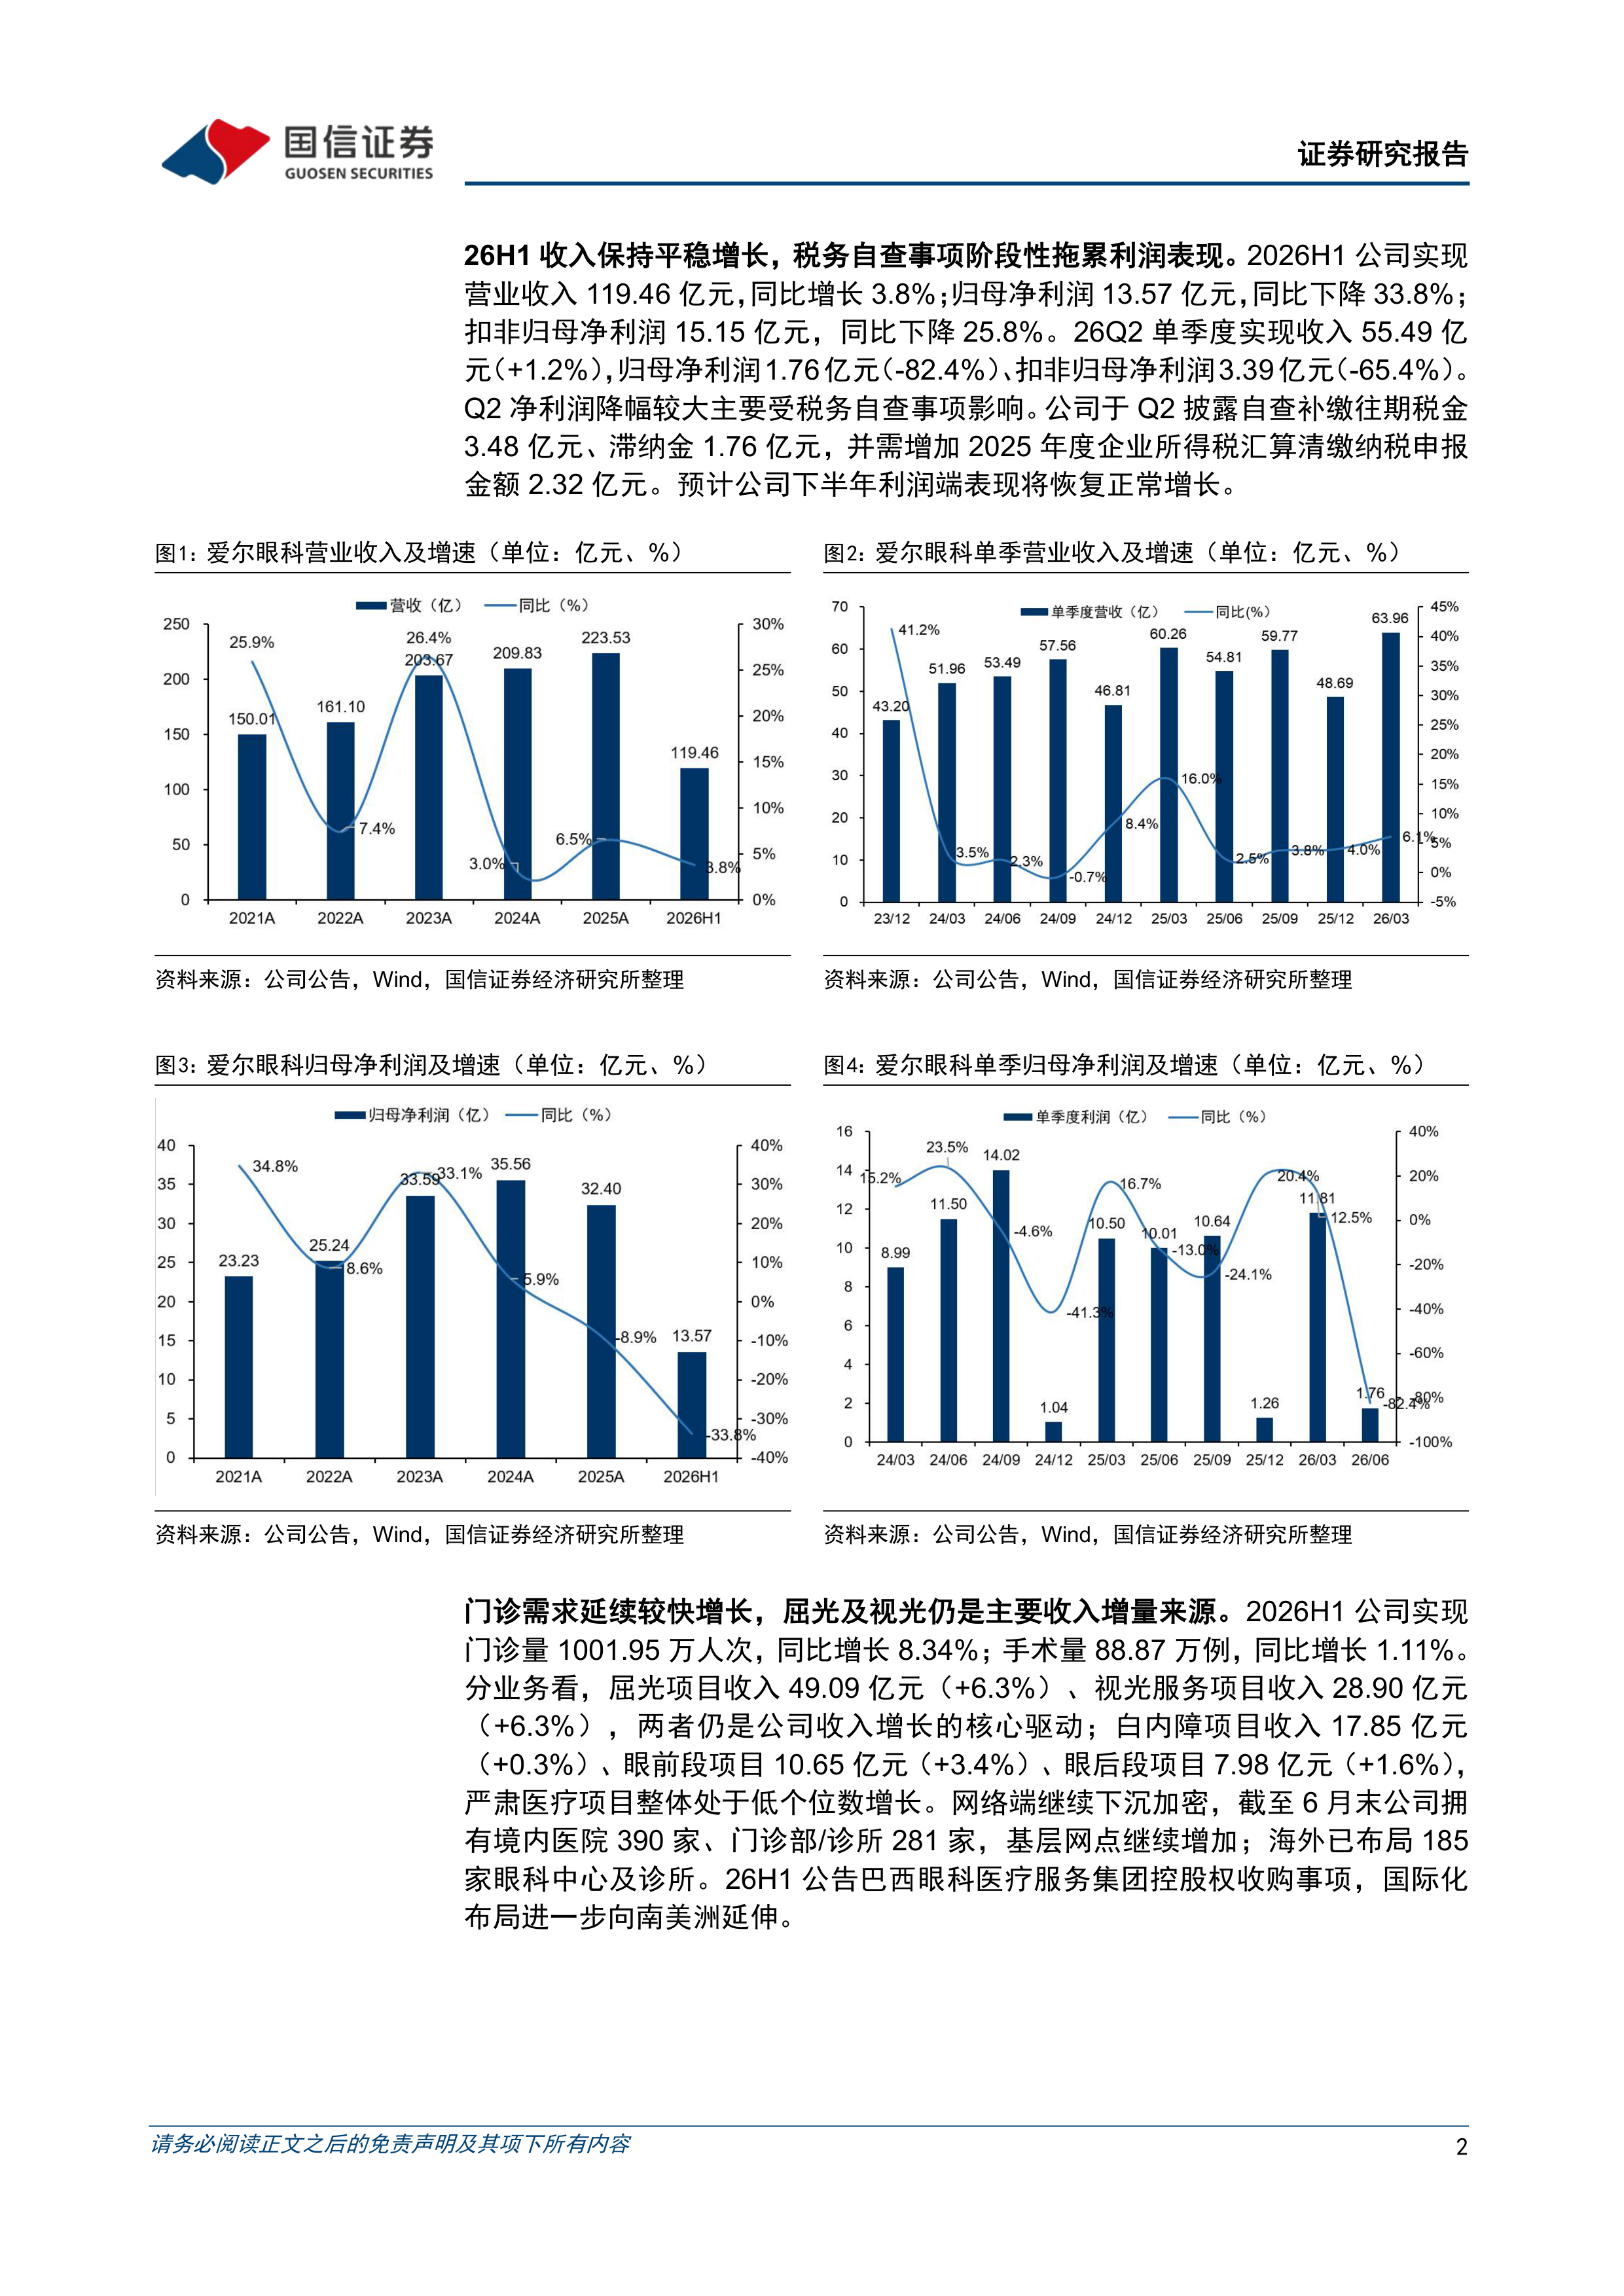
  爱尔眼科(300015)   核心观点   26H1收入保持平稳增长,税务自查事项阶段性拖累利润表现。2026H1公司实现营业收入119.46亿元,同比增长3.8%;归母净利润13.57亿元,同比下降33.8%;扣非归母净利润15.15亿元,同比下降25.8%。26Q2单季度实现收入55.49亿元(+1.2%),归母净利润1.76亿元(-82.4%)、扣非归母净利润3.39亿元(-65.4%)。Q2净利润降幅较大主要受税务自查事项影响。公司于Q2披露自查补缴往期税金3.48亿元、滞纳金1.76亿元,并需增加2025年度企业所得税汇算清缴纳税申报金额2.32亿元。预计公司下半年利润端表现将恢复正常增长。   门诊需求延续较快增长,屈光及视光仍是主要收入增量来源。2026H1公司实现门诊量1001.95万人次,同比增长8.34%;手术量88.87万例,同比增长1.11%。分业务看,屈光项目收入49.09亿元(+6.3%)、视光服务项目收入28.90亿元(+6.3%),两者仍是公司收入增长的核心驱动;白内障项目收入17.85亿元(+0.3%)、眼前段项目10.65亿元(+3.4%)、眼后段项目7.98亿元(+1.6%),严肃医疗项目整体处于低个位数增长。网络端继续下沉加密,截至6月末公司拥有境内医院390家、门诊部/诊所281家,基层网点继续增加;海外已布局185家眼科中心及诊所。26H1公告巴西眼科医疗服务集团控股权收购事项,国际化布局进一步向南美洲延伸。   毛利率有所承压,期间费用显著优化。2026H1公司毛利率46.1%,同比下降2.4pp,各主要业务毛利率均有所回落。成本端除业务规模扩张带来的医疗耗材及人工成本增加外,医疗设备维保维修费由费用端调整计入营业成本对毛利率亦形成一定口径影响。销售、管理、研发费用率分别为8.9%、11.0%、1.0%,同比下降0.2、2.6、0.3pp;其中管理费用下降既得益于费用控制和组织优化,也受到维保费用重分类及部分股份支付费用冲回影响。财务费用率升至1.36%,同比增加0.94pp,主要受汇率波动带来的汇兑损益影响。投资建议:公司作为全球规模领先的眼科连锁医疗集团,国内“1+8+N”分级连锁网络持续深化。考虑到白内障等严肃医疗项目价格端仍承受压力以及补缴税款的一次性影响,下调2026-2028年盈利预测。预计2026-2028年营业收入242.90/267.85/294.72亿元(原为248.54/274.22/301.87亿元),同比增速8.7%/10.3%/10.0%;预计2026-2028年归母净利润30.42/42.91/49.75亿元(原为38.20/44.37/51.39亿元),同比增速-6.1%/+41.1%/+15.9%。维持“优于大市”评级。   风险提示:消费复苏不达预期、医疗事故风险、市场竞争加剧风险。

报告专题:
  • 下载次数:

    2173 次

  • 发布机构:

    国信证券股份有限公司

  • 发布日期:

    2026-08-30

  • 页数:

    7页

下载全文
定制咨询
报告内容
报告摘要

  爱尔眼科(300015)

  核心观点

  26H1收入保持平稳增长,税务自查事项阶段性拖累利润表现。2026H1公司实现营业收入119.46亿元,同比增长3.8%;归母净利润13.57亿元,同比下降33.8%;扣非归母净利润15.15亿元,同比下降25.8%。26Q2单季度实现收入55.49亿元(+1.2%),归母净利润1.76亿元(-82.4%)、扣非归母净利润3.39亿元(-65.4%)。Q2净利润降幅较大主要受税务自查事项影响。公司于Q2披露自查补缴往期税金3.48亿元、滞纳金1.76亿元,并需增加2025年度企业所得税汇算清缴纳税申报金额2.32亿元。预计公司下半年利润端表现将恢复正常增长。

  门诊需求延续较快增长,屈光及视光仍是主要收入增量来源。2026H1公司实现门诊量1001.95万人次,同比增长8.34%;手术量88.87万例,同比增长1.11%。分业务看,屈光项目收入49.09亿元(+6.3%)、视光服务项目收入28.90亿元(+6.3%),两者仍是公司收入增长的核心驱动;白内障项目收入17.85亿元(+0.3%)、眼前段项目10.65亿元(+3.4%)、眼后段项目7.98亿元(+1.6%),严肃医疗项目整体处于低个位数增长。网络端继续下沉加密,截至6月末公司拥有境内医院390家、门诊部/诊所281家,基层网点继续增加;海外已布局185家眼科中心及诊所。26H1公告巴西眼科医疗服务集团控股权收购事项,国际化布局进一步向南美洲延伸。

  毛利率有所承压,期间费用显著优化。2026H1公司毛利率46.1%,同比下降2.4pp,各主要业务毛利率均有所回落。成本端除业务规模扩张带来的医疗耗材及人工成本增加外,医疗设备维保维修费由费用端调整计入营业成本对毛利率亦形成一定口径影响。销售、管理、研发费用率分别为8.9%、11.0%、1.0%,同比下降0.2、2.6、0.3pp;其中管理费用下降既得益于费用控制和组织优化,也受到维保费用重分类及部分股份支付费用冲回影响。财务费用率升至1.36%,同比增加0.94pp,主要受汇率波动带来的汇兑损益影响。投资建议:公司作为全球规模领先的眼科连锁医疗集团,国内“1+8+N”分级连锁网络持续深化。考虑到白内障等严肃医疗项目价格端仍承受压力以及补缴税款的一次性影响,下调2026-2028年盈利预测。预计2026-2028年营业收入242.90/267.85/294.72亿元(原为248.54/274.22/301.87亿元),同比增速8.7%/10.3%/10.0%;预计2026-2028年归母净利润30.42/42.91/49.75亿元(原为38.20/44.37/51.39亿元),同比增速-6.1%/+41.1%/+15.9%。维持“优于大市”评级。

  风险提示:消费复苏不达预期、医疗事故风险、市场竞争加剧风险。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 7
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
国信证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3