2025中国医药研发创新与营销创新峰会
营收保持增长,智能化与全球化持续推进

营收保持增长,智能化与全球化持续推进

研报

营收保持增长,智能化与全球化持续推进

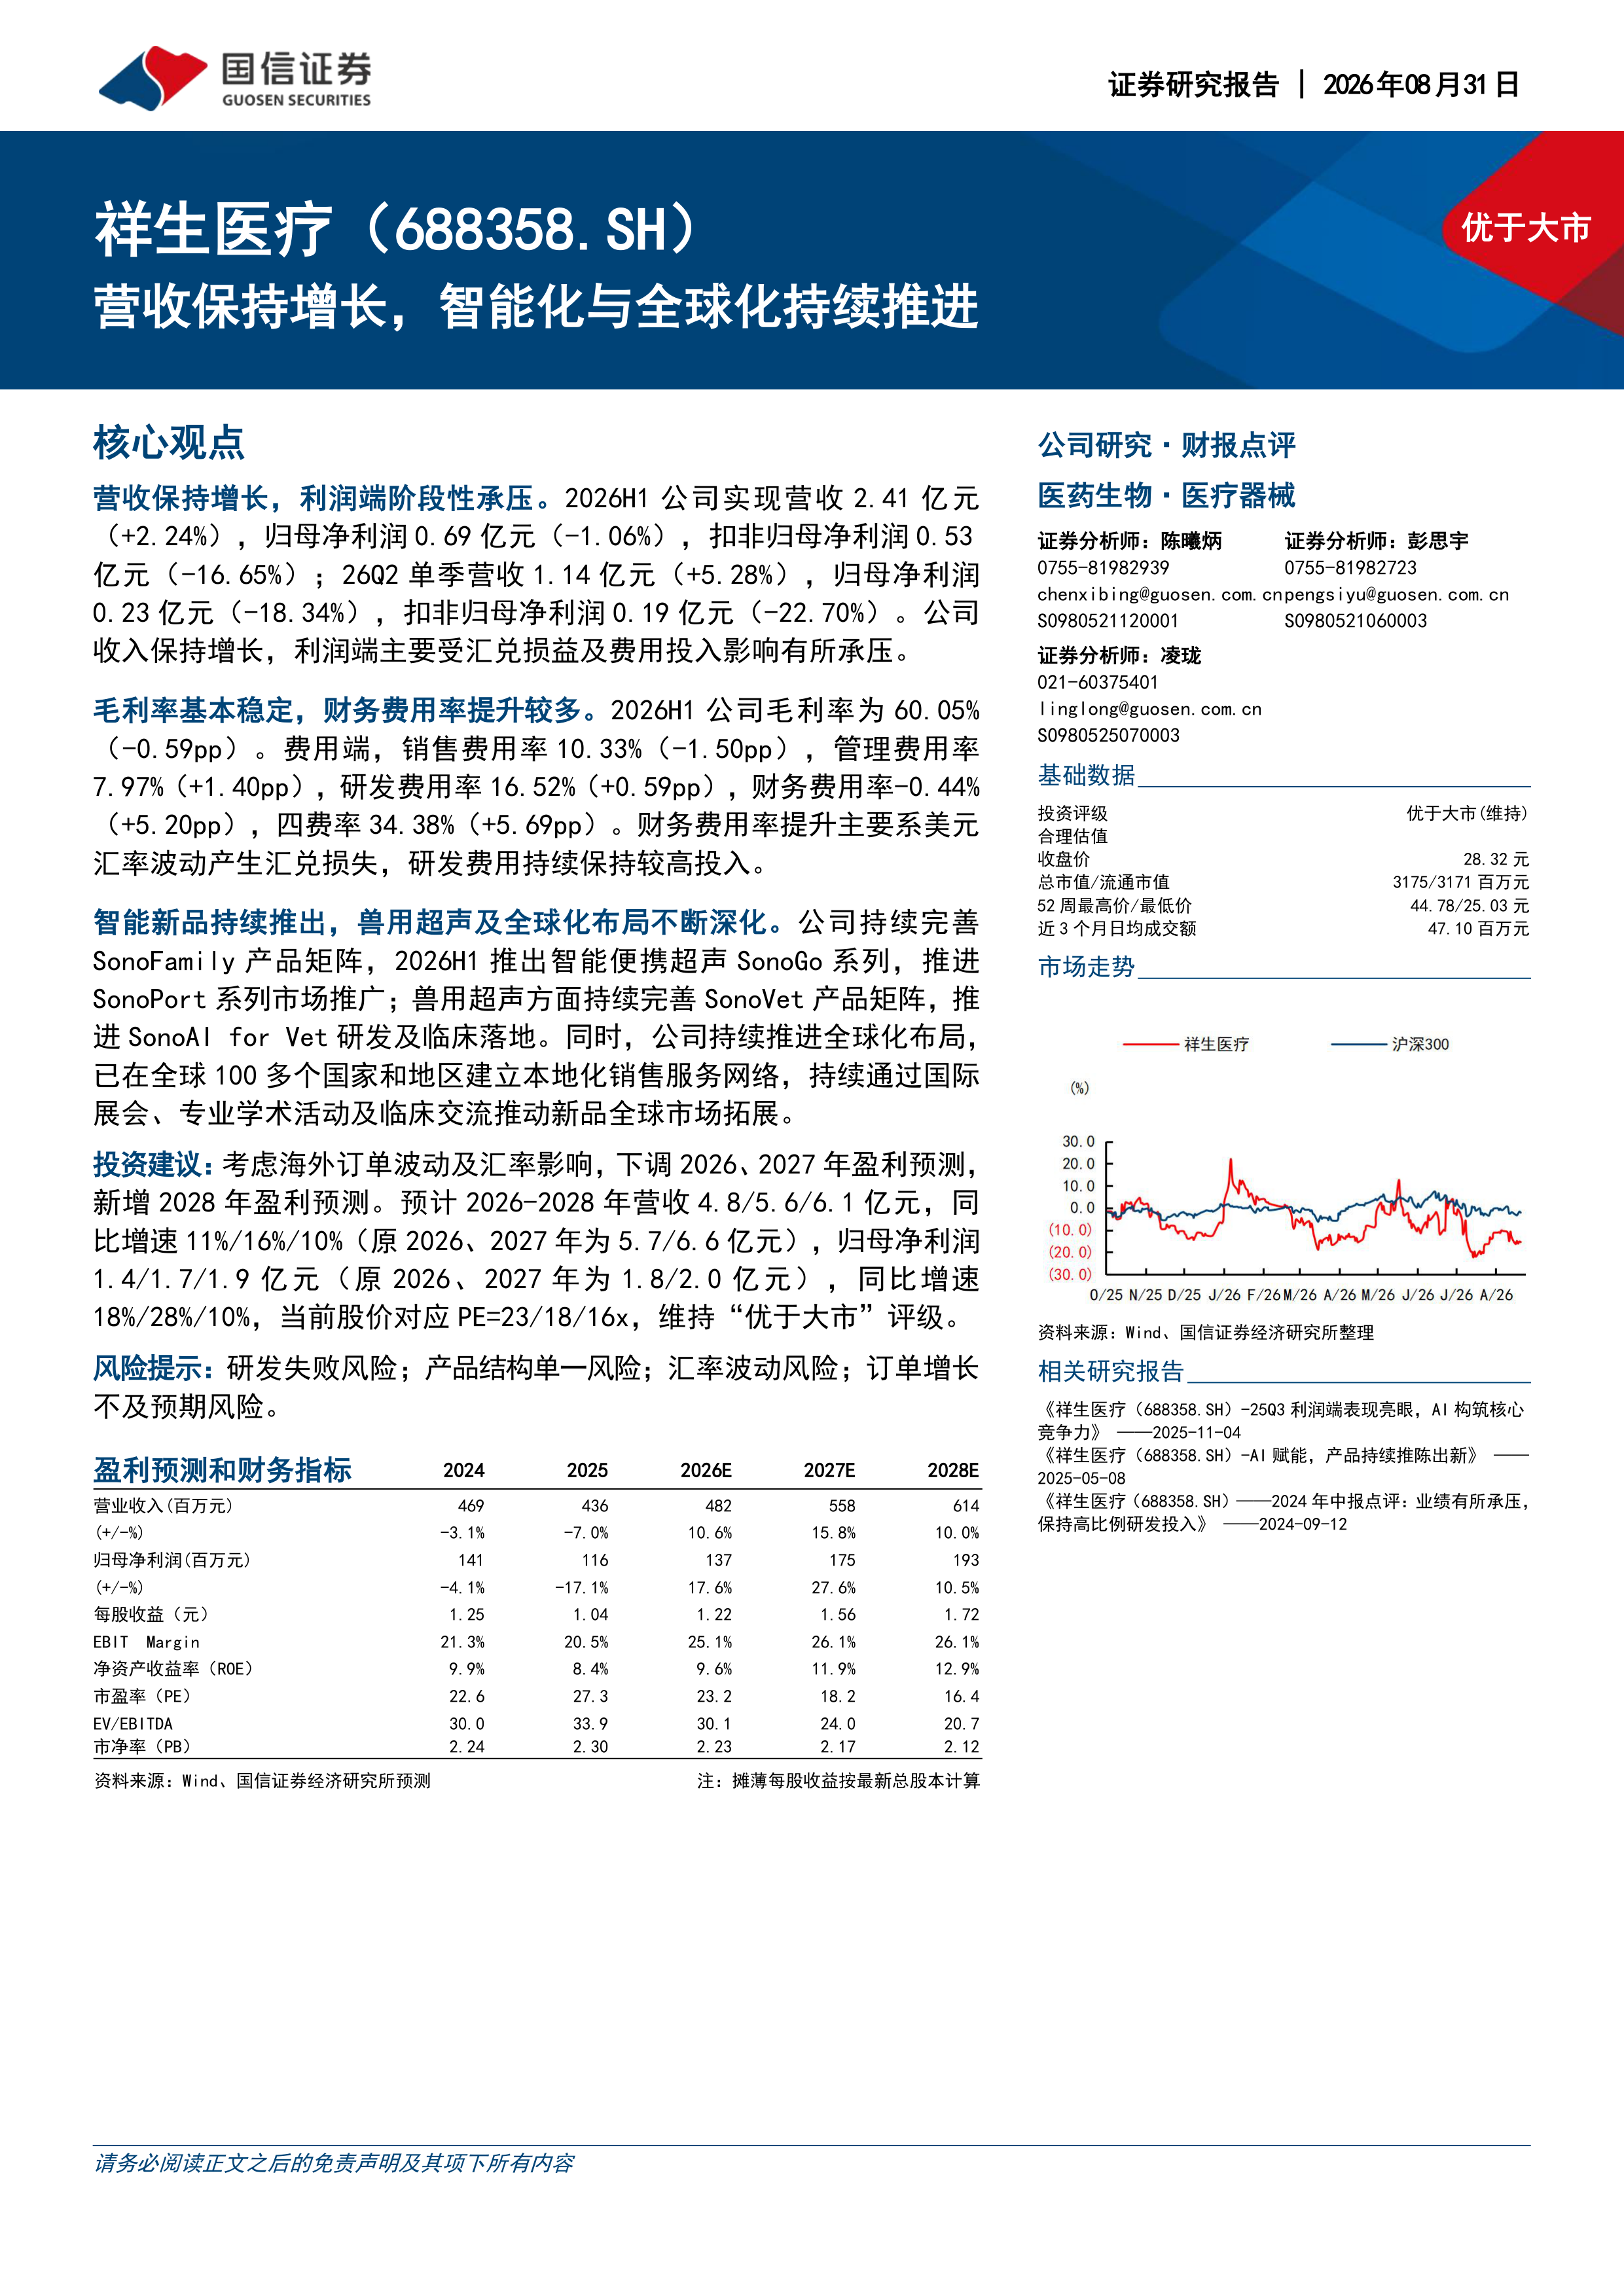
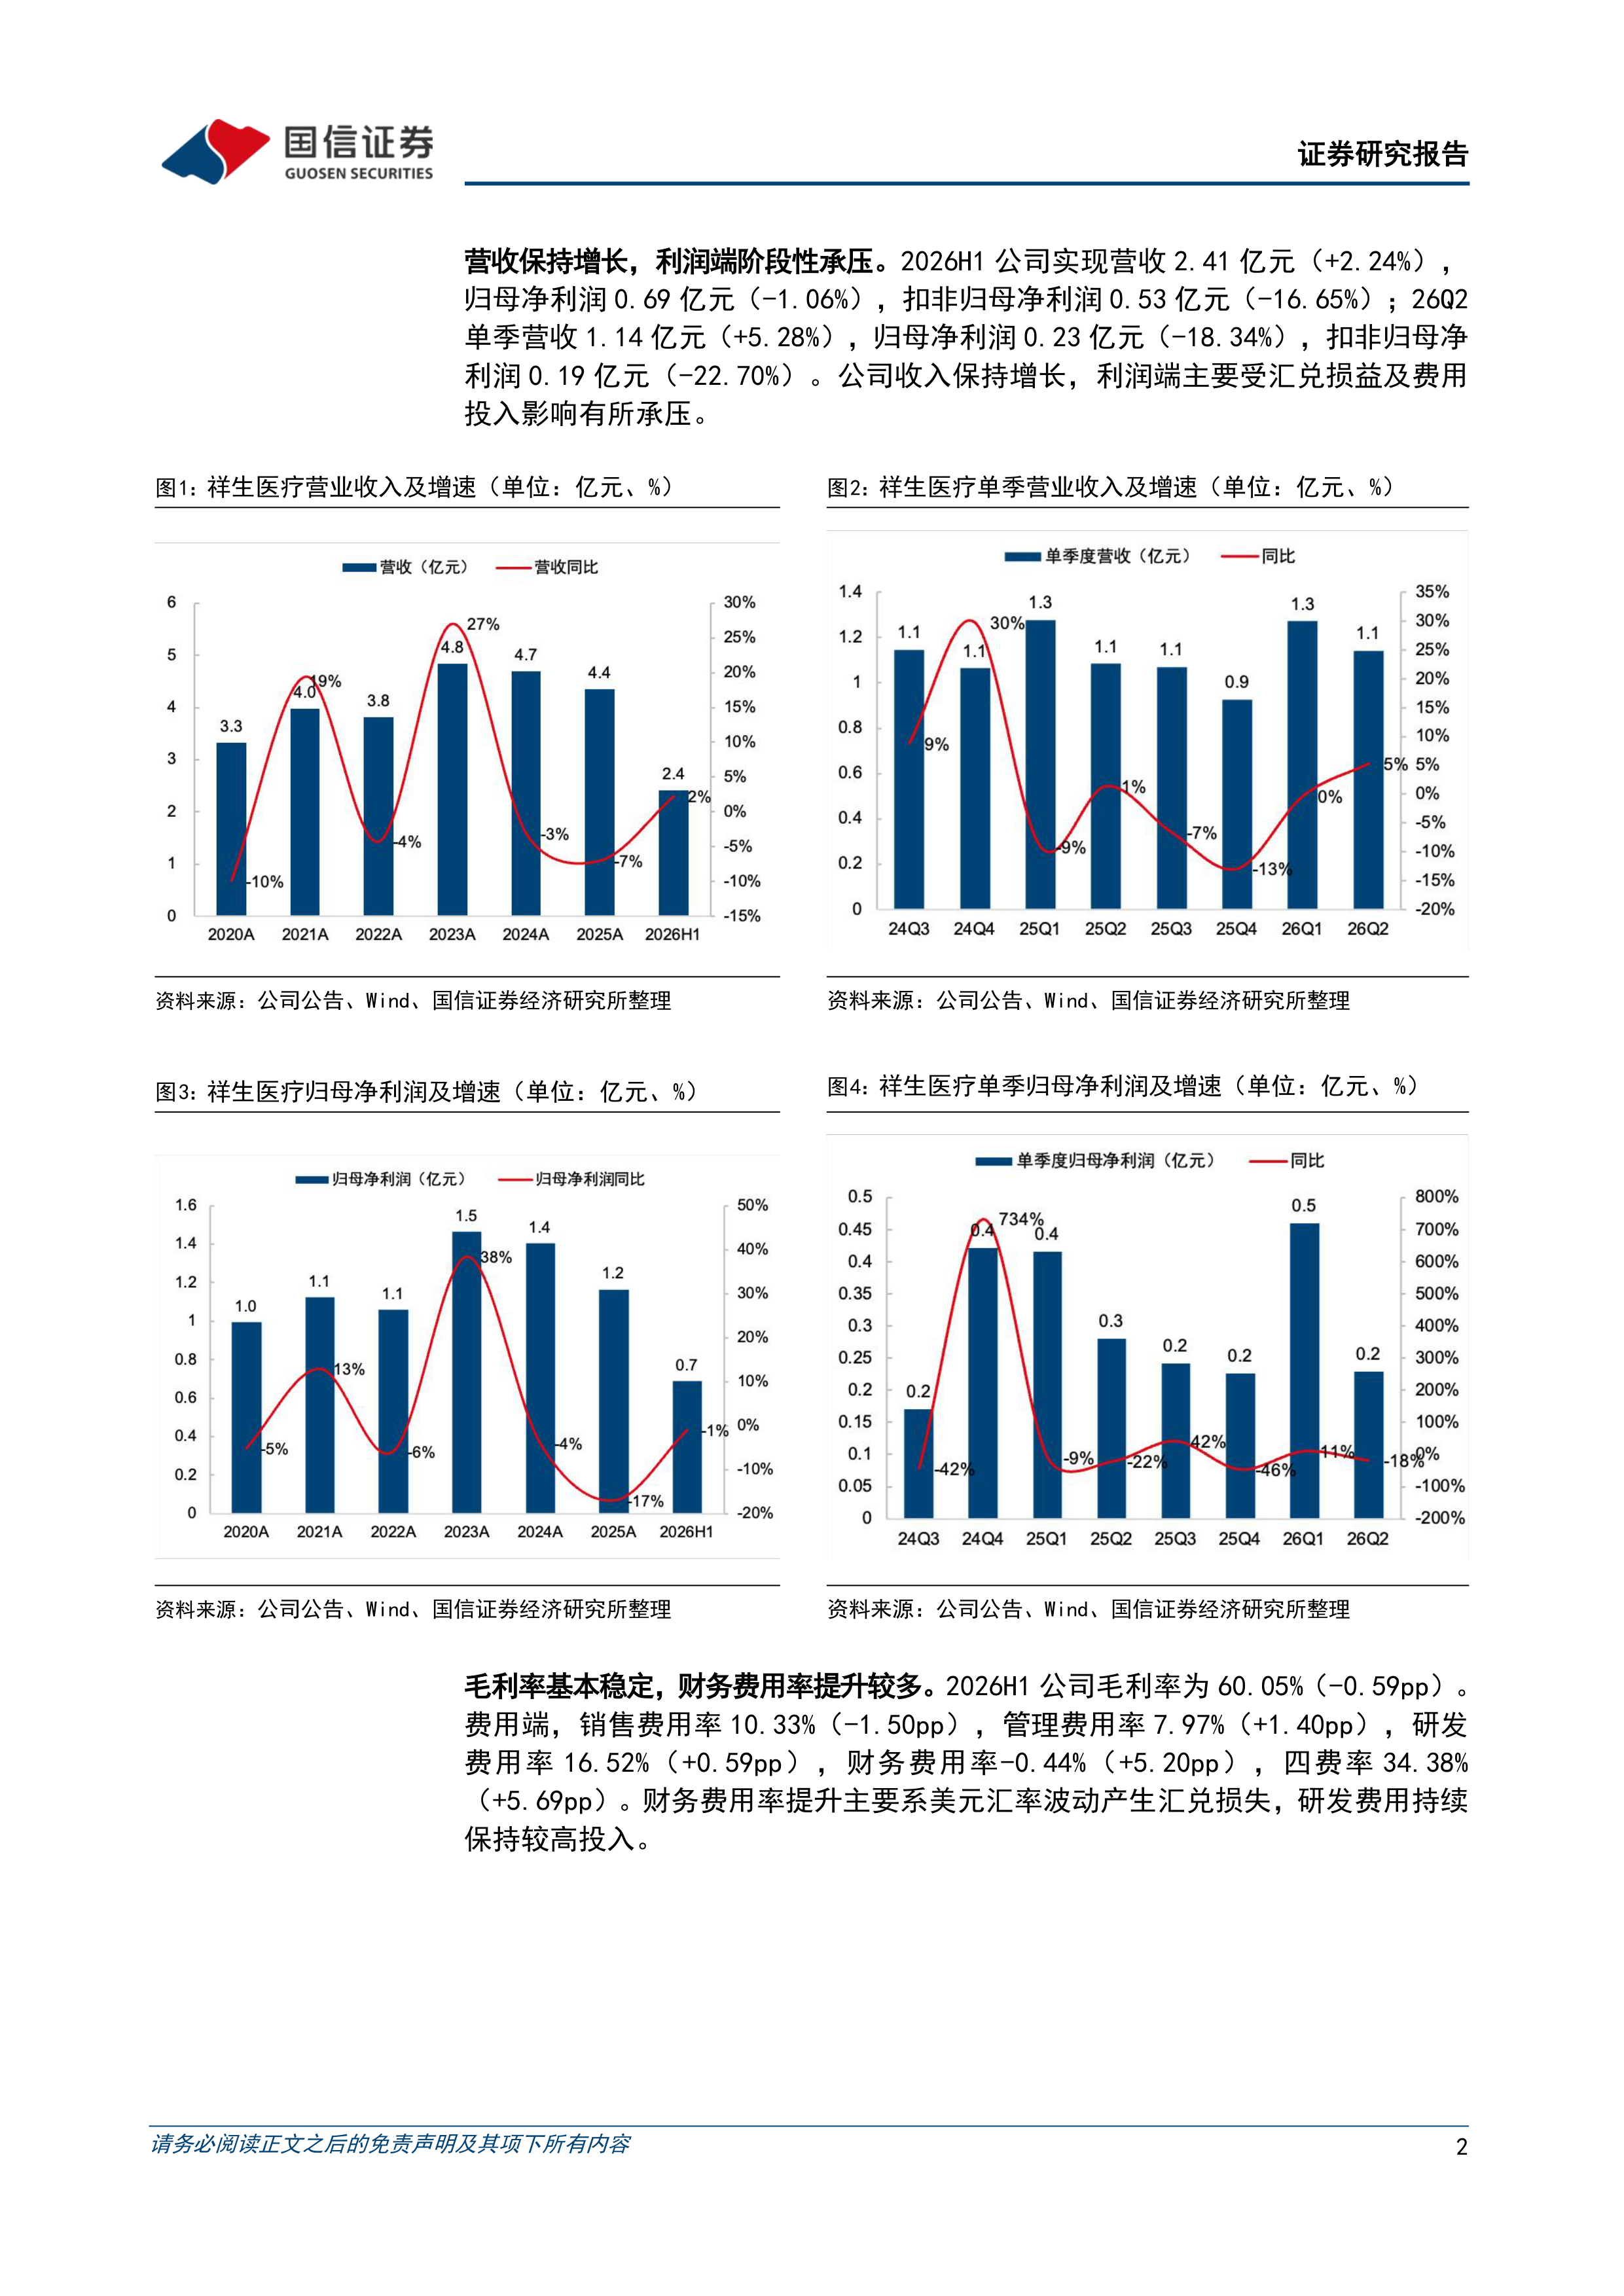
  祥生医疗(688358)   核心观点   营收保持增长,利润端阶段性承压。2026H1公司实现营收2.41亿元(+2.24%),归母净利润0.69亿元(-1.06%),扣非归母净利润0.53亿元(-16.65%);26Q2单季营收1.14亿元(+5.28%),归母净利润0.23亿元(-18.34%),扣非归母净利润0.19亿元(-22.70%)。公司收入保持增长,利润端主要受汇兑损益及费用投入影响有所承压。   毛利率基本稳定,财务费用率提升较多。2026H1公司毛利率为60.05%(-0.59pp)。费用端,销售费用率10.33%(-1.50pp),管理费用率7.97%(+1.40pp),研发费用率16.52%(+0.59pp),财务费用率-0.44%(+5.20pp),四费率34.38%(+5.69pp)。财务费用率提升主要系美元汇率波动产生汇兑损失,研发费用持续保持较高投入。   智能新品持续推出,兽用超声及全球化布局不断深化。公司持续完善SonoFamily产品矩阵,2026H1推出智能便携超声SonoGo系列,推进SonoPort系列市场推广;兽用超声方面持续完善SonoVet产品矩阵,推进SonoAI for Vet研发及临床落地。同时,公司持续推进全球化布局,已在全球100多个国家和地区建立本地化销售服务网络,持续通过国际展会、专业学术活动及临床交流推动新品全球市场拓展。   投资建议:考虑海外订单波动及汇率影响,下调2026、2027年盈利预测,新增2028年盈利预测。预计2026-2028年营收4.8/5.6/6.1亿元,同比增速11%/16%/10%(原2026、2027年为5.7/6.6亿元),归母净利润1.4/1.7/1.9亿元(原2026、2027年为1.8/2.0亿元),同比增速18%/28%/10%,当前股价对应PE=23/18/16x,维持“优于大市”评级。风险提示:研发失败风险;产品结构单一风险;汇率波动风险;订单增长不及预期风险。
报告专题:
  • 下载次数:

    394 次

  • 发布机构:

    国信证券股份有限公司

  • 发布日期:

    2026-08-31

  • 页数:

    6页

下载全文
定制咨询
报告内容
报告摘要

  祥生医疗(688358)

  核心观点

  营收保持增长,利润端阶段性承压。2026H1公司实现营收2.41亿元(+2.24%),归母净利润0.69亿元(-1.06%),扣非归母净利润0.53亿元(-16.65%);26Q2单季营收1.14亿元(+5.28%),归母净利润0.23亿元(-18.34%),扣非归母净利润0.19亿元(-22.70%)。公司收入保持增长,利润端主要受汇兑损益及费用投入影响有所承压。

  毛利率基本稳定,财务费用率提升较多。2026H1公司毛利率为60.05%(-0.59pp)。费用端,销售费用率10.33%(-1.50pp),管理费用率7.97%(+1.40pp),研发费用率16.52%(+0.59pp),财务费用率-0.44%(+5.20pp),四费率34.38%(+5.69pp)。财务费用率提升主要系美元汇率波动产生汇兑损失,研发费用持续保持较高投入。

  智能新品持续推出,兽用超声及全球化布局不断深化。公司持续完善SonoFamily产品矩阵,2026H1推出智能便携超声SonoGo系列,推进SonoPort系列市场推广;兽用超声方面持续完善SonoVet产品矩阵,推进SonoAI for Vet研发及临床落地。同时,公司持续推进全球化布局,已在全球100多个国家和地区建立本地化销售服务网络,持续通过国际展会、专业学术活动及临床交流推动新品全球市场拓展。

  投资建议:考虑海外订单波动及汇率影响,下调2026、2027年盈利预测,新增2028年盈利预测。预计2026-2028年营收4.8/5.6/6.1亿元,同比增速11%/16%/10%(原2026、2027年为5.7/6.6亿元),归母净利润1.4/1.7/1.9亿元(原2026、2027年为1.8/2.0亿元),同比增速18%/28%/10%,当前股价对应PE=23/18/16x,维持“优于大市”评级。风险提示:研发失败风险;产品结构单一风险;汇率波动风险;订单增长不及预期风险。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 6
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
国信证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3