-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

电生理PFA放量,国际拓展管线并进
下载次数:
2874 次
发布机构:
国金证券股份有限公司
发布日期:
2026-08-20
页数:
4页
惠泰医疗(688617)
业绩简评
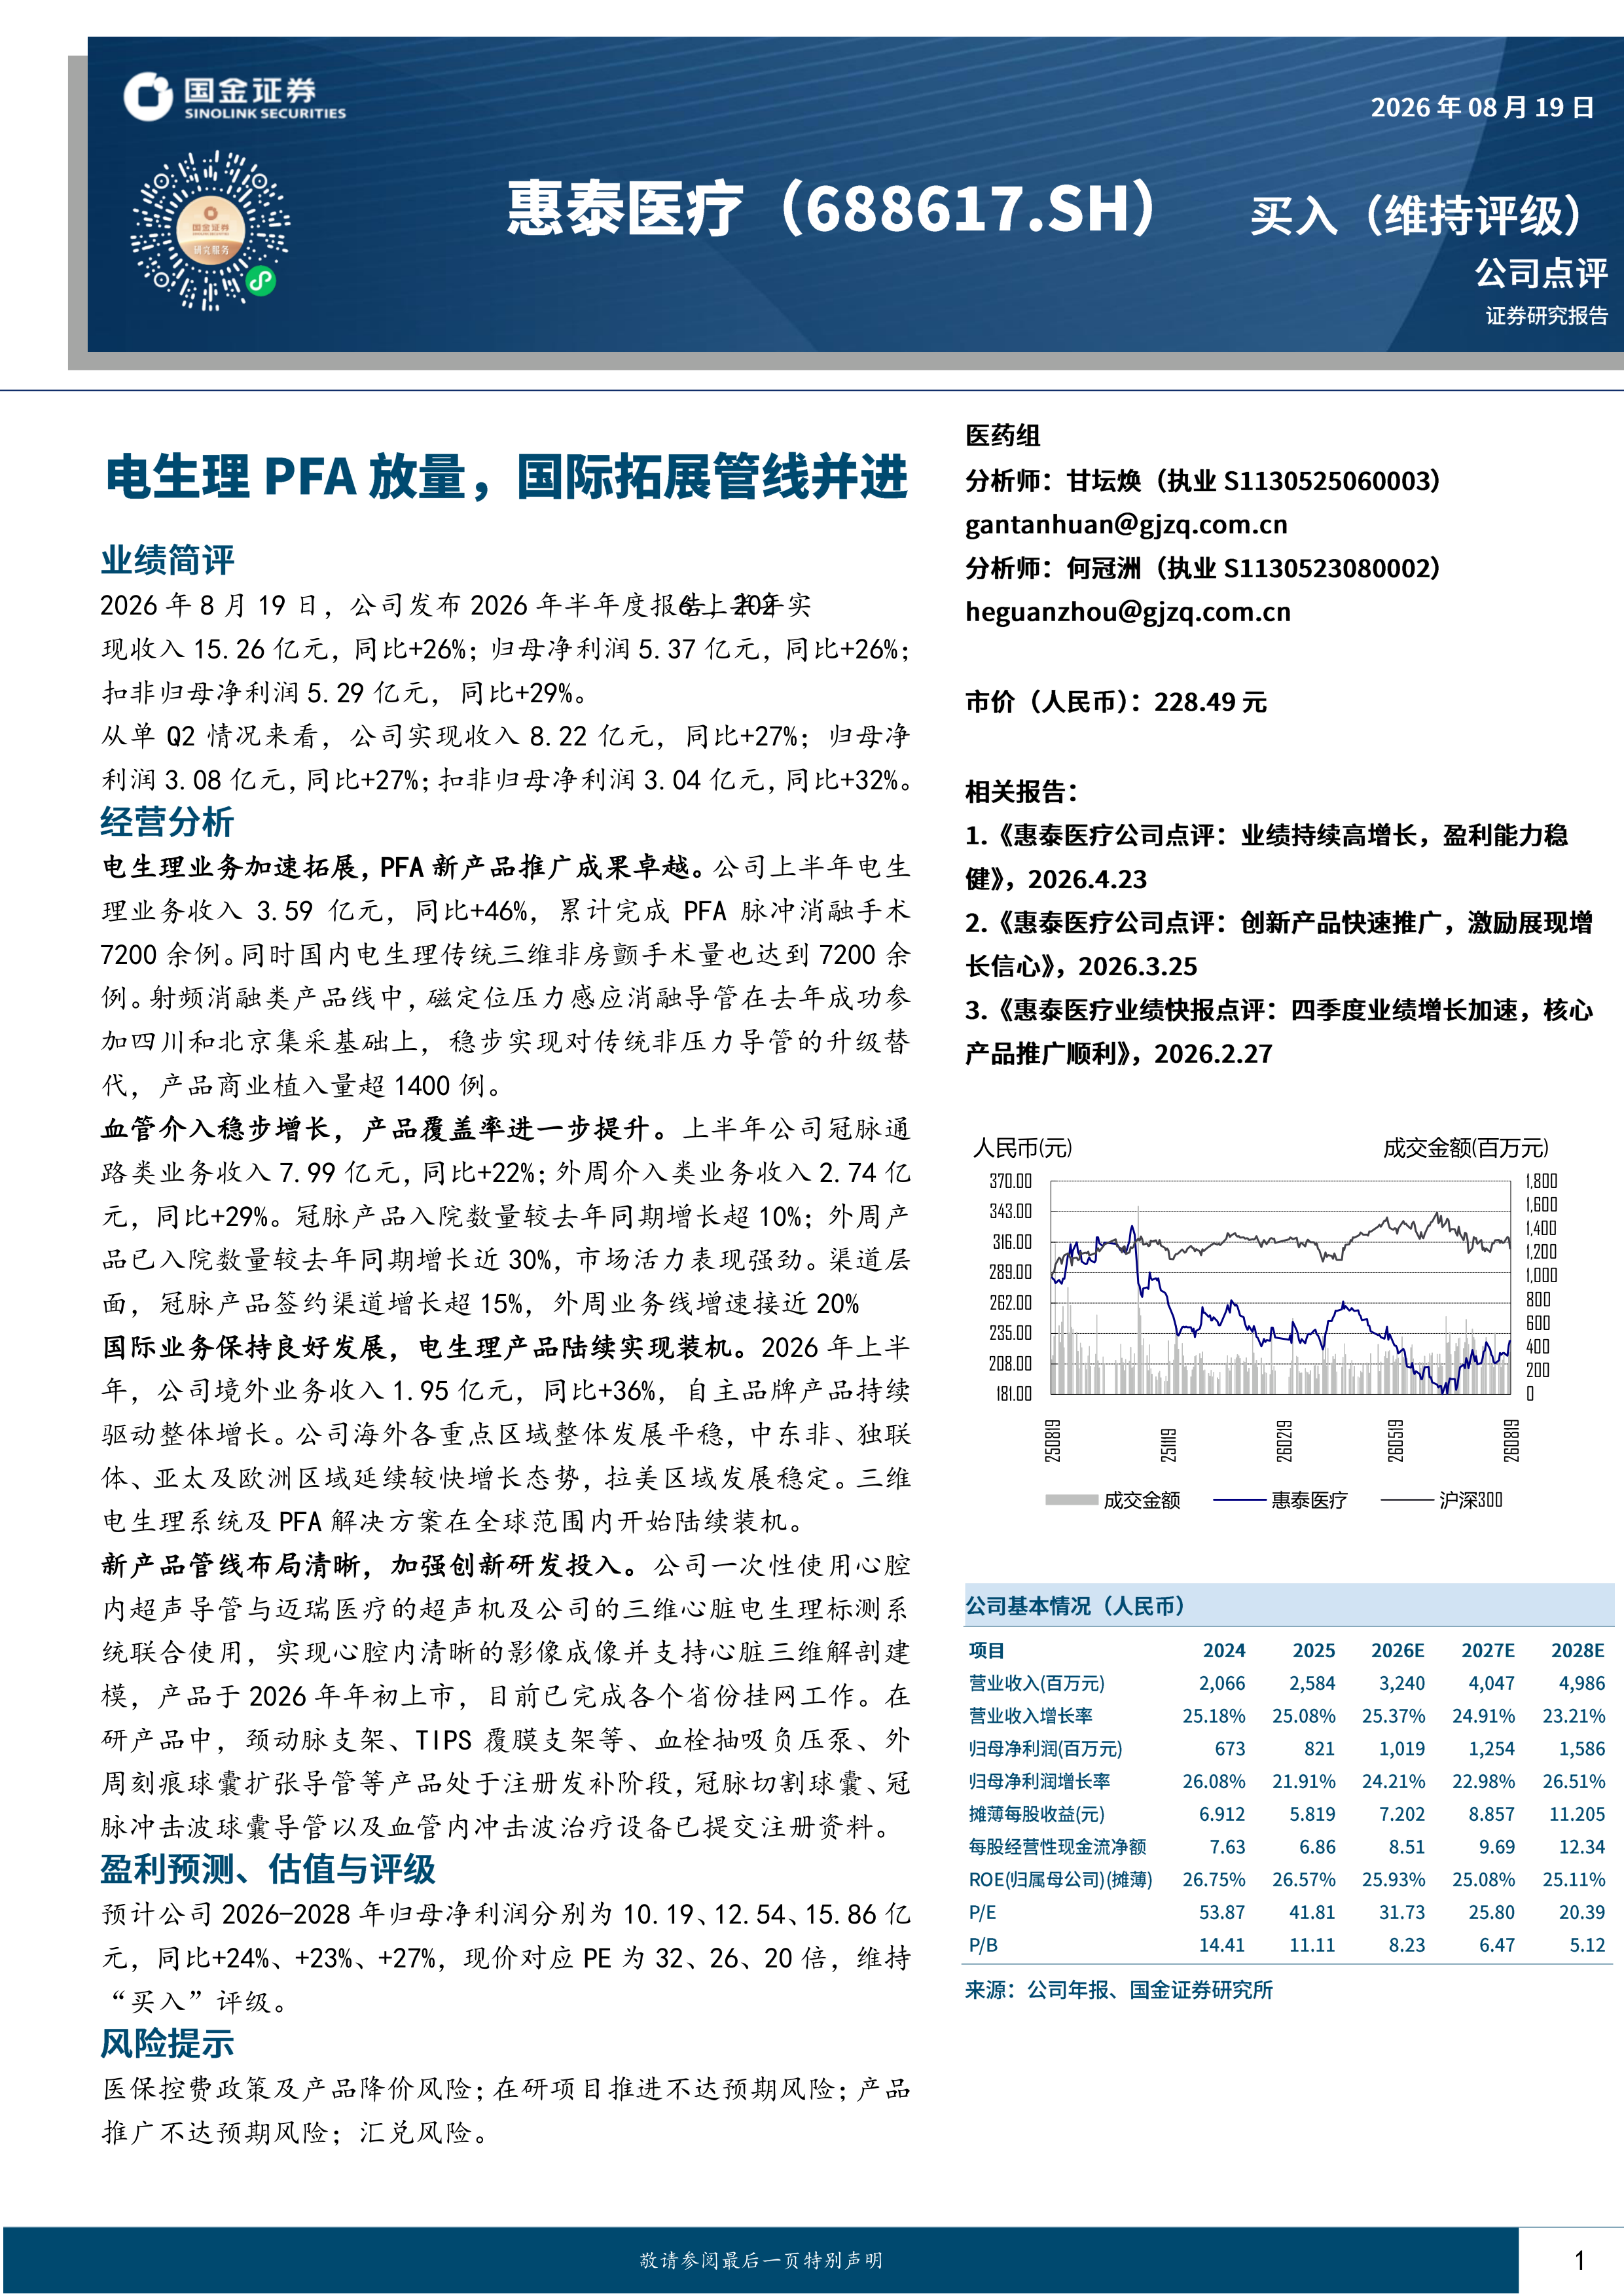
2026年8月19日,公司发布2026年半年度报告,2026上半年实现收入15.26亿元,同比+26%;归母净利润5.37亿元,同比+26%;扣非归母净利润5.29亿元,同比+29%。
从单Q2情况来看,公司实现收入8.22亿元,同比+27%;归母净利润3.08亿元,同比+27%;扣非归母净利润3.04亿元,同比+32%。
经营分析
电生理业务加速拓展,PFA新产品推广成果卓越。公司上半年电生理业务收入3.59亿元,同比+46%,累计完成PFA脉冲消融手术7200余例。同时国内电生理传统三维非房颤手术量也达到7200余例。射频消融类产品线中,磁定位压力感应消融导管在去年成功参加四川和北京集采基础上,稳步实现对传统非压力导管的升级替代,产品商业植入量超1400例。
血管介入稳步增长,产品覆盖率进一步提升。上半年公司冠脉通路类业务收入7.99亿元,同比+22%;外周介入类业务收入2.74亿元,同比+29%。冠脉产品入院数量较去年同期增长超10%;外周产品已入院数量较去年同期增长近30%,市场活力表现强劲。渠道层面,冠脉产品签约渠道增长超15%,外周业务线增速接近20%
国际业务保持良好发展,电生理产品陆续实现装机。2026年上半年,公司境外业务收入1.95亿元,同比+36%,自主品牌产品持续驱动整体增长。公司海外各重点区域整体发展平稳,中东非、独联体、亚太及欧洲区域延续较快增长态势,拉美区域发展稳定。三维电生理系统及PFA解决方案在全球范围内开始陆续装机。
新产品管线布局清晰,加强创新研发投入。公司一次性使用心腔内超声导管与迈瑞医疗的超声机及公司的三维心脏电生理标测系统联合使用,实现心腔内清晰的影像成像并支持心脏三维解剖建模,产品于2026年年初上市,目前已完成各个省份挂网工作。在研产品中,颈动脉支架、TIPS覆膜支架等、血栓抽吸负压泵、外周刻痕球囊扩张导管等产品处于注册发补阶段,冠脉切割球囊、冠脉冲击波球囊导管以及血管内冲击波治疗设备已提交注册资料。
盈利预测、估值与评级
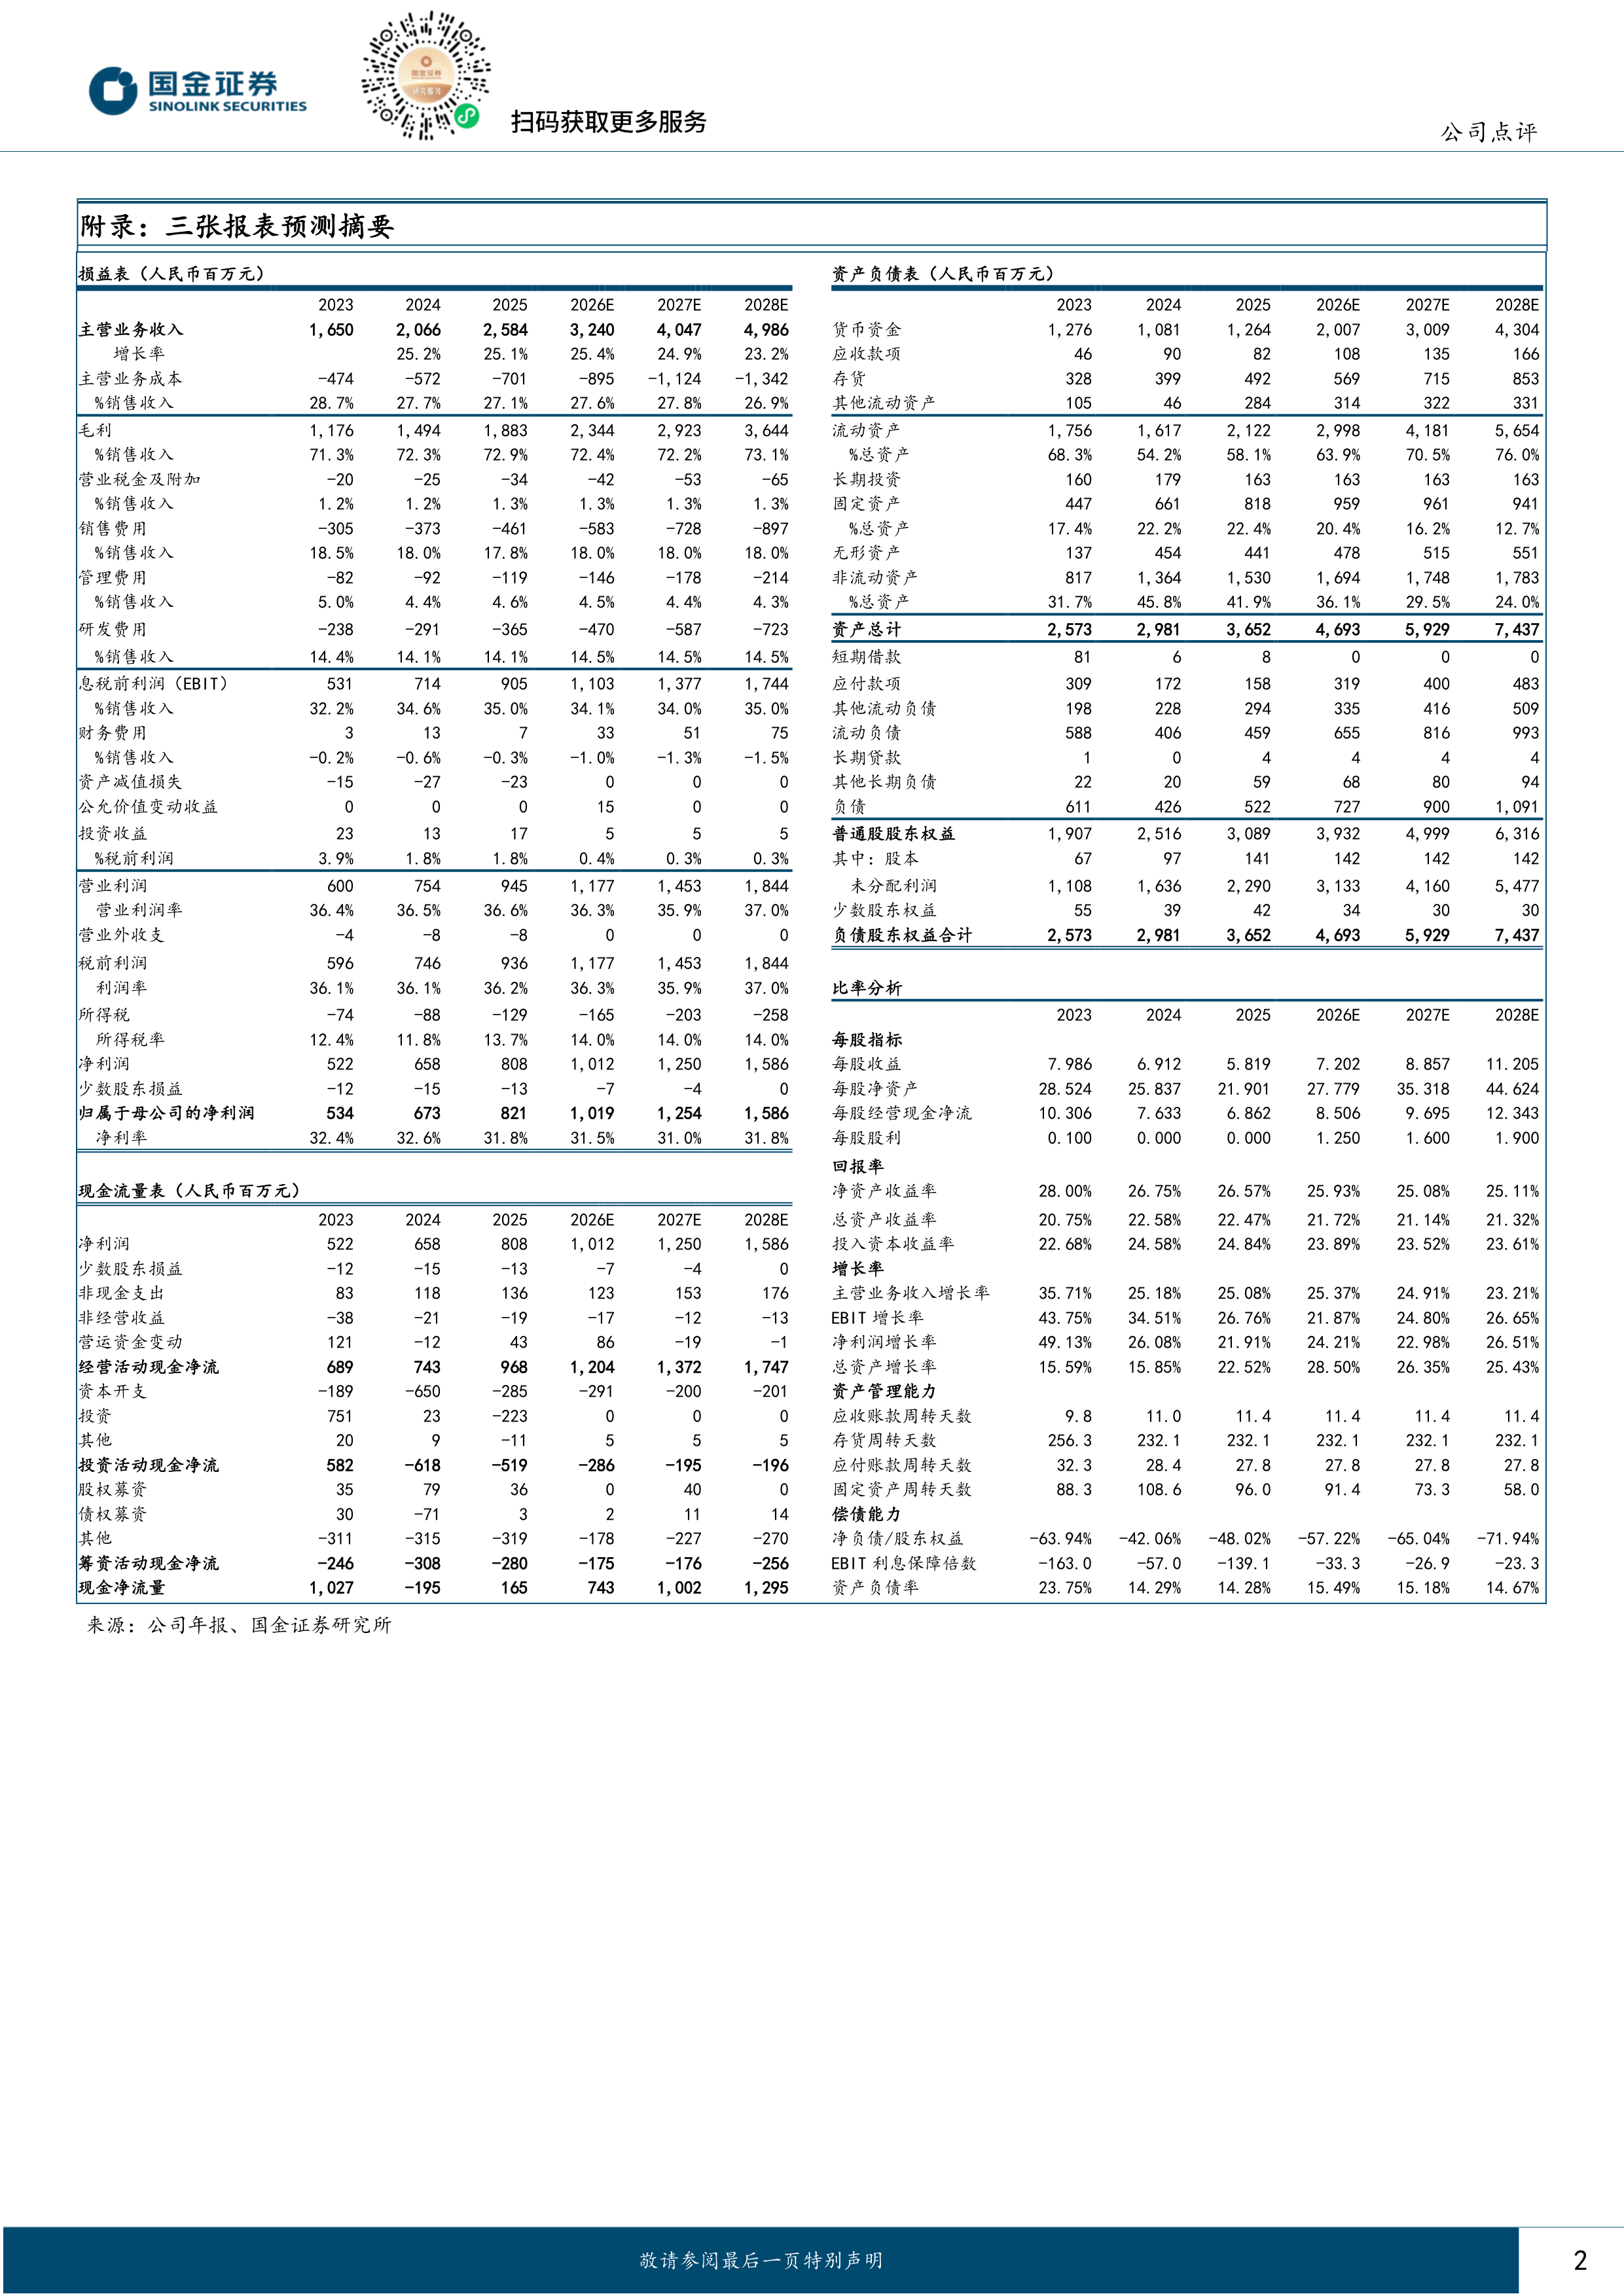
预计公司2026-2028年归母净利润分别为10.19、12.54、15.86亿元,同比+24%、+23%、+27%,现价对应PE为32、26、20倍,维持“买入”评级。
风险提示
医保控费政策及产品降价风险;在研项目推进不达预期风险;产品推广不达预期风险;汇兑风险。
多元模式出海,慢病管线价值凸显
医药健康行业研究:三季报披露窗口期 CXO配置价值凸显
医药行业产业研究周报:微软Quine建生物世界模型;艾博mRNA 78亿美元授权诺华
医药行业产业研究周报:Claude发现酶系统,FDA新规推进动物试验替代方案
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送