惠泰医疗(688617)
事件:8月19日晚,公司发布2026年半年度报告:上半年实现营业收入15.26亿元,同比增长25.75%;归母净利润5.37亿元,同比增长26.38%;扣非净利润5.29亿元,同比增长28.71%;经营性现金流量净额5.49亿元,同比增长23.53%。
其中,2026年第二季度营业收入8.22亿元,同比增长26.60%;归母净利润3.08亿元,同比增长27.22%;扣非净利润3.04亿元,同比增长31.84%。
电生理业务加速放量,PFA成为核心引擎
2026年上半年电生理业务实现收入3.59亿元,同比增长46.06%。脉冲消融(PFA)产品市场推广成效显著,上半年累计完成手术7,200余例。同时,公司国内电生理传统三维非房颤手术仍在加速推进,上半年完成该类手术量亦达7,200余例。公司磁定位压力感应消融导管在去年成功参加四川和北京集采基础上,稳步实现对传统非压力导管的升级替代,上半年产品商业植入量超1,400例。此外,2026年初获批的心腔内超声(ICE)导管与迈瑞超声系统协同,进一步强化了房颤手术解决方案的竞争力。
血管介入类产品稳健增长,集采推动份额提升
公司依托精准数据分析及重点攻坚,公司血管介入类产品的覆盖率及入院渗透率进一步提升。冠脉通路业务作为基本盘,2026年上半年实现收入7.99亿元,同比增长22.14%;外周介入业务实现收入2.75亿元,同比增长29.24%。公司凭借产品组合和成本优势,在集采背景下持续扩大市场覆盖,上半年冠脉和外周产品入院医院数量分别同比增长超过10%和近30%。
国际化进程有望加速,迈瑞赋能效果显现
2026年上半年,公司国际业务收入1.95亿元,同比增长35.92%,自主品牌产品持续驱动整体增长。公司海外各重点区域整体发展平稳,中东非、独联体、亚太及欧洲区域延续较快增长态势,拉美区域发展稳定;个别国家受采购周期及阶段性订单节奏影响,短期表现存在小幅波动,但整体海外业务发展趋势良好。公司将依托迈瑞医疗在全球渠道、品牌、研发、管理及产业资源等方面的综合优势,深化协同、赋能发展,全面提升核心竞争力与市场地位。
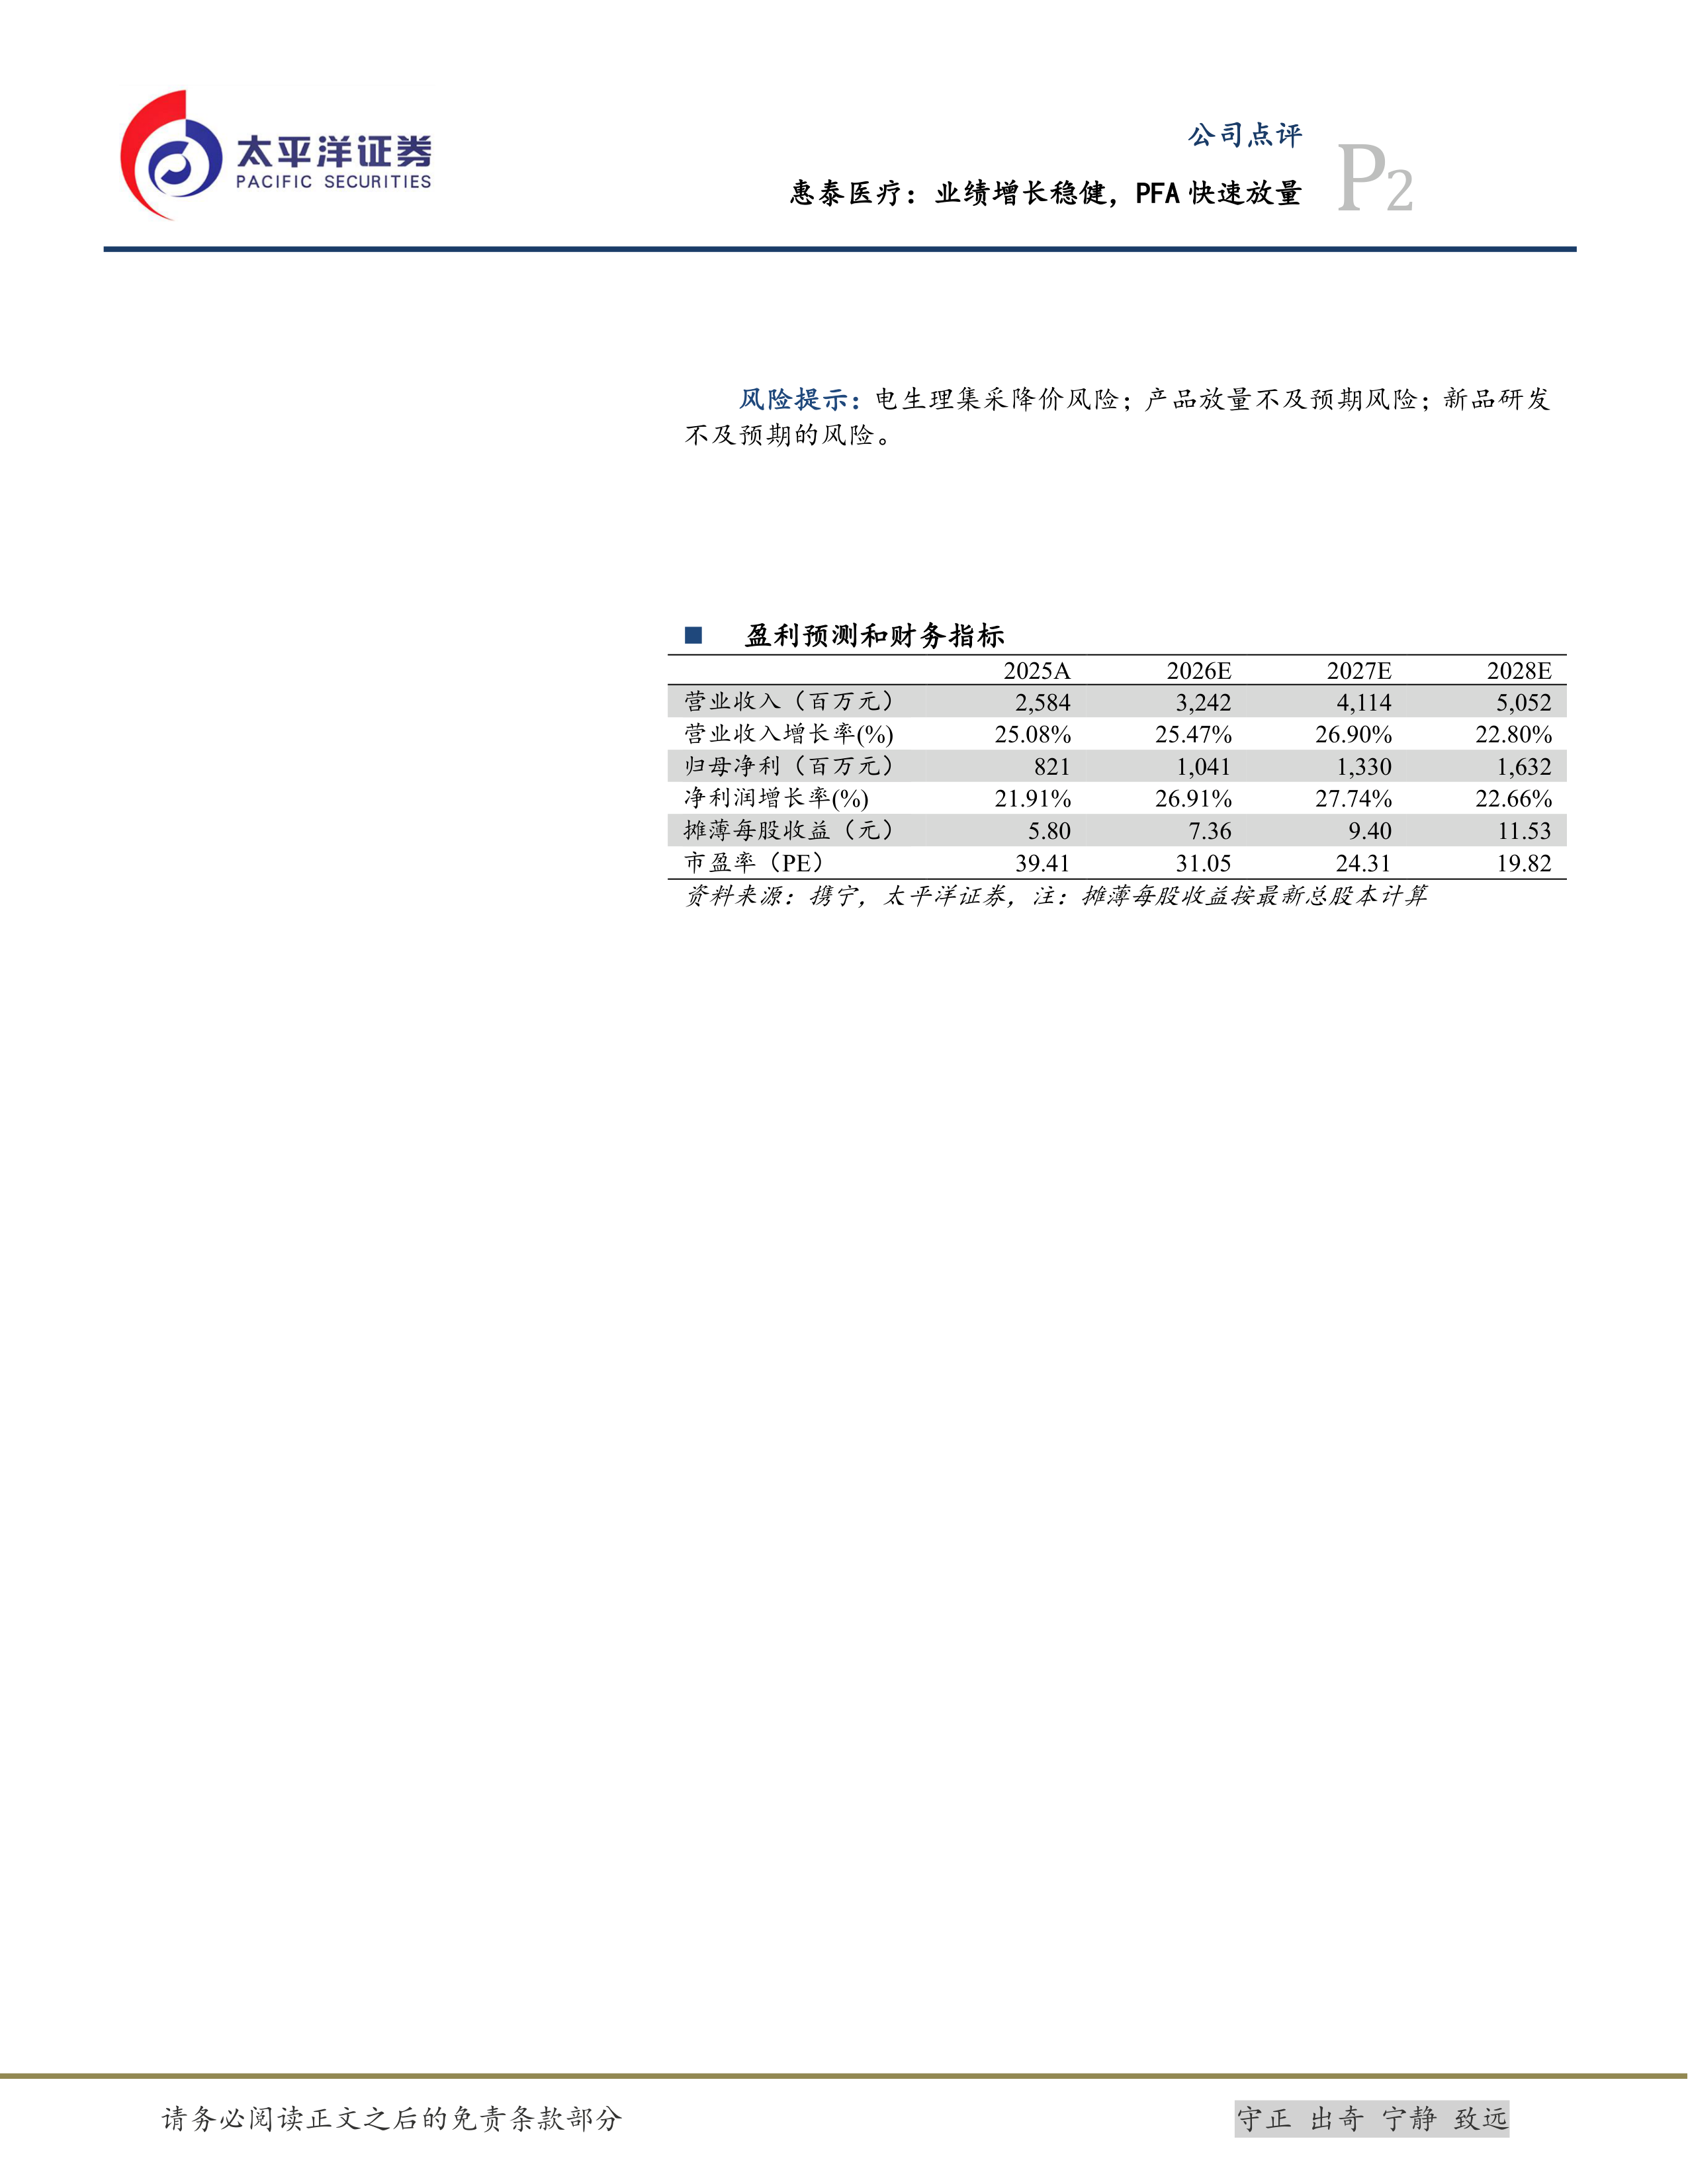
盈利预测及投资评级:我们预计公司2026/2027/2028年营业收入分别为32.42/41.14/50.52亿元,同比增速为25.47%/26.90%/22.80%;归母净利润为10.41/13.30/16.32亿元,同比增速为26.91%/27.74%/22.66%。对应EPS分别为7.36/9.40/11.53元,对应当前股价PE分别为31/24/20倍,维持“买入”评级。
风险提示:电生理集采降价风险;产品放量不及预期风险;新品研发不及预期的风险。





 微信扫一扫-立即使用