重药控股(000950)
投资要点
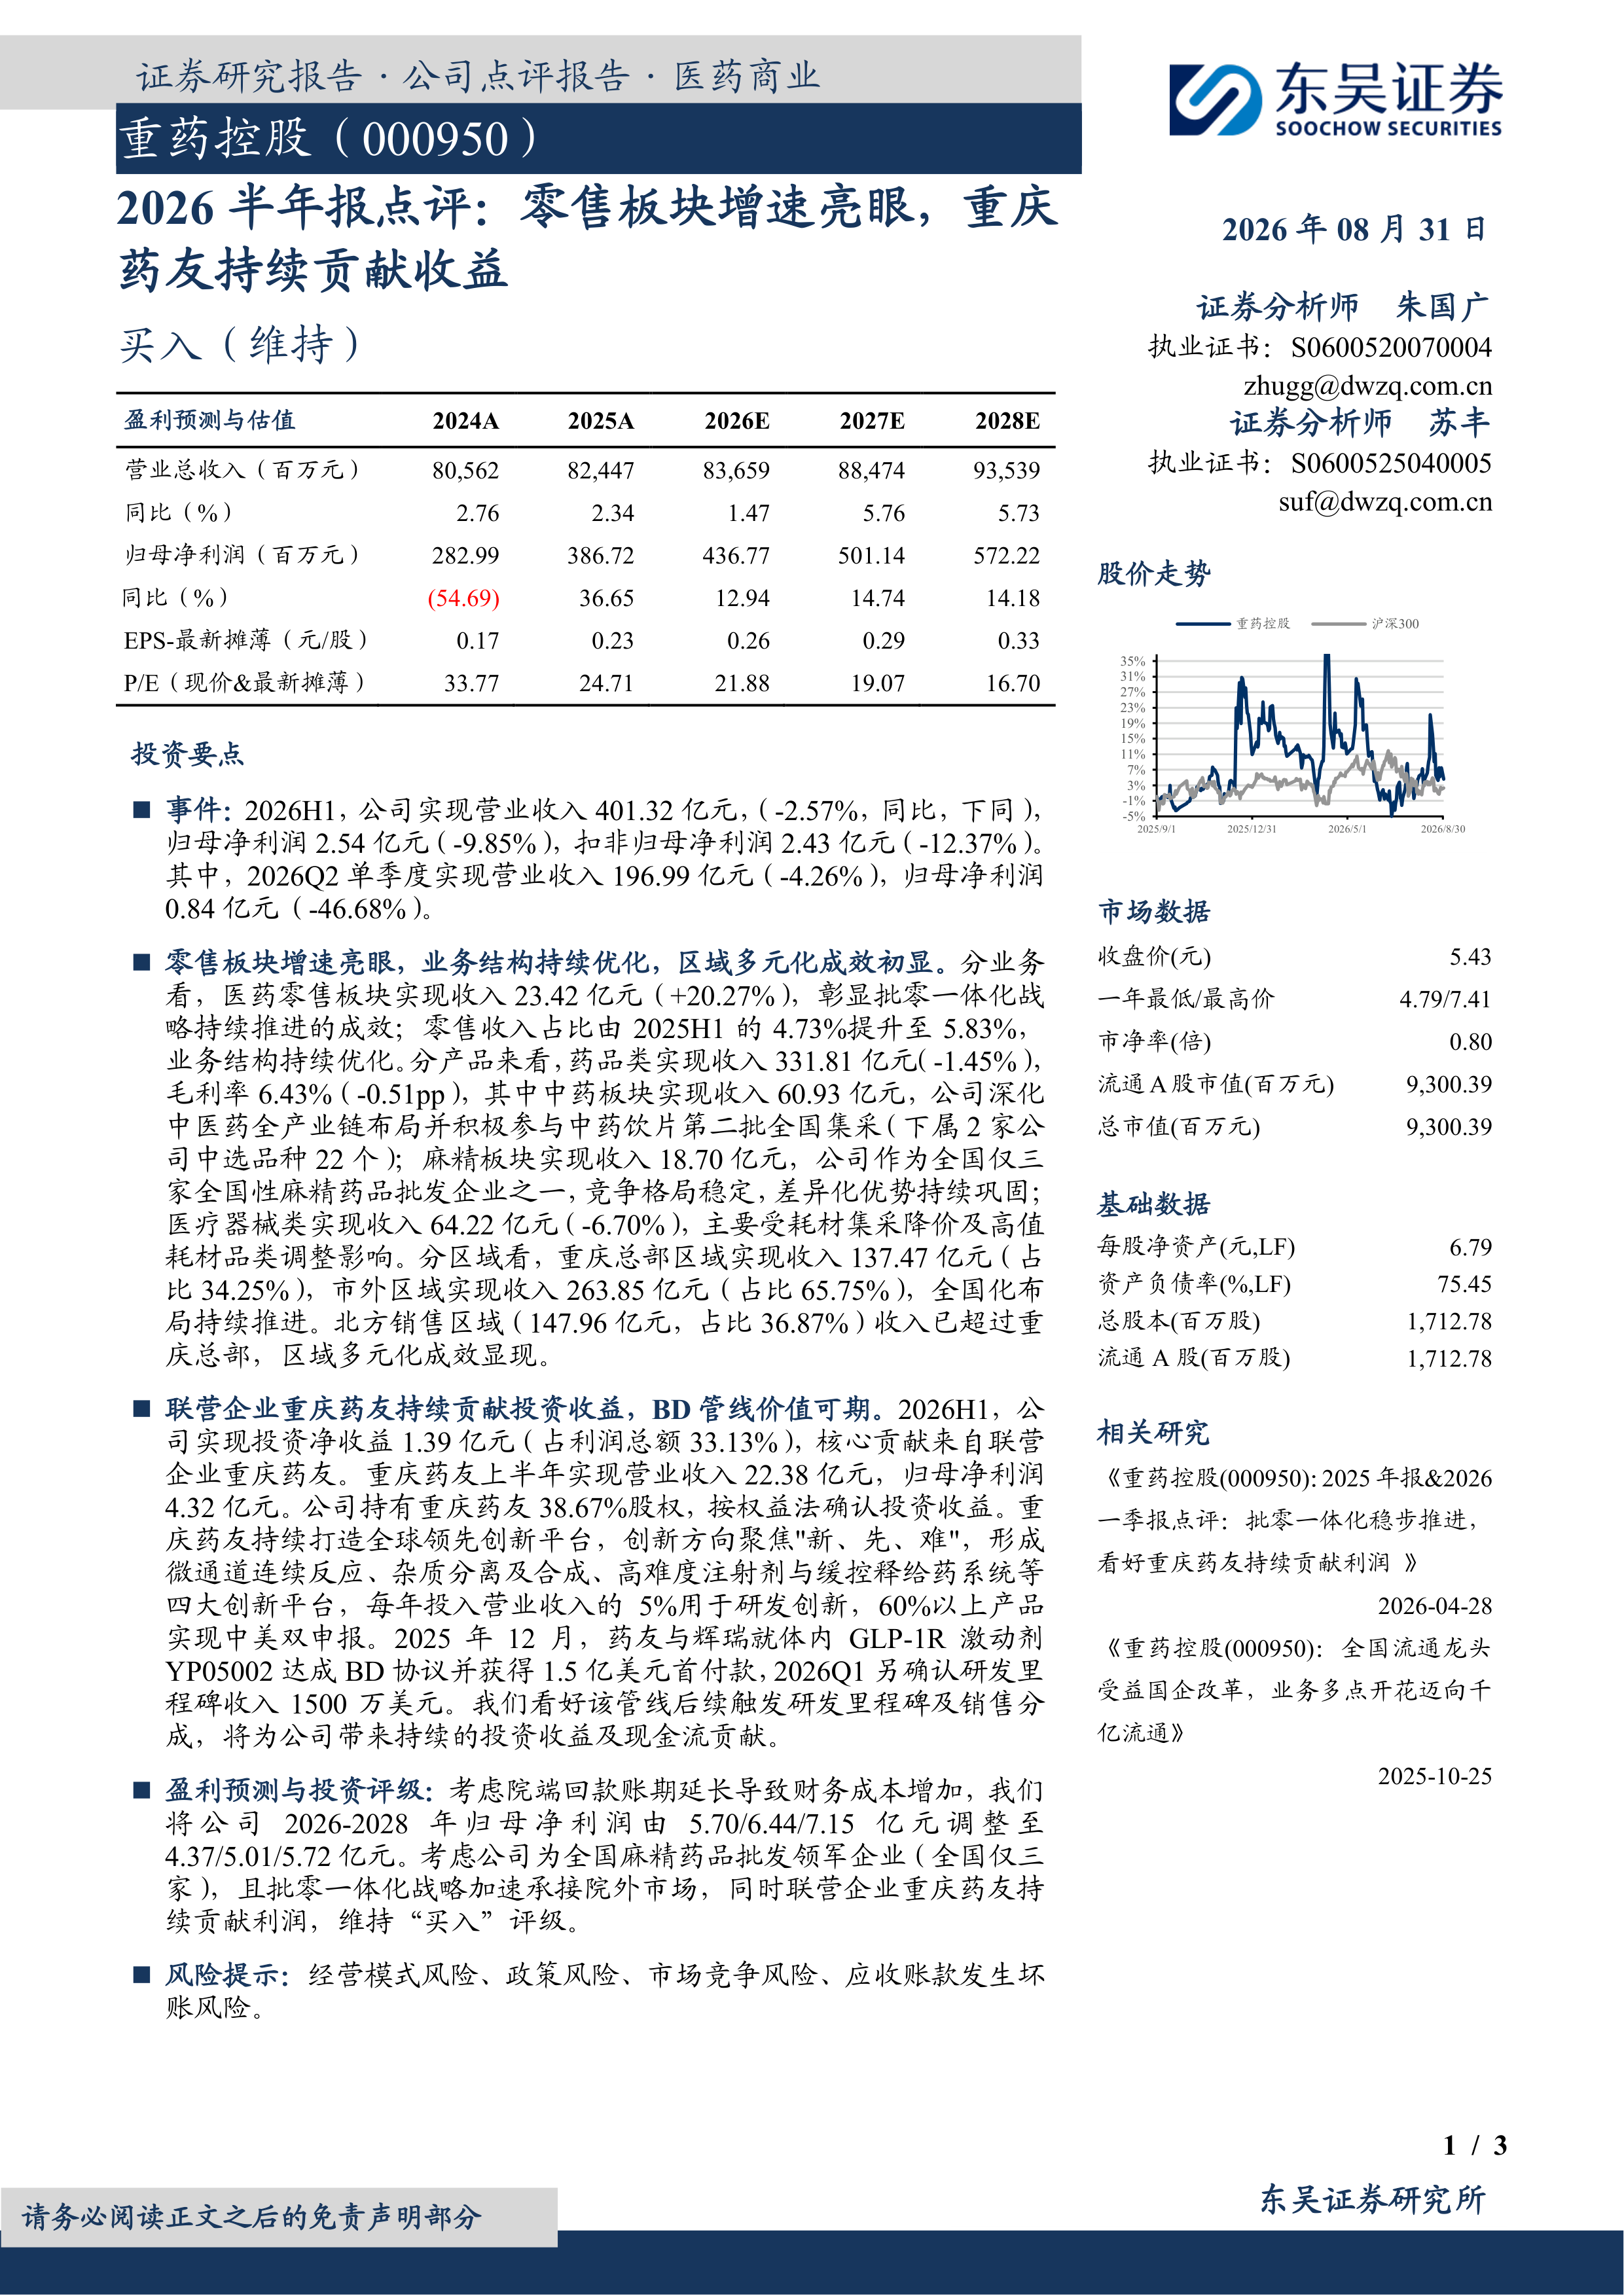
事件:2026H1,公司实现营业收入401.32亿元,(-2.57%,同比,下同),归母净利润2.54亿元(-9.85%),扣非归母净利润2.43亿元(-12.37%)。其中,2026Q2单季度实现营业收入196.99亿元(-4.26%),归母净利润0.84亿元(-46.68%)。
零售板块增速亮眼,业务结构持续优化,区域多元化成效初显。分业务看,医药零售板块实现收入23.42亿元(+20.27%),彰显批零一体化战略持续推进的成效;零售收入占比由2025H1的4.73%提升至5.83%,业务结构持续优化。分产品来看,药品类实现收入331.81亿元(-1.45%),毛利率6.43%(-0.51pp),其中中药板块实现收入60.93亿元,公司深化中医药全产业链布局并积极参与中药饮片第二批全国集采(下属2家公司中选品种22个);麻精板块实现收入18.70亿元,公司作为全国仅三家全国性麻精药品批发企业之一,竞争格局稳定,差异化优势持续巩固;医疗器械类实现收入64.22亿元(-6.70%),主要受耗材集采降价及高值耗材品类调整影响。分区域看,重庆总部区域实现收入137.47亿元(占比34.25%),市外区域实现收入263.85亿元(占比65.75%),全国化布局持续推进。北方销售区域(147.96亿元,占比36.87%)收入已超过重庆总部,区域多元化成效显现。
联营企业重庆药友持续贡献投资收益,BD管线价值可期。2026H1,公司实现投资净收益1.39亿元(占利润总额33.13%),核心贡献来自联营企业重庆药友。重庆药友上半年实现营业收入22.38亿元,归母净利润4.32亿元。公司持有重庆药友38.67%股权,按权益法确认投资收益。重庆药友持续打造全球领先创新平台,创新方向聚焦"新、先、难",形成微通道连续反应、杂质分离及合成、高难度注射剂与缓控释给药系统等四大创新平台,每年投入营业收入的5%用于研发创新,60%以上产品实现中美双申报。2025年12月,药友与辉瑞就体内GLP-1R激动剂YP05002达成BD协议并获得1.5亿美元首付款,2026Q1另确认研发里程碑收入1500万美元。我们看好该管线后续触发研发里程碑及销售分成,将为公司带来持续的投资收益及现金流贡献。
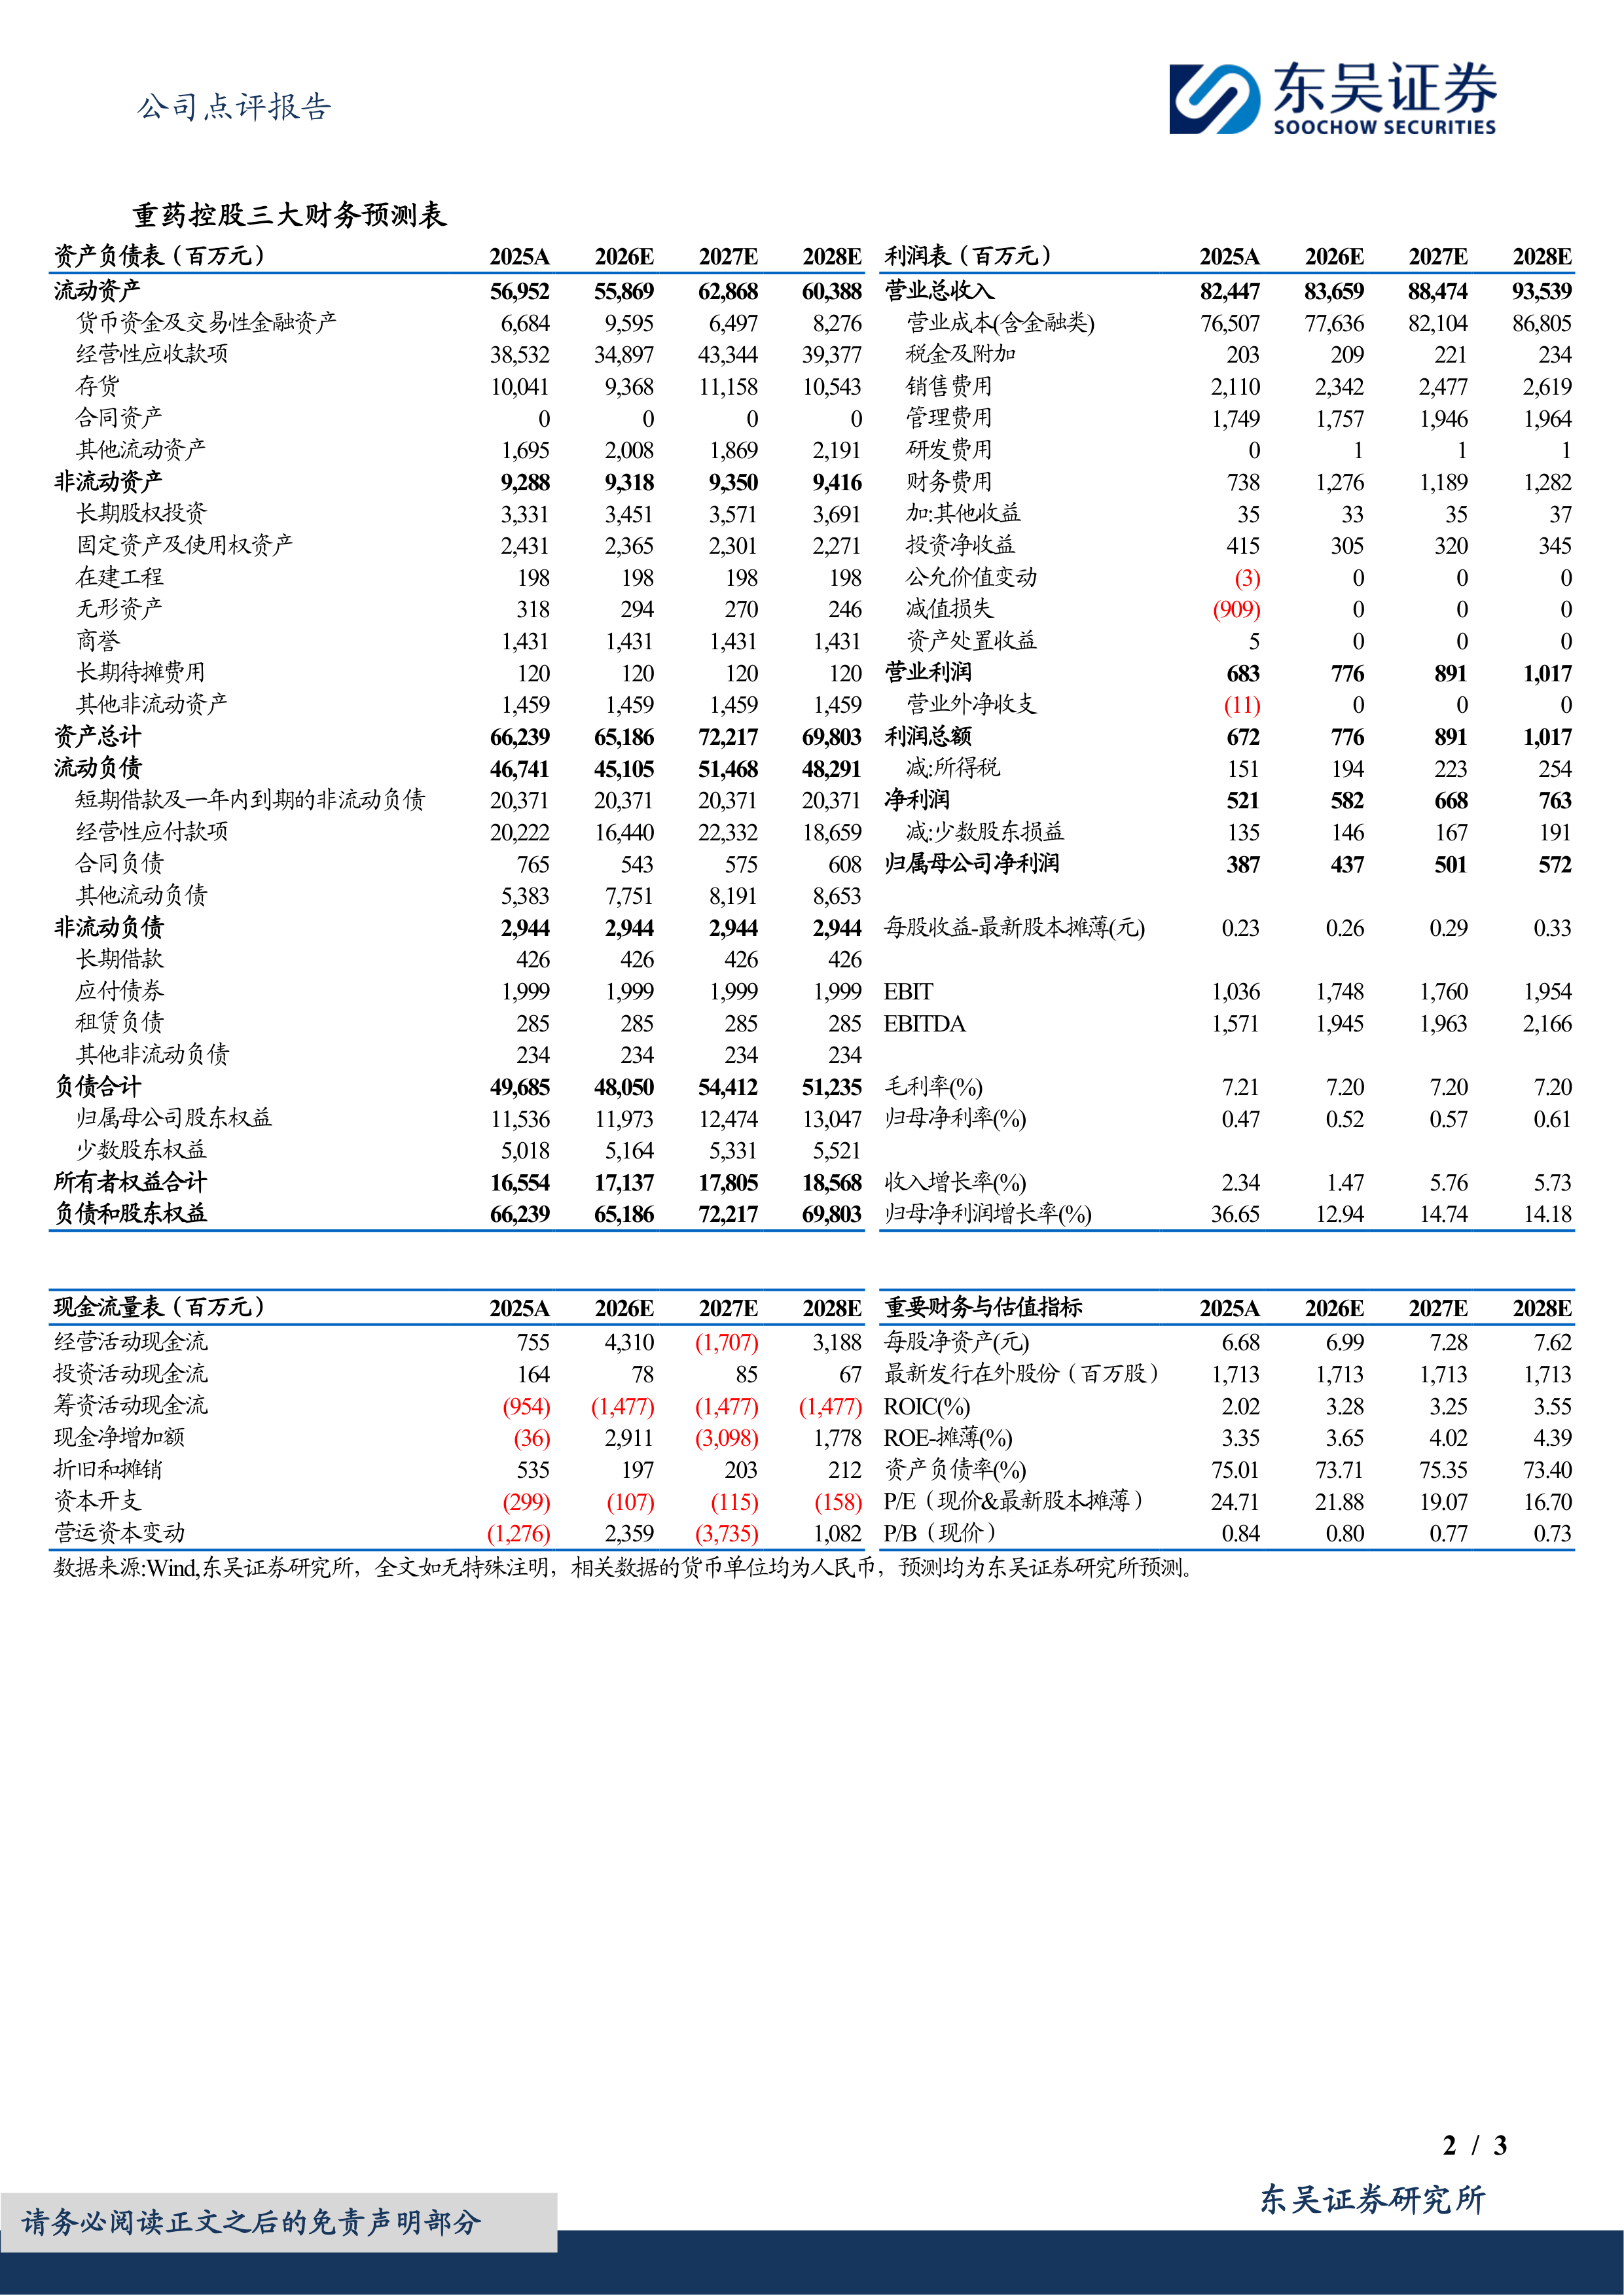
盈利预测与投资评级:考虑院端回款账期延长导致财务成本增加,我们将公司2026-2028年归母净利润由5.70/6.44/7.15亿元调整至4.37/5.01/5.72亿元。考虑公司为全国麻精药品批发领军企业(全国仅三家),且批零一体化战略加速承接院外市场,同时联营企业重庆药友持续贡献利润,维持“买入”评级。
风险提示:经营模式风险、政策风险、市场竞争风险、应收账款发生坏账风险。





 微信扫一扫-立即使用