爱博医疗(688050)
核心观点
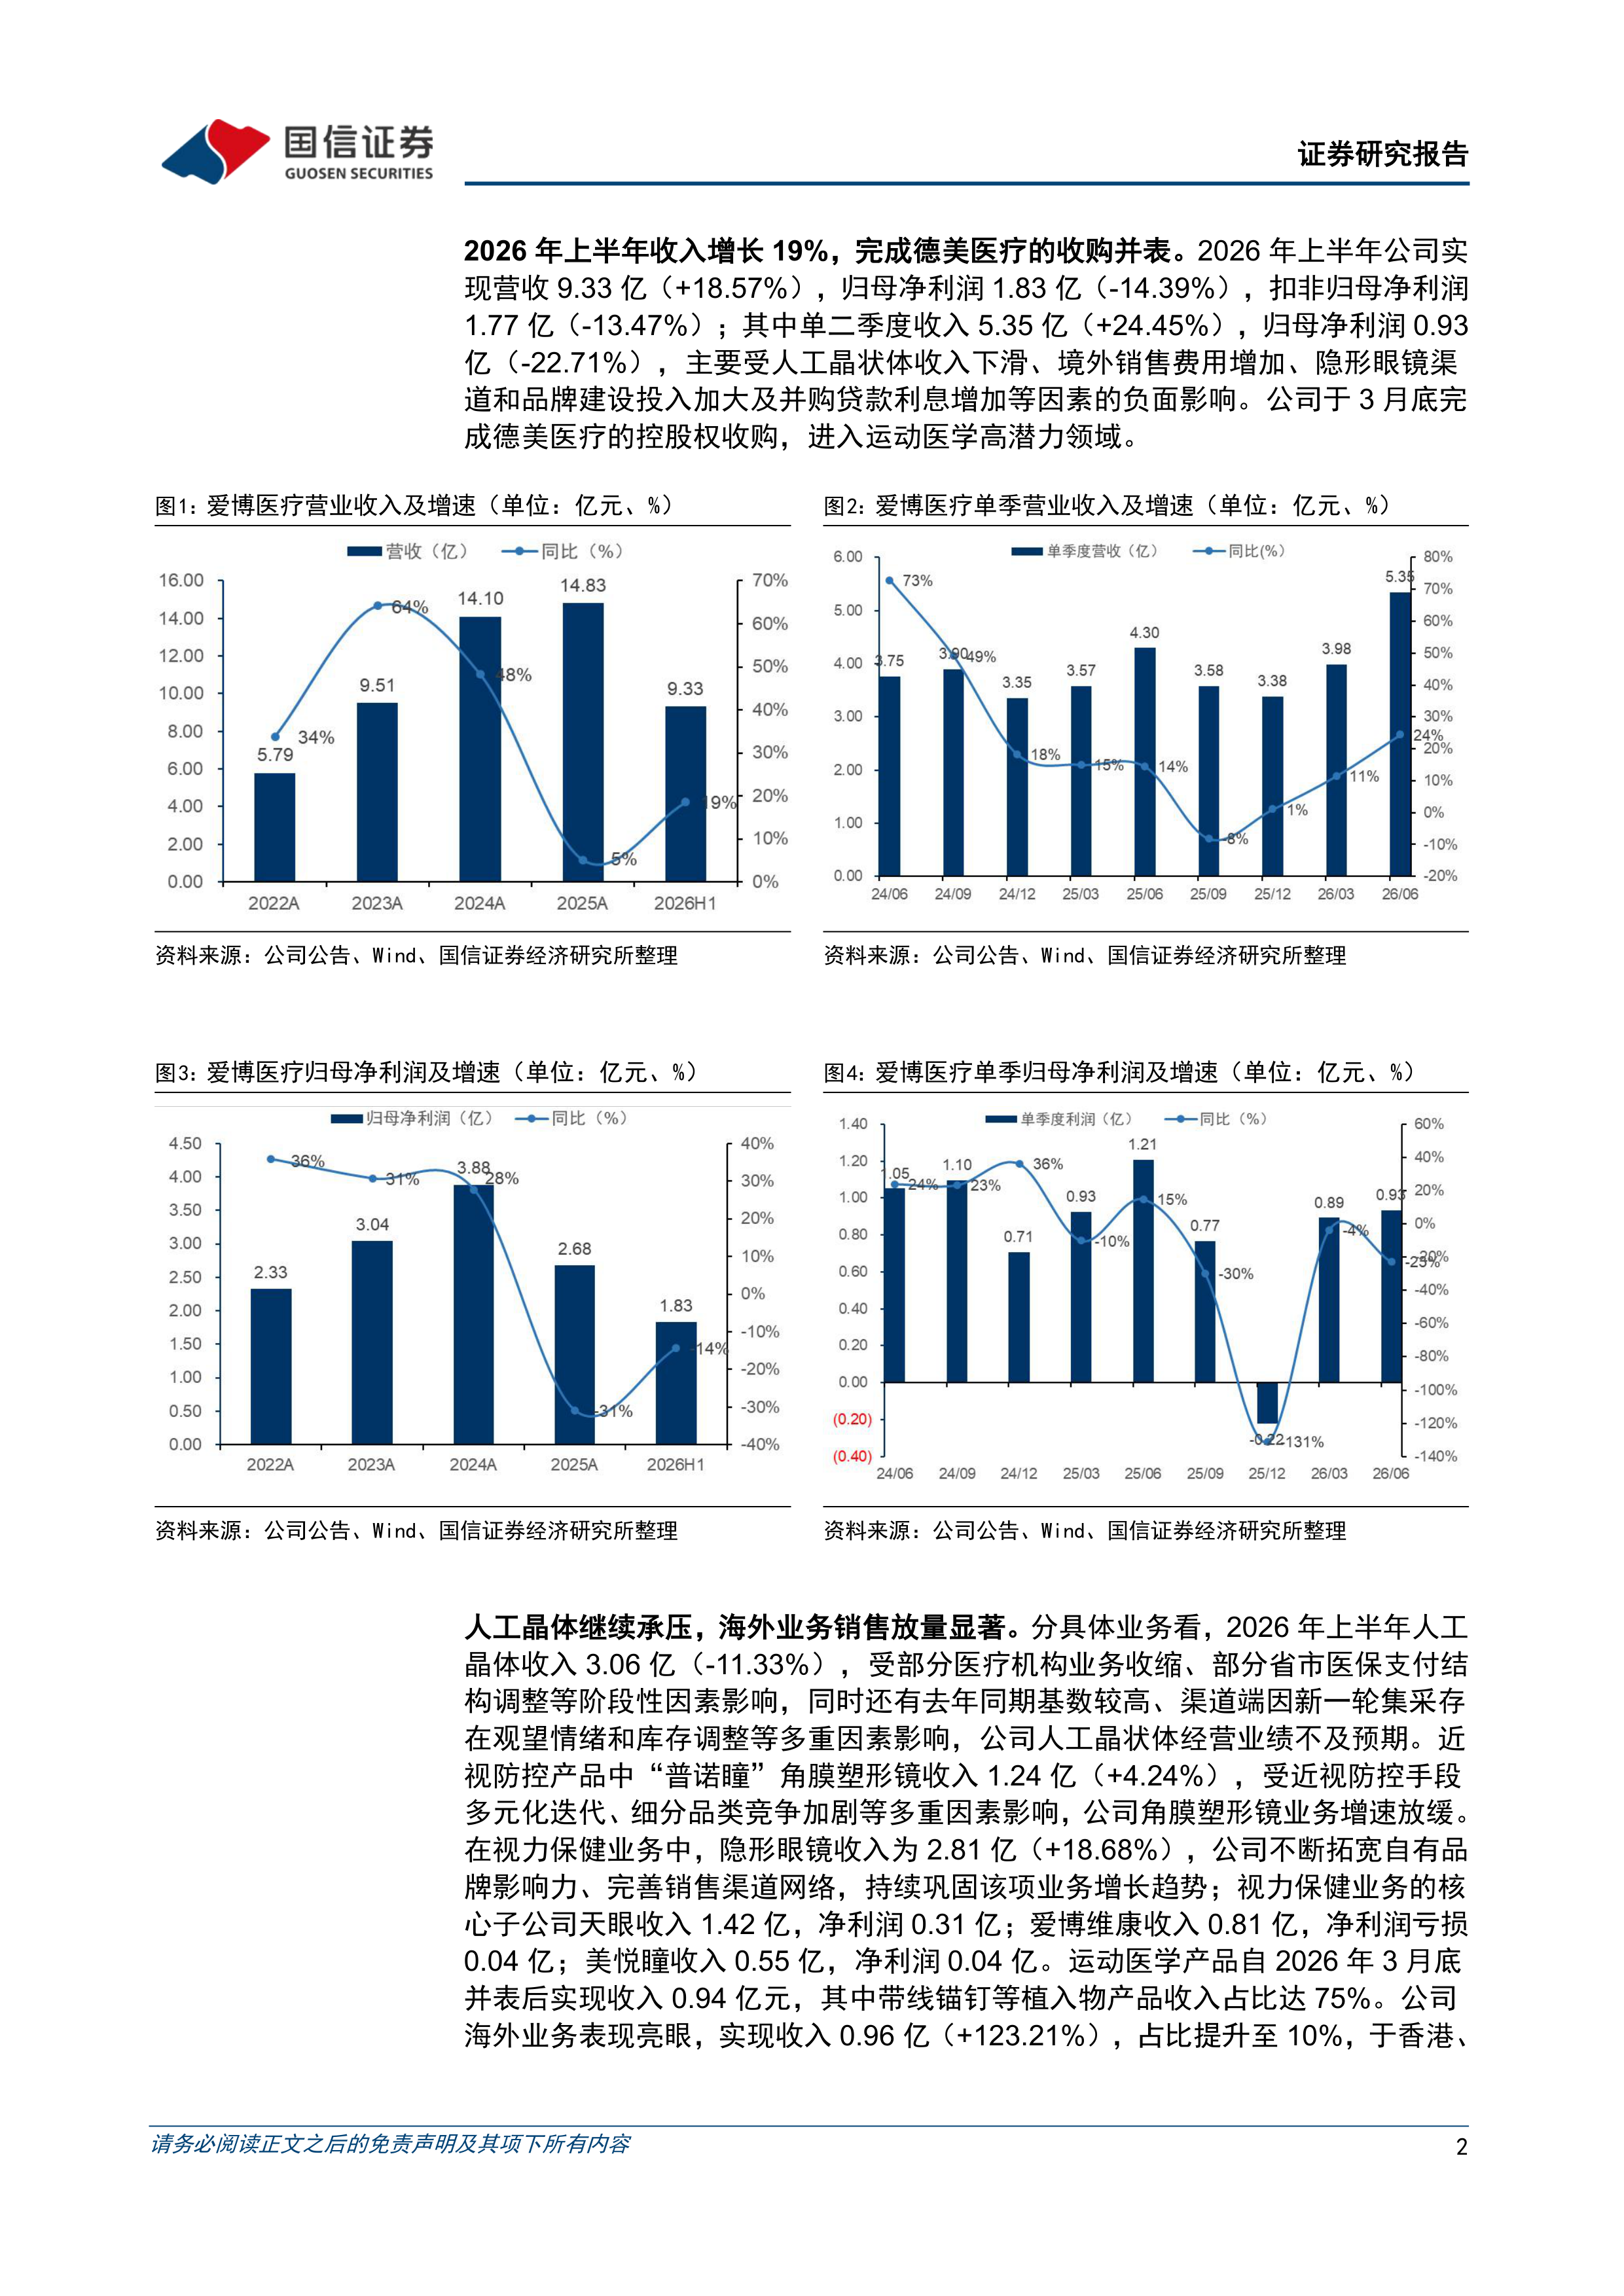
2026年上半年收入增长19%,完成德美医疗的收购并表。2026年上半年公司实现营收9.33亿(+18.57%),归母净利润1.83亿(-14.39%),扣非归母净利润1.77亿(-13.47%);其中单二季度收入5.35亿(+24.45%),归母净利润0.93亿(-22.71%),主要受人工晶状体收入下滑、境外销售费用增加、隐形眼镜渠道和品牌建设投入加大及并购贷款利息增加等因素的负面影响。公司于3月底完成德美医疗的控股权收购,进入运动医学高潜力领域。
人工晶体继续承压,海外业务销售放量显著。分具体业务看,2026年上半年人工晶体收入3.06亿(-11.33%),受部分医疗机构业务收缩、部分省市医保支付结构调整等阶段性因素影响,同时还有去年同期基数较高、渠道端因新一轮集采存在观望情绪和库存调整等多重因素影响。近视防控产品中“普诺瞳”角膜塑形镜收入1.24亿(+4.24%),受近视防控手段多元化迭代、细分品类竞争加剧等多重因素影响。在视力保健业务中,隐形眼镜收入为2.81亿(+18.68%),公司不断拓宽自有品牌影响力、完善销售渠道网络,持续巩固该项业务增长趋势。运动医学产品自2026年3月底并表后实现收入0.94亿元,其中带线锚钉等植入物产品收入占比达75%。公司海外业务表现亮眼,实现收入0.96亿(+123.21%),占比提升至10%,于香港、欧洲设立子公司,逐步构建本土化运营体系,加快国际注册进度,拓宽全球市场。
毛净利率同比下降,销售费用率提升较多。2026年上半年公司毛利率为61.55%(-3.70pp);销售费用率20.95%(+4.91pp),主要由于隐形眼镜渠道和品牌建设投入增加、境外销售费用增加,以及并购德美医疗导致;管理费用率10.16%(-0.92pp);研发费用率5.59%(-0.61pp);财务费用率1.85%(+0.79pp);净利率下降至19.43%(-6.87pp)。2026年上半年公司经营活动现金流量净额为1.20亿(-22.01),与归母净利润的比值为66%。
投资建议:公司是国内首家自主开发高端屈光性人工晶状体的厂家,近视防控产品线布局完善,隐形眼镜正处于放量期,首个国产眼内镜龙晶进口替代空间巨大,并购德美医疗拓展运动医学业务。考虑消费眼科需求疲软的影响,下调盈利预测,预计2026-28年归母净利润为3.49/4.09/4.72亿(原为4.08/4.99/5.88亿),同比增长30.2%/17.1%/15.3%,当前股价对应PE为21.9/18.7/16.2X,维持“优于大市”评级。
风险提示:集采降价风险、竞争加剧风险、研发风险、销售不及预期





 微信扫一扫-立即使用