-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

盈利能力稳健,银谷贡献新增量
下载次数:
432 次
发布机构:
国金证券股份有限公司
发布日期:
2026-08-12
页数:
4页
羚锐制药(600285)
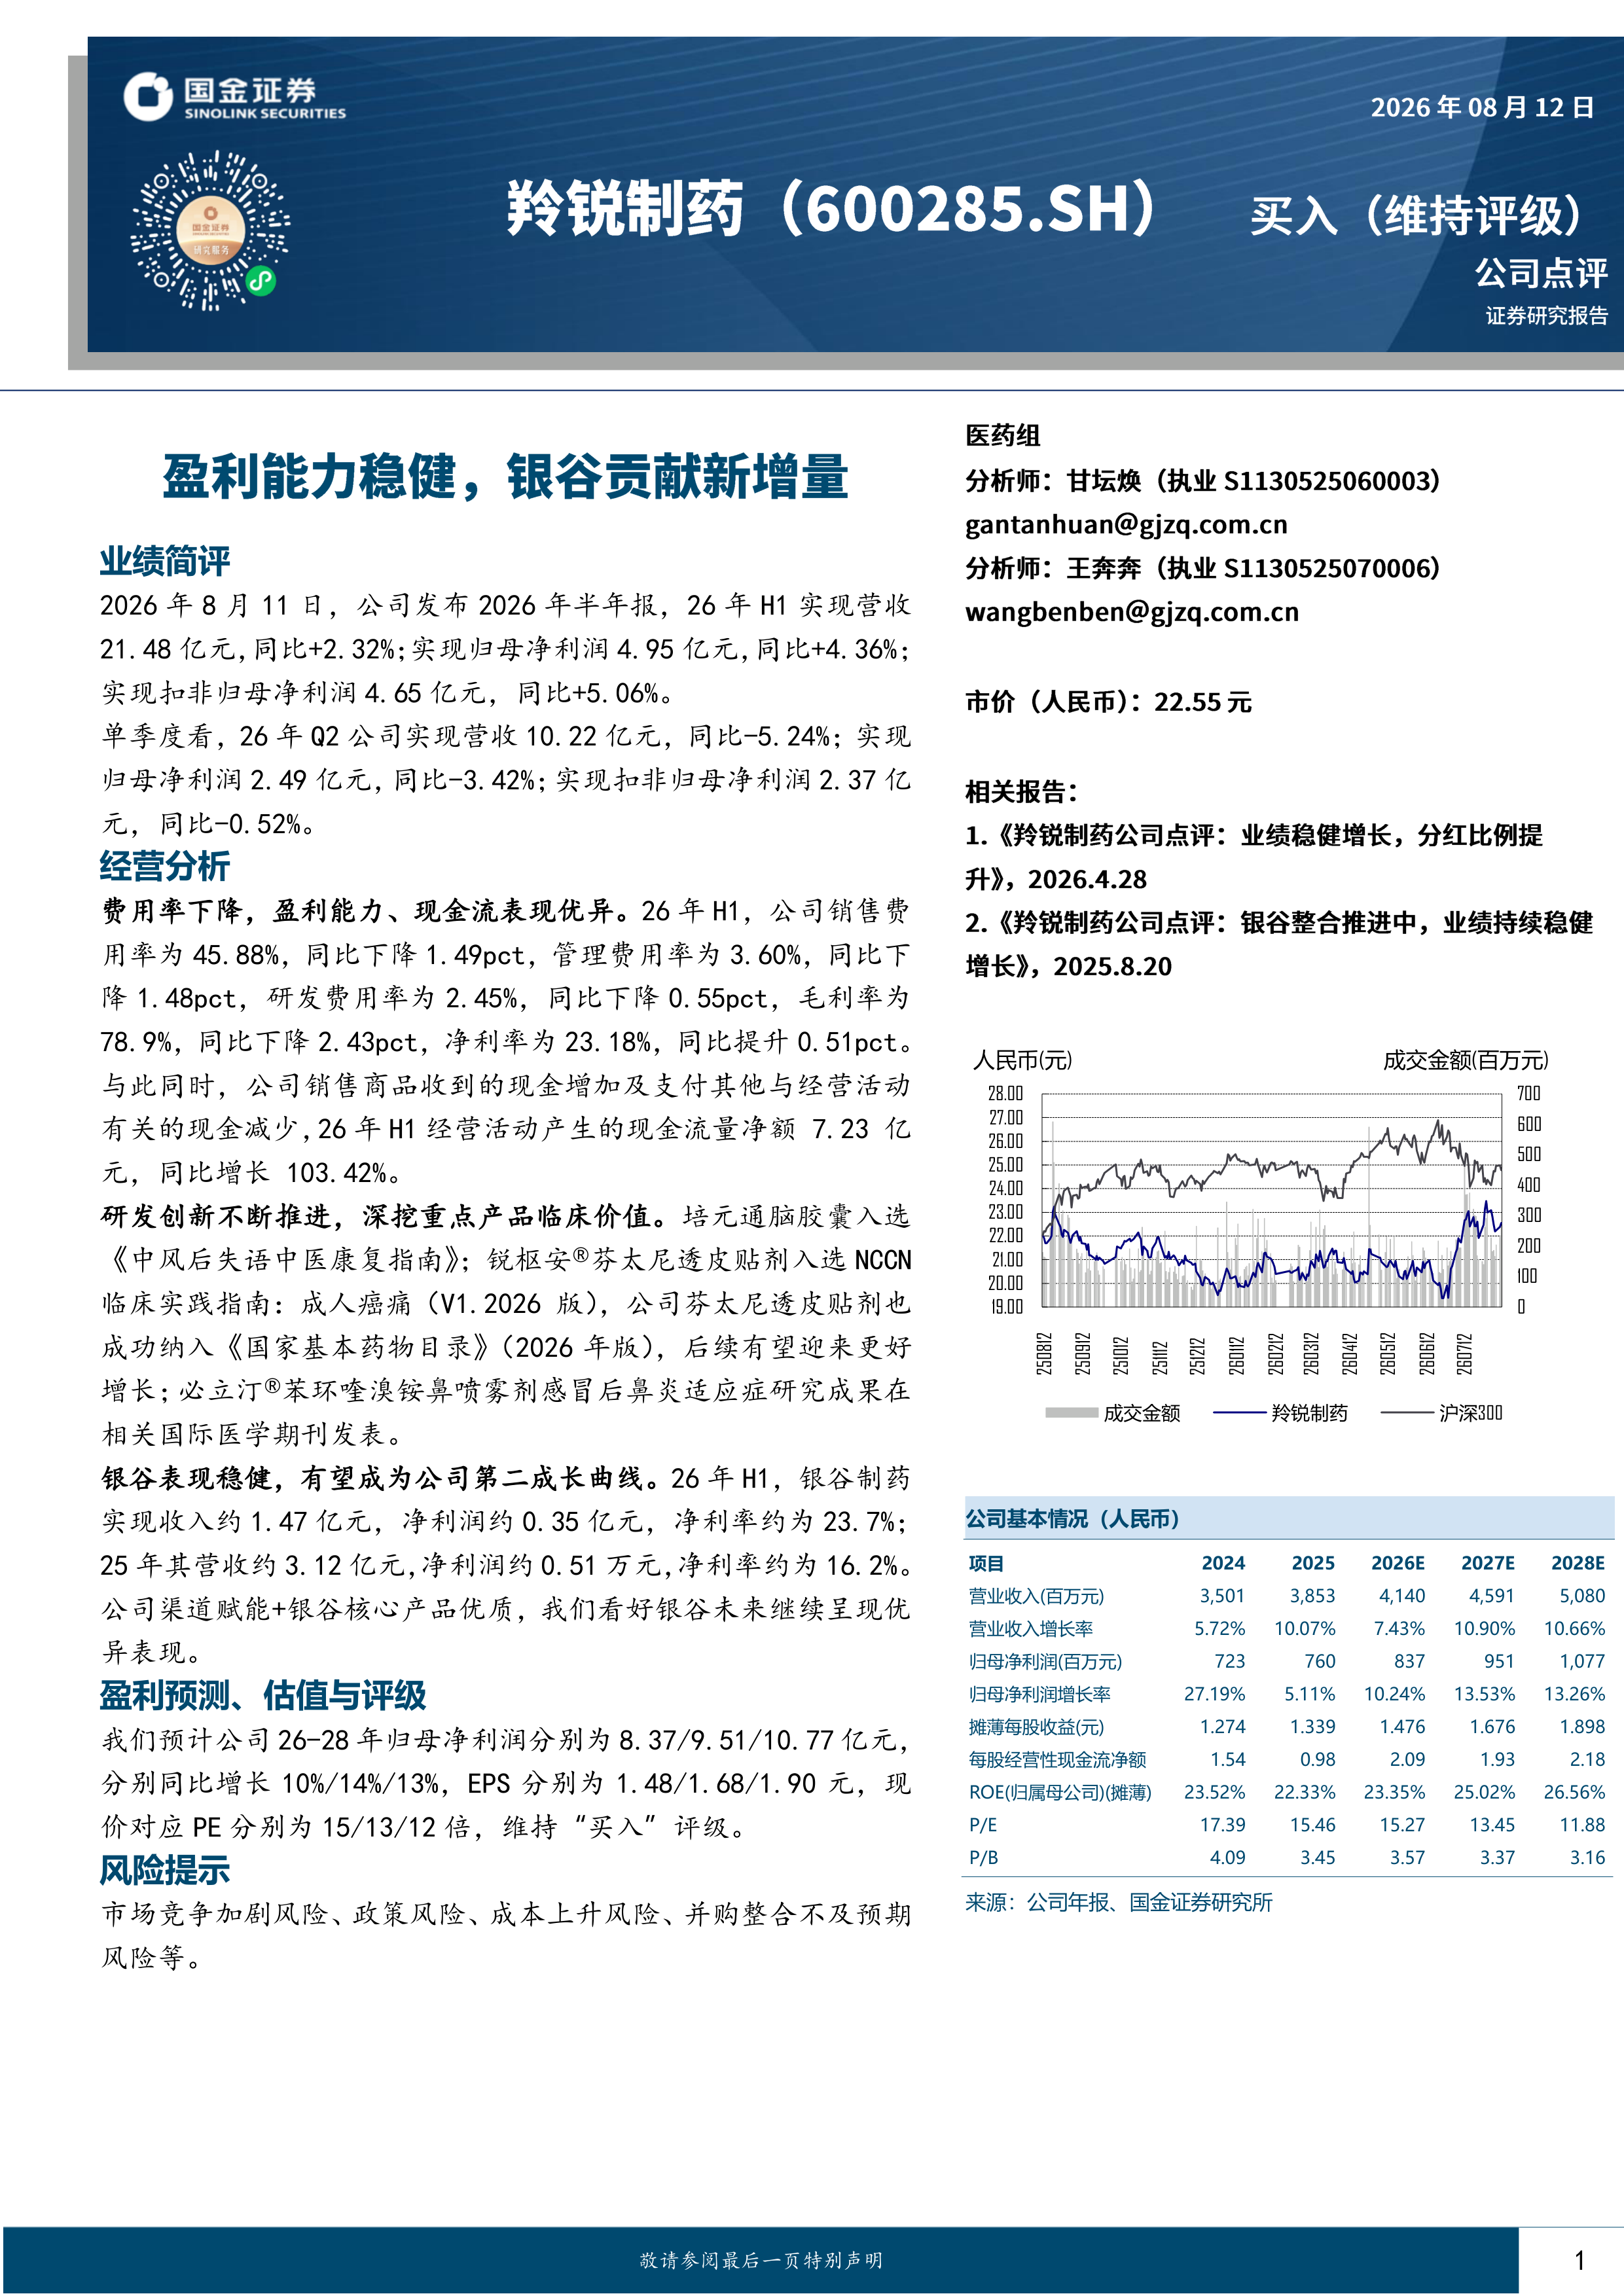
2026年8月11日,公司发布2026年半年报,26年H1实现营收21.48亿元,同比+2.32%;实现归母净利润4.95亿元,同比+4.36%;实现扣非归母净利润4.65亿元,同比+5.06%。
单季度看,26年Q2公司实现营收10.22亿元,同比-5.24%;实现归母净利润2.49亿元,同比-3.42%;实现扣非归母净利润2.37亿元,同比-0.52%。
经营分析
费用率下降,盈利能力、现金流表现优异。26年H1,公司销售费用率为45.88%,同比下降1.49pct,管理费用率为3.60%,同比下降1.48pct,研发费用率为2.45%,同比下降0.55pct,毛利率为78.9%,同比下降2.43pct,净利率为23.18%,同比提升0.51pct。与此同时,公司销售商品收到的现金增加及支付其他与经营活动有关的现金减少,26年H1经营活动产生的现金流量净额7.23亿元,同比增长103.42%。
研发创新不断推进,深挖重点产品临床价值。培元通脑胶囊入选《中风后失语中医康复指南》;锐枢安®芬太尼透皮贴剂入选NCCN临床实践指南:成人癌痛(V1.2026版),公司芬太尼透皮贴剂也成功纳入《国家基本药物目录》(2026年版),后续有望迎来更好增长;必立汀®苯环喹溴铵鼻喷雾剂感冒后鼻炎适应症研究成果在相关国际医学期刊发表。
银谷表现稳健,有望成为公司第二成长曲线。26年H1,银谷制药实现收入约1.47亿元,净利润约0.35亿元,净利率约为23.7%;25年其营收约3.12亿元,净利润约0.51万元,净利率约为16.2%。公司渠道赋能+银谷核心产品优质,我们看好银谷未来继续呈现优异表现。
盈利预测、估值与评级
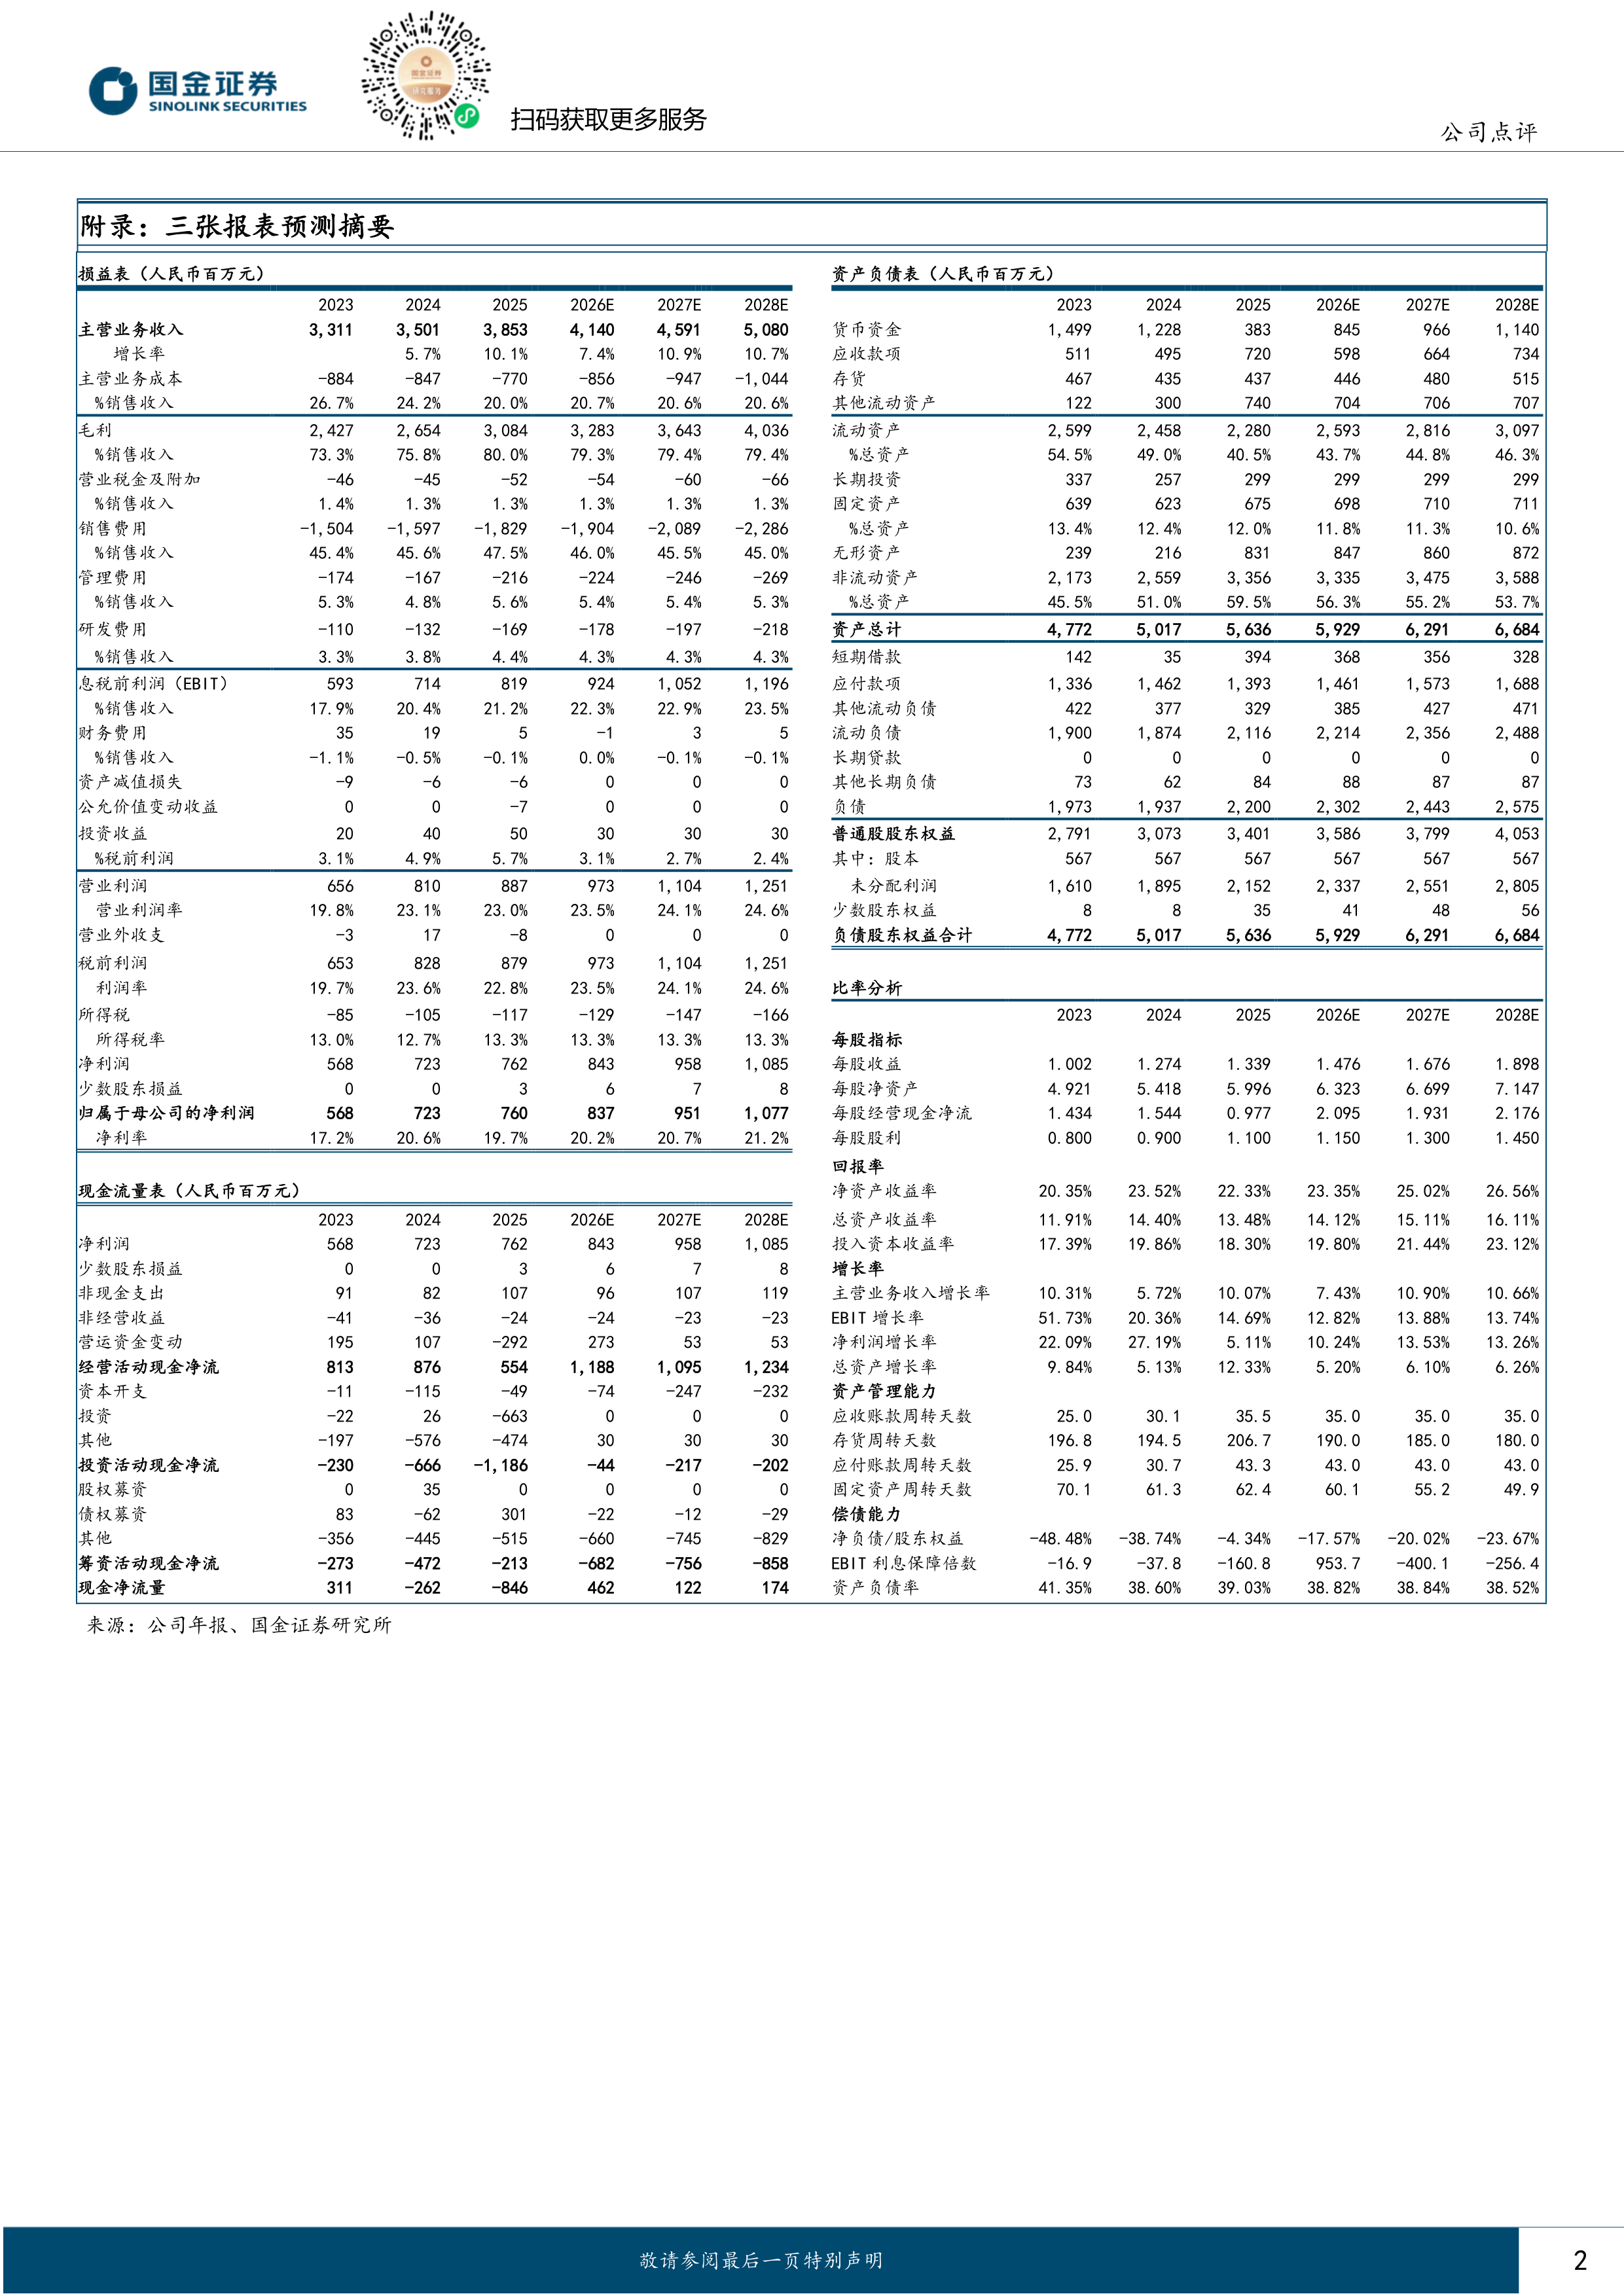
我们预计公司26-28年归母净利润分别为8.37/9.51/10.77亿元,分别同比增长10%/14%/13%,EPS分别为1.48/1.68/1.90元,现价对应PE分别为15/13/12倍,维持“买入”评级。
风险提示
市场竞争加剧风险、政策风险、成本上升风险、并购整合不及预期风险等。
多元模式出海,慢病管线价值凸显
医药健康行业研究:三季报披露窗口期 CXO配置价值凸显
医药行业产业研究周报:微软Quine建生物世界模型;艾博mRNA 78亿美元授权诺华
医药行业产业研究周报:Claude发现酶系统,FDA新规推进动物试验替代方案
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送