-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

2026年中报点评:核心管线全面开花迎收获期
下载次数:
2489 次
发布机构:
东吴证券股份有限公司
发布日期:
2026-08-05
页数:
3页
泽璟制药(688266)
投资要点
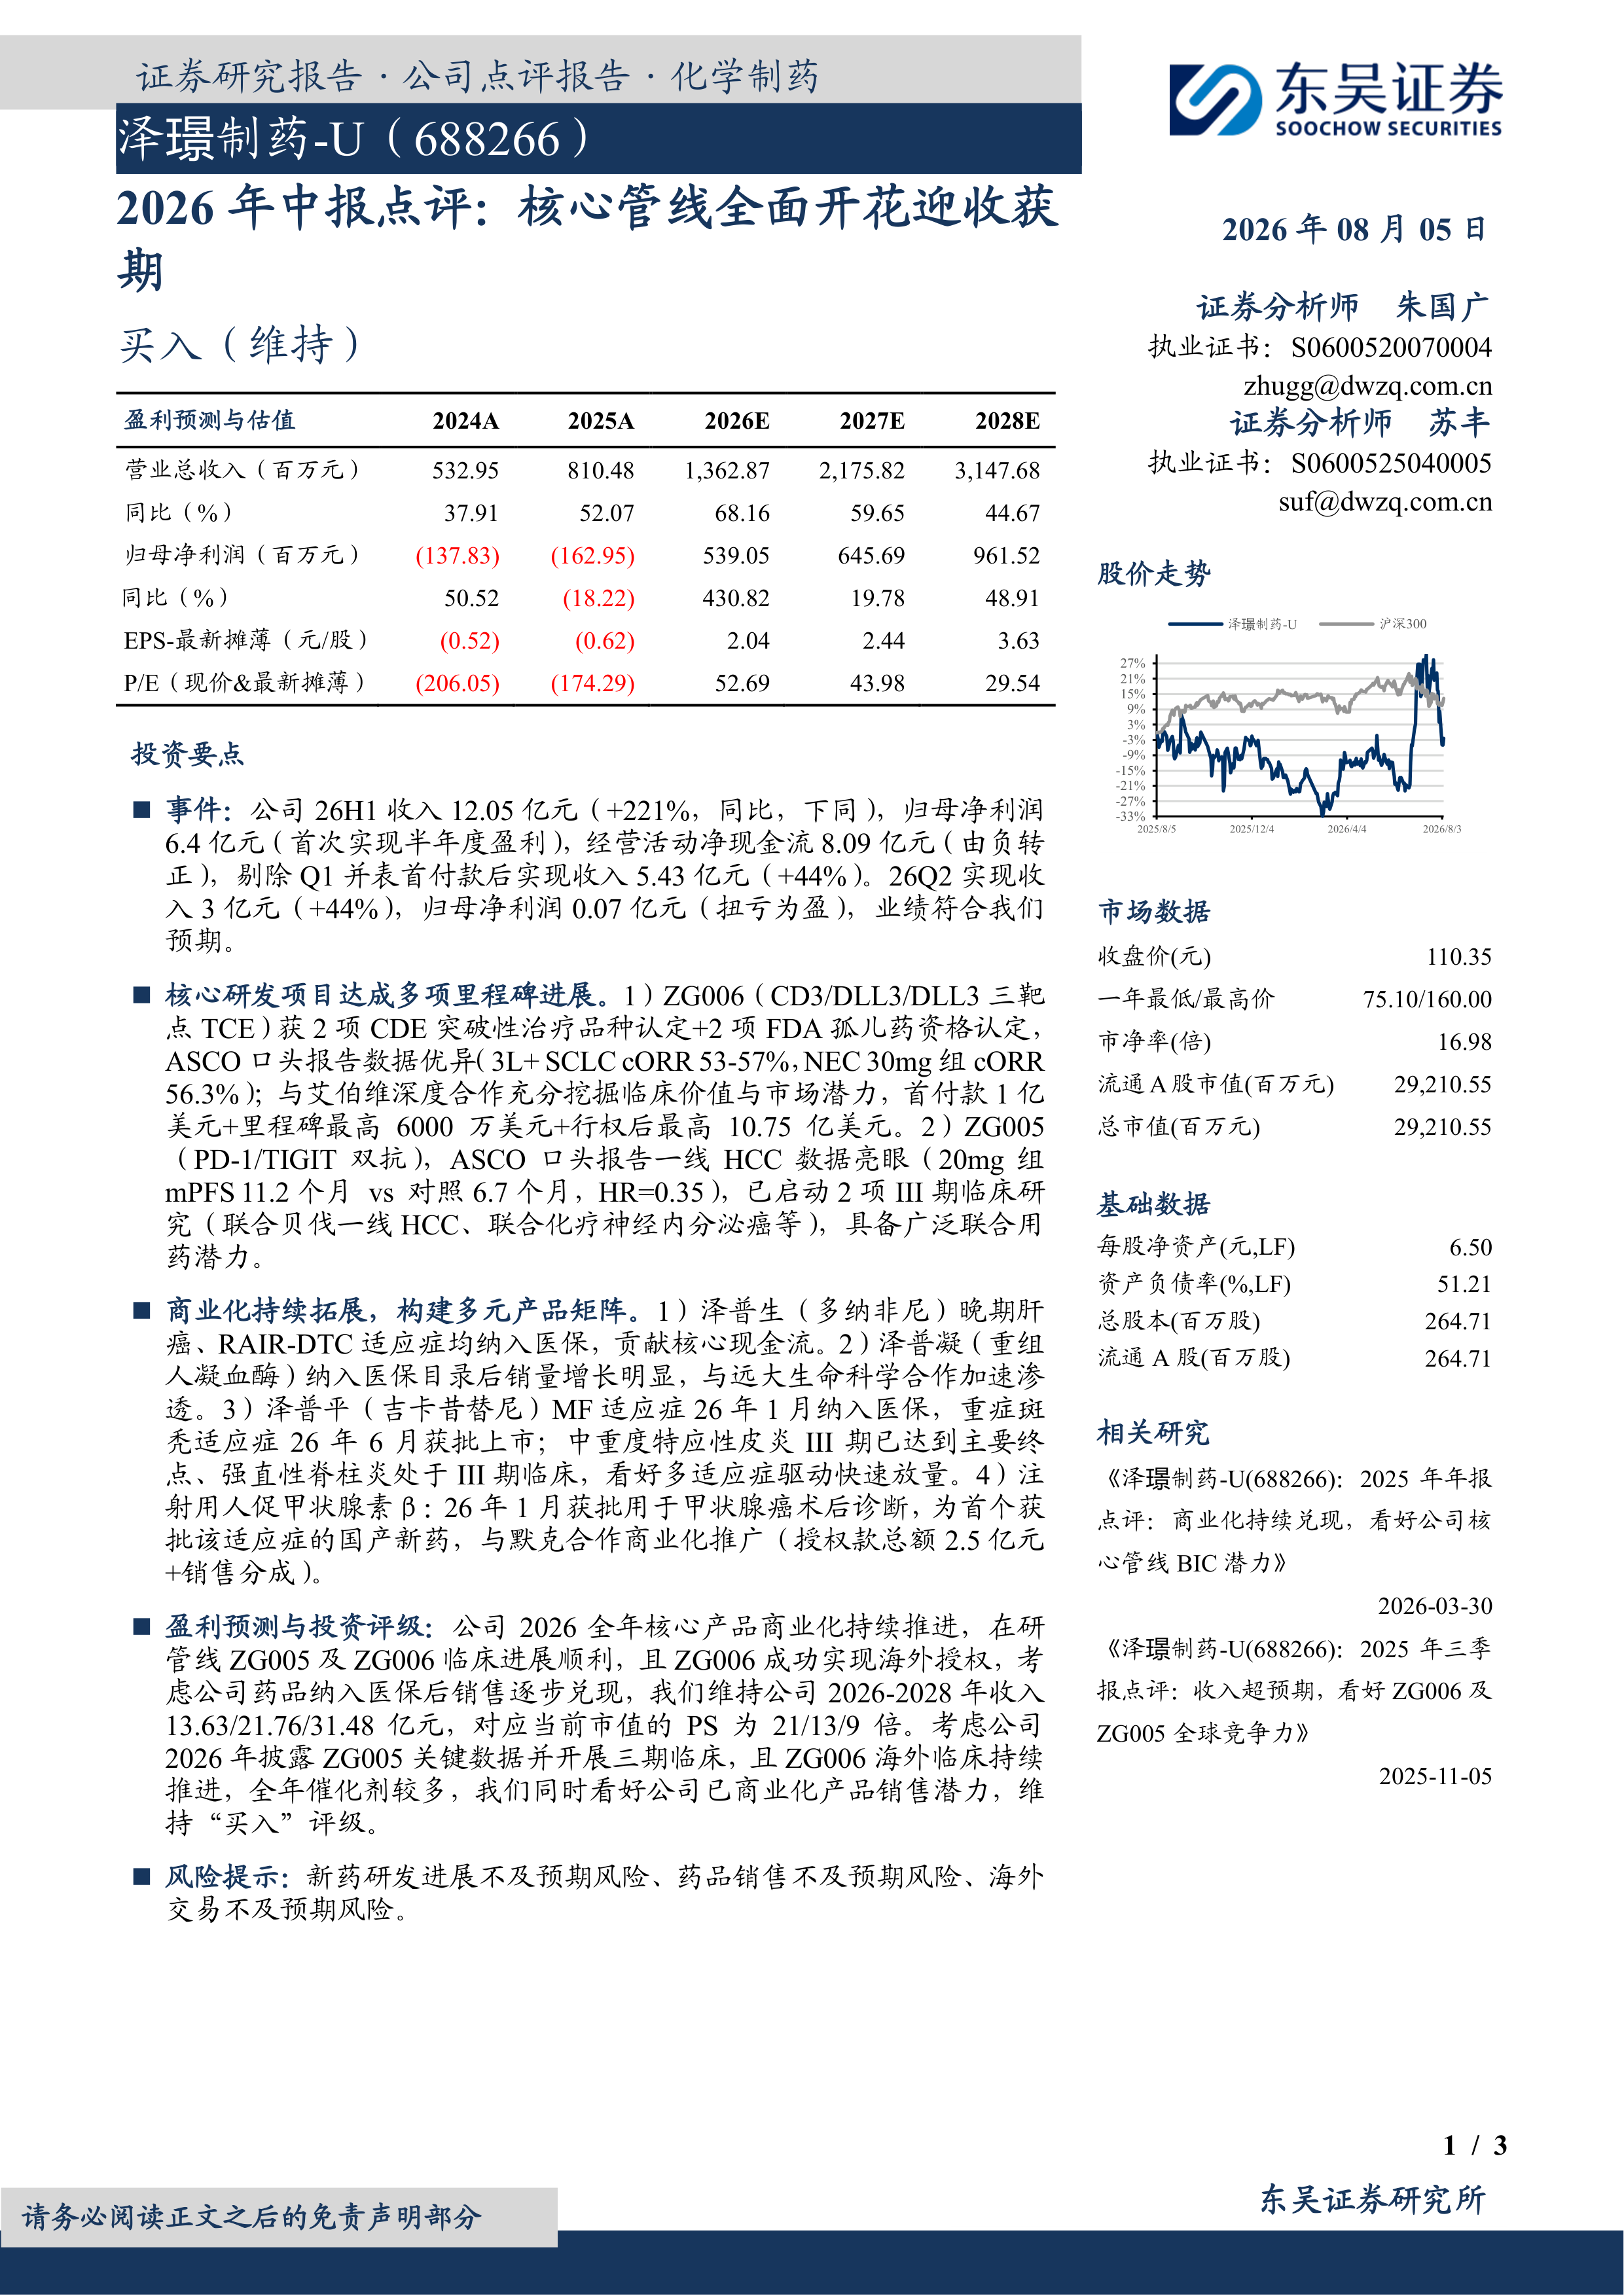
事件:公司26H1收入12.05亿元(+221%,同比,下同),归母净利润6.4亿元(首次实现半年度盈利),经营活动净现金流8.09亿元(由负转正),剔除Q1并表首付款后实现收入5.43亿元(+44%)。26Q2实现收入3亿元(+44%),归母净利润0.07亿元(扭亏为盈),业绩符合我们预期。
核心研发项目达成多项里程碑进展。1)ZG006(CD3/DLL3/DLL3三靶点TCE)获2项CDE突破性治疗品种认定+2项FDA孤儿药资格认定,ASCO口头报告数据优异(3L+SCLC cORR53-57%,NEC30mg组cORR56.3%);与艾伯维深度合作充分挖掘临床价值与市场潜力,首付款1亿美元+里程碑最高6000万美元+行权后最高10.75亿美元。2)ZG005(PD-1/TIGIT双抗),ASCO口头报告一线HCC数据亮眼(20mg组mPFS11.2个月vs对照6.7个月,HR=0.35),已启动2项III期临床研究(联合贝伐一线HCC、联合化疗神经内分泌癌等),具备广泛联合用药潜力。
商业化持续拓展,构建多元产品矩阵。1)泽普生(多纳非尼)晚期肝癌、RAIR-DTC适应症均纳入医保,贡献核心现金流。2)泽普凝(重组人凝血酶)纳入医保目录后销量增长明显,与远大生命科学合作加速渗透。3)泽普平(吉卡昔替尼)MF适应症26年1月纳入医保,重症斑秃适应症26年6月获批上市;中重度特应性皮炎III期已达到主要终点、强直性脊柱炎处于III期临床,看好多适应症驱动快速放量。4)注射用人促甲状腺素β:26年1月获批用于甲状腺癌术后诊断,为首个获批该适应症的国产新药,与默克合作商业化推广(授权款总额2.5亿元+销售分成)。
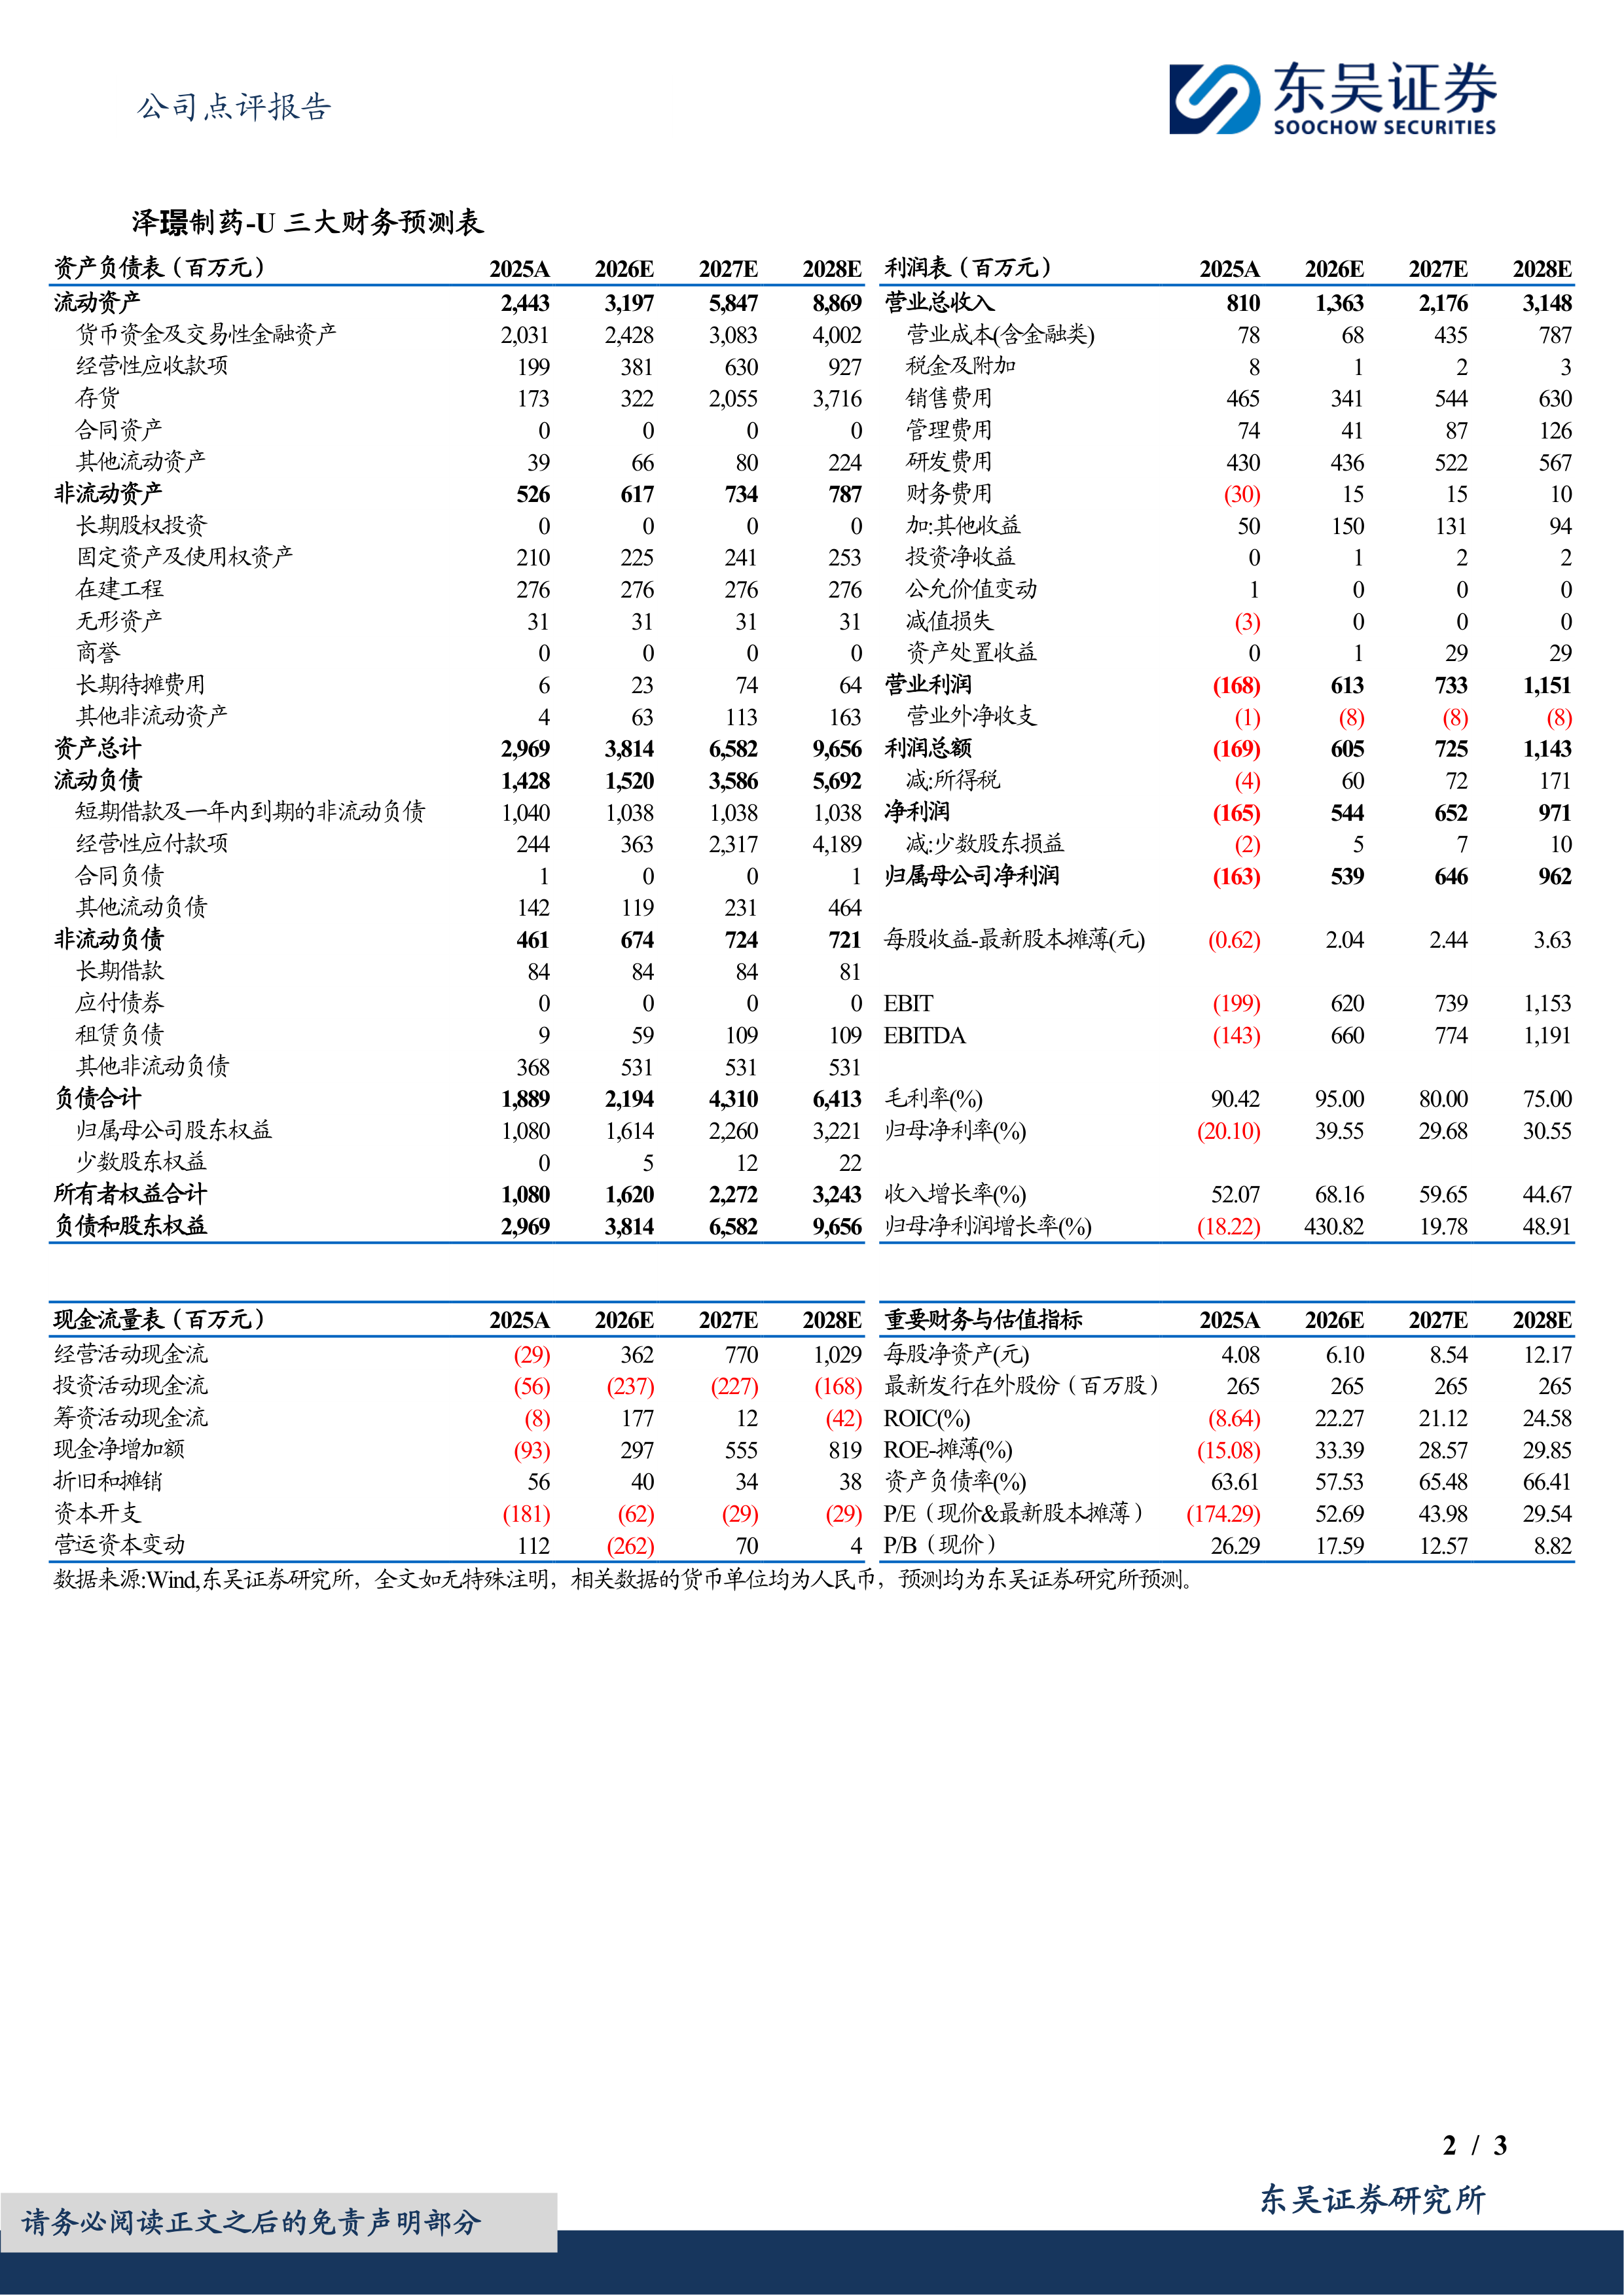
盈利预测与投资评级:公司2026全年核心产品商业化持续推进,在研管线ZG005及ZG006临床进展顺利,且ZG006成功实现海外授权,考虑公司药品纳入医保后销售逐步兑现,我们维持公司2026-2028年收入13.63/21.76/31.48亿元,对应当前市值的PS为21/13/9倍。考虑公司2026年披露ZG005关键数据并开展三期临床,且ZG006海外临床持续推进,全年催化剂较多,我们同时看好公司已商业化产品销售潜力,维持“买入”评级。
风险提示:新药研发进展不及预期风险、药品销售不及预期风险、海外交易不及预期风险。
业绩短期承压,创新药放量与首仿梯队打开成长空间
东吴医药周报:31价肺炎结合疫苗3期成功,艾博mRNA-TCE授权诺华
SYS6010肺癌数据读出,创新管线进入密集收获期
东吴医药周报:AIDD与科技突破加速创新药及其产业链发展
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送