2025中国医药研发创新与营销创新峰会
国产高端医疗影像设备龙头,全球化成效凸显

国产高端医疗影像设备龙头,全球化成效凸显

研报

国产高端医疗影像设备龙头,全球化成效凸显

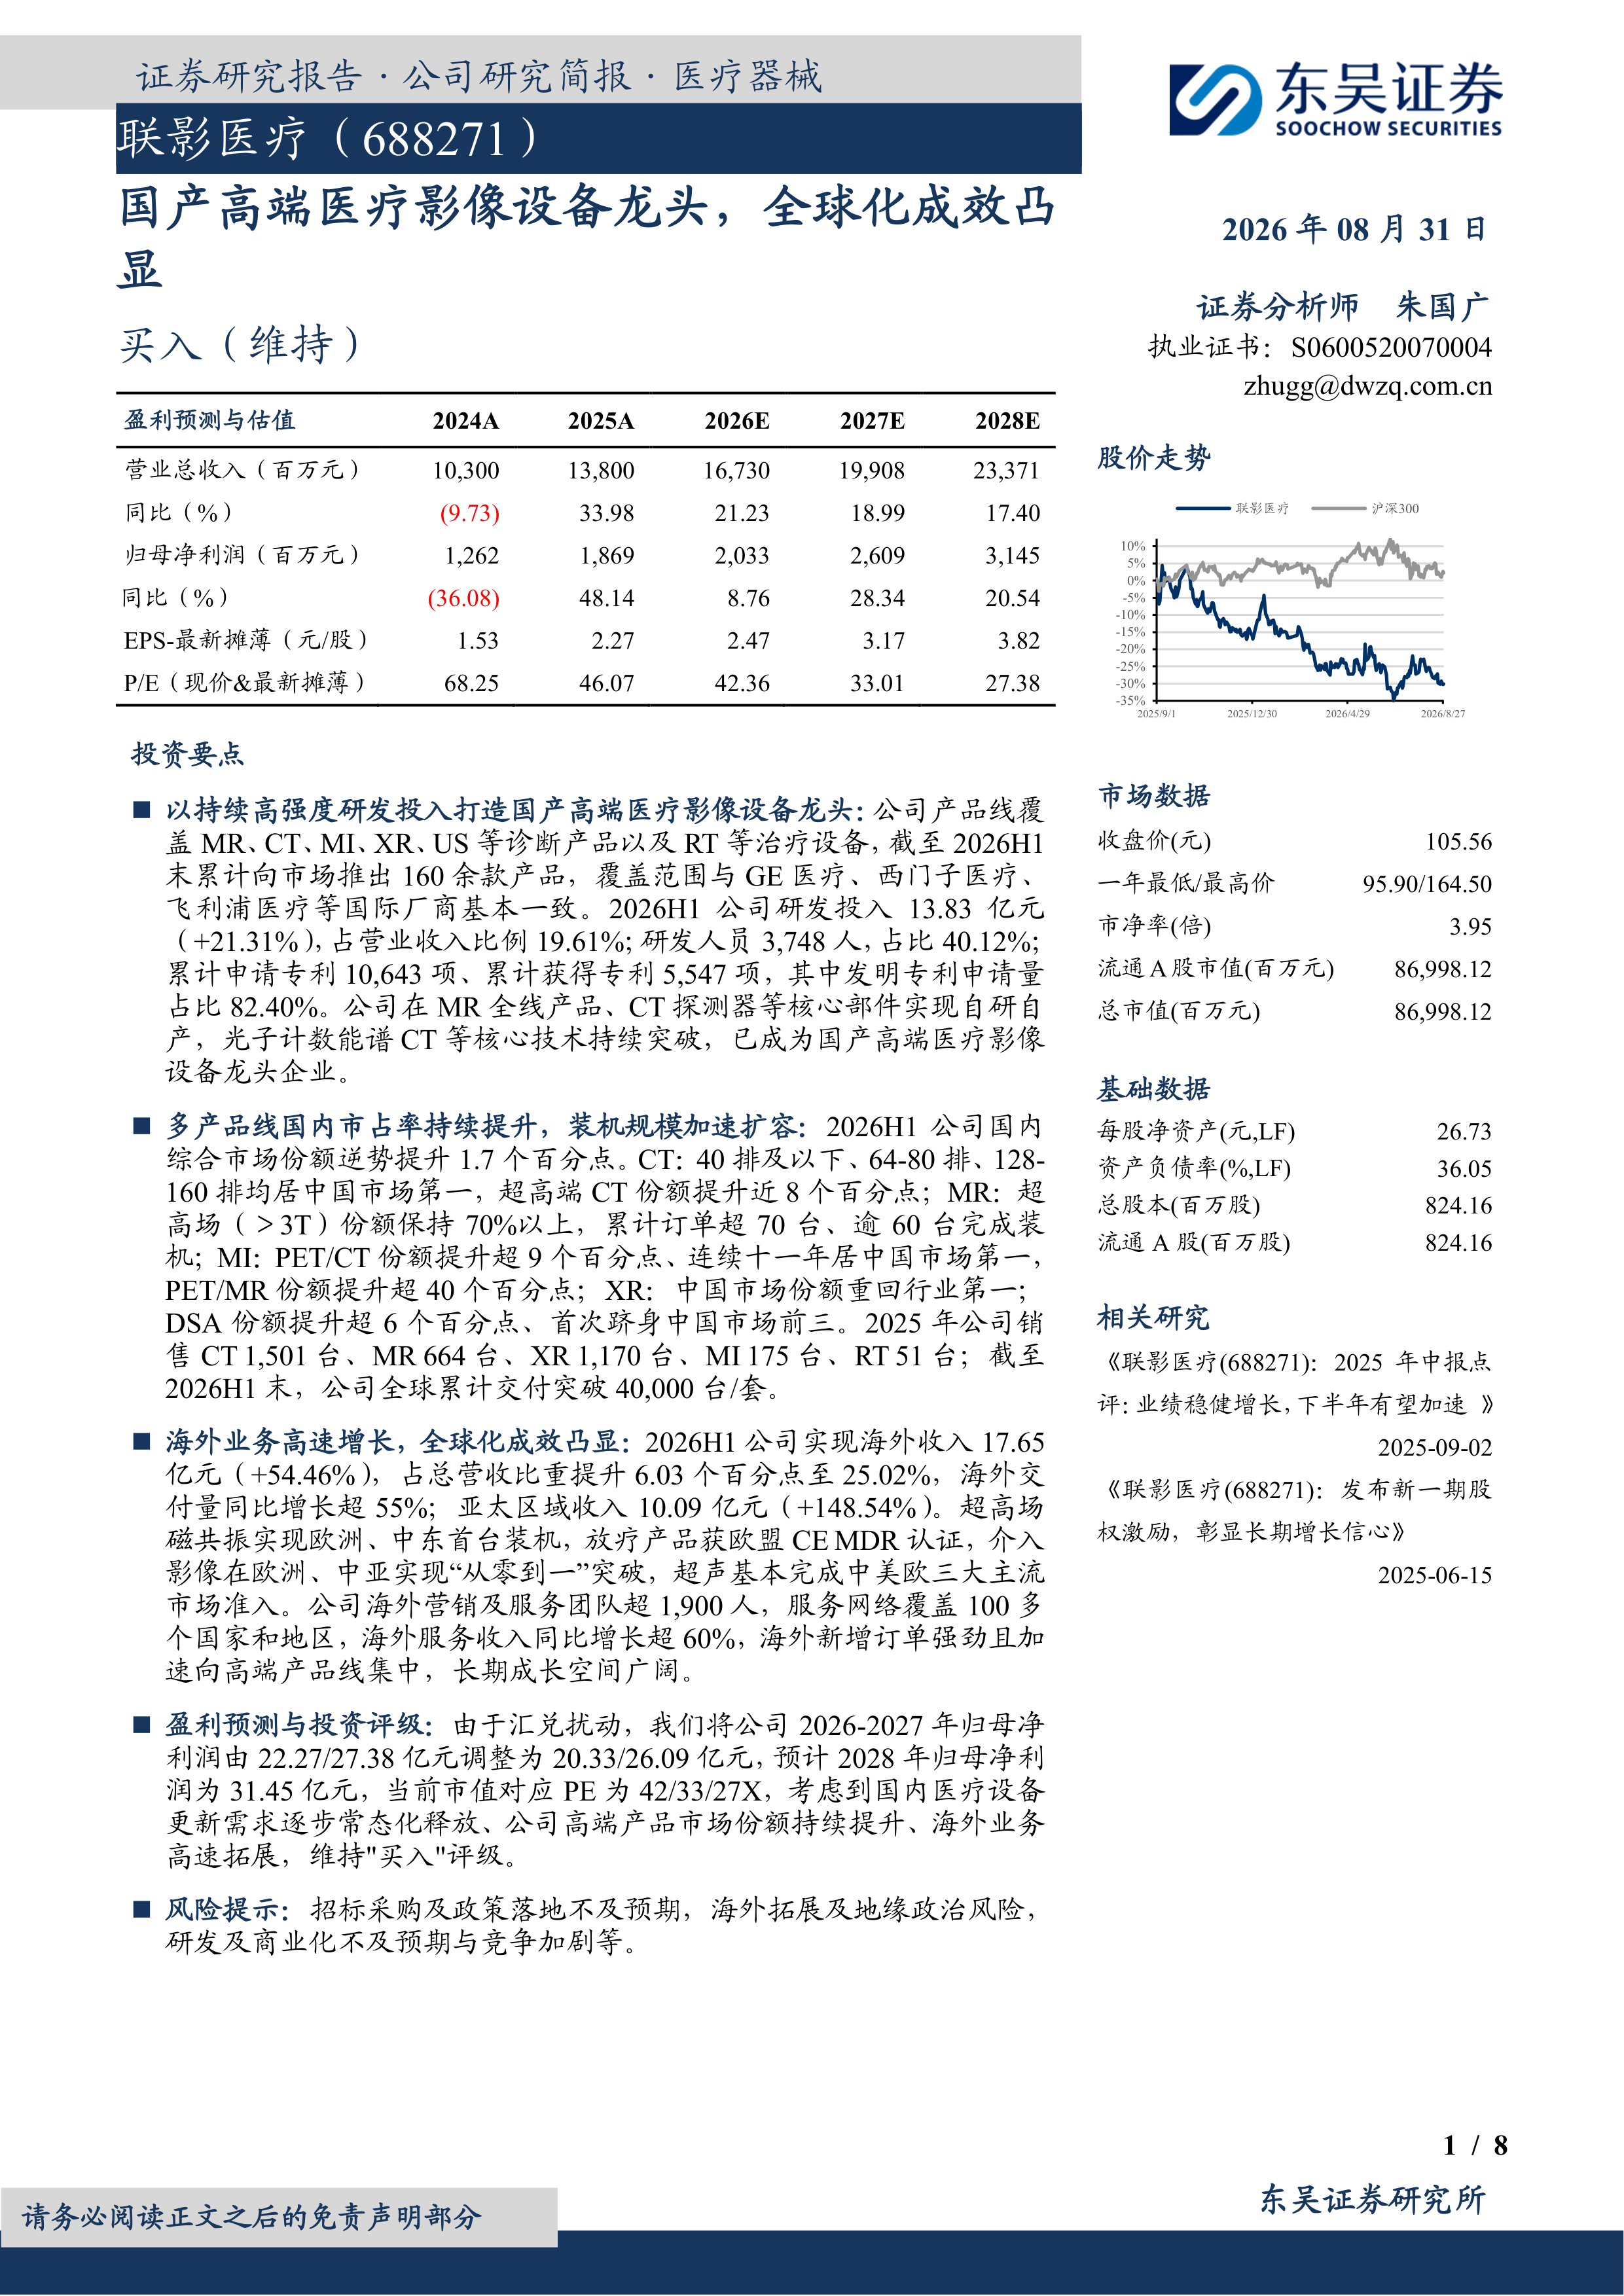
  联影医疗(688271)   投资要点   以持续高强度研发投入打造国产高端医疗影像设备龙头:公司产品线覆盖MR、CT、MI、XR、US等诊断产品以及RT等治疗设备,截至2026H1末累计向市场推出160余款产品,覆盖范围与GE医疗、西门子医疗、飞利浦医疗等国际厂商基本一致。2026H1公司研发投入13.83亿元(+21.31%),占营业收入比例19.61%;研发人员3,748人,占比40.12%;累计申请专利10,643项、累计获得专利5,547项,其中发明专利申请量占比82.40%。公司在MR全线产品、CT探测器等核心部件实现自研自产,光子计数能谱CT等核心技术持续突破,已成为国产高端医疗影像设备龙头企业。   多产品线国内市占率持续提升,装机规模加速扩容:2026H1公司国内综合市场份额逆势提升1.7个百分点。CT:40排及以下、64-80排、128-160排均居中国市场第一,超高端CT份额提升近8个百分点;MR:超高场(>3T)份额保持70%以上,累计订单超70台、逾60台完成装机;MI:PET/CT份额提升超9个百分点、连续十一年居中国市场第一,PET/MR份额提升超40个百分点;XR:中国市场份额重回行业第一;DSA份额提升超6个百分点、首次跻身中国市场前三。2025年公司销售CT1,501台、MR664台、XR1,170台、MI175台、RT51台;截至2026H1末,公司全球累计交付突破40,000台/套。   海外业务高速增长,全球化成效凸显:2026H1公司实现海外收入17.65亿元(+54.46%),占总营收比重提升6.03个百分点至25.02%,海外交付量同比增长超55%;亚太区域收入10.09亿元(+148.54%)。超高场磁共振实现欧洲、中东首台装机,放疗产品获欧盟CE MDR认证,介入影像在欧洲、中亚实现“从零到一”突破,超声基本完成中美欧三大主流市场准入。公司海外营销及服务团队超1,900人,服务网络覆盖100多个国家和地区,海外服务收入同比增长超60%,海外新增订单强劲且加速向高端产品线集中,长期成长空间广阔。   盈利预测与投资评级:由于汇兑扰动,我们将公司2026-2027年归母净利润由22.27/27.38亿元调整为20.33/26.09亿元,预计2028年归母净利润为31.45亿元,当前市值对应PE为42/33/27X,考虑到国内医疗设备更新需求逐步常态化释放、公司高端产品市场份额持续提升、海外业务高速拓展,维持"买入"评级。   风险提示:招标采购及政策落地不及预期,海外拓展及地缘政治风险,研发及商业化不及预期与竞争加剧等。

报告专题:
  • 下载次数:

    815 次

  • 发布机构:

    东吴证券股份有限公司

  • 发布日期:

    2026-08-31

  • 页数:

    8页

下载全文
定制咨询
报告内容
报告摘要

  联影医疗(688271)

  投资要点

  以持续高强度研发投入打造国产高端医疗影像设备龙头:公司产品线覆盖MR、CT、MI、XR、US等诊断产品以及RT等治疗设备,截至2026H1末累计向市场推出160余款产品,覆盖范围与GE医疗、西门子医疗、飞利浦医疗等国际厂商基本一致。2026H1公司研发投入13.83亿元(+21.31%),占营业收入比例19.61%;研发人员3,748人,占比40.12%;累计申请专利10,643项、累计获得专利5,547项,其中发明专利申请量占比82.40%。公司在MR全线产品、CT探测器等核心部件实现自研自产,光子计数能谱CT等核心技术持续突破,已成为国产高端医疗影像设备龙头企业。

  多产品线国内市占率持续提升,装机规模加速扩容:2026H1公司国内综合市场份额逆势提升1.7个百分点。CT:40排及以下、64-80排、128-160排均居中国市场第一,超高端CT份额提升近8个百分点;MR:超高场(>3T)份额保持70%以上,累计订单超70台、逾60台完成装机;MI:PET/CT份额提升超9个百分点、连续十一年居中国市场第一,PET/MR份额提升超40个百分点;XR:中国市场份额重回行业第一;DSA份额提升超6个百分点、首次跻身中国市场前三。2025年公司销售CT1,501台、MR664台、XR1,170台、MI175台、RT51台;截至2026H1末,公司全球累计交付突破40,000台/套。

  海外业务高速增长,全球化成效凸显:2026H1公司实现海外收入17.65亿元(+54.46%),占总营收比重提升6.03个百分点至25.02%,海外交付量同比增长超55%;亚太区域收入10.09亿元(+148.54%)。超高场磁共振实现欧洲、中东首台装机,放疗产品获欧盟CE MDR认证,介入影像在欧洲、中亚实现“从零到一”突破,超声基本完成中美欧三大主流市场准入。公司海外营销及服务团队超1,900人,服务网络覆盖100多个国家和地区,海外服务收入同比增长超60%,海外新增订单强劲且加速向高端产品线集中,长期成长空间广阔。

  盈利预测与投资评级:由于汇兑扰动,我们将公司2026-2027年归母净利润由22.27/27.38亿元调整为20.33/26.09亿元,预计2028年归母净利润为31.45亿元,当前市值对应PE为42/33/27X,考虑到国内医疗设备更新需求逐步常态化释放、公司高端产品市场份额持续提升、海外业务高速拓展,维持"买入"评级。

  风险提示:招标采购及政策落地不及预期,海外拓展及地缘政治风险,研发及商业化不及预期与竞争加剧等。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 8
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
东吴证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3