百诚医药(301096)
投资要点
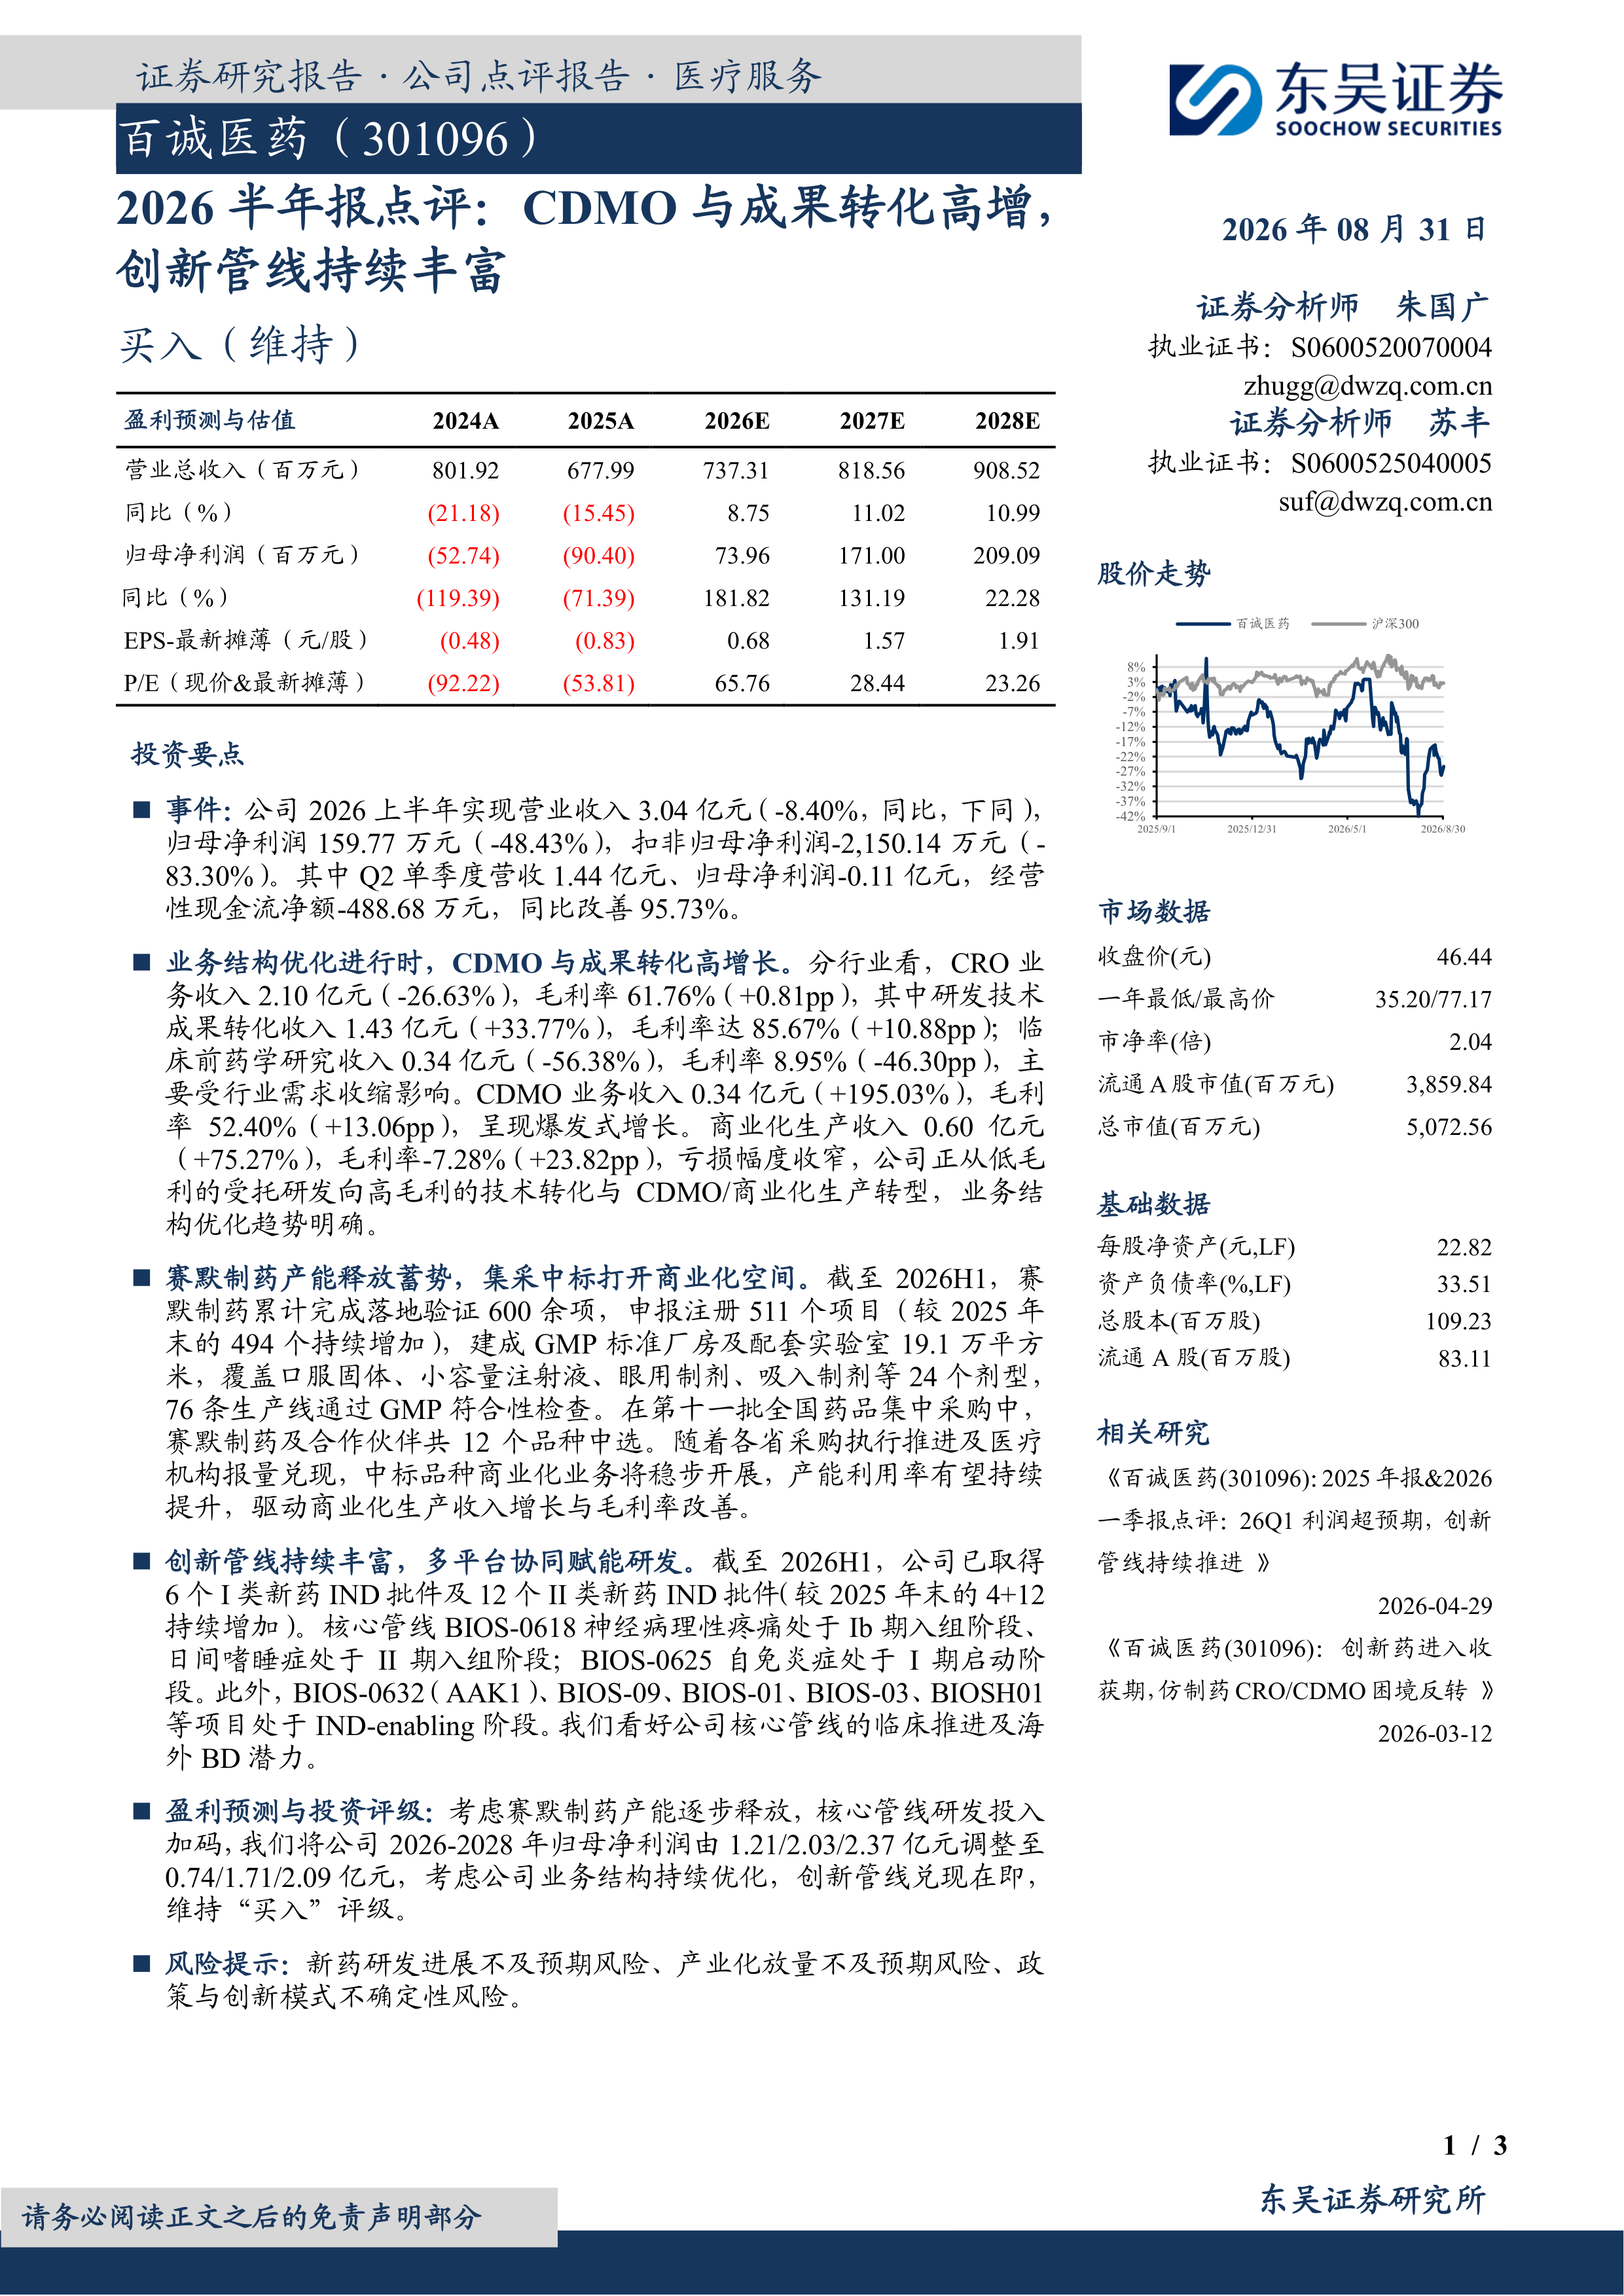
事件:公司2026上半年实现营业收入3.04亿元(-8.40%,同比,下同),归母净利润159.77万元(-48.43%),扣非归母净利润-2,150.14万元(-83.30%)。其中Q2单季度营收1.44亿元、归母净利润-0.11亿元,经营性现金流净额-488.68万元,同比改善95.73%。
业务结构优化进行时,CDMO与成果转化高增长。分行业看,CRO业务收入2.10亿元(-26.63%),毛利率61.76%(+0.81pp),其中研发技术成果转化收入1.43亿元(+33.77%),毛利率达85.67%(+10.88pp);临床前药学研究收入0.34亿元(-56.38%),毛利率8.95%(-46.30pp),主要受行业需求收缩影响。CDMO业务收入0.34亿元(+195.03%),毛利率52.40%(+13.06pp),呈现爆发式增长。商业化生产收入0.60亿元(+75.27%),毛利率-7.28%(+23.82pp),亏损幅度收窄,公司正从低毛利的受托研发向高毛利的技术转化与CDMO/商业化生产转型,业务结构优化趋势明确。
赛默制药产能释放蓄势,集采中标打开商业化空间。截至2026H1,赛默制药累计完成落地验证600余项,申报注册511个项目(较2025年末的494个持续增加),建成GMP标准厂房及配套实验室19.1万平方米,覆盖口服固体、小容量注射液、眼用制剂、吸入制剂等24个剂型,76条生产线通过GMP符合性检查。在第十一批全国药品集中采购中,赛默制药及合作伙伴共12个品种中选。随着各省采购执行推进及医疗机构报量兑现,中标品种商业化业务将稳步开展,产能利用率有望持续提升,驱动商业化生产收入增长与毛利率改善。
创新管线持续丰富,多平台协同赋能研发。截至2026H1,公司已取得6个I类新药IND批件及12个II类新药IND批件(较2025年末的4+12持续增加)。核心管线BIOS-0618神经病理性疼痛处于Ib期入组阶段、日间嗜睡症处于II期入组阶段;BIOS-0625自免炎症处于I期启动阶段。此外,BIOS-0632(AAK1)、BIOS-09、BIOS-01、BIOS-03、BIOSH01等项目处于IND-enabling阶段。我们看好公司核心管线的临床推进及海外BD潜力。
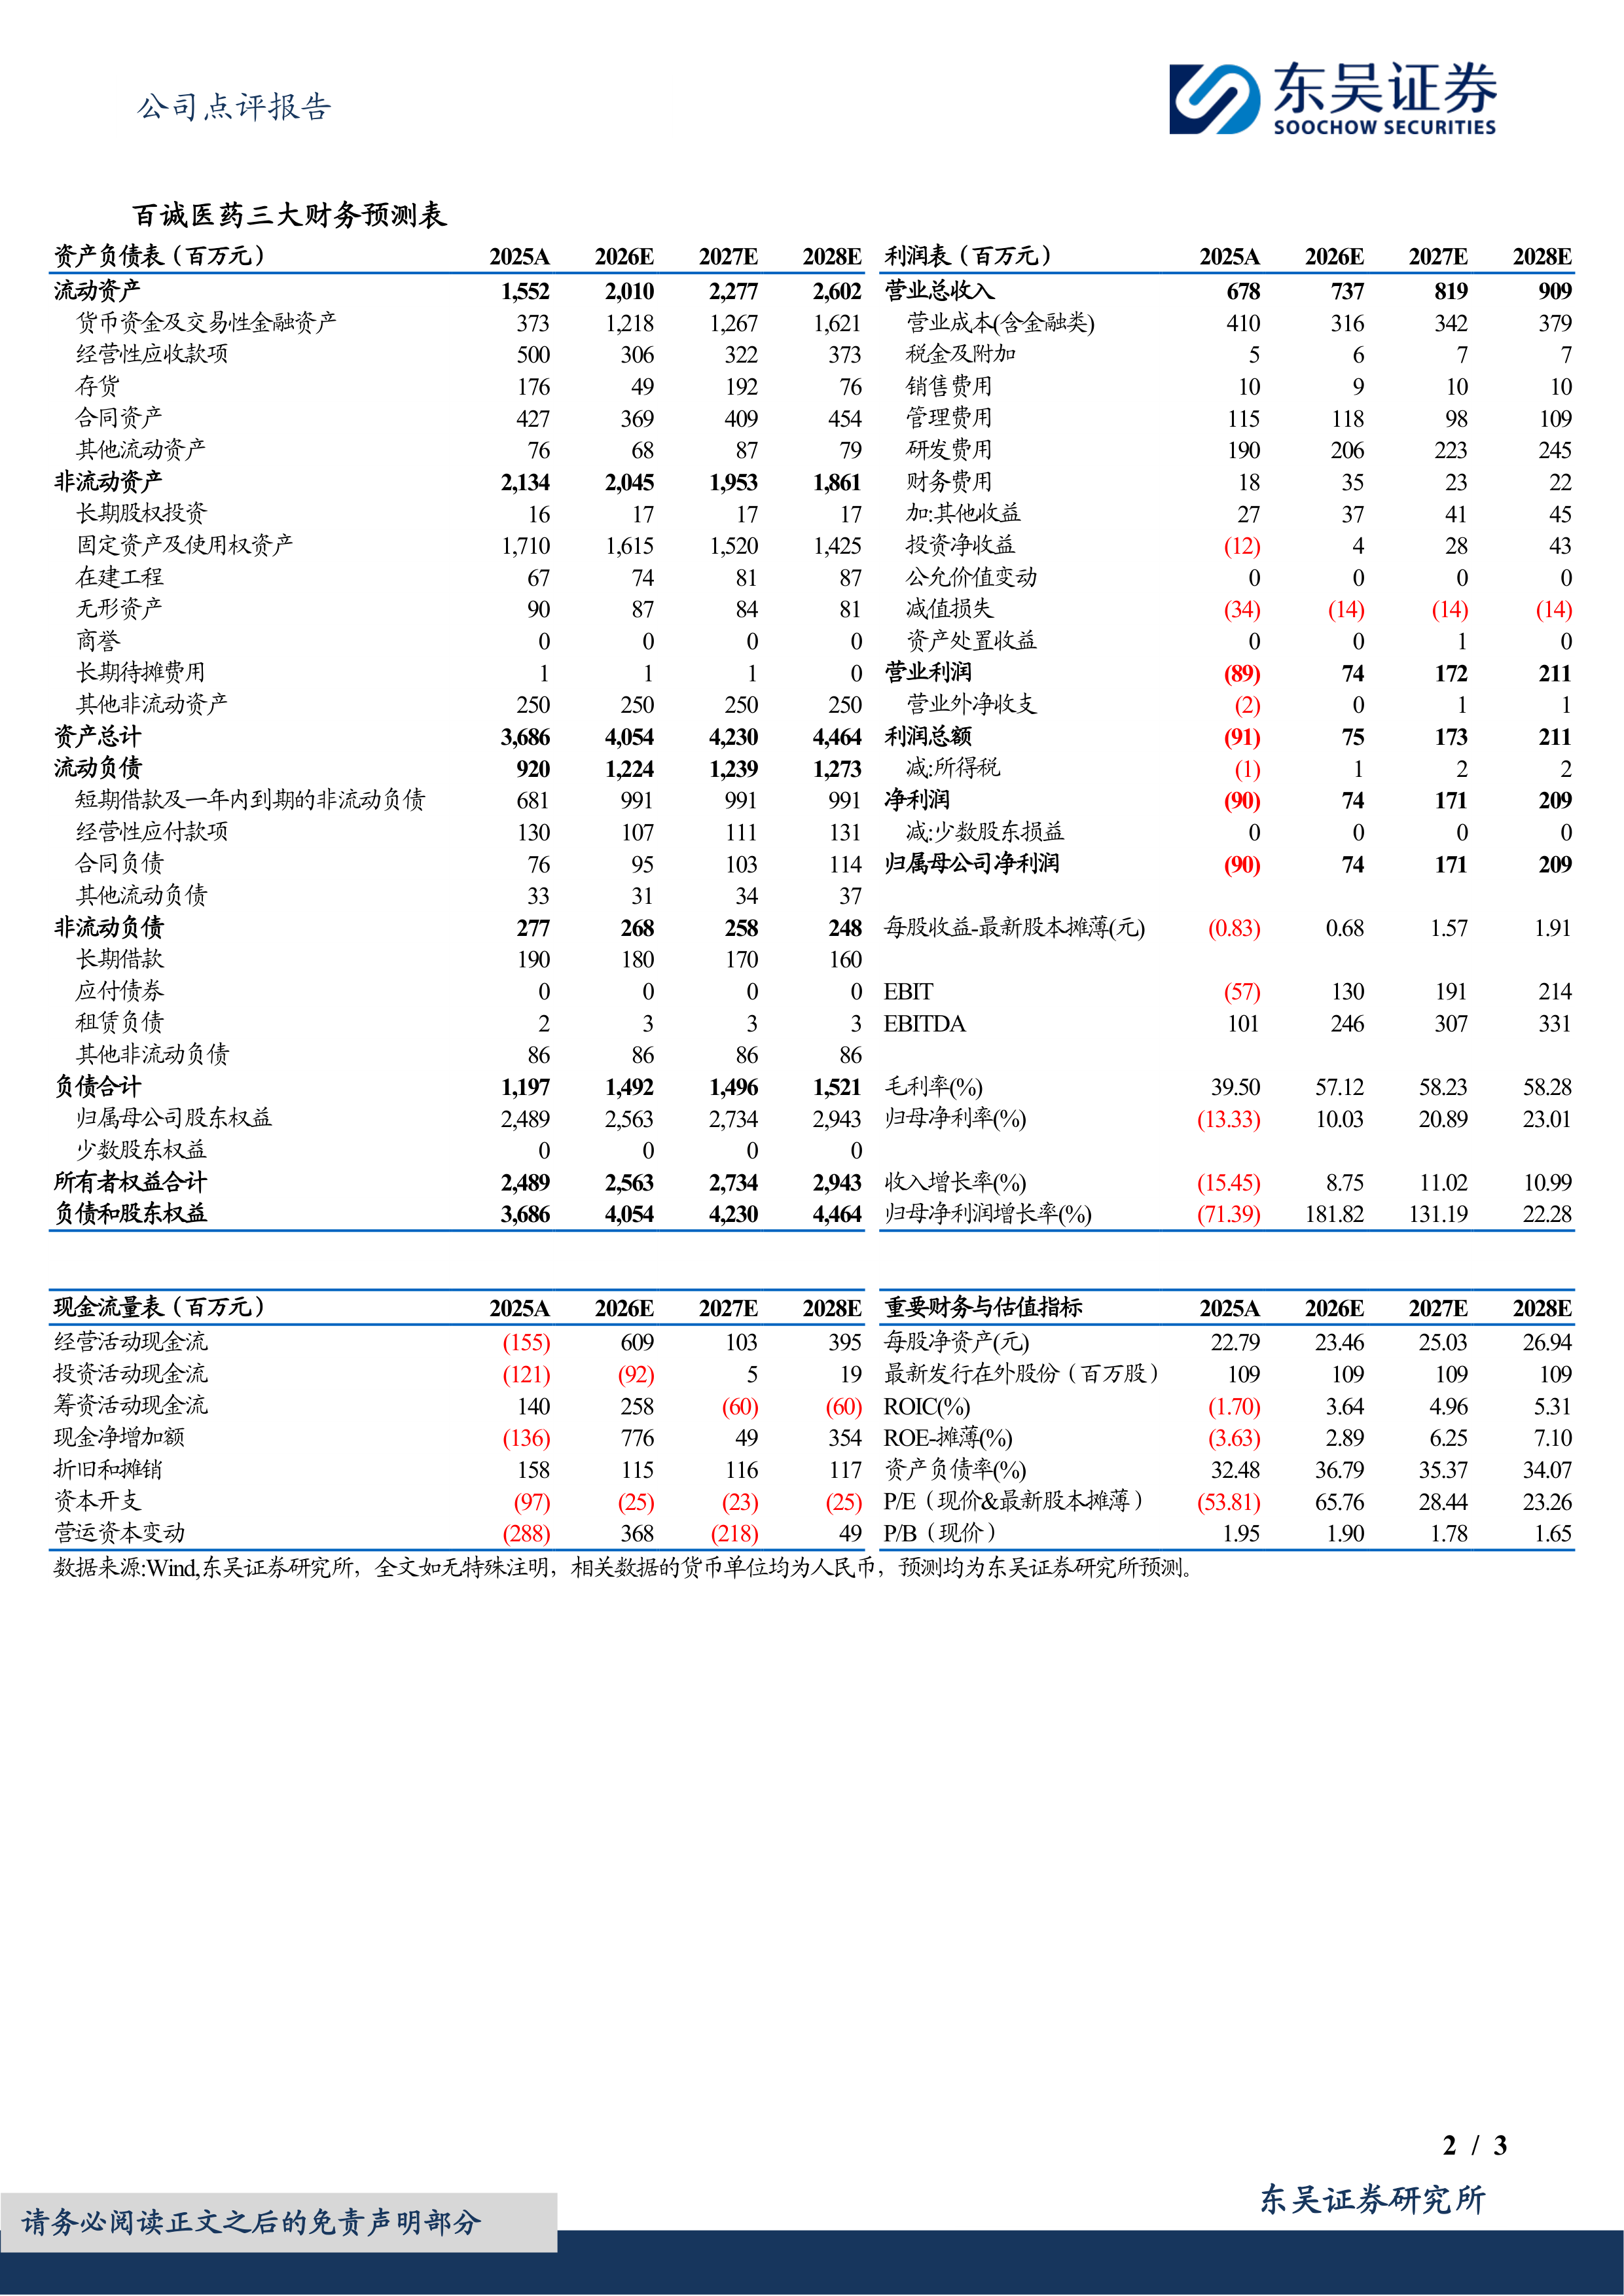
盈利预测与投资评级:考虑赛默制药产能逐步释放,核心管线研发投入加码,我们将公司2026-2028年归母净利润由1.21/2.03/2.37亿元调整至0.74/1.71/2.09亿元,考虑公司业务结构持续优化,创新管线兑现在即,维持“买入”评级。
风险提示:新药研发进展不及预期风险、产业化放量不及预期风险、政策与创新模式不确定性风险。





 微信扫一扫-立即使用