-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

公司信息更新报告:商业化兑现加速,核心管线进入收获期
下载次数:
2757 次
发布机构:
开源证券股份有限公司
发布日期:
2026-08-26
页数:
5页
诺诚健华(688428)
商业化放量叠加BD兑现,持续盈利能力增强
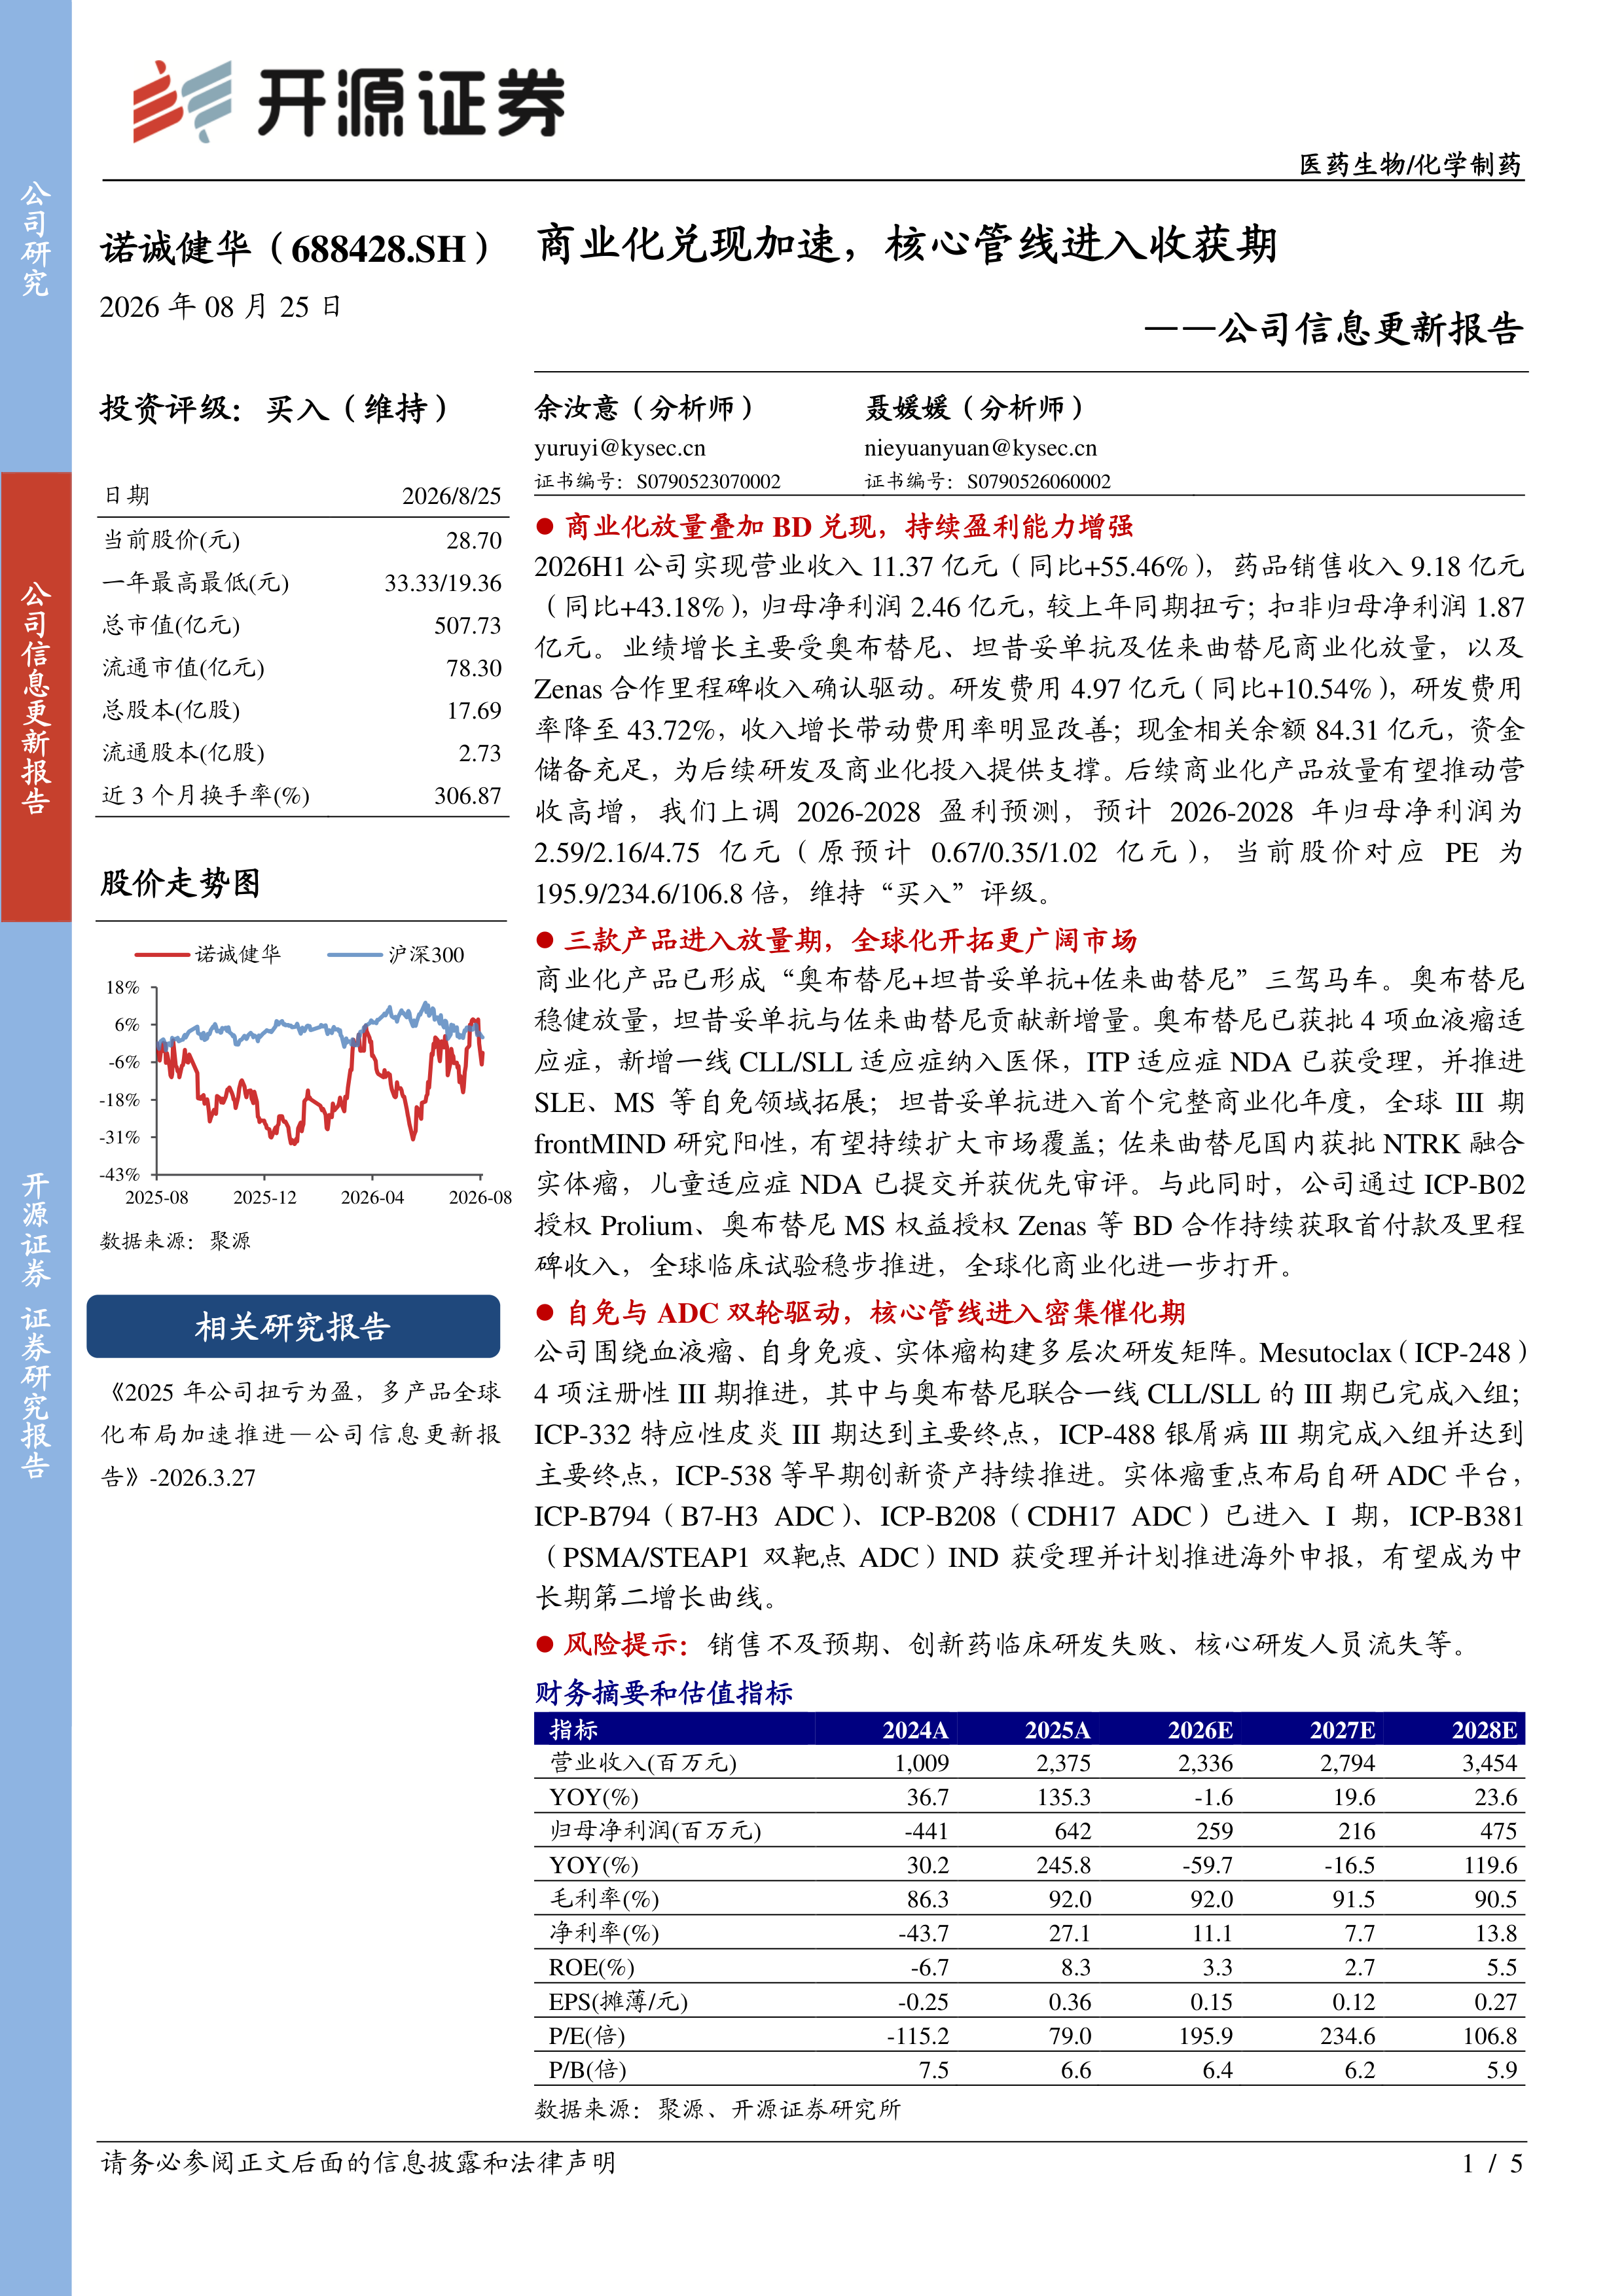
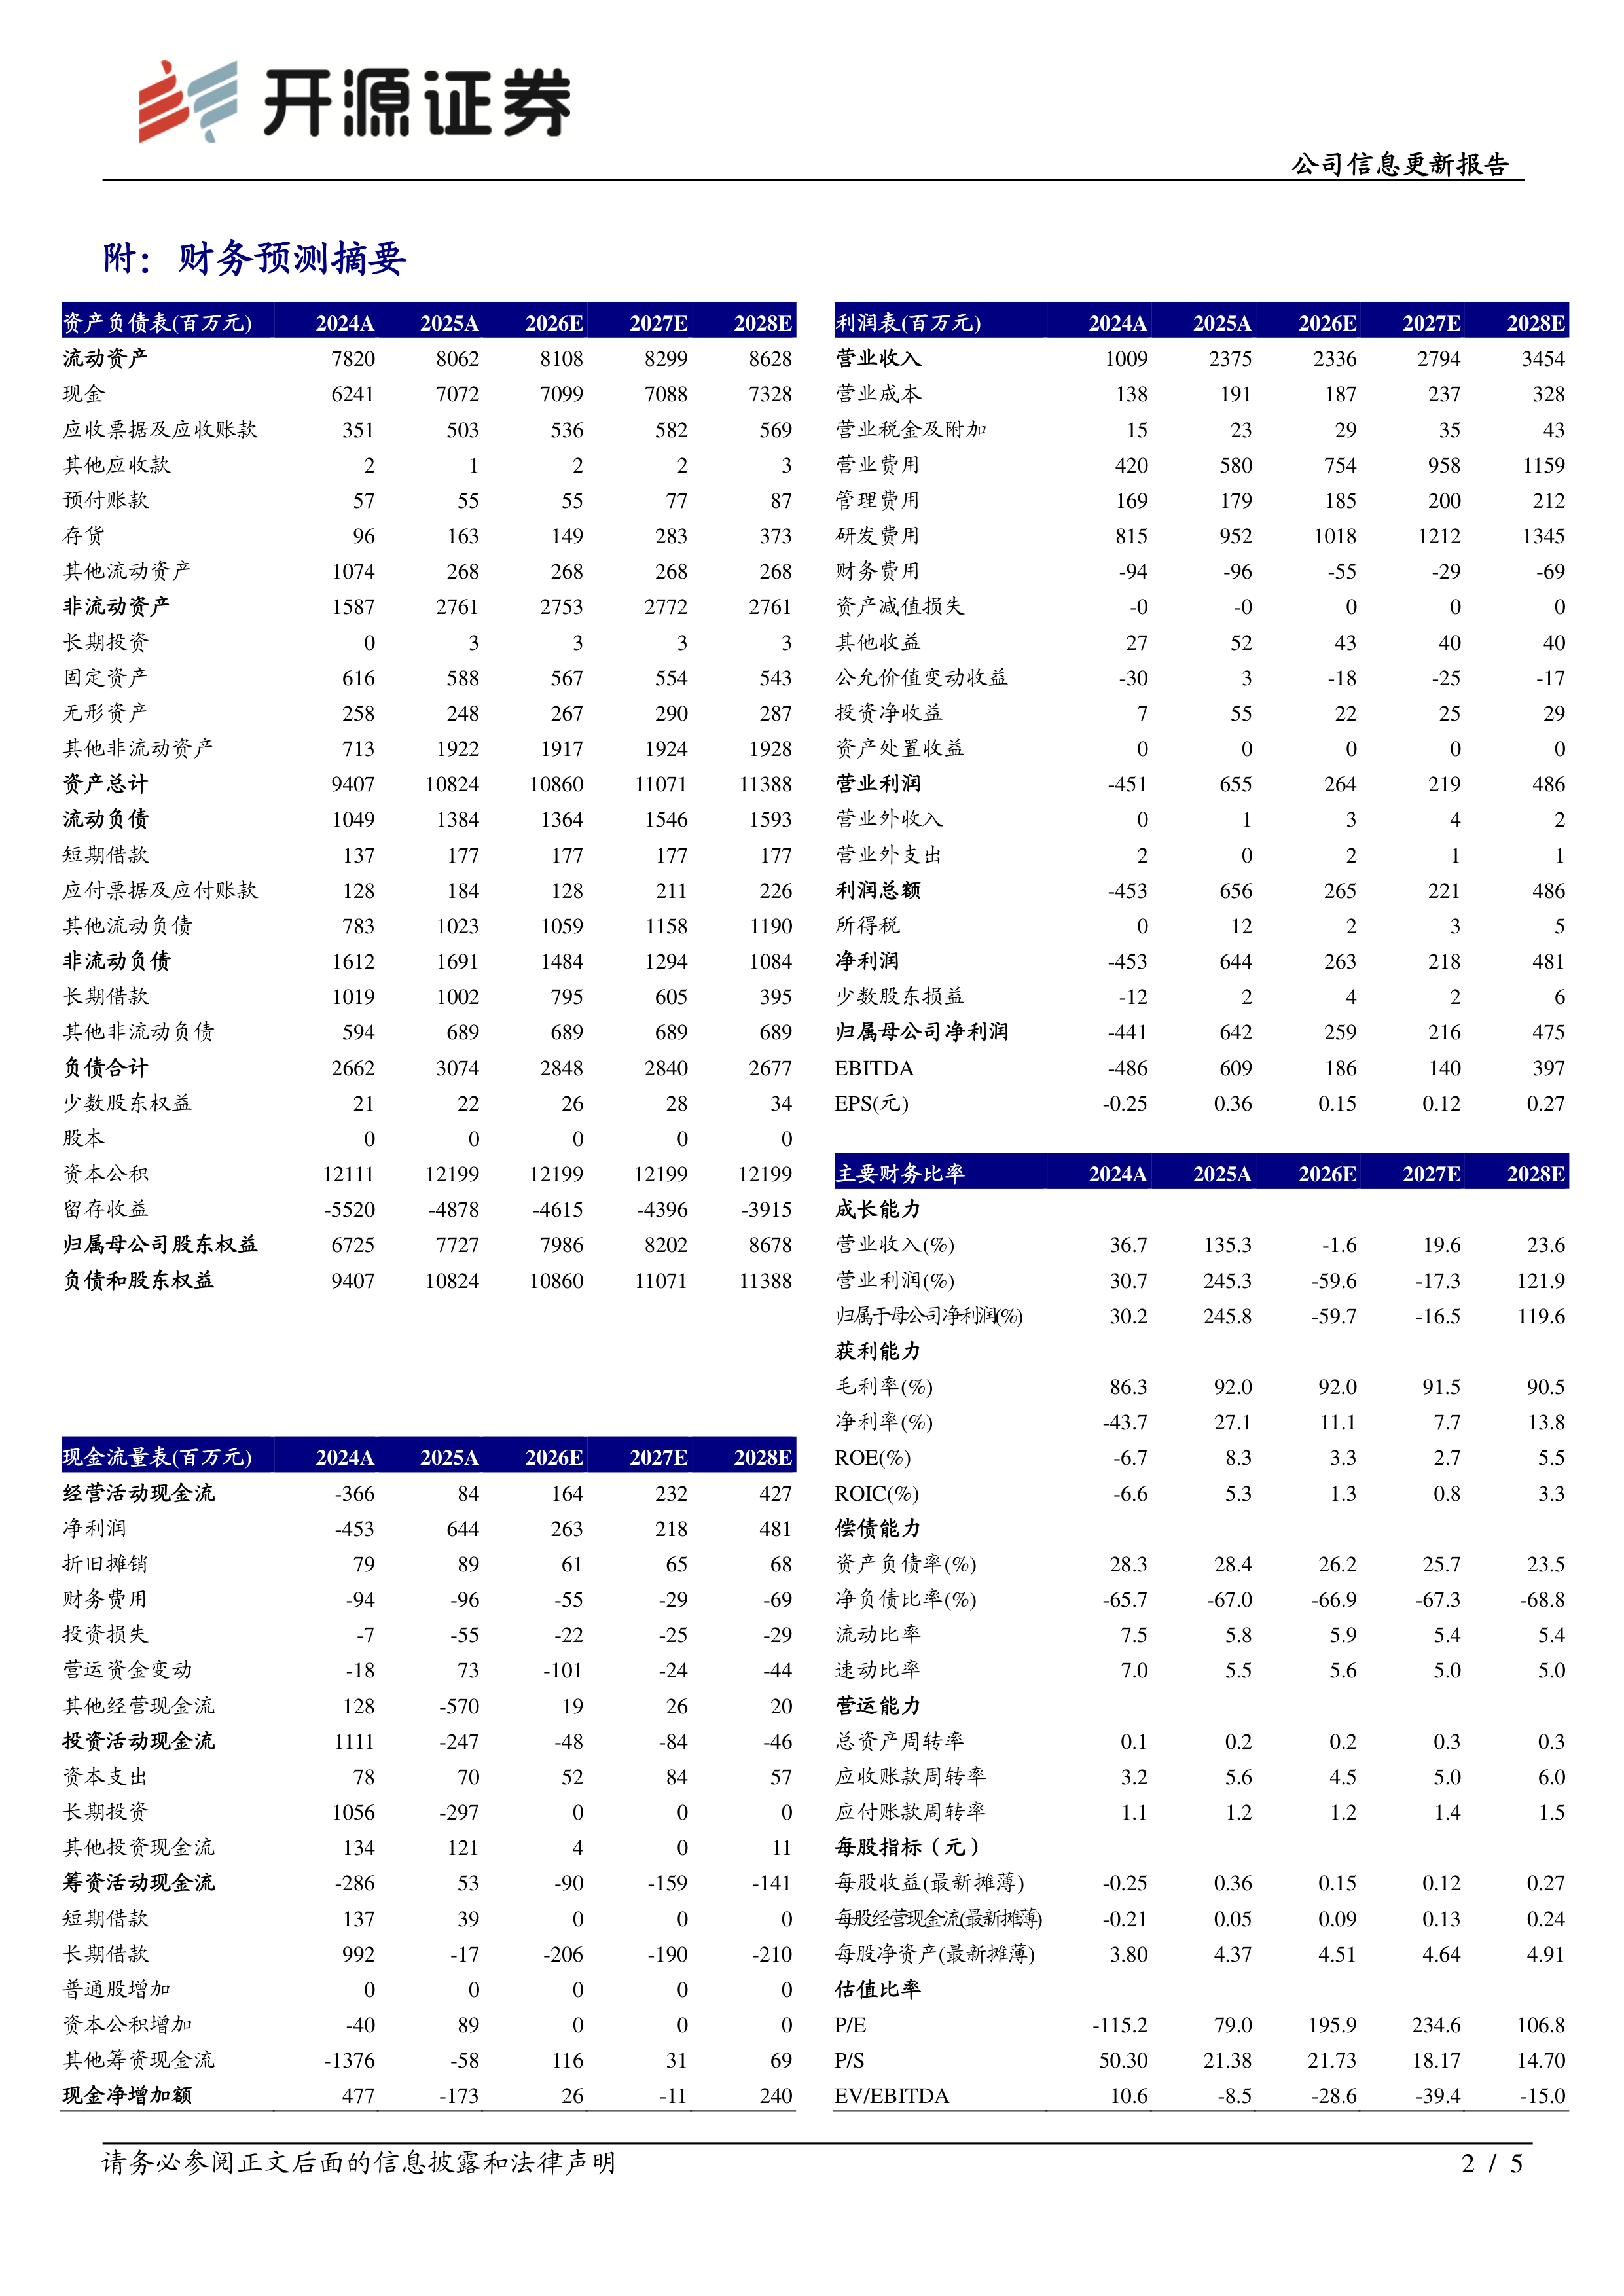
2026H1公司实现营业收入11.37亿元(同比+55.46%),药品销售收入9.18亿元(同比+43.18%),归母净利润2.46亿元,较上年同期扭亏;扣非归母净利润1.87亿元。业绩增长主要受奥布替尼、坦昔妥单抗及佐来曲替尼商业化放量,以及Zenas合作里程碑收入确认驱动。研发费用4.97亿元(同比+10.54%),研发费用率降至43.72%,收入增长带动费用率明显改善;现金相关余额84.31亿元,资金储备充足,为后续研发及商业化投入提供支撑。后续商业化产品放量有望推动营收高增,我们上调2026-2028盈利预测,预计2026-2028年归母净利润为2.59/2.16/4.75亿元(原预计0.67/0.35/1.02亿元),当前股价对应PE为195.9/234.6/106.8倍,维持“买入”评级。
三款产品进入放量期,全球化开拓更广阔市场
商业化产品已形成“奥布替尼+坦昔妥单抗+佐来曲替尼”三驾马车。奥布替尼稳健放量,坦昔妥单抗与佐来曲替尼贡献新增量。奥布替尼已获批4项血液瘤适应症,新增一线CLL/SLL适应症纳入医保,ITP适应症NDA已获受理,并推进SLE、MS等自免领域拓展;坦昔妥单抗进入首个完整商业化年度,全球III期frontMIND研究阳性,有望持续扩大市场覆盖;佐来曲替尼国内获批NTRK融合实体瘤,儿童适应症NDA已提交并获优先审评。与此同时,公司通过ICP-B02授权Prolium、奥布替尼MS权益授权Zenas等BD合作持续获取首付款及里程碑收入,全球临床试验稳步推进,全球化商业化进一步打开。
自免与ADC双轮驱动,核心管线进入密集催化期
公司围绕血液瘤、自身免疫、实体瘤构建多层次研发矩阵。Mesutoclax(ICP-248)4项注册性III期推进,其中与奥布替尼联合一线CLL/SLL的III期已完成入组;ICP-332特应性皮炎III期达到主要终点,ICP-488银屑病III期完成入组并达到主要终点,ICP-538等早期创新资产持续推进。实体瘤重点布局自研ADC平台,ICP-B794(B7-H3ADC)、ICP-B208(CDH17ADC)已进入I期,ICP-B381(PSMA/STEAP1双靶点ADC)IND获受理并计划推进海外申报,有望成为中长期第二增长曲线。
风险提示:销售不及预期、创新药临床研发失败、核心研发人员流失等。
基础化工行业周报:晓星氨纶全规格产品价格上调,粘胶长丝行业产能缩减,继续看好化纤产业链
医药生物行业周报:从Charles River看全球临床前CRO趋势
北交所首次覆盖报告:放疗定位装置单项冠军国内市占率42.5%,布局康复辅助器械
医药生物行业周报:百英生物招股书梳理
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送