2025中国医药研发创新与营销创新峰会
东星医疗:医佳宝重组交割落地,积极回购彰显信心

东星医疗:医佳宝重组交割落地,积极回购彰显信心

研报

东星医疗:医佳宝重组交割落地,积极回购彰显信心

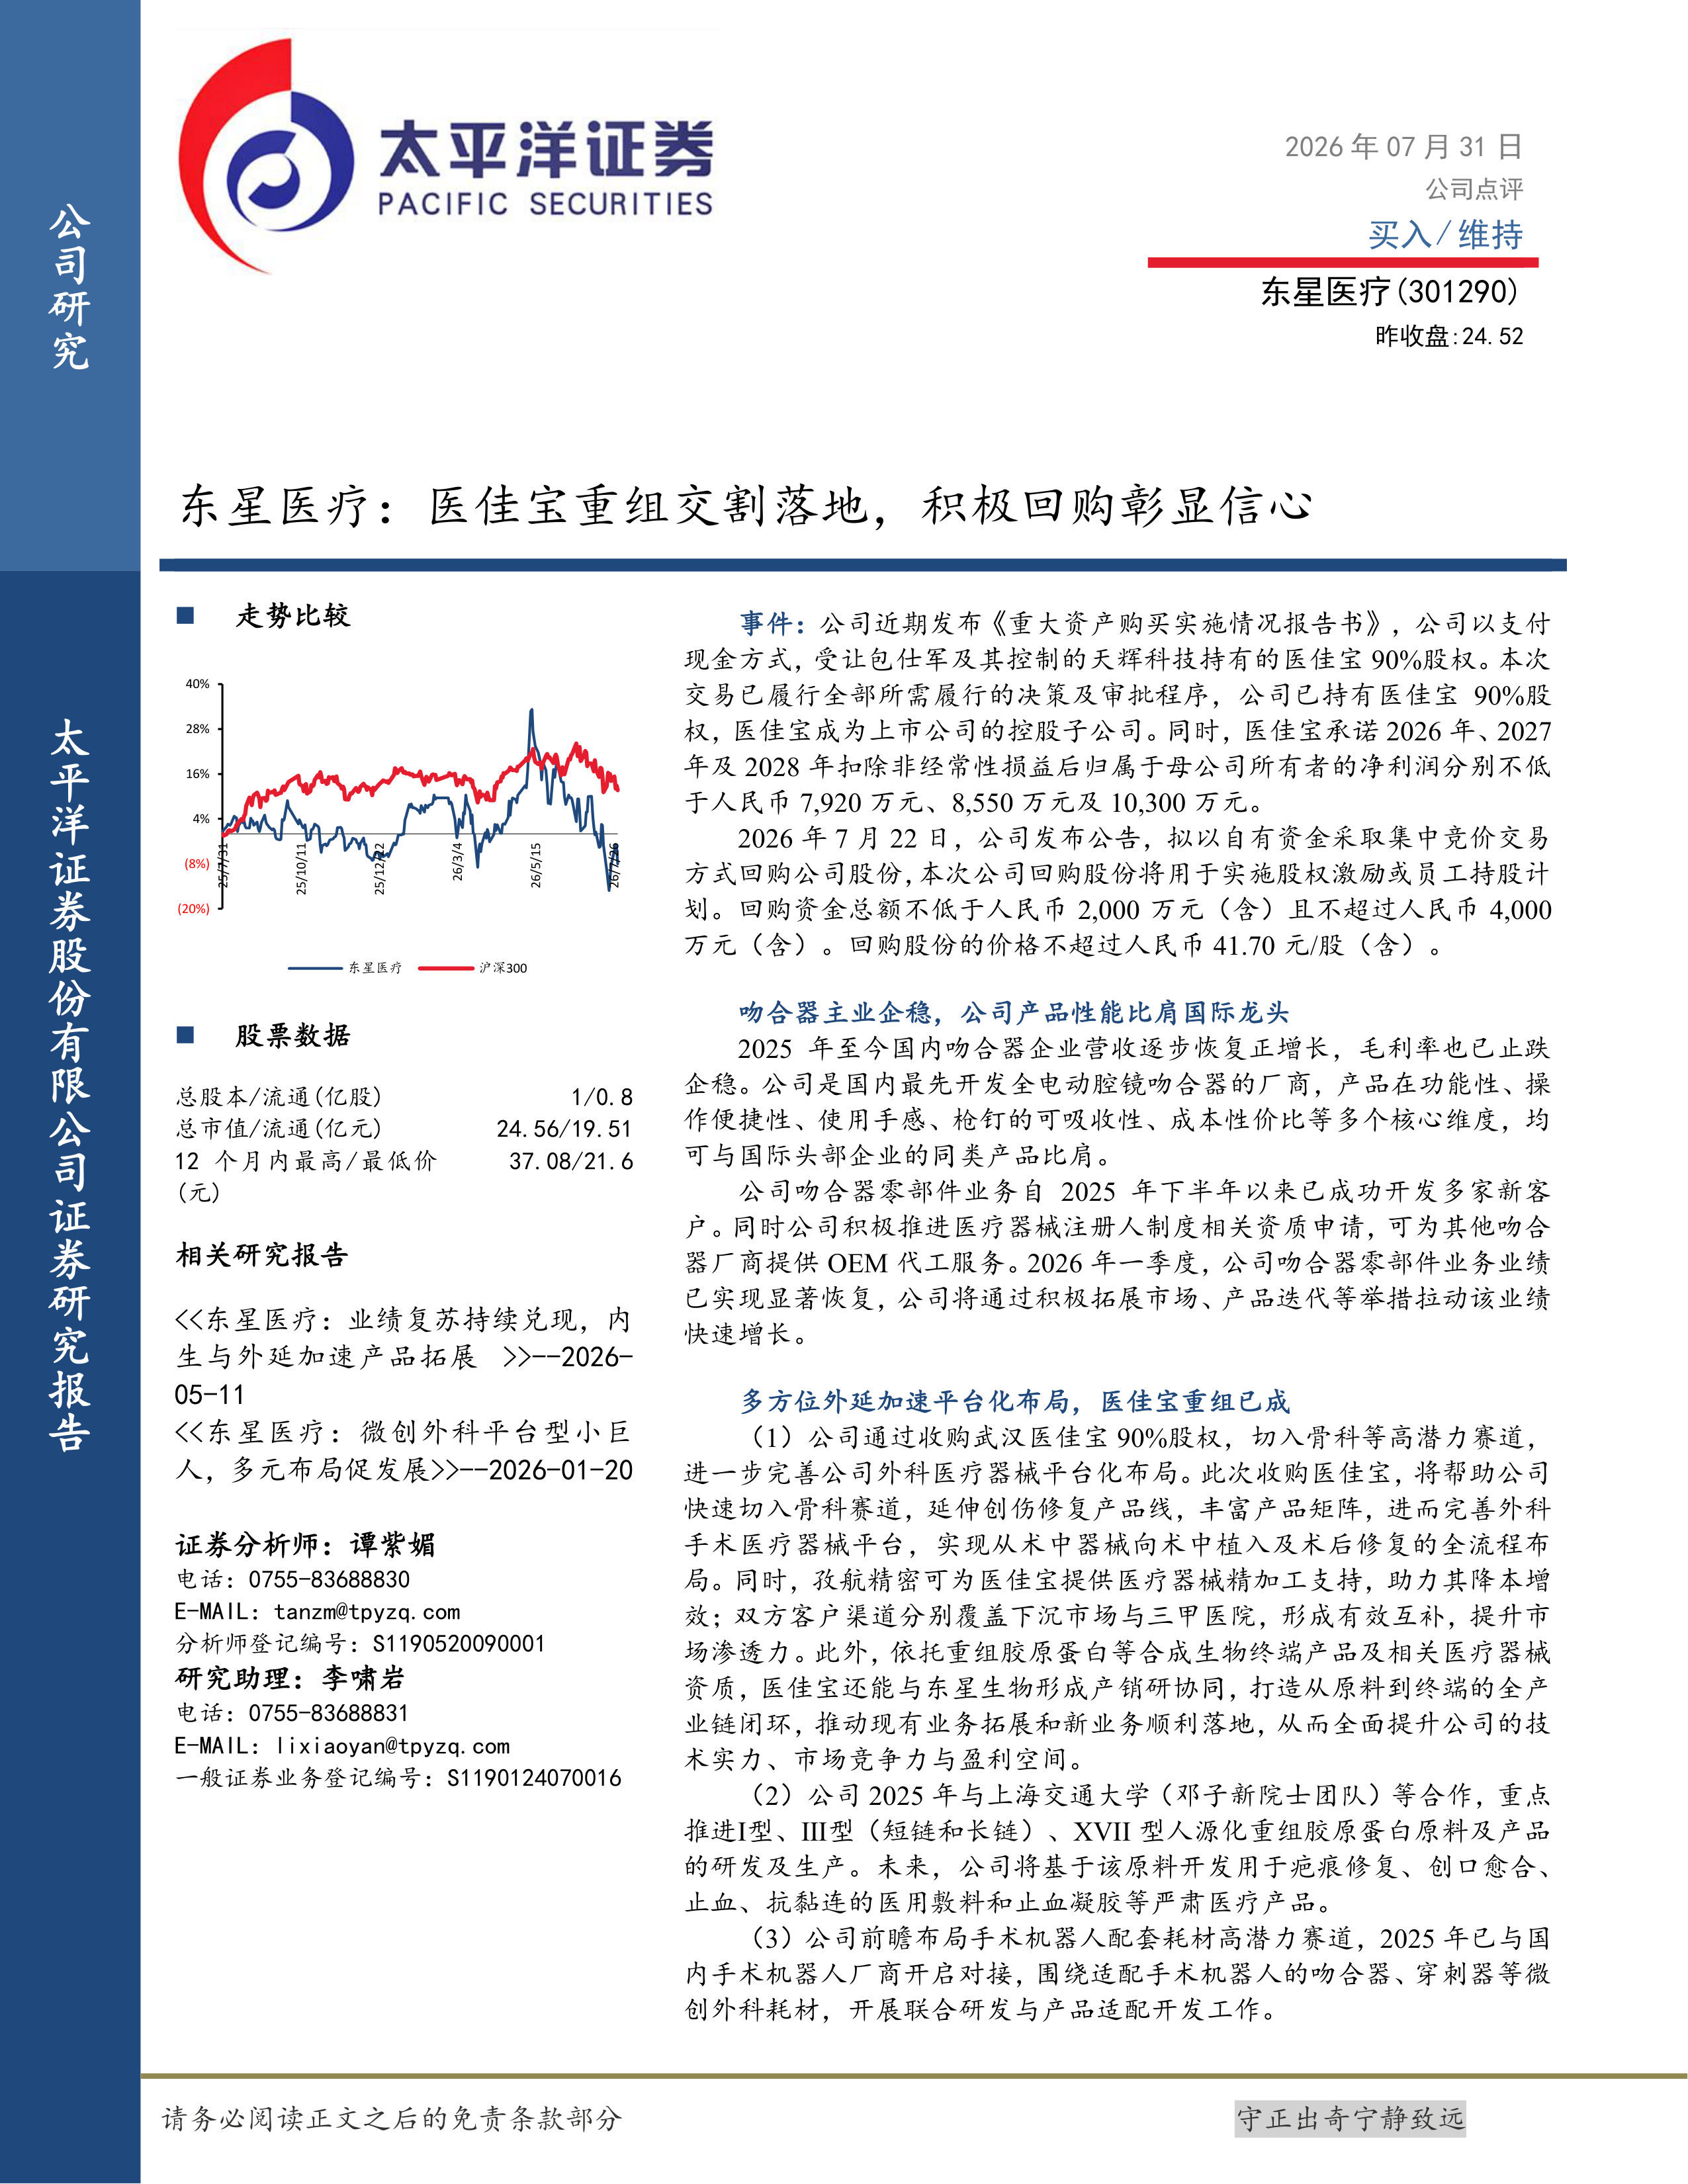
  东星医疗(301290)   事件:公司近期发布《重大资产购买实施情况报告书》,公司以支付现金方式,受让包仕军及其控制的天辉科技持有的医佳宝90%股权。本次交易已履行全部所需履行的决策及审批程序,公司已持有医佳宝90%股权,医佳宝成为上市公司的控股子公司。同时,医佳宝承诺2026年、2027年及2028年扣除非经常性损益后归属于母公司所有者的净利润分别不低于人民币7,920万元、8,550万元及10,300万元。   2026年7月22日,公司发布公告,拟以自有资金采取集中竞价交易方式回购公司股份,本次公司回购股份将用于实施股权激励或员工持股计划。回购资金总额不低于人民币2,000万元(含)且不超过人民币4,000万元(含)。回购股份的价格不超过人民币41.70元/股(含)。   吻合器主业企稳,公司产品性能比肩国际龙头   2025年至今国内吻合器企业营收逐步恢复正增长,毛利率也已止跌企稳。公司是国内最先开发全电动腔镜吻合器的厂商,产品在功能性、操作便捷性、使用手感、枪钉的可吸收性、成本性价比等多个核心维度,均可与国际头部企业的同类产品比肩。   公司吻合器零部件业务自2025年下半年以来已成功开发多家新客户。同时公司积极推进医疗器械注册人制度相关资质申请,可为其他吻合器厂商提供OEM代工服务。2026年一季度,公司吻合器零部件业务业绩已实现显著恢复,公司将通过积极拓展市场、产品迭代等举措拉动该业绩快速增长。   多方位外延加速平台化布局,医佳宝重组已成   (1)公司通过收购武汉医佳宝90%股权,切入骨科等高潜力赛道,进一步完善公司外科医疗器械平台化布局。此次收购医佳宝,将帮助公司快速切入骨科赛道,延伸创伤修复产品线,丰富产品矩阵,进而完善外科手术医疗器械平台,实现从术中器械向术中植入及术后修复的全流程布局。同时,孜航精密可为医佳宝提供医疗器械精加工支持,助力其降本增效;双方客户渠道分别覆盖下沉市场与三甲医院,形成有效互补,提升市场渗透力。此外,依托重组胶原蛋白等合成生物终端产品及相关医疗器械资质,医佳宝还能与东星生物形成产销研协同,打造从原料到终端的全产业链闭环,推动现有业务拓展和新业务顺利落地,从而全面提升公司的技术实力、市场竞争力与盈利空间。   (2)公司2025年与上海交通大学(邓子新院士团队)等合作,重点推进Ⅰ型、Ⅲ型(短链和长链)、XVII型人源化重组胶原蛋白原料及产品的研发及生产。未来,公司将基于该原料开发用于疤痕修复、创口愈合、止血、抗黏连的医用敷料和止血凝胶等严肃医疗产品。   (3)公司前瞻布局手术机器人配套耗材高潜力赛道,2025年已与国内手术机器人厂商开启对接,围绕适配手术机器人的吻合器、穿刺器等微创外科耗材,开展联合研发与产品适配开发工作。   盈利预测及投资评级:我们预计公司2026/2027/2028年营业收入分别为5.96/8.55/10.05亿元,同比增速为53.81%/43.46%/17.54%;归母净利润为1.21/2.07/2.57亿元,同比增速为419.53%/70.83%/23.97%。对应EPS分别为1.21/2.07/2.56元,对应当前股价PE分别为20/12/10倍,维持“买入”评级。   风险提示:医疗集采降价的风险;地缘政治波动的风险;新品研发不及预期的风险。

报告专题:
  • 下载次数:

    2798 次

  • 发布机构:

    太平洋证券股份有限公司

  • 发布日期:

    2026-08-03

  • 页数:

    5页

下载全文
定制咨询
报告内容
报告摘要

  东星医疗(301290)

  事件:公司近期发布《重大资产购买实施情况报告书》,公司以支付现金方式,受让包仕军及其控制的天辉科技持有的医佳宝90%股权。本次交易已履行全部所需履行的决策及审批程序,公司已持有医佳宝90%股权,医佳宝成为上市公司的控股子公司。同时,医佳宝承诺2026年、2027年及2028年扣除非经常性损益后归属于母公司所有者的净利润分别不低于人民币7,920万元、8,550万元及10,300万元。

  2026年7月22日,公司发布公告,拟以自有资金采取集中竞价交易方式回购公司股份,本次公司回购股份将用于实施股权激励或员工持股计划。回购资金总额不低于人民币2,000万元(含)且不超过人民币4,000万元(含)。回购股份的价格不超过人民币41.70元/股(含)。

  吻合器主业企稳,公司产品性能比肩国际龙头

  2025年至今国内吻合器企业营收逐步恢复正增长,毛利率也已止跌企稳。公司是国内最先开发全电动腔镜吻合器的厂商,产品在功能性、操作便捷性、使用手感、枪钉的可吸收性、成本性价比等多个核心维度,均可与国际头部企业的同类产品比肩。

  公司吻合器零部件业务自2025年下半年以来已成功开发多家新客户。同时公司积极推进医疗器械注册人制度相关资质申请,可为其他吻合器厂商提供OEM代工服务。2026年一季度,公司吻合器零部件业务业绩已实现显著恢复,公司将通过积极拓展市场、产品迭代等举措拉动该业绩快速增长。

  多方位外延加速平台化布局,医佳宝重组已成

  (1)公司通过收购武汉医佳宝90%股权,切入骨科等高潜力赛道,进一步完善公司外科医疗器械平台化布局。此次收购医佳宝,将帮助公司快速切入骨科赛道,延伸创伤修复产品线,丰富产品矩阵,进而完善外科手术医疗器械平台,实现从术中器械向术中植入及术后修复的全流程布局。同时,孜航精密可为医佳宝提供医疗器械精加工支持,助力其降本增效;双方客户渠道分别覆盖下沉市场与三甲医院,形成有效互补,提升市场渗透力。此外,依托重组胶原蛋白等合成生物终端产品及相关医疗器械资质,医佳宝还能与东星生物形成产销研协同,打造从原料到终端的全产业链闭环,推动现有业务拓展和新业务顺利落地,从而全面提升公司的技术实力、市场竞争力与盈利空间。

  (2)公司2025年与上海交通大学(邓子新院士团队)等合作,重点推进Ⅰ型、Ⅲ型(短链和长链)、XVII型人源化重组胶原蛋白原料及产品的研发及生产。未来,公司将基于该原料开发用于疤痕修复、创口愈合、止血、抗黏连的医用敷料和止血凝胶等严肃医疗产品。

  (3)公司前瞻布局手术机器人配套耗材高潜力赛道,2025年已与国内手术机器人厂商开启对接,围绕适配手术机器人的吻合器、穿刺器等微创外科耗材,开展联合研发与产品适配开发工作。

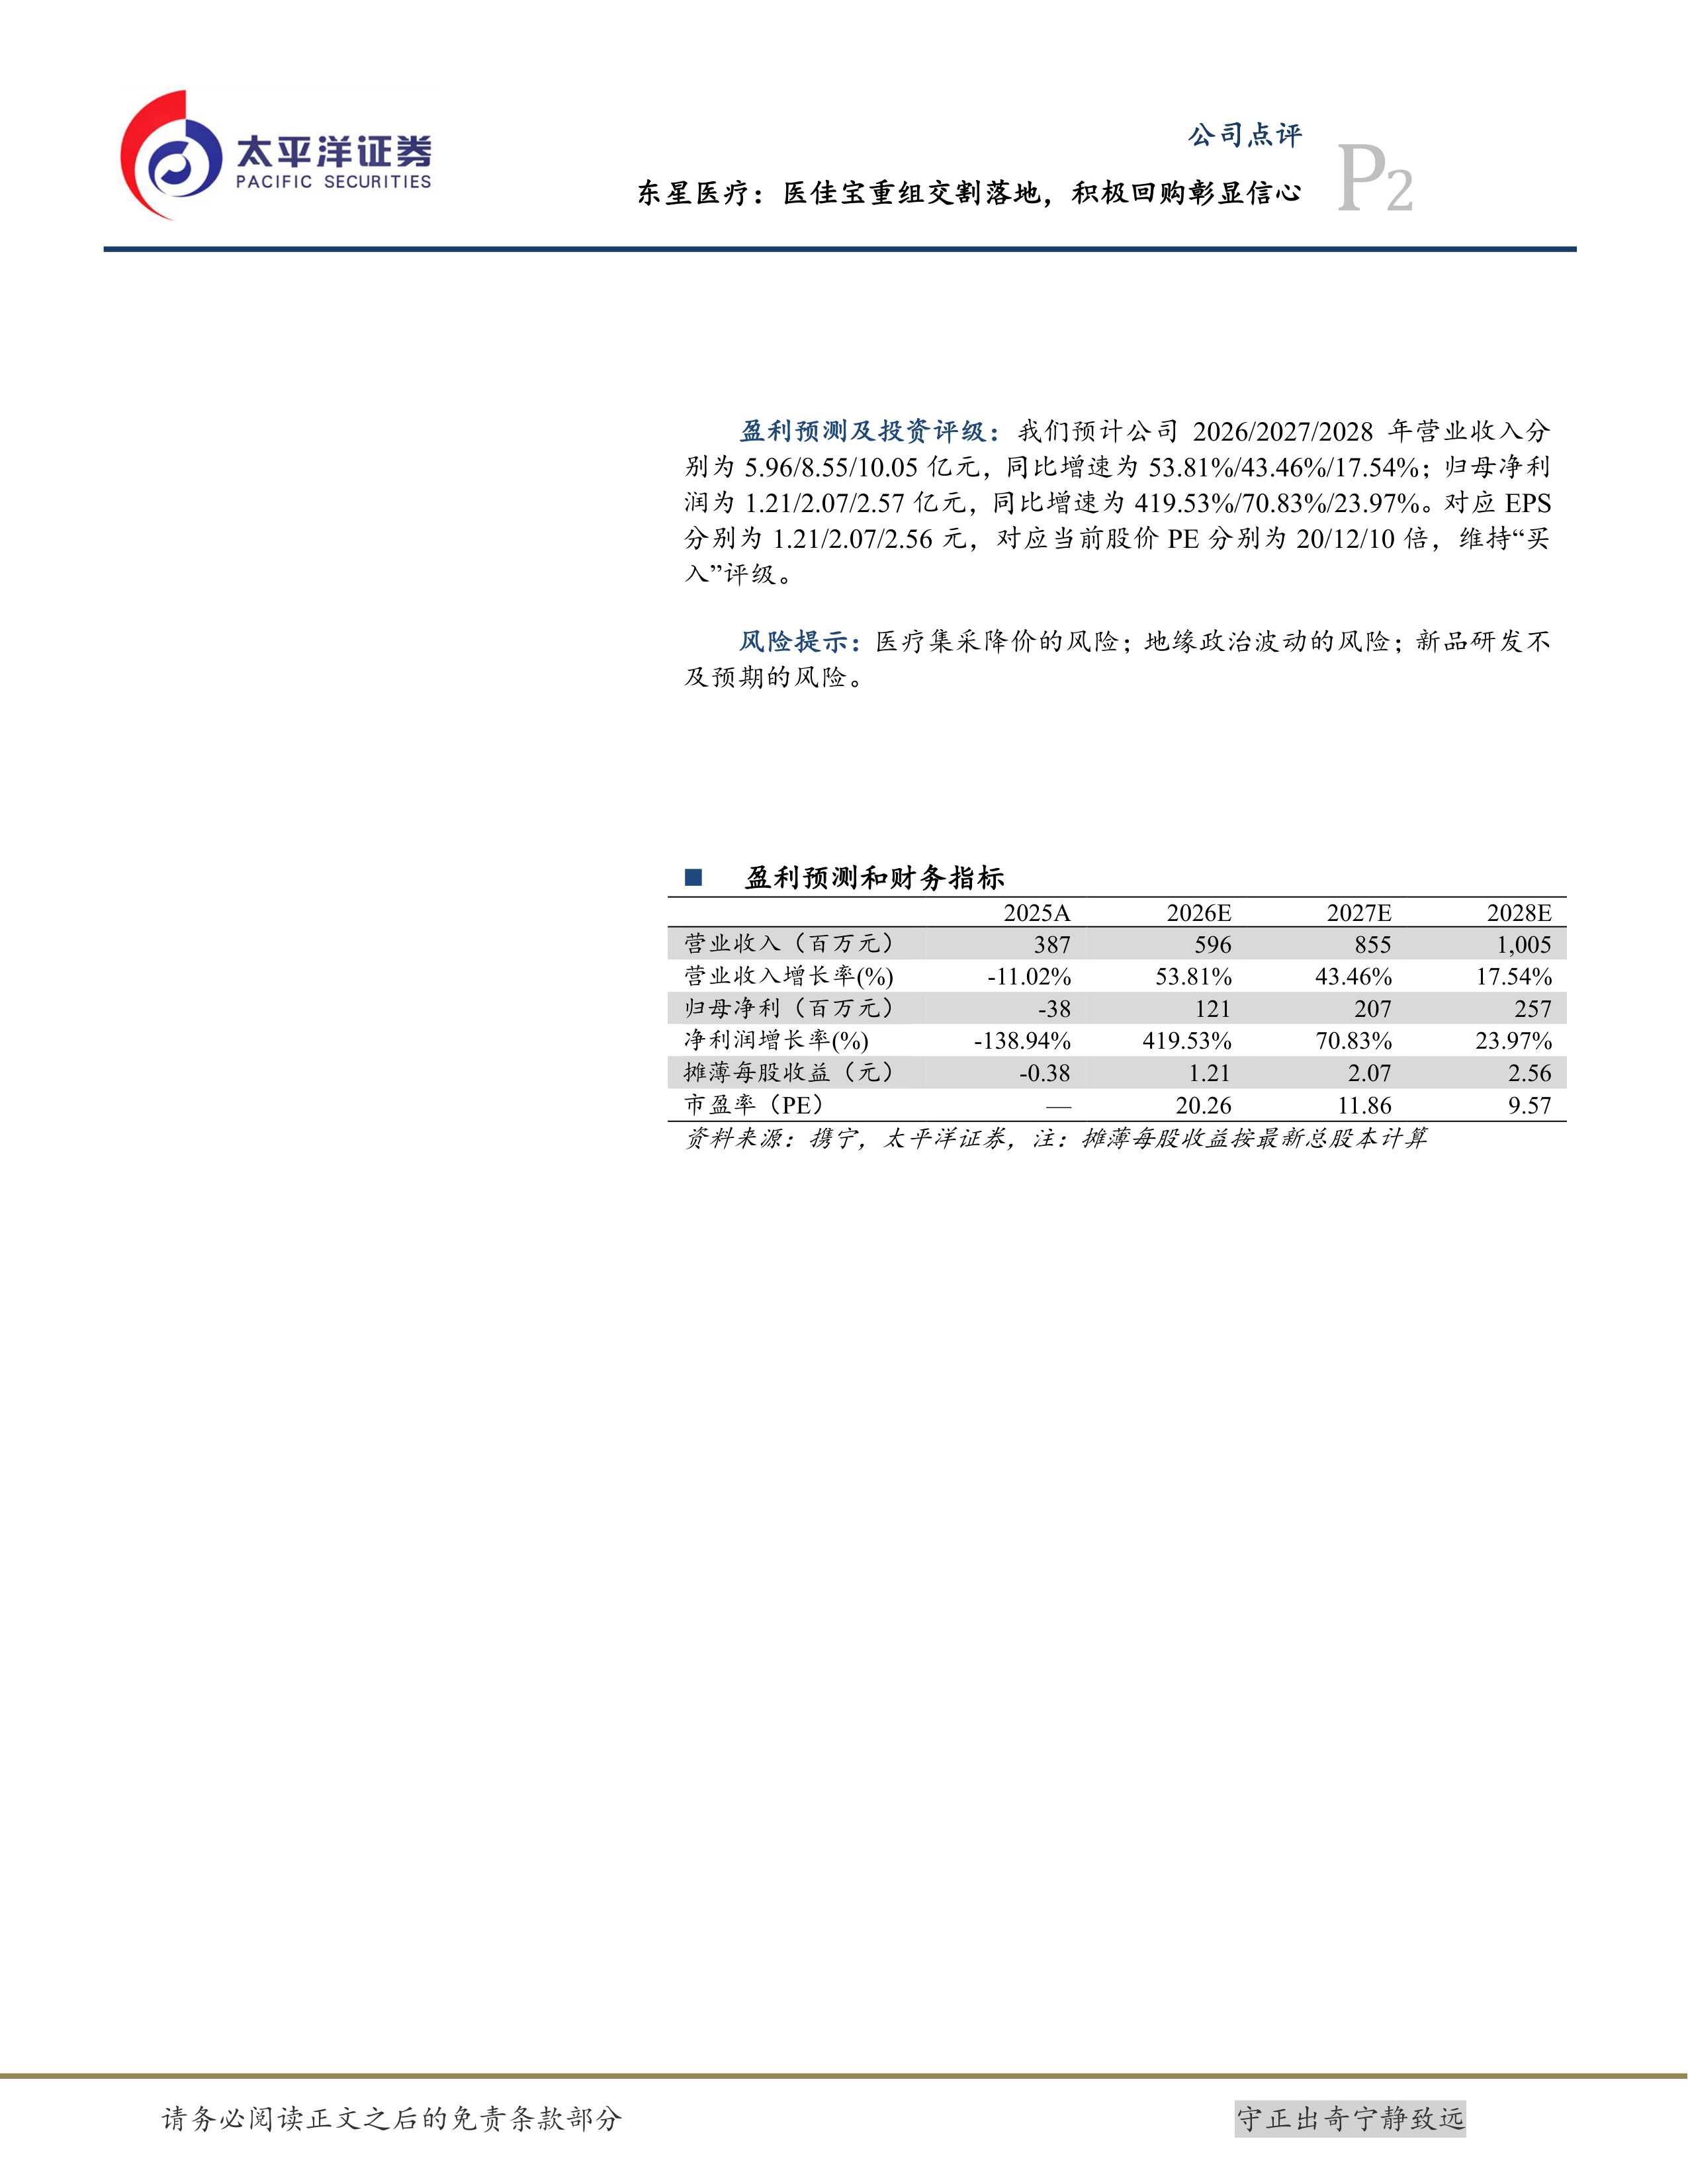
  盈利预测及投资评级:我们预计公司2026/2027/2028年营业收入分别为5.96/8.55/10.05亿元,同比增速为53.81%/43.46%/17.54%;归母净利润为1.21/2.07/2.57亿元,同比增速为419.53%/70.83%/23.97%。对应EPS分别为1.21/2.07/2.56元,对应当前股价PE分别为20/12/10倍,维持“买入”评级。

  风险提示:医疗集采降价的风险;地缘政治波动的风险;新品研发不及预期的风险。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 5
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
太平洋证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3