-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

公司信息更新报告:2026H1主品牌稳健,大单品与研发创新驱动成长
下载次数:
2682 次
发布机构:
开源证券股份有限公司
发布日期:
2026-08-30
页数:
4页
丸美生物(603983)
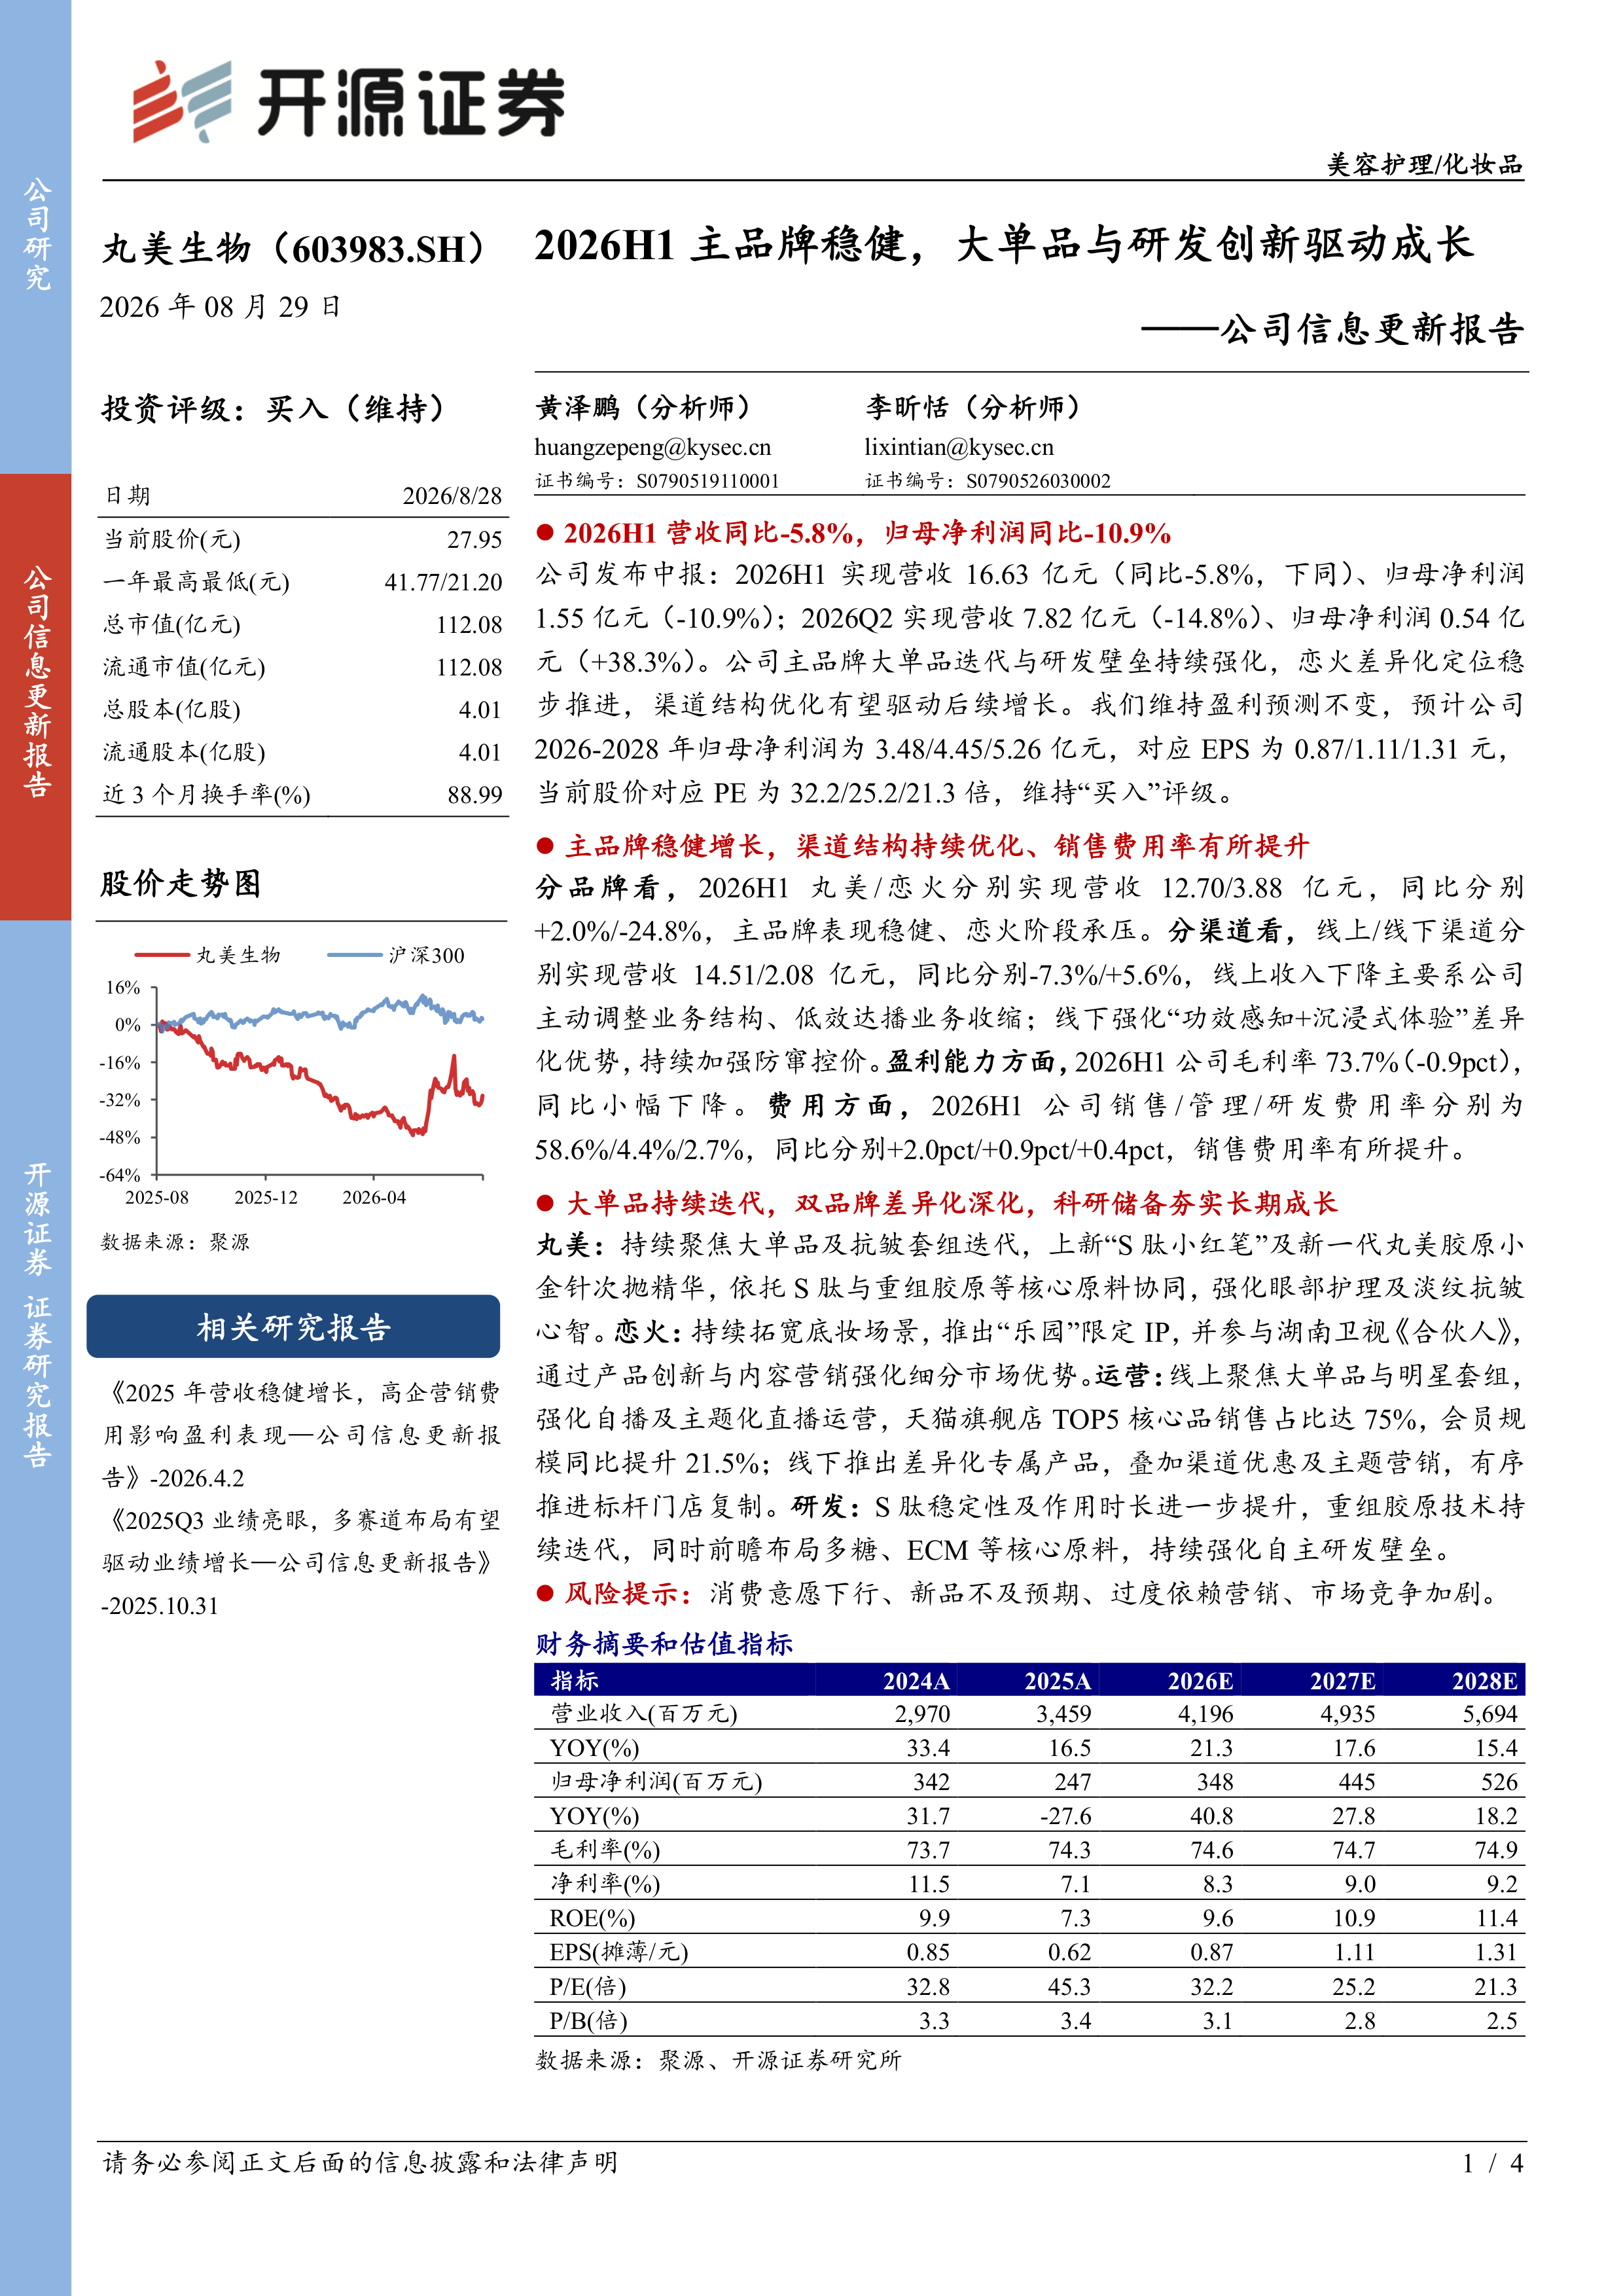
2026H1营收同比-5.8%,归母净利润同比-10.9%
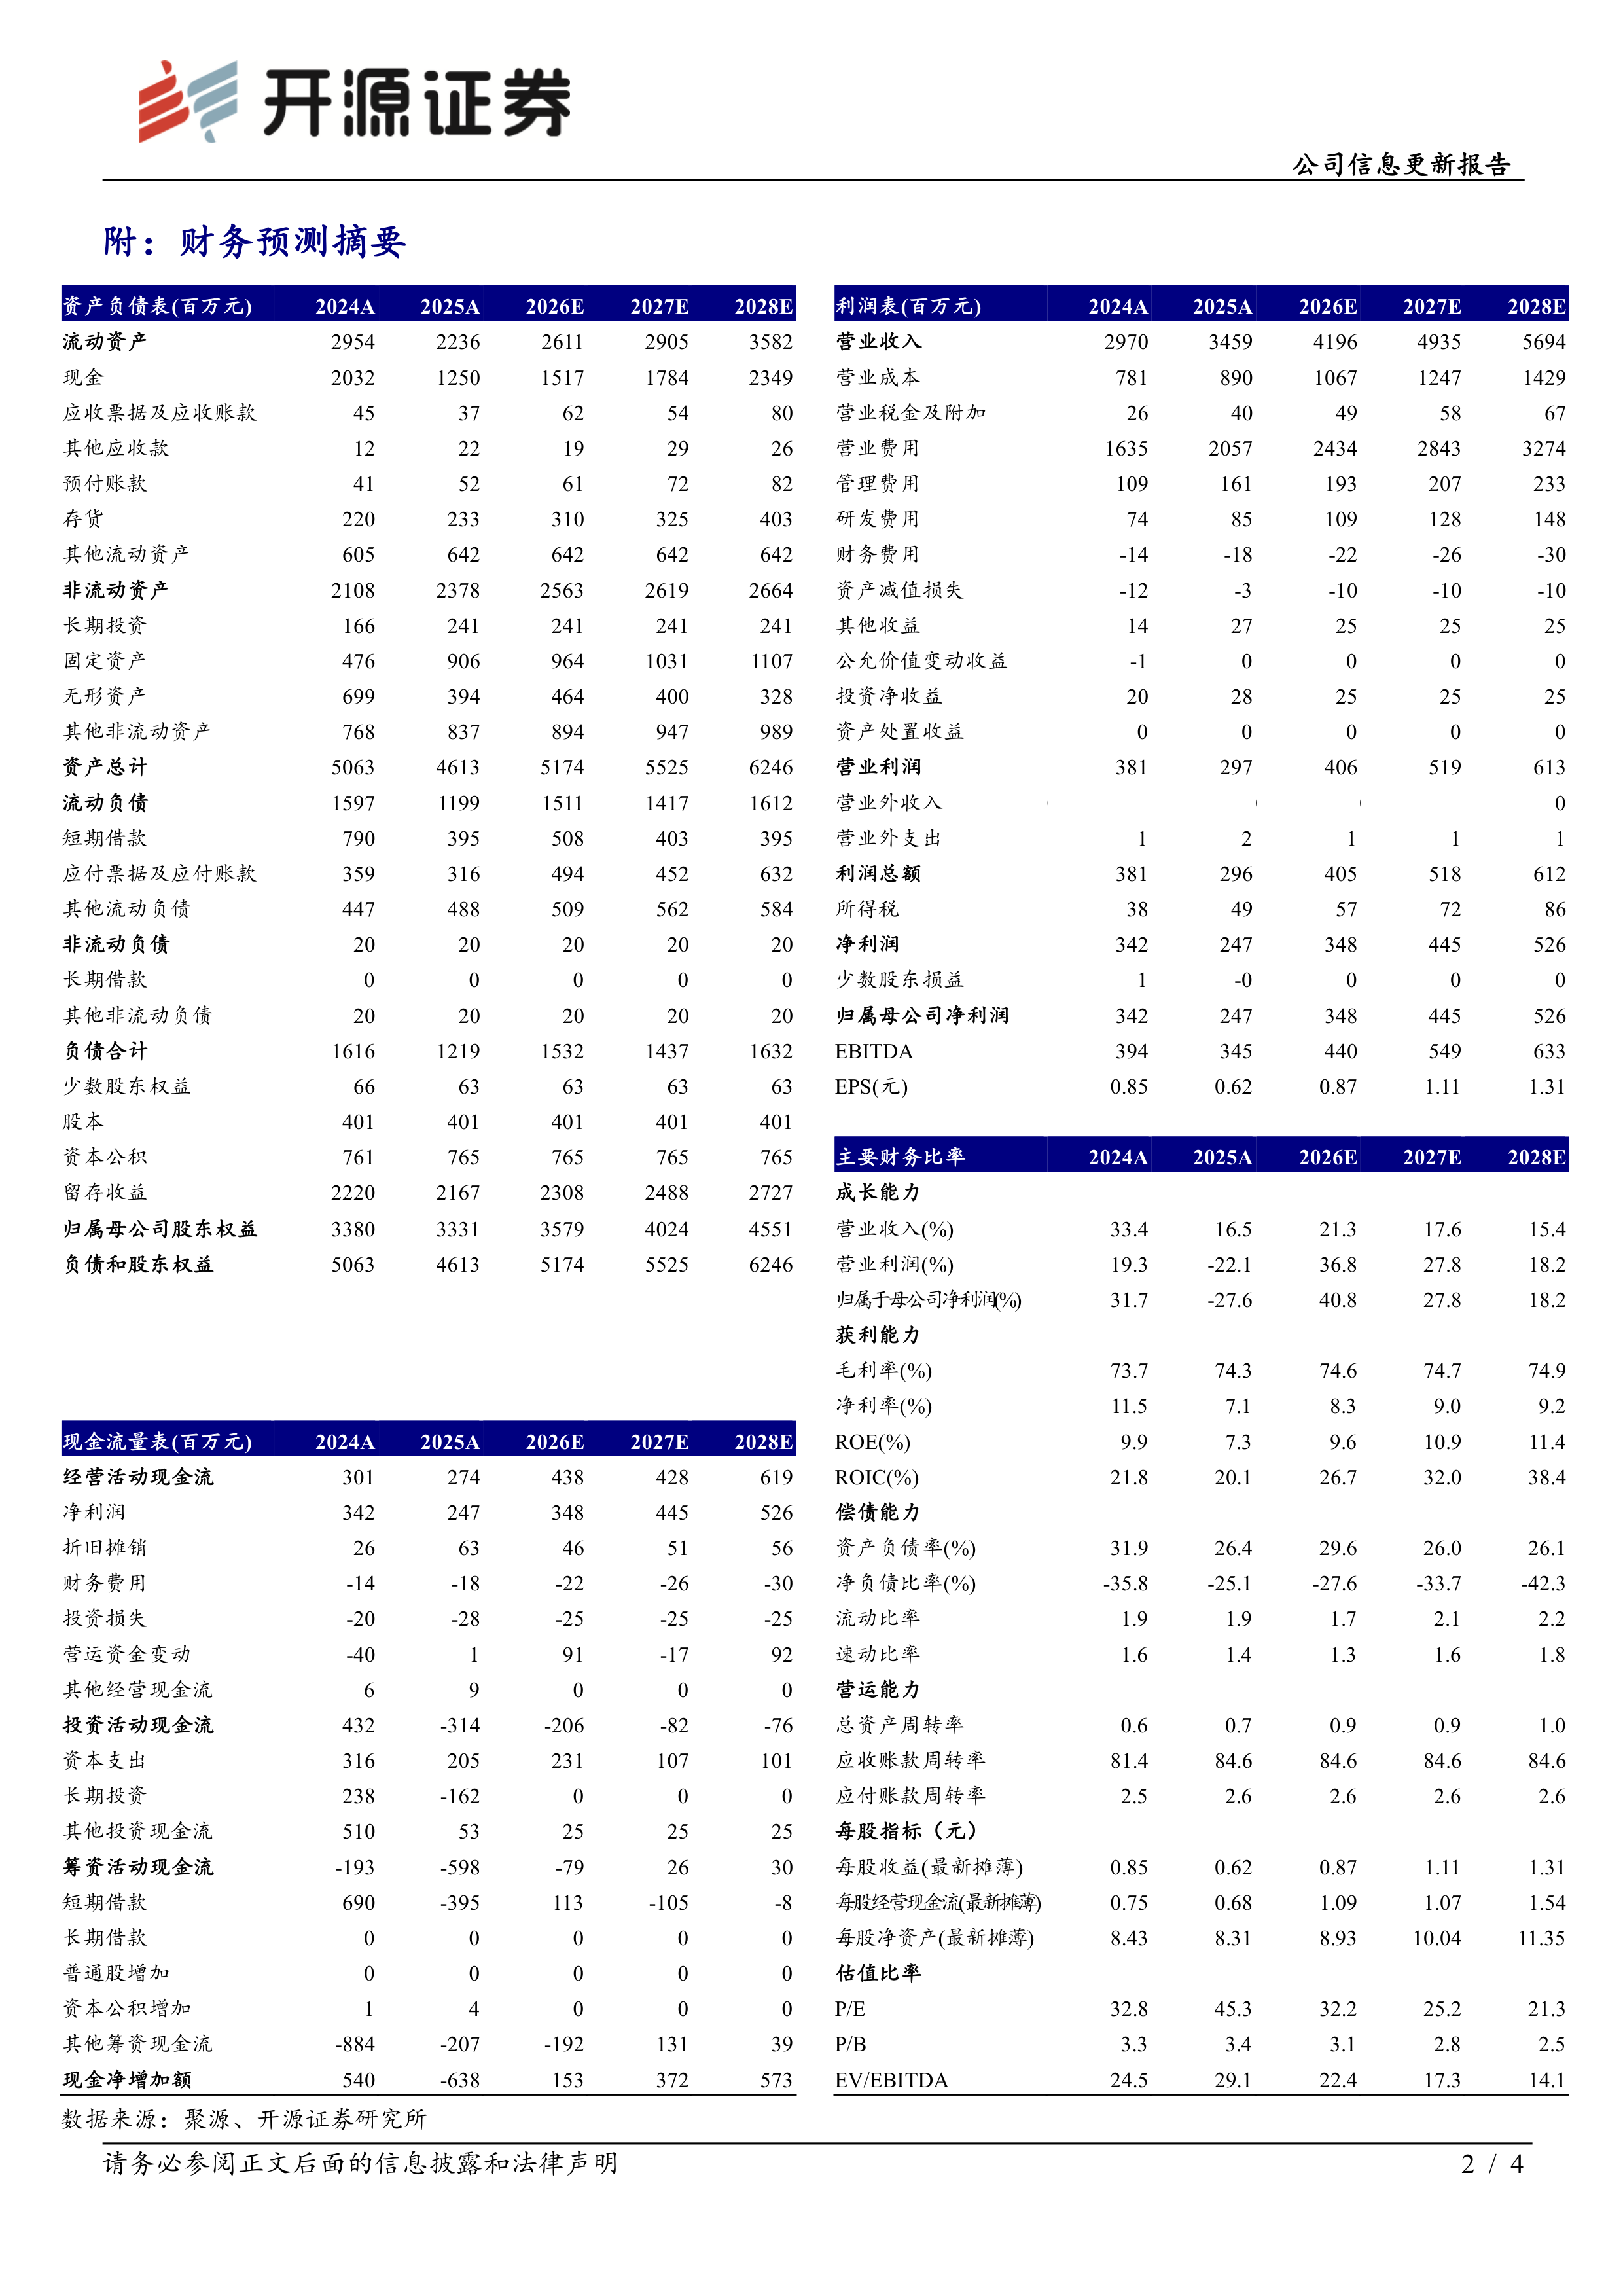
公司发布中报:2026H1实现营收16.63亿元(同比-5.8%,下同)、归母净利润1.55亿元(-10.9%);2026Q2实现营收7.82亿元(-14.8%)、归母净利润0.54亿元(+38.3%)。公司主品牌大单品迭代与研发壁垒持续强化,恋火差异化定位稳步推进,渠道结构优化有望驱动后续增长。我们维持盈利预测不变,预计公司2026-2028年归母净利润为3.48/4.45/5.26亿元,对应EPS为0.87/1.11/1.31元,当前股价对应PE为32.2/25.2/21.3倍,维持“买入”评级。
主品牌稳健增长,渠道结构持续优化、销售费用率有所提升
分品牌看,2026H1丸美/恋火分别实现营收12.70/3.88亿元,同比分别+2.0%/-24.8%,主品牌表现稳健、恋火阶段承压。分渠道看,线上/线下渠道分别实现营收14.51/2.08亿元,同比分别-7.3%/+5.6%,线上收入下降主要系公司主动调整业务结构、低效达播业务收缩;线下强化“功效感知+沉浸式体验”差异化优势,持续加强防窜控价。盈利能力方面,2026H1公司毛利率73.7%(-0.9pct),同比小幅下降。费用方面,2026H1公司销售/管理/研发费用率分别为58.6%/4.4%/2.7%,同比分别+2.0pct/+0.9pct/+0.4pct,销售费用率有所提升。
大单品持续迭代,双品牌差异化深化,科研储备夯实长期成长
丸美:持续聚焦大单品及抗皱套组迭代,上新“S肽小红笔”及新一代丸美胶原小金针次抛精华,依托S肽与重组胶原等核心原料协同,强化眼部护理及淡纹抗皱心智。恋火:持续拓宽底妆场景,推出“乐园”限定IP,并参与湖南卫视《合伙人》,通过产品创新与内容营销强化细分市场优势。运营:线上聚焦大单品与明星套组,强化自播及主题化直播运营,天猫旗舰店TOP5核心品销售占比达75%,会员规模同比提升21.5%;线下推出差异化专属产品,叠加渠道优惠及主题营销,有序推进标杆门店复制。研发:S肽稳定性及作用时长进一步提升,重组胶原技术持续迭代,同时前瞻布局多糖、ECM等核心原料,持续强化自主研发壁垒。
风险提示:消费意愿下行、新品不及预期、过度依赖营销、市场竞争加剧。
基础化工行业周报:晓星氨纶全规格产品价格上调,粘胶长丝行业产能缩减,继续看好化纤产业链
医药生物行业周报:从Charles River看全球临床前CRO趋势
北交所首次覆盖报告:放疗定位装置单项冠军国内市占率42.5%,布局康复辅助器械
医药生物行业周报:百英生物招股书梳理
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送