2025中国医药研发创新与营销创新峰会
营收与利润短期承压,血糖板块及海外业务维持增长

营收与利润短期承压,血糖板块及海外业务维持增长

研报

营收与利润短期承压,血糖板块及海外业务维持增长

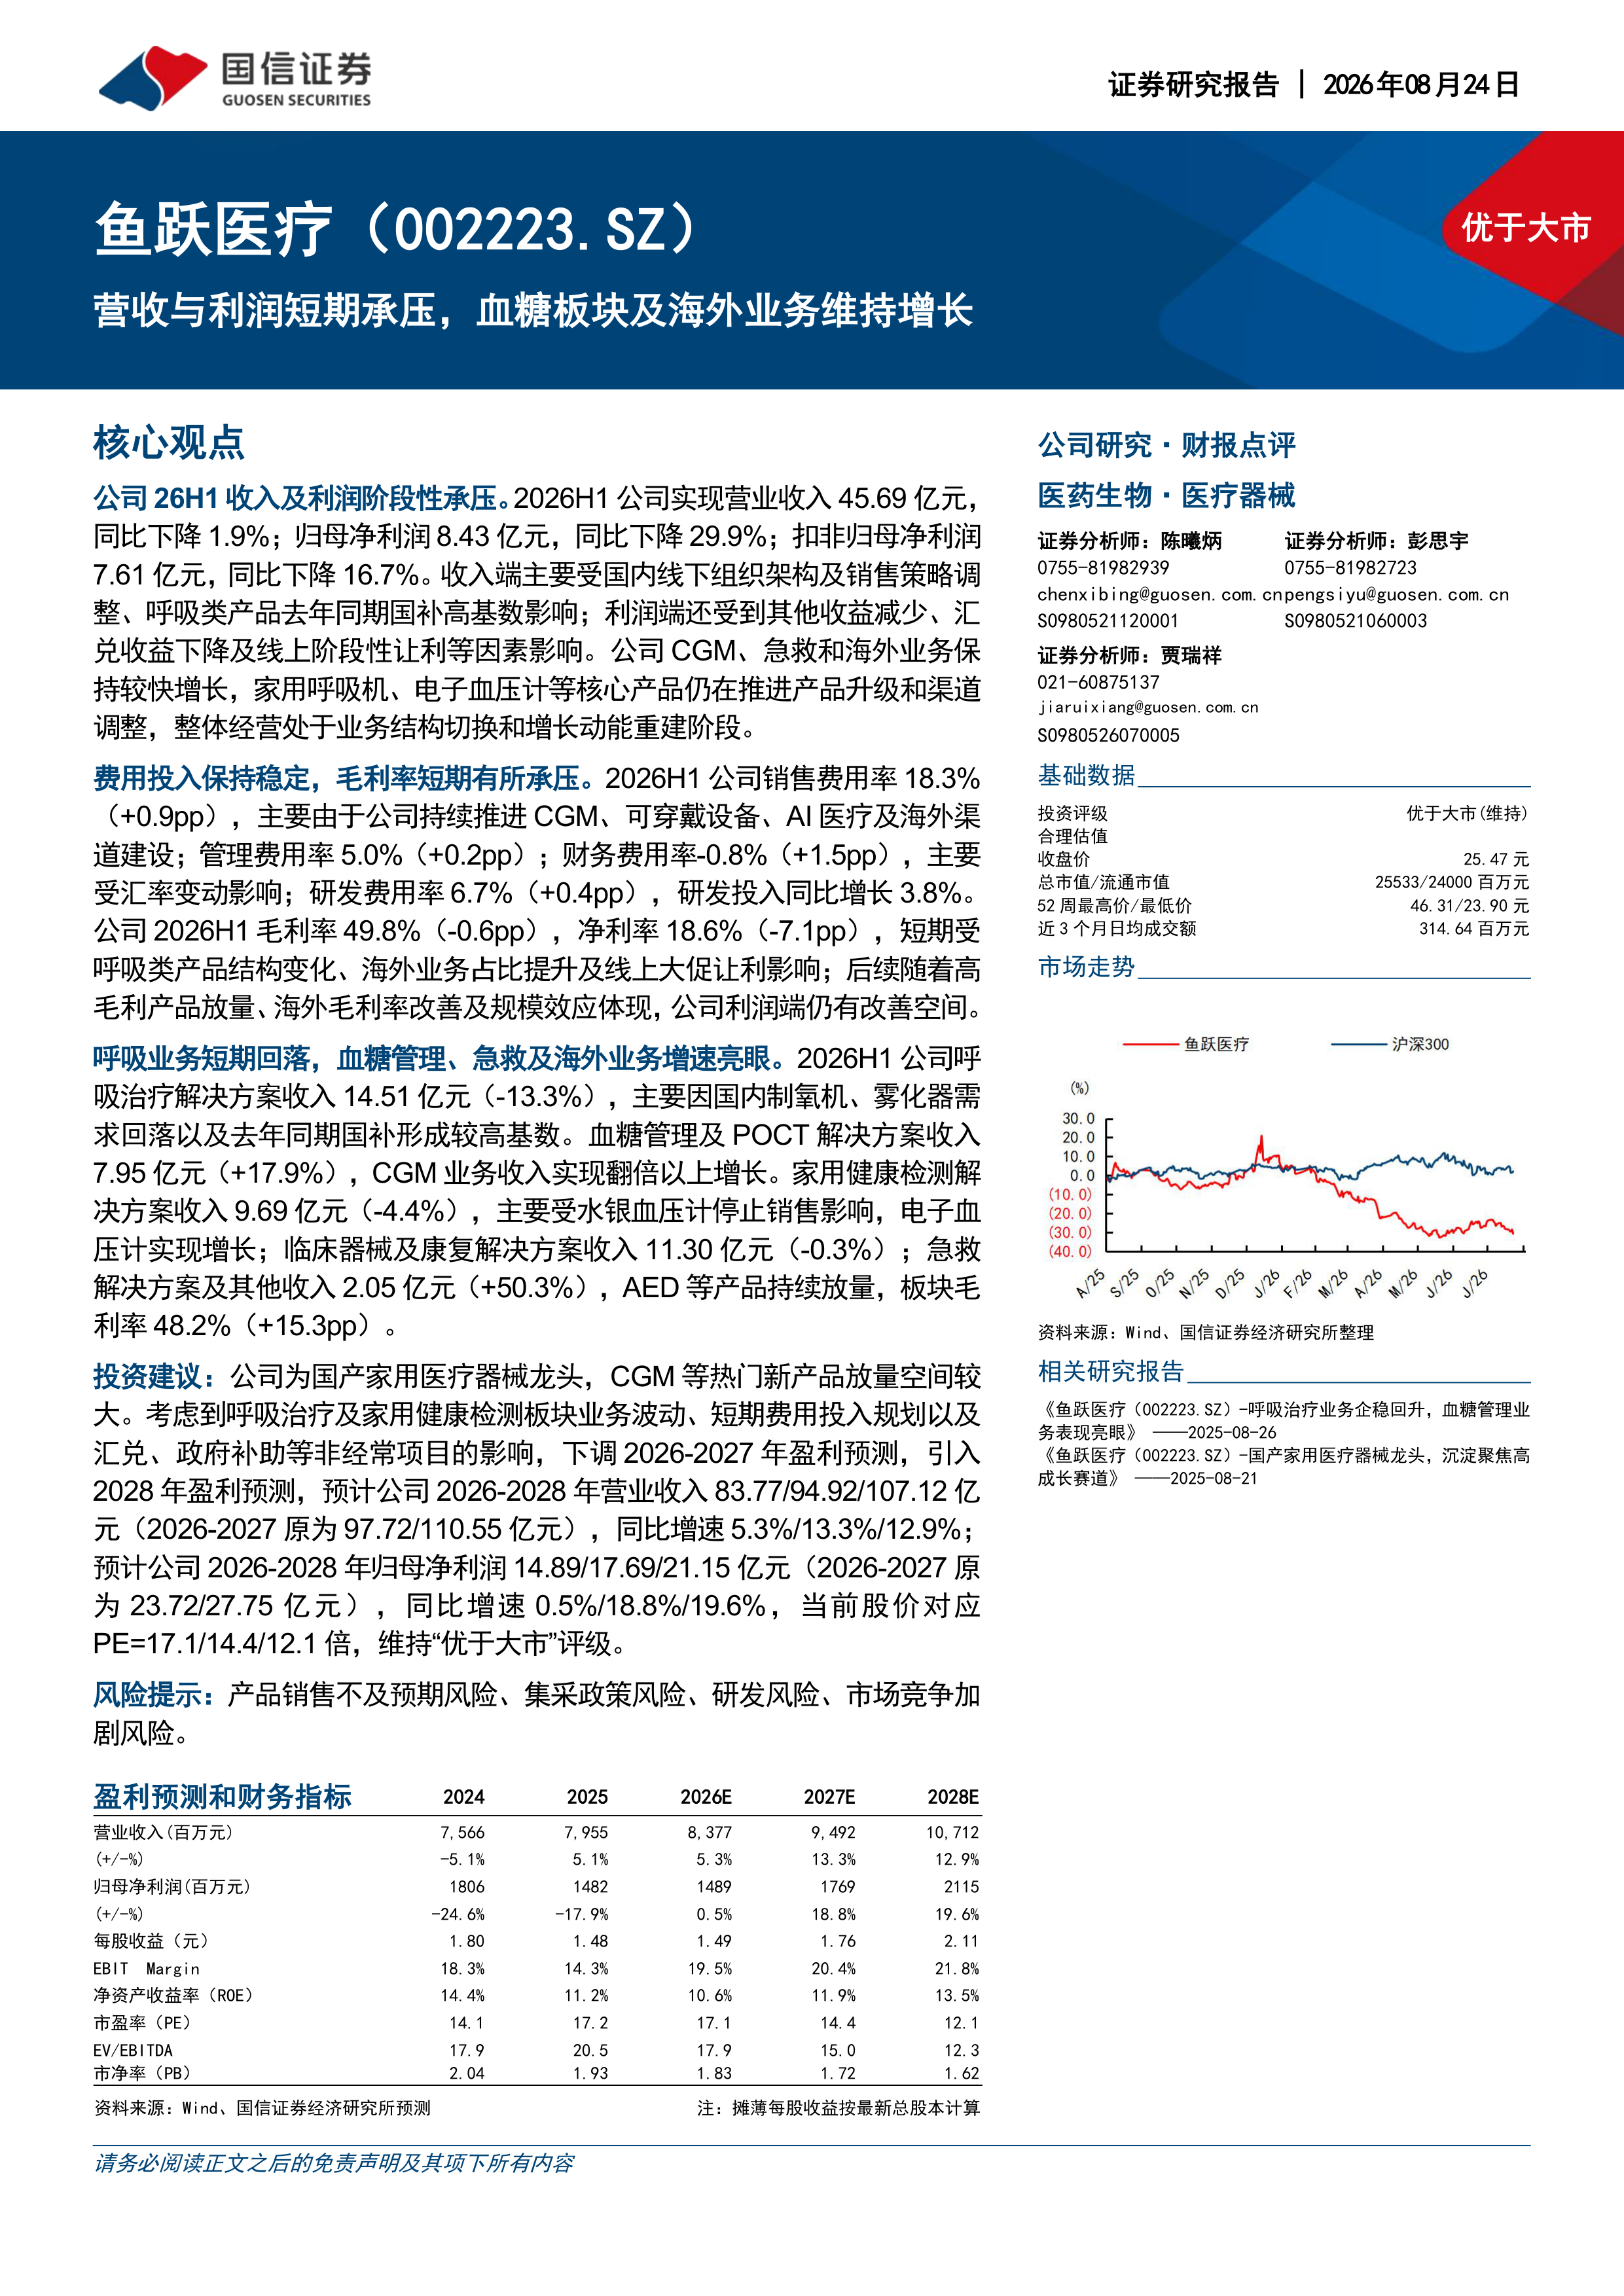
  鱼跃医疗(002223)   核心观点   公司26H1收入及利润阶段性承压。2026H1公司实现营业收入45.69亿元,同比下降1.9%;归母净利润8.43亿元,同比下降29.9%;扣非归母净利润7.61亿元,同比下降16.7%。收入端主要受国内线下组织架构及销售策略调整、呼吸类产品去年同期国补高基数影响;利润端还受到其他收益减少、汇兑收益下降及线上阶段性让利等因素影响。公司CGM、急救和海外业务保持较快增长,家用呼吸机、电子血压计等核心产品仍在推进产品升级和渠道调整,整体经营处于业务结构切换和增长动能重建阶段。   费用投入保持稳定,毛利率短期有所承压。2026H1公司销售费用率18.3%(+0.9pp),主要由于公司持续推进CGM、可穿戴设备、AI医疗及海外渠道建设;管理费用率5.0%(+0.2pp);财务费用率-0.8%(+1.5pp),主要受汇率变动影响;研发费用率6.7%(+0.4pp),研发投入同比增长3.8%。公司2026H1毛利率49.8%(-0.6pp),净利率18.6%(-7.1pp),短期受呼吸类产品结构变化、海外业务占比提升及线上大促让利影响;后续随着高毛利产品放量、海外毛利率改善及规模效应体现,公司利润端仍有改善空间。   呼吸业务短期回落,血糖管理、急救及海外业务增速亮眼。2026H1公司呼吸治疗解决方案收入14.51亿元(-13.3%),主要因国内制氧机、雾化器需求回落以及去年同期国补形成较高基数。血糖管理及POCT解决方案收入7.95亿元(+17.9%),CGM业务收入实现翻倍以上增长。家用健康检测解决方案收入9.69亿元(-4.4%),主要受水银血压计停止销售影响,电子血压计实现增长;临床器械及康复解决方案收入11.30亿元(-0.3%);急救解决方案及其他收入2.05亿元(+50.3%),AED等产品持续放量,板块毛利率48.2%(+15.3pp)。   投资建议:公司为国产家用医疗器械龙头,CGM等热门新产品放量空间较大。考虑到呼吸治疗及家用健康检测板块业务波动、短期费用投入规划以及汇兑、政府补助等非经常项目的影响,下调2026-2027年盈利预测,引入2028年盈利预测,预计公司2026-2028年营业收入83.77/94.92/107.12亿元(2026-2027原为97.72/110.55亿元),同比增速5.3%/13.3%/12.9%;预计公司2026-2028年归母净利润14.89/17.69/21.15亿元(2026-2027原为23.72/27.75亿元),同比增速0.5%/18.8%/19.6%,当前股价对应PE=17.1/14.4/12.1倍,维持“优于大市”评级。   风险提示:产品销售不及预期风险、集采政策风险、研发风险、市场竞争加剧风险。

报告专题:
  • 下载次数:

    240 次

  • 发布机构:

    国信证券股份有限公司

  • 发布日期:

    2026-08-24

  • 页数:

    7页

下载全文
定制咨询
报告内容
报告摘要

  鱼跃医疗(002223)

  核心观点

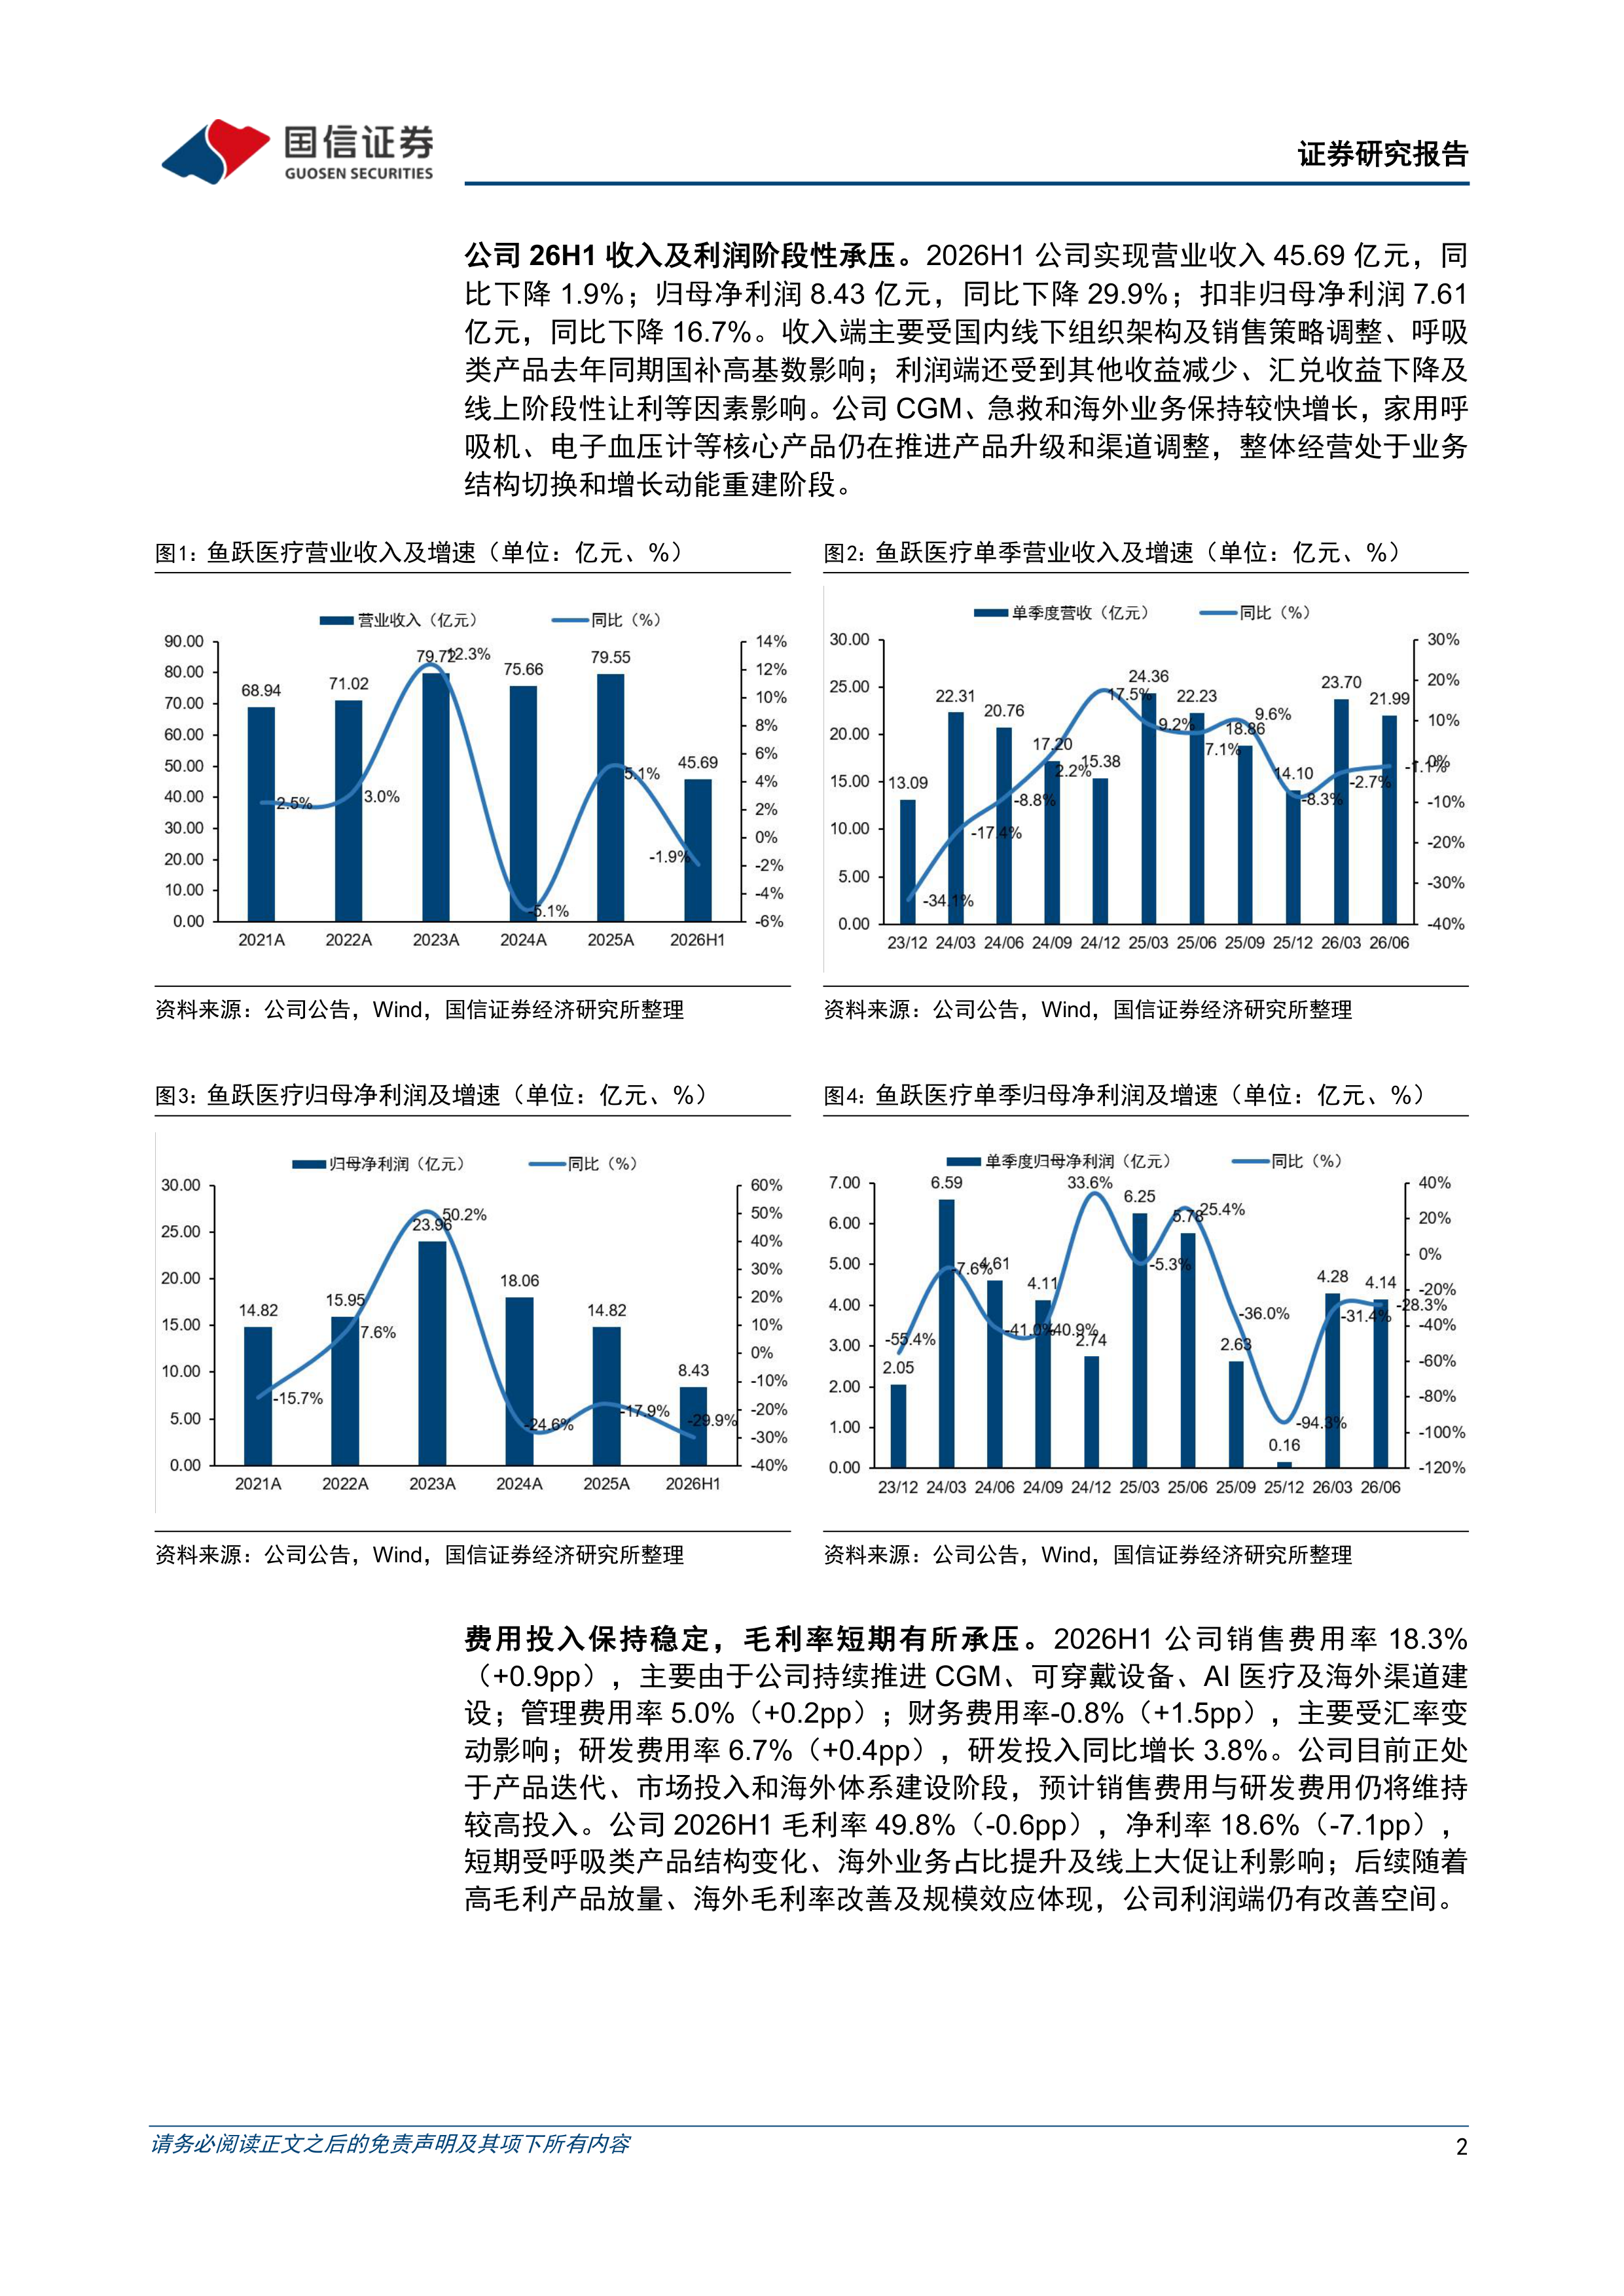
  公司26H1收入及利润阶段性承压。2026H1公司实现营业收入45.69亿元,同比下降1.9%;归母净利润8.43亿元,同比下降29.9%;扣非归母净利润7.61亿元,同比下降16.7%。收入端主要受国内线下组织架构及销售策略调整、呼吸类产品去年同期国补高基数影响;利润端还受到其他收益减少、汇兑收益下降及线上阶段性让利等因素影响。公司CGM、急救和海外业务保持较快增长,家用呼吸机、电子血压计等核心产品仍在推进产品升级和渠道调整,整体经营处于业务结构切换和增长动能重建阶段。

  费用投入保持稳定,毛利率短期有所承压。2026H1公司销售费用率18.3%(+0.9pp),主要由于公司持续推进CGM、可穿戴设备、AI医疗及海外渠道建设;管理费用率5.0%(+0.2pp);财务费用率-0.8%(+1.5pp),主要受汇率变动影响;研发费用率6.7%(+0.4pp),研发投入同比增长3.8%。公司2026H1毛利率49.8%(-0.6pp),净利率18.6%(-7.1pp),短期受呼吸类产品结构变化、海外业务占比提升及线上大促让利影响;后续随着高毛利产品放量、海外毛利率改善及规模效应体现,公司利润端仍有改善空间。

  呼吸业务短期回落,血糖管理、急救及海外业务增速亮眼。2026H1公司呼吸治疗解决方案收入14.51亿元(-13.3%),主要因国内制氧机、雾化器需求回落以及去年同期国补形成较高基数。血糖管理及POCT解决方案收入7.95亿元(+17.9%),CGM业务收入实现翻倍以上增长。家用健康检测解决方案收入9.69亿元(-4.4%),主要受水银血压计停止销售影响,电子血压计实现增长;临床器械及康复解决方案收入11.30亿元(-0.3%);急救解决方案及其他收入2.05亿元(+50.3%),AED等产品持续放量,板块毛利率48.2%(+15.3pp)。

  投资建议:公司为国产家用医疗器械龙头,CGM等热门新产品放量空间较大。考虑到呼吸治疗及家用健康检测板块业务波动、短期费用投入规划以及汇兑、政府补助等非经常项目的影响,下调2026-2027年盈利预测,引入2028年盈利预测,预计公司2026-2028年营业收入83.77/94.92/107.12亿元(2026-2027原为97.72/110.55亿元),同比增速5.3%/13.3%/12.9%;预计公司2026-2028年归母净利润14.89/17.69/21.15亿元(2026-2027原为23.72/27.75亿元),同比增速0.5%/18.8%/19.6%,当前股价对应PE=17.1/14.4/12.1倍,维持“优于大市”评级。

  风险提示:产品销售不及预期风险、集采政策风险、研发风险、市场竞争加剧风险。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 7
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
国信证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3