成都先导(688222)
核心观点
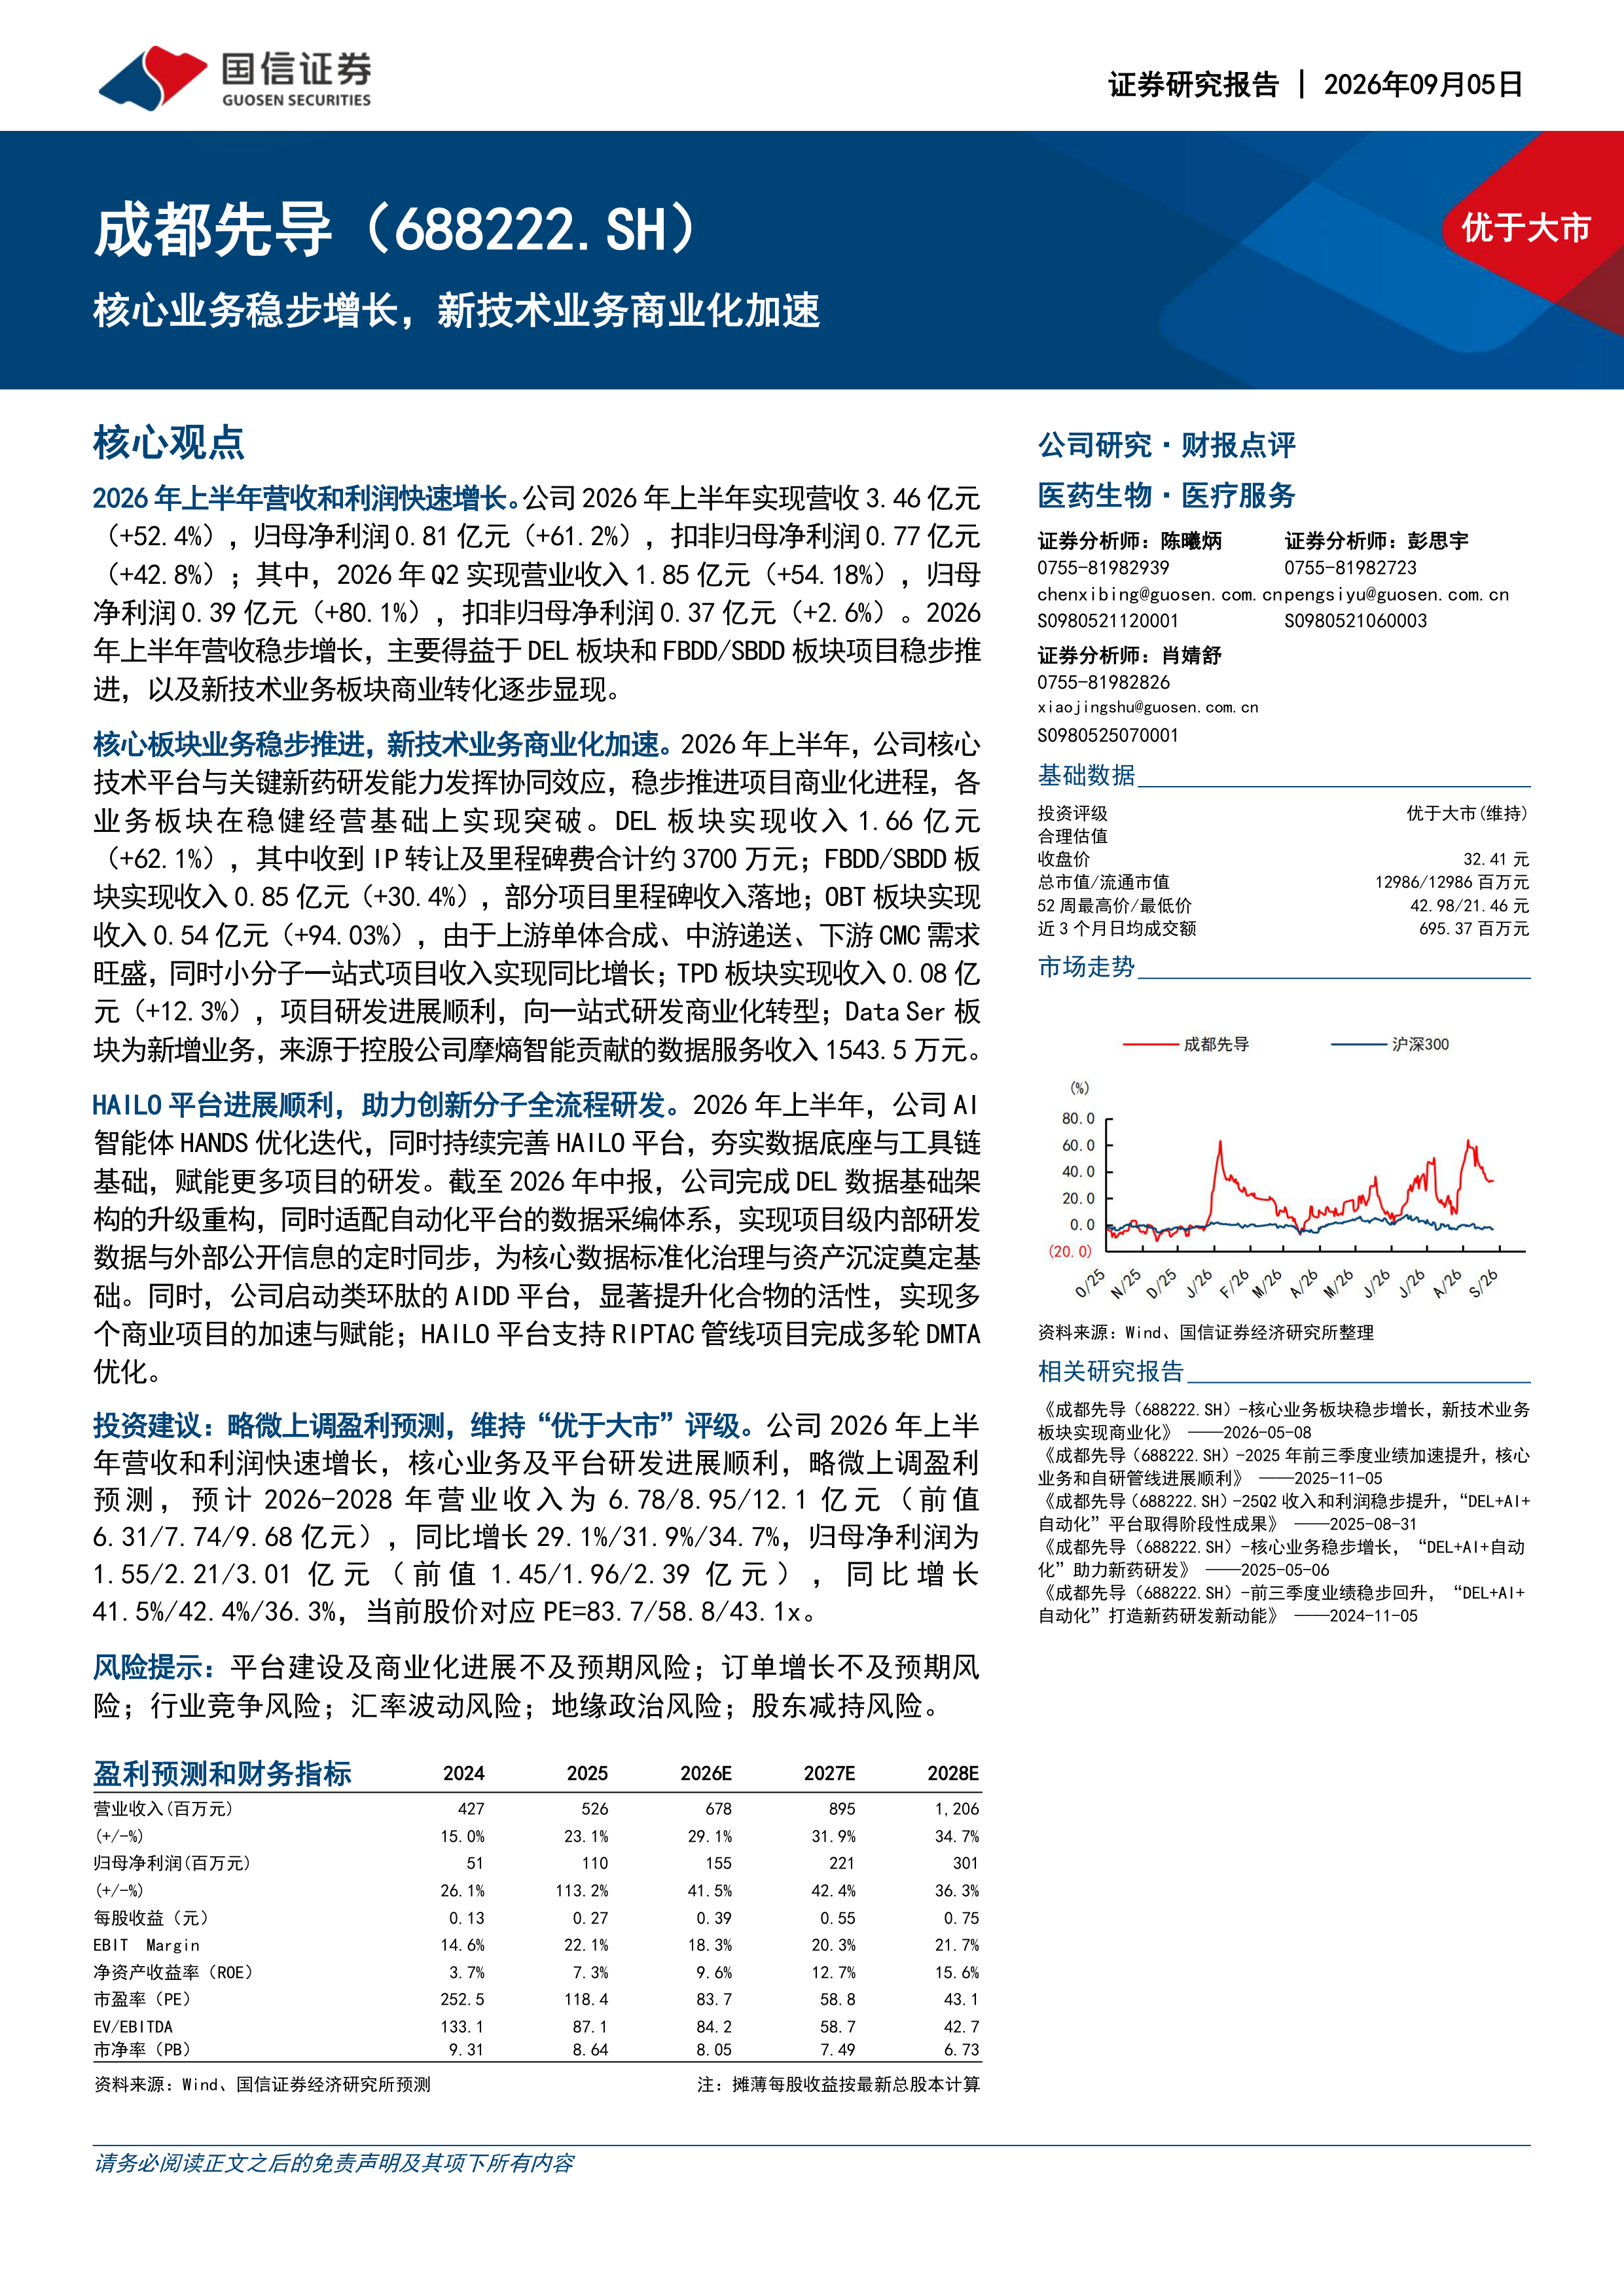
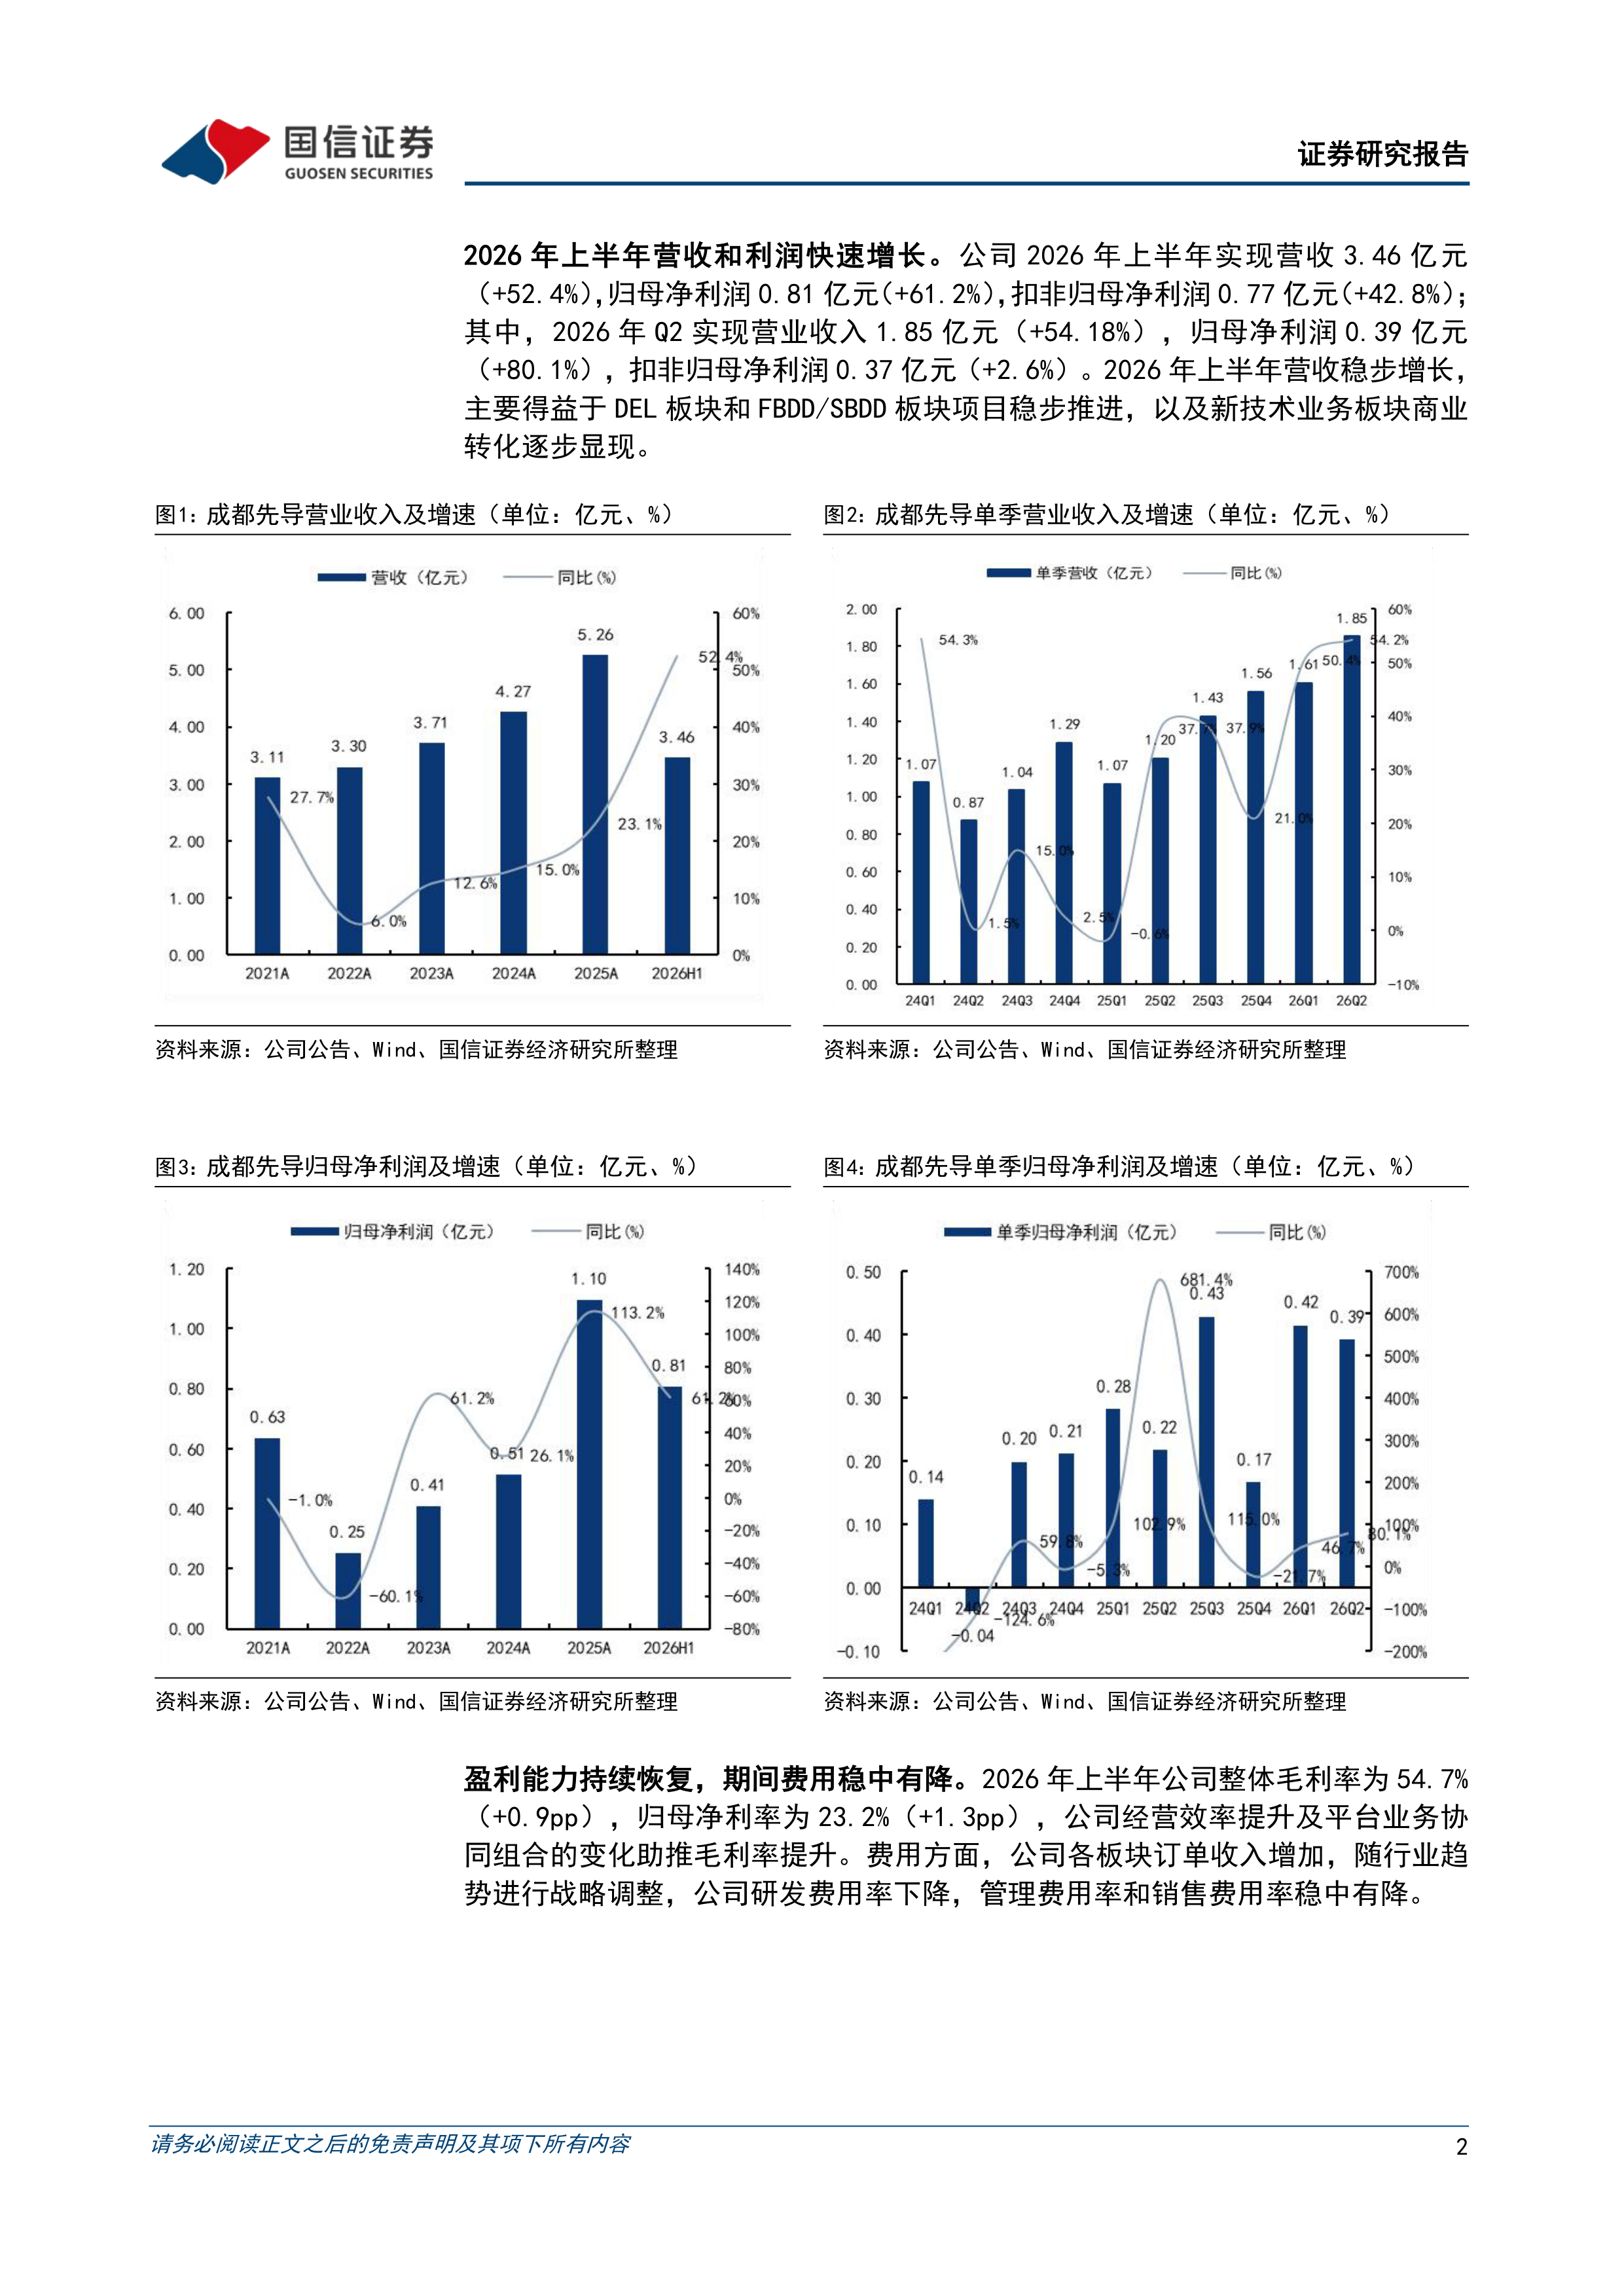
2026年上半年营收和利润快速增长。公司2026年上半年实现营收3.46亿元(+52.4%),归母净利润0.81亿元(+61.2%),扣非归母净利润0.77亿元(+42.8%);其中,2026年Q2实现营业收入1.85亿元(+54.18%),归母净利润0.39亿元(+80.1%),扣非归母净利润0.37亿元(+2.6%)。2026年上半年营收稳步增长,主要得益于DEL板块和FBDD/SBDD板块项目稳步推进,以及新技术业务板块商业转化逐步显现。
核心板块业务稳步推进,新技术业务商业化加速。2026年上半年,公司核心技术平台与关键新药研发能力发挥协同效应,稳步推进项目商业化进程,各业务板块在稳健经营基础上实现突破。DEL板块实现收入1.66亿元(+62.1%),其中收到IP转让及里程碑费合计约3700万元;FBDD/SBDD板
块实现收入0.85亿元(+30.4%),部分项目里程碑收入落地;OBT板块实现
收入0.54亿元(+94.03%),由于上游单体合成、中游递送、下游CMC需求旺盛,同时小分子一站式项目收入实现同比增长;TPD板块实现收入0.08亿元(+12.3%),项目研发进展顺利,向一站式研发商业化转型;DataSer板块为新增业务,来源于控股公司摩熵智能贡献的数据服务收入1543.5万元。
HAILO平台进展顺利,助力创新分子全流程研发。2026年上半年,公司AI智能体HANDS优化迭代,同时持续完善HAILO平台,夯实数据底座与工具链基础,赋能更多项目的研发。截至2026年中报,公司完成DEL数据基础架构的升级重构,同时适配自动化平台的数据采编体系,实现项目级内部研发数据与外部公开信息的定时同步,为核心数据标准化治理与资产沉淀奠定基础。同时,公司启动类环肽的AIDD平台,显著提升化合物的活性,实现多个商业项目的加速与赋能;HAILO平台支持RIPTAC管线项目完成多轮DMTA优化。
投资建议:略微上调盈利预测,维持“优于大市”评级。公司2026年上半年营收和利润快速增长,核心业务及平台研发进展顺利,略微上调盈利预测,预计2026-2028年营业收入为6.78/8.95/12.1亿元(前值6.31/7.74/9.68亿元),同比增长29.1%/31.9%/34.7%,归母净利润为1.55/2.21/3.01亿元(前值1.45/1.96/2.39亿元),同比增长41.5%/42.4%/36.3%,当前股价对应PE=83.7/58.8/43.1x。
风险提示:平台建设及商业化进展不及预期风险;订单增长不及预期风险;行业竞争风险;汇率波动风险;地缘政治风险;股东减持风险。





 微信扫一扫-立即使用