-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

第二季度收入增长13.4%,费用短期产生扰动
下载次数:
1964 次
发布机构:
国信证券股份有限公司
发布日期:
2026-08-16
页数:
6页
安琪酵母(600298)
核心观点
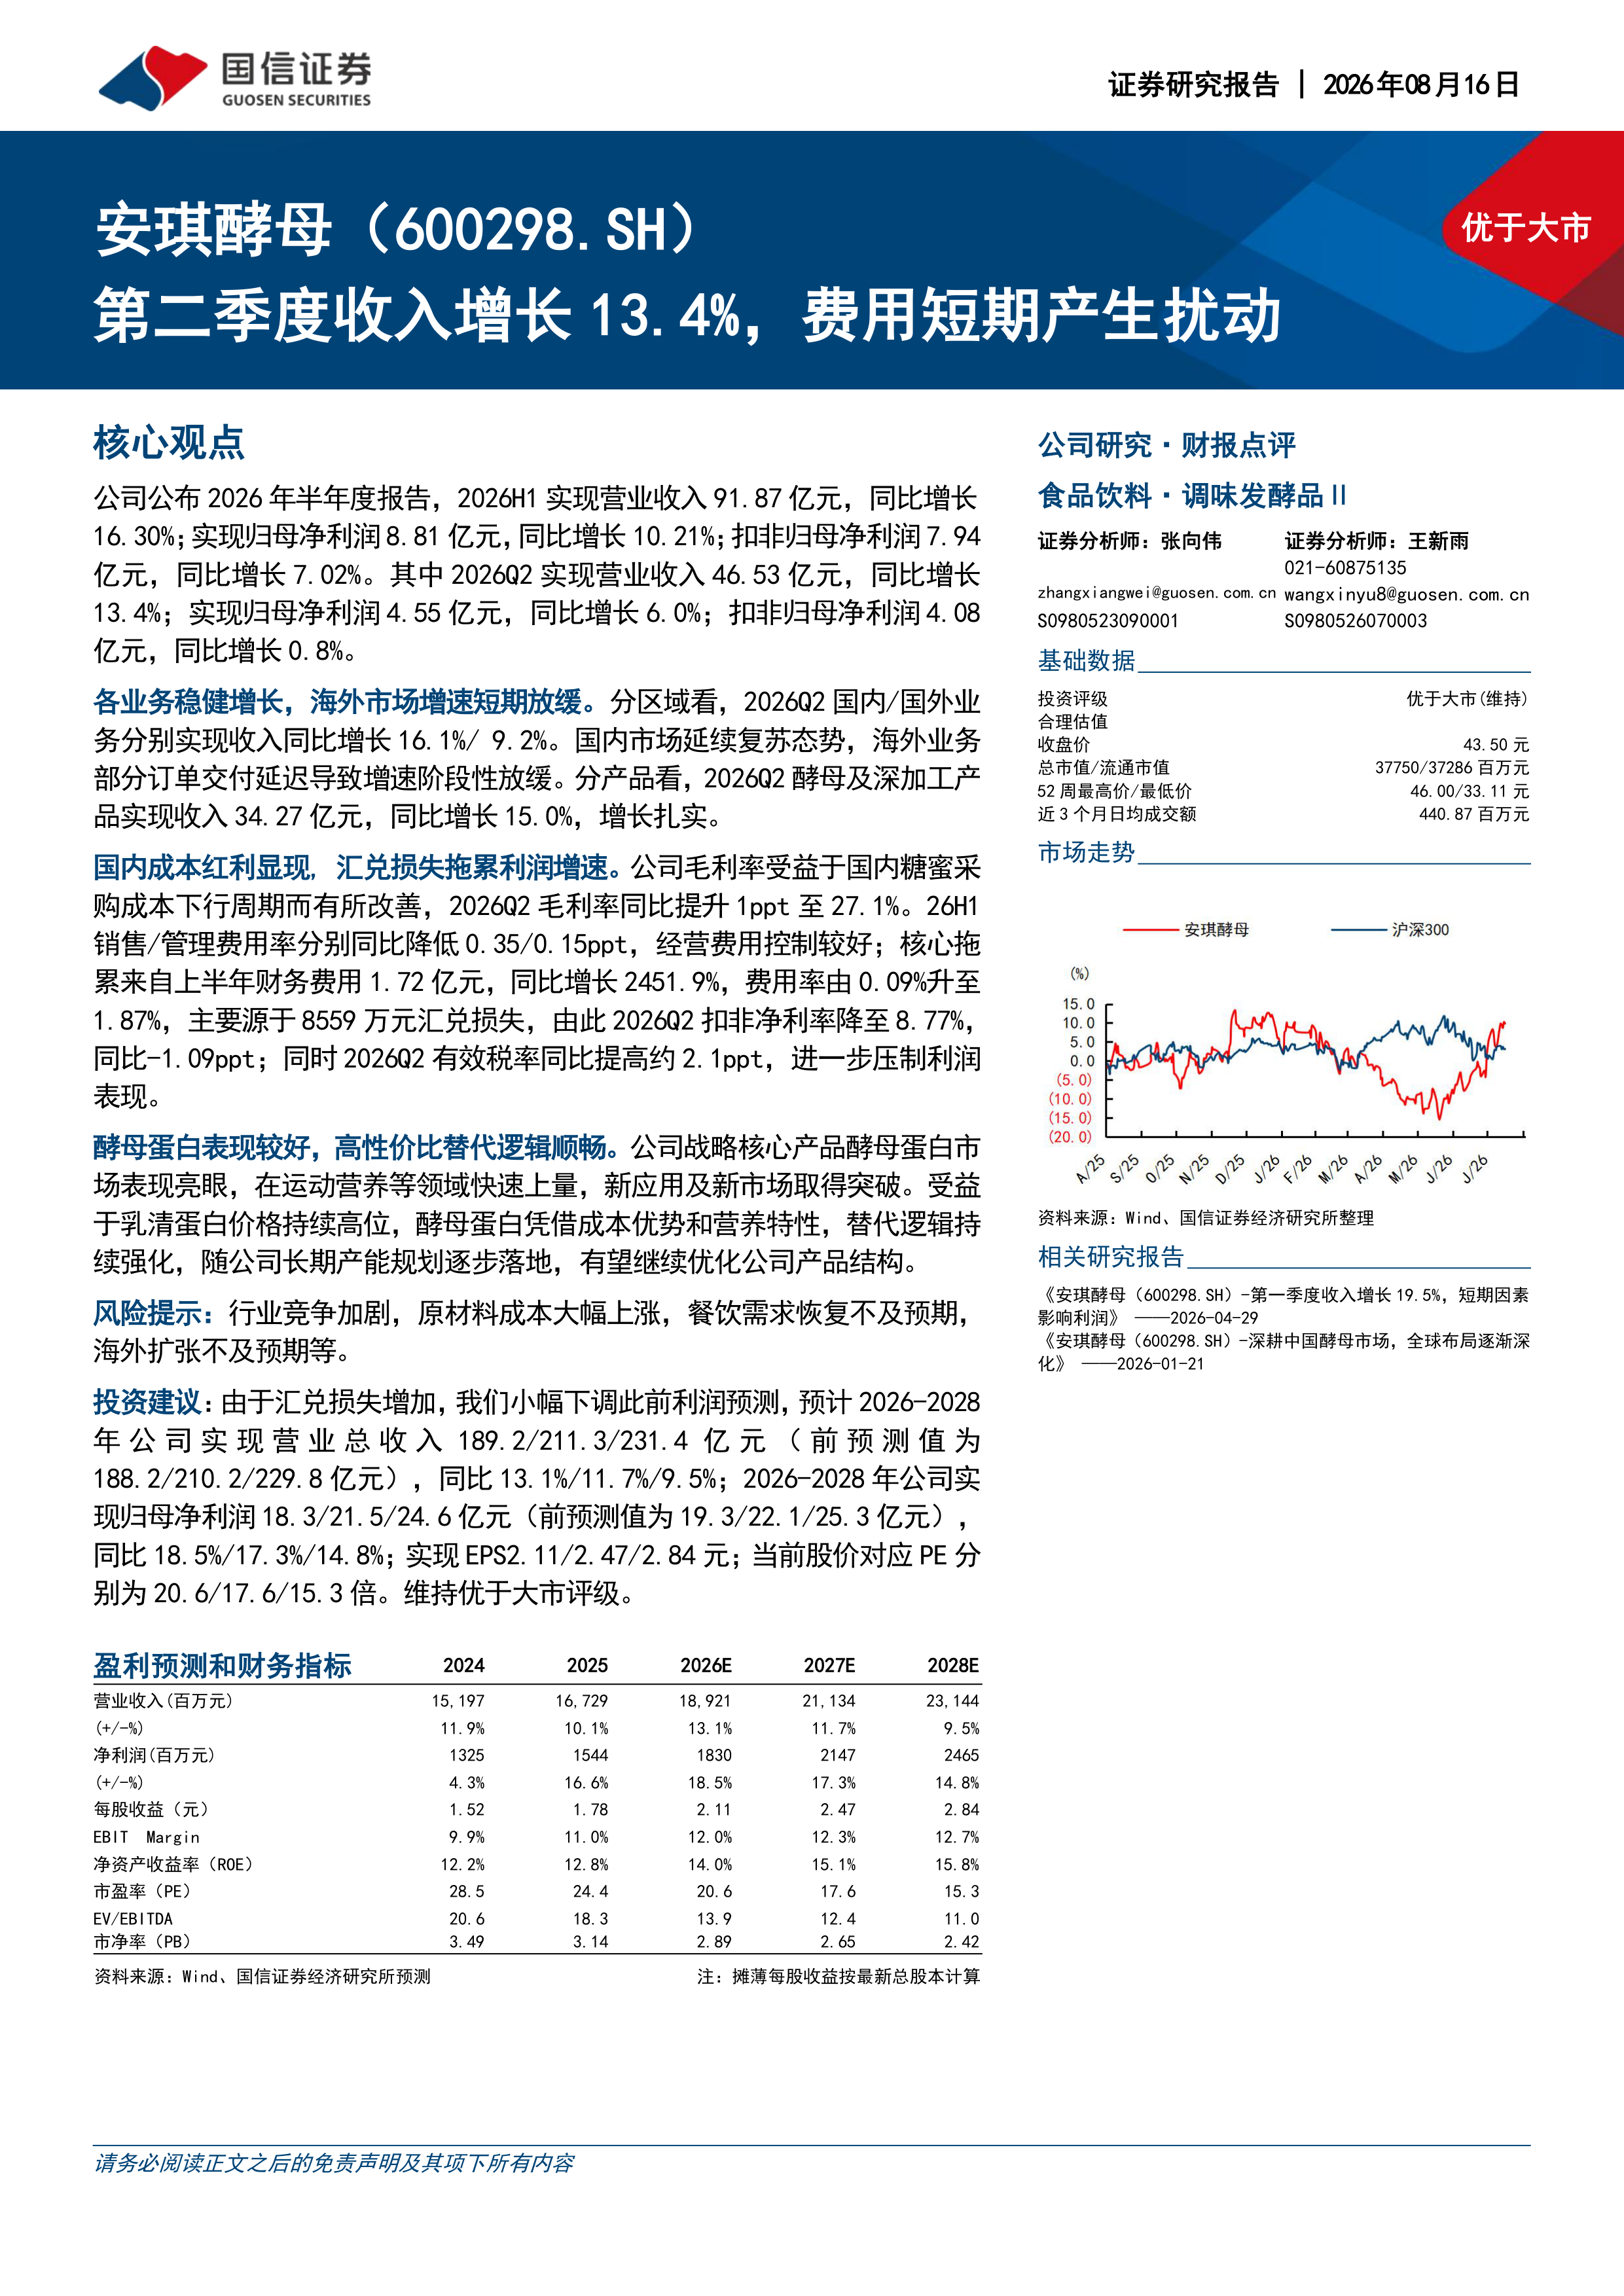
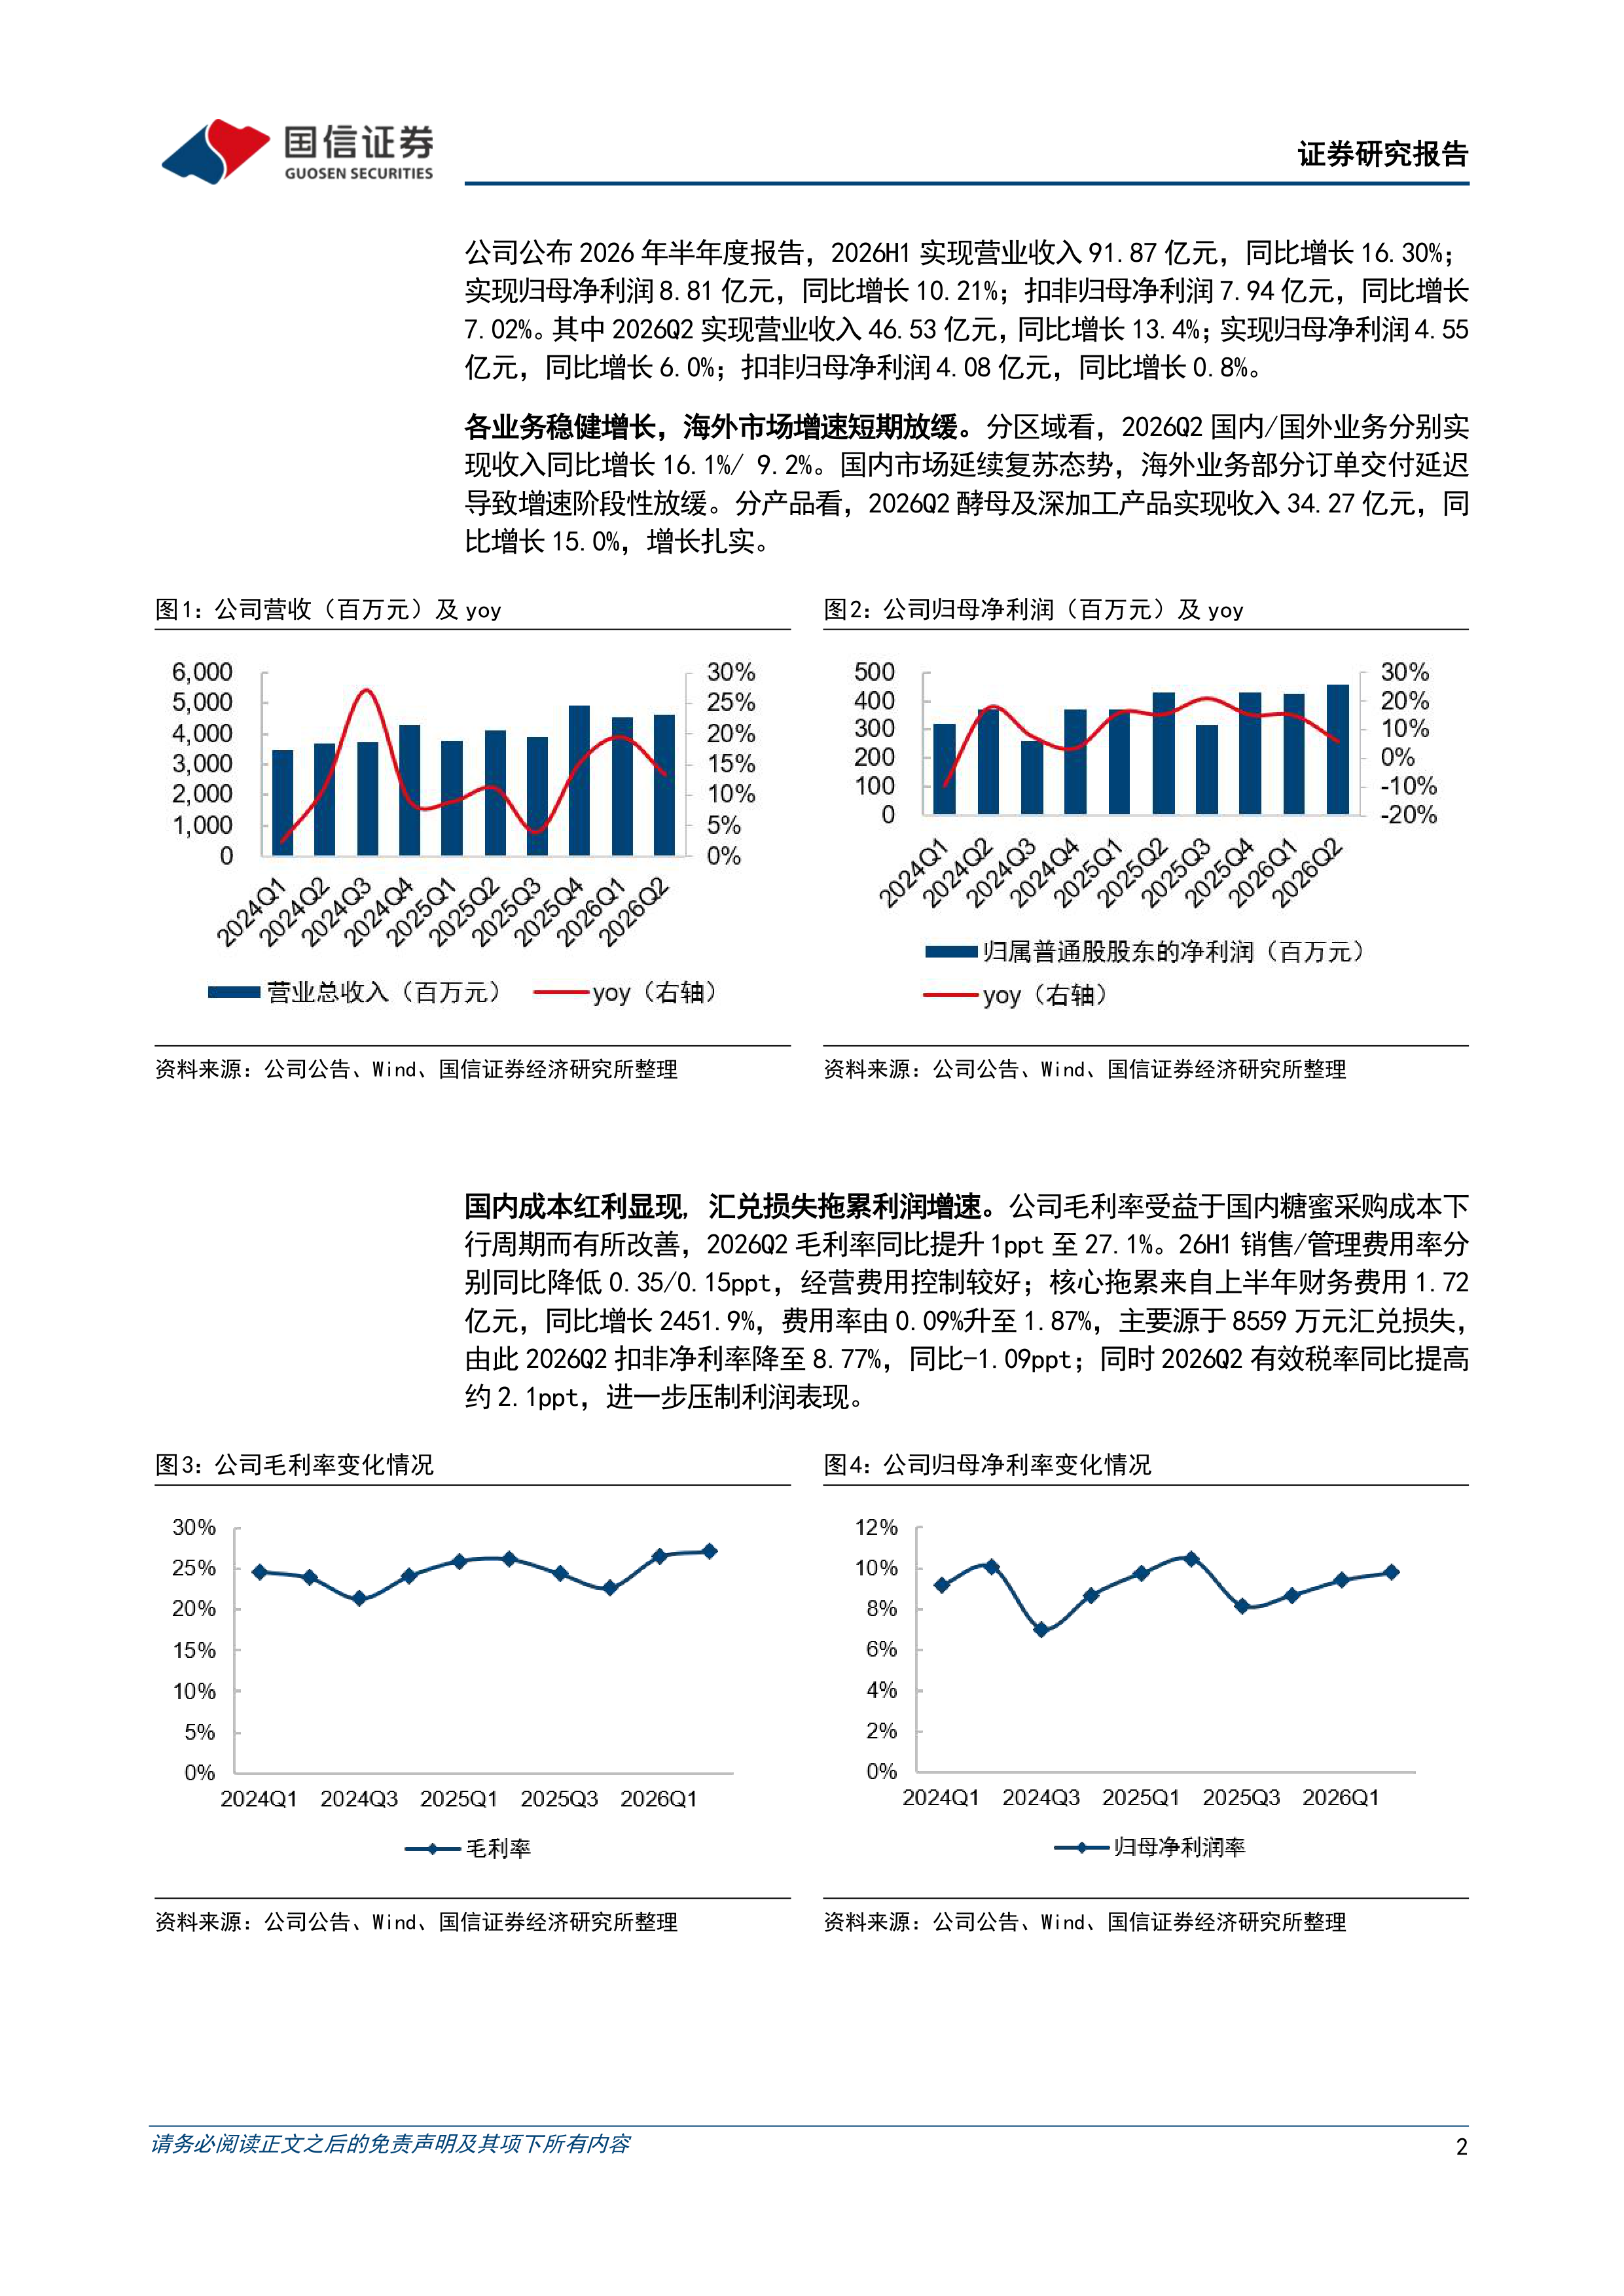
公司公布2026年半年度报告,2026H1实现营业收入91.87亿元,同比增长16.30%;实现归母净利润8.81亿元,同比增长10.21%;扣非归母净利润7.94亿元,同比增长7.02%。其中2026Q2实现营业收入46.53亿元,同比增长13.4%;实现归母净利润4.55亿元,同比增长6.0%;扣非归母净利润4.08亿元,同比增长0.8%。
各业务稳健增长,海外市场增速短期放缓。分区域看,2026Q2国内/国外业务分别实现收入同比增长16.1%/9.2%。国内市场延续复苏态势,海外业务部分订单交付延迟导致增速阶段性放缓。分产品看,2026Q2酵母及深加工产品实现收入34.27亿元,同比增长15.0%,增长扎实。
国内成本红利显现,汇兑损失拖累利润增速。公司毛利率受益于国内糖蜜采
购成本下行周期而有所改善,2026Q2毛利率同比提升1ppt至27.1%。26H1
销售/管理费用率分别同比降低0.35/0.15ppt,经营费用控制较好;核心拖累来自上半年财务费用1.72亿元,同比增长2451.9%,费用率由0.09%升至1.87%,主要源于8559万元汇兑损失,由此2026Q2扣非净利率降至8.77%,同比-1.09ppt;同时2026Q2有效税率同比提高约2.1ppt,进一步压制利润表现。
酵母蛋白表现较好,高性价比替代逻辑顺畅。公司战略核心产品酵母蛋白市场表现亮眼,在运动营养等领域快速上量,新应用及新市场取得突破。受益于乳清蛋白价格持续高位,酵母蛋白凭借成本优势和营养特性,替代逻辑持续强化,随公司长期产能规划逐步落地,有望继续优化公司产品结构。
风险提示:行业竞争加剧,原材料成本大幅上涨,餐饮需求恢复不及预期,海外扩张不及预期等。
投资建议:由于汇兑损失增加,我们小幅下调此前利润预测,预计2026-2028年公司实现营业总收入189.2/211.3/231.4亿元(前预测值为188.2/210.2/229.8亿元),同比13.1%/11.7%/9.5%;2026-2028年公司实现归母净利润18.3/21.5/24.6亿元(前预测值为19.3/22.1/25.3亿元),同比18.5%/17.3%/14.8%;实现EPS2.11/2.47/2.84元;当前股价对应PE分别为20.6/17.6/15.3倍。维持优于大市评级。
医药生物行业周报(26年第41周):ESMO会议即将召开,建议关注创新药及产业链
氟化工行业:2026年9月月度观察:制冷剂价格稳中上行,四季度长协上涨500元/吨
肿瘤和自免领域全面布局,商业化与出海共同推进
医药生物行业周报(26年第38周):医药工业发展“十五五”规划发布,重视创新药产业链
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送