2025中国医药研发创新与营销创新峰会
内生继续向好,业绩表现稳健

内生继续向好,业绩表现稳健

研报

内生继续向好,业绩表现稳健

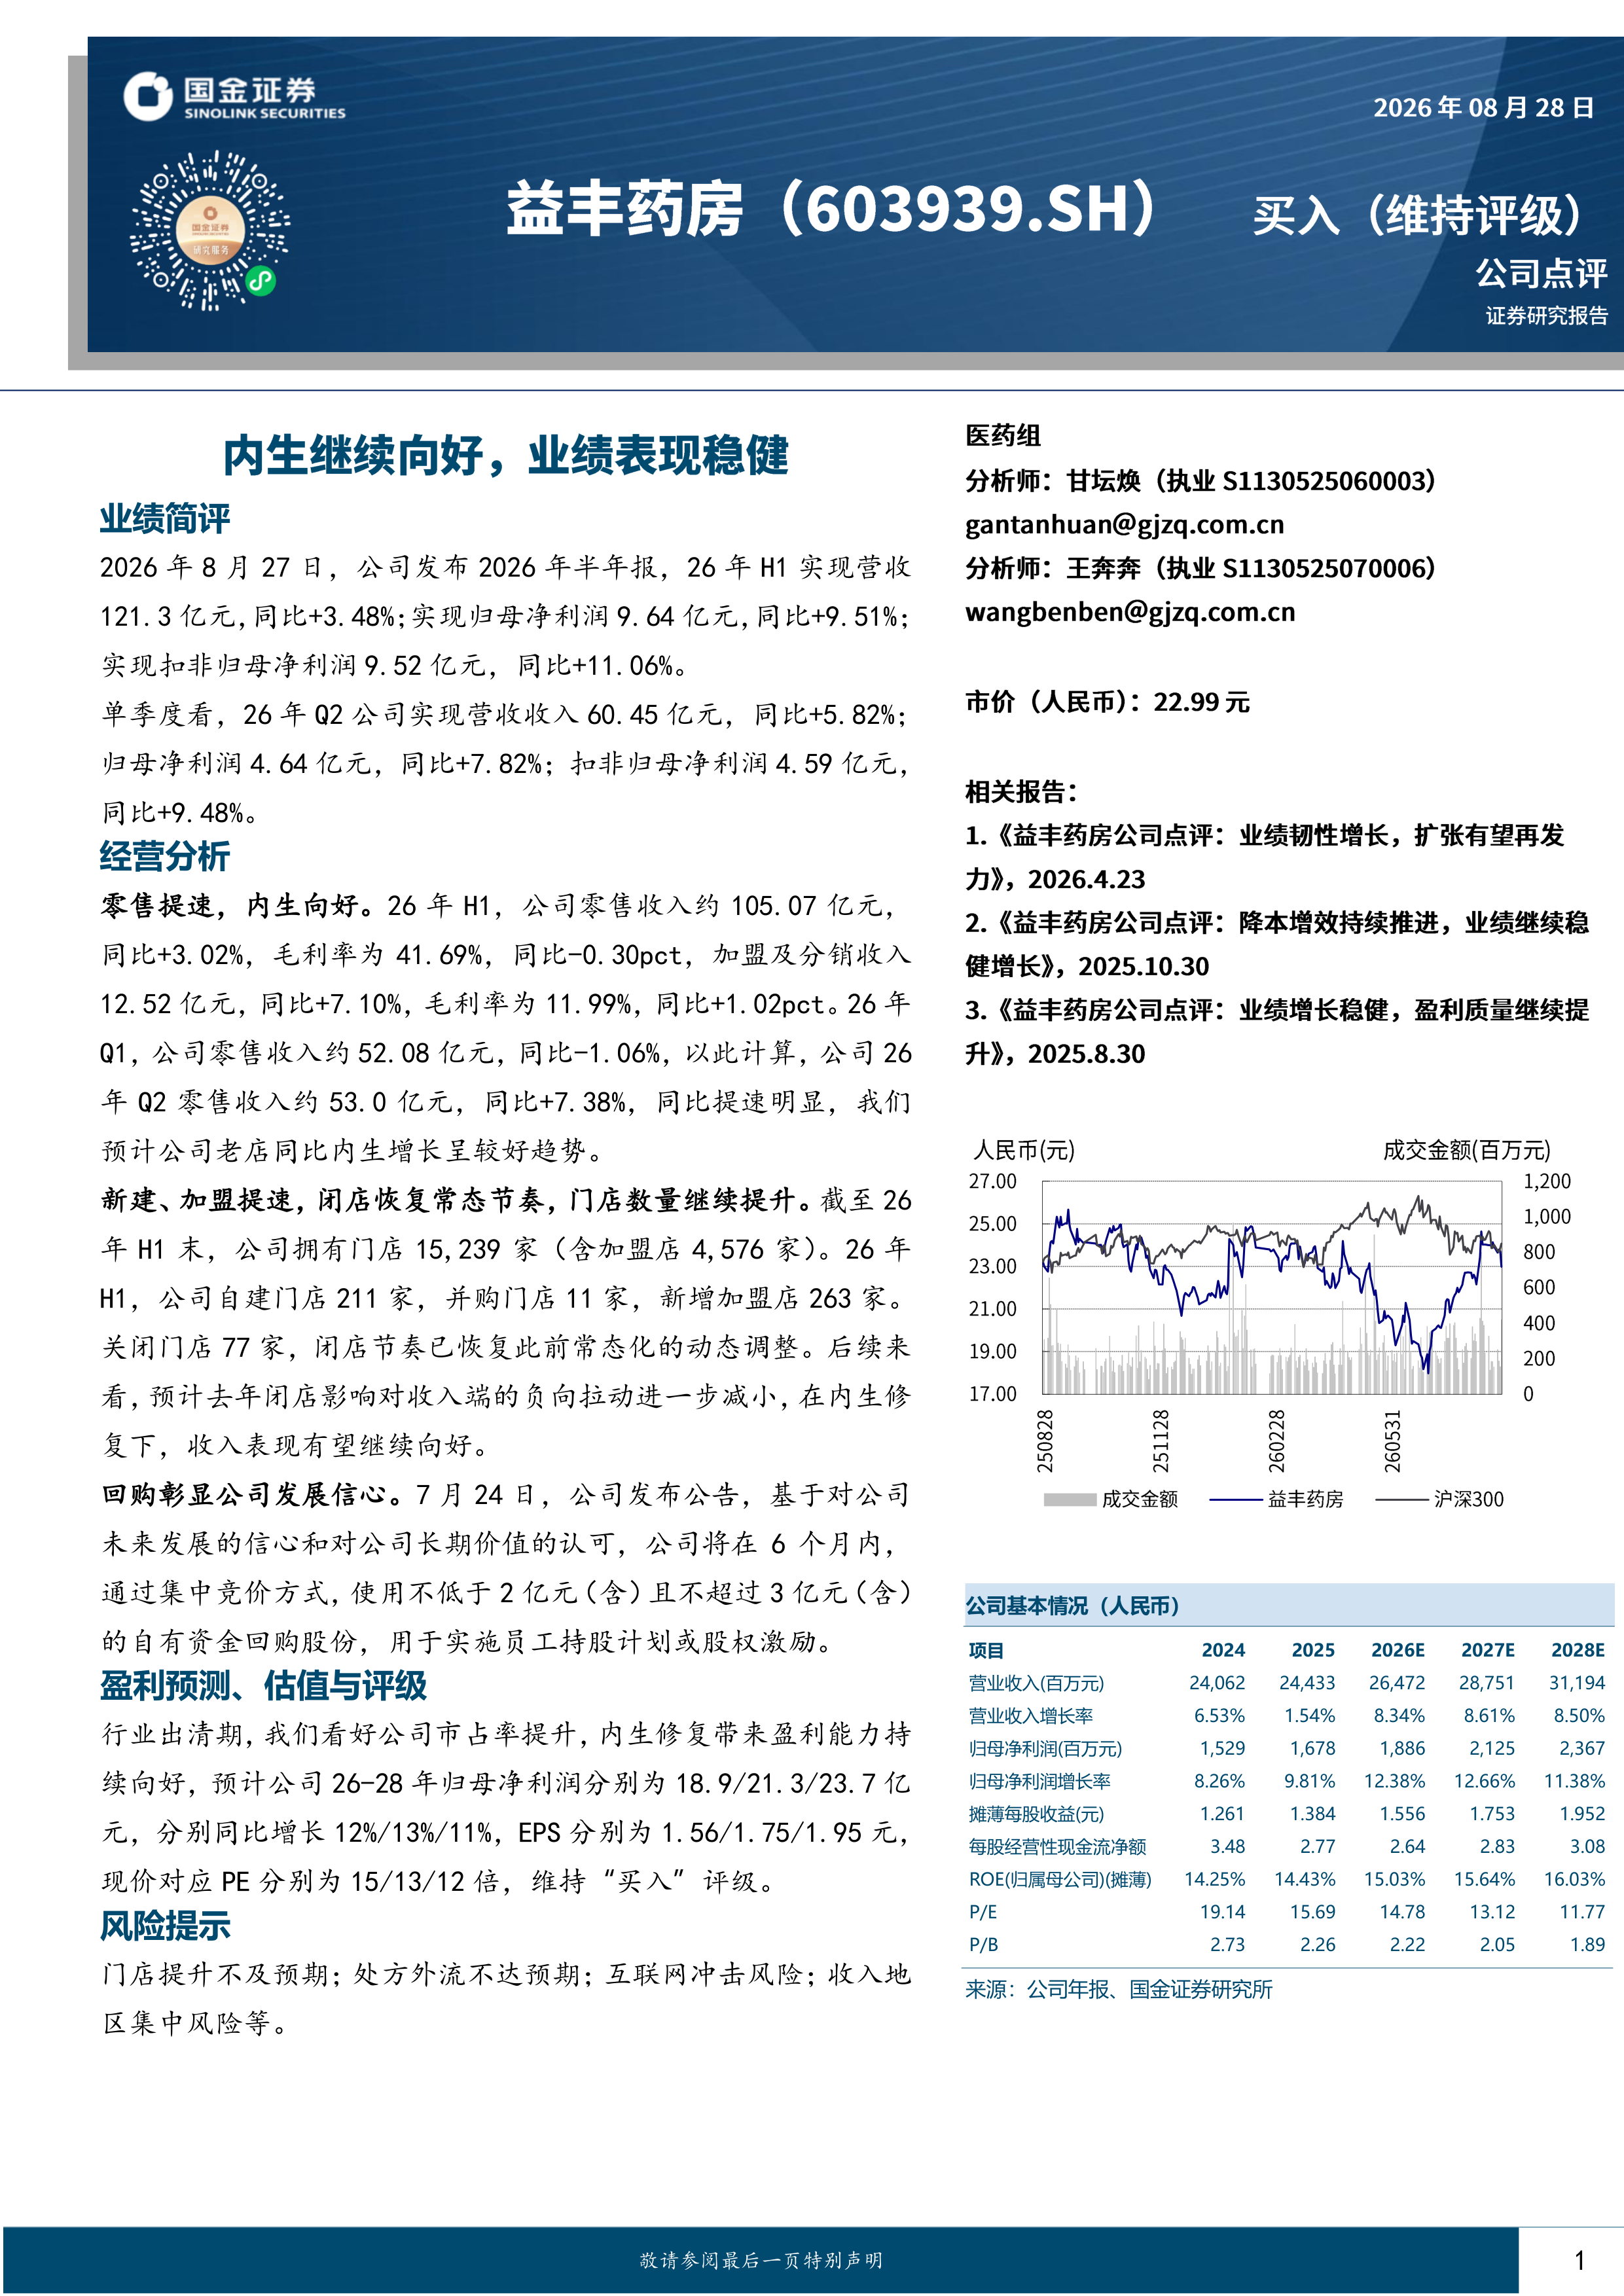
  益丰药房(603939)   2026年8月27日,公司发布2026年半年报,26年H1实现营收121.3亿元,同比+3.48%;实现归母净利润9.64亿元,同比+9.51%;实现扣非归母净利润9.52亿元,同比+11.06%。   单季度看,26年Q2公司实现营收收入60.45亿元,同比+5.82%;归母净利润4.64亿元,同比+7.82%;扣非归母净利润4.59亿元,同比+9.48%。   经营分析   零售提速,内生向好。26年H1,公司零售收入约105.07亿元,同比+3.02%,毛利率为41.69%,同比-0.30pct,加盟及分销收入12.52亿元,同比+7.10%,毛利率为11.99%,同比+1.02pct。26年Q1,公司零售收入约52.08亿元,同比-1.06%,以此计算,公司26年Q2零售收入约53.0亿元,同比+7.38%,同比提速明显,我们预计公司老店同比内生增长呈较好趋势。   新建、加盟提速,闭店恢复常态节奏,门店数量继续提升。截至26年H1末,公司拥有门店15,239家(含加盟店4,576家)。26年H1,公司自建门店211家,并购门店11家,新增加盟店263家。关闭门店77家,闭店节奏已恢复此前常态化的动态调整。后续来看,预计去年闭店影响对收入端的负向拉动进一步减小,在内生修复下,收入表现有望继续向好。   回购彰显公司发展信心。7月24日,公司发布公告,基于对公司未来发展的信心和对公司长期价值的认可,公司将在6个月内,通过集中竞价方式,使用不低于2亿元(含)且不超过3亿元(含)的自有资金回购股份,用于实施员工持股计划或股权激励。   盈利预测、估值与评级   行业出清期,我们看好公司市占率提升,内生修复带来盈利能力持续向好,预计公司26-28年归母净利润分别为18.9/21.3/23.7亿元,分别同比增长12%/13%/11%,EPS分别为1.56/1.75/1.95元,现价对应PE分别为15/13/12倍,维持“买入”评级。   风险提示   门店提升不及预期;处方外流不达预期;互联网冲击风险;收入地区集中风险等。
报告专题:
  • 下载次数:

    550 次

  • 发布机构:

    国金证券股份有限公司

  • 发布日期:

    2026-08-28

  • 页数:

    4页

下载全文
定制咨询
报告内容
报告摘要

  益丰药房(603939)

  2026年8月27日,公司发布2026年半年报,26年H1实现营收121.3亿元,同比+3.48%;实现归母净利润9.64亿元,同比+9.51%;实现扣非归母净利润9.52亿元,同比+11.06%。

  单季度看,26年Q2公司实现营收收入60.45亿元,同比+5.82%;归母净利润4.64亿元,同比+7.82%;扣非归母净利润4.59亿元,同比+9.48%。

  经营分析

  零售提速,内生向好。26年H1,公司零售收入约105.07亿元,同比+3.02%,毛利率为41.69%,同比-0.30pct,加盟及分销收入12.52亿元,同比+7.10%,毛利率为11.99%,同比+1.02pct。26年Q1,公司零售收入约52.08亿元,同比-1.06%,以此计算,公司26年Q2零售收入约53.0亿元,同比+7.38%,同比提速明显,我们预计公司老店同比内生增长呈较好趋势。

  新建、加盟提速,闭店恢复常态节奏,门店数量继续提升。截至26年H1末,公司拥有门店15,239家(含加盟店4,576家)。26年H1,公司自建门店211家,并购门店11家,新增加盟店263家。关闭门店77家,闭店节奏已恢复此前常态化的动态调整。后续来看,预计去年闭店影响对收入端的负向拉动进一步减小,在内生修复下,收入表现有望继续向好。

  回购彰显公司发展信心。7月24日,公司发布公告,基于对公司未来发展的信心和对公司长期价值的认可,公司将在6个月内,通过集中竞价方式,使用不低于2亿元(含)且不超过3亿元(含)的自有资金回购股份,用于实施员工持股计划或股权激励。

  盈利预测、估值与评级

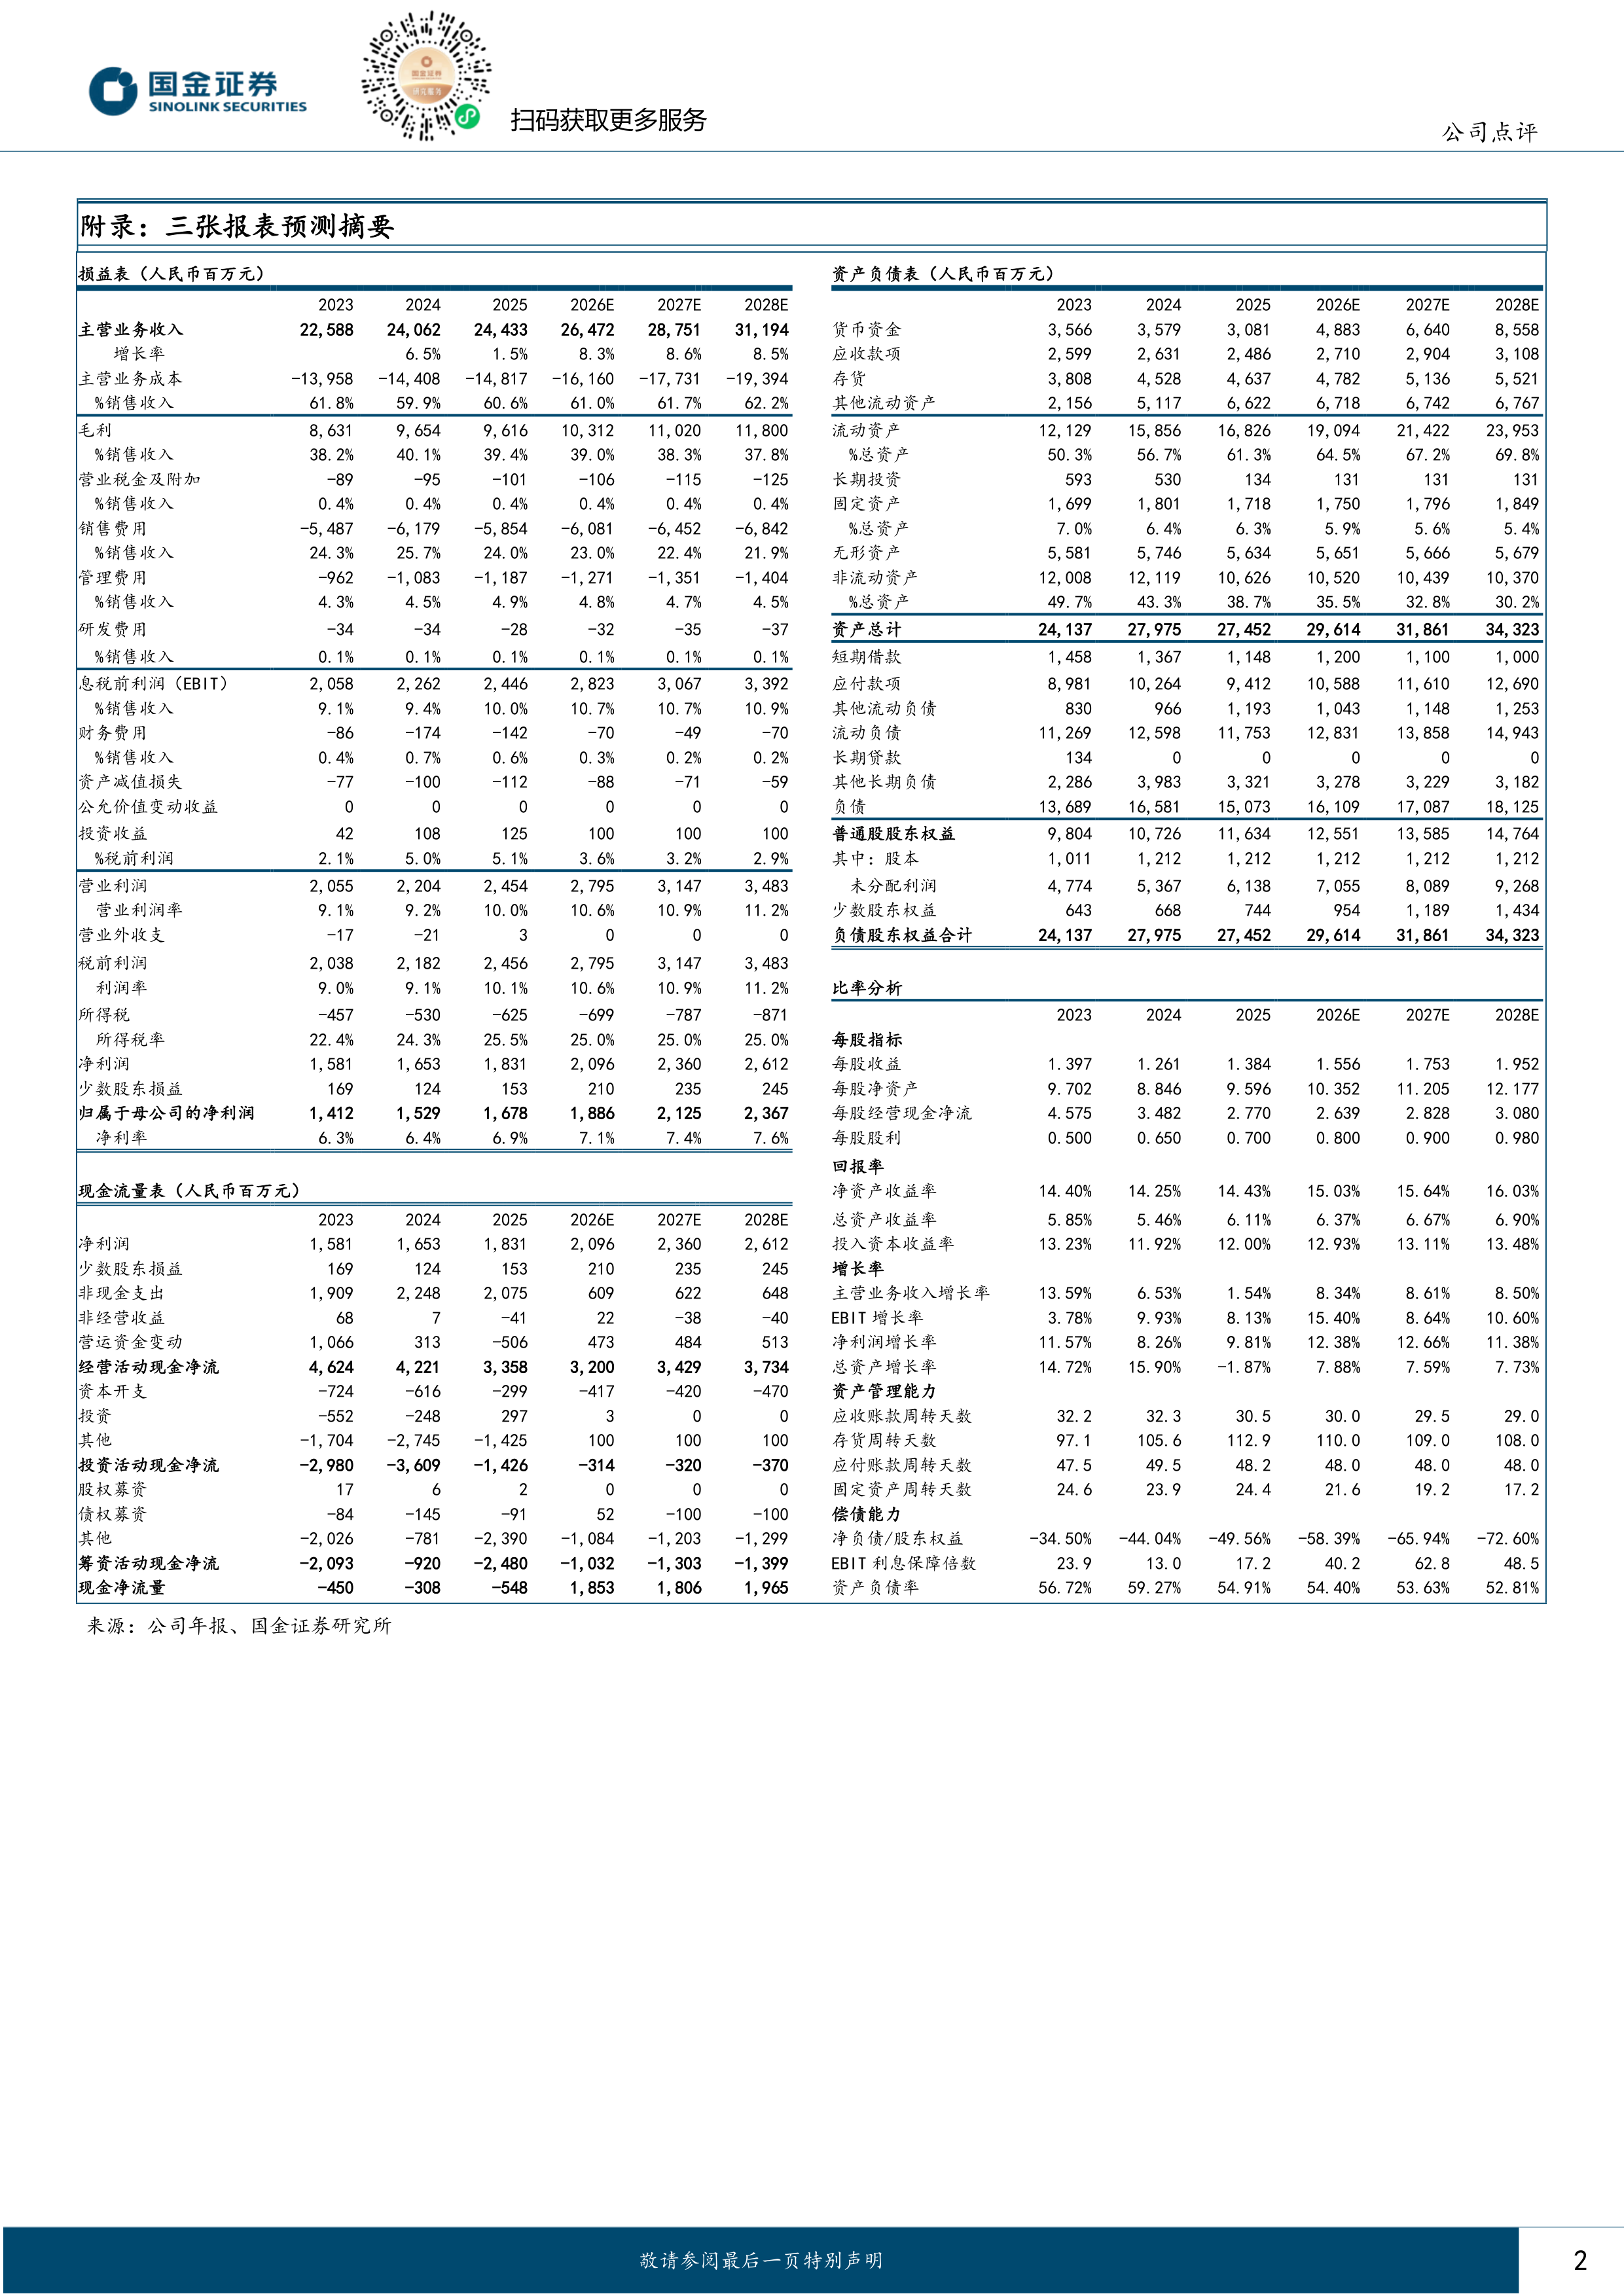
  行业出清期,我们看好公司市占率提升,内生修复带来盈利能力持续向好,预计公司26-28年归母净利润分别为18.9/21.3/23.7亿元,分别同比增长12%/13%/11%,EPS分别为1.56/1.75/1.95元,现价对应PE分别为15/13/12倍,维持“买入”评级。

  风险提示

  门店提升不及预期;处方外流不达预期;互联网冲击风险;收入地区集中风险等。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 4
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
国金证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3