益丰药房(603939)
核心观点
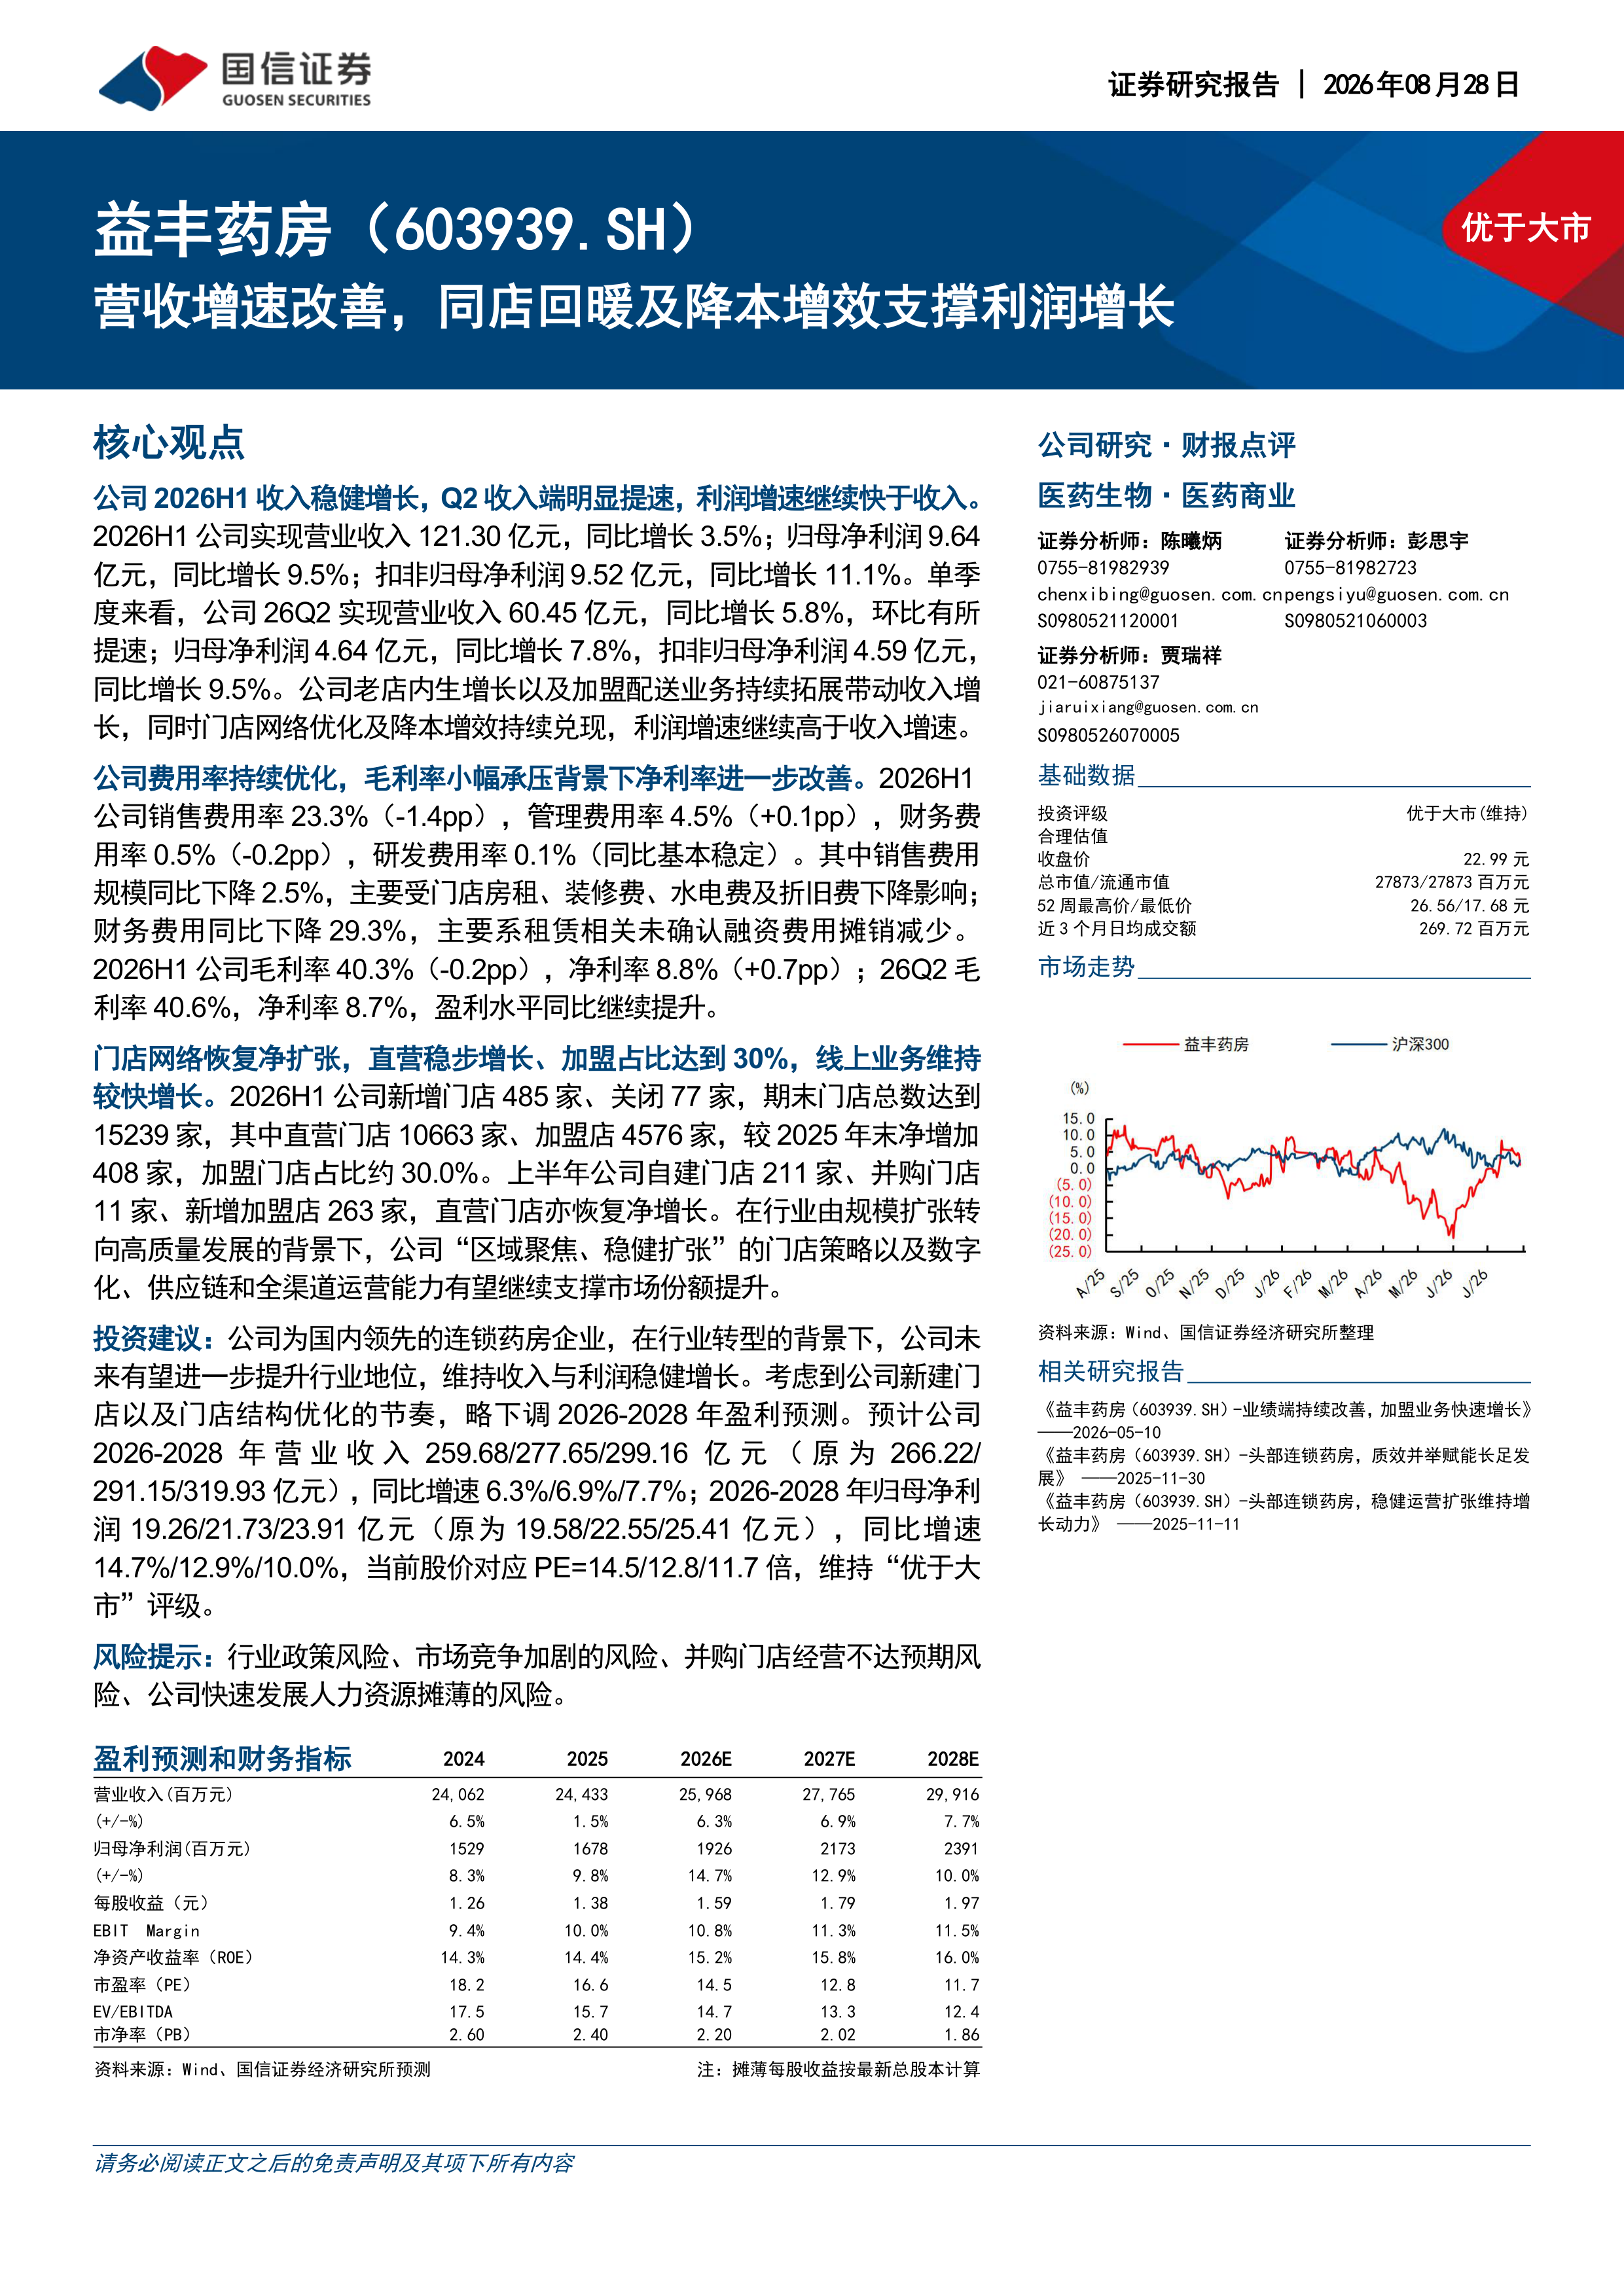
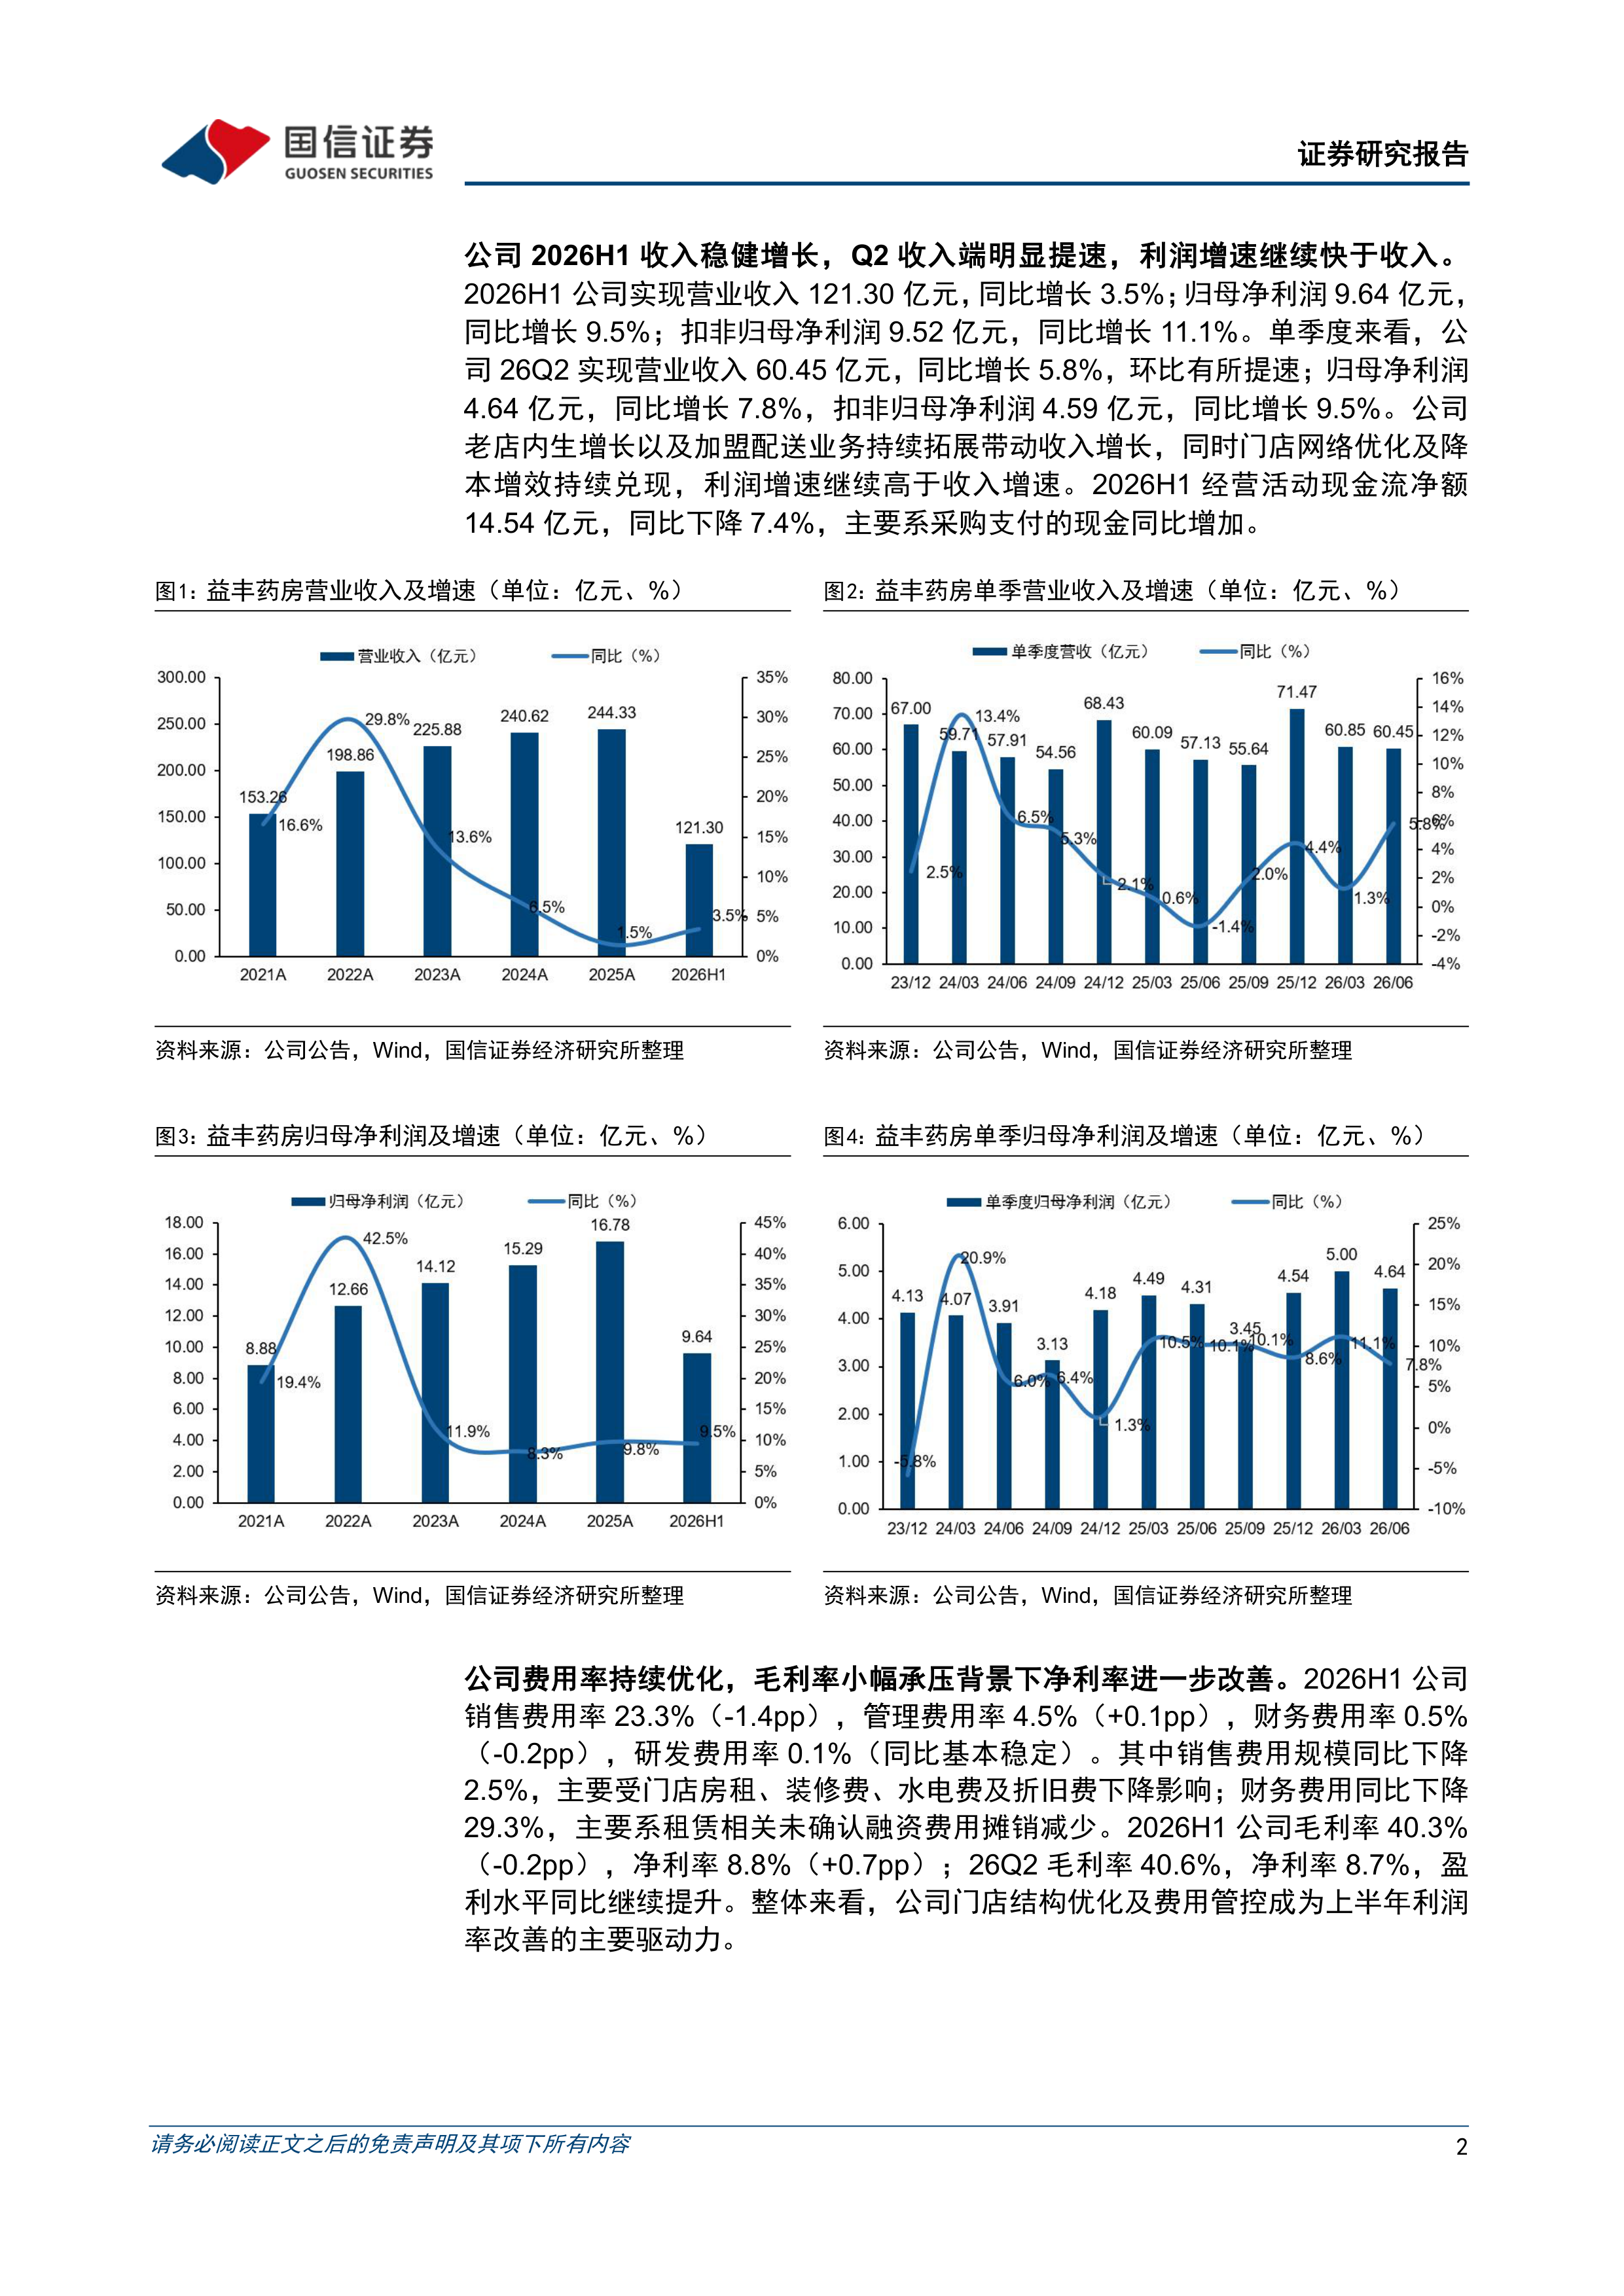
公司2026H1收入稳健增长,Q2收入端明显提速,利润增速继续快于收入。2026H1公司实现营业收入121.30亿元,同比增长3.5%;归母净利润9.64亿元,同比增长9.5%;扣非归母净利润9.52亿元,同比增长11.1%。单季度来看,公司26Q2实现营业收入60.45亿元,同比增长5.8%,环比有所提速;归母净利润4.64亿元,同比增长7.8%,扣非归母净利润4.59亿元,同比增长9.5%。公司老店内生增长以及加盟配送业务持续拓展带动收入增长,同时门店网络优化及降本增效持续兑现,利润增速继续高于收入增速。
公司费用率持续优化,毛利率小幅承压背景下净利率进一步改善。2026H1公司销售费用率23.3%(-1.4pp),管理费用率4.5%(+0.1pp),财务费用率0.5%(-0.2pp),研发费用率0.1%(同比基本稳定)。其中销售费用规模同比下降2.5%,主要受门店房租、装修费、水电费及折旧费下降影响;财务费用同比下降29.3%,主要系租赁相关未确认融资费用摊销减少。2026H1公司毛利率40.3%(-0.2pp),净利率8.8%(+0.7pp);26Q2毛利率40.6%,净利率8.7%,盈利水平同比继续提升。
门店网络恢复净扩张,直营稳步增长、加盟占比达到30%,线上业务维持较快增长。2026H1公司新增门店485家、关闭77家,期末门店总数达到15239家,其中直营门店10663家、加盟店4576家,较2025年末净增加408家,加盟门店占比约30.0%。上半年公司自建门店211家、并购门店11家、新增加盟店263家,直营门店亦恢复净增长。在行业由规模扩张转向高质量发展的背景下,公司“区域聚焦、稳健扩张”的门店策略以及数字化、供应链和全渠道运营能力有望继续支撑市场份额提升。
投资建议:公司为国内领先的连锁药房企业,在行业转型的背景下,公司未来有望进一步提升行业地位,维持收入与利润稳健增长。考虑到公司新建门店以及门店结构优化的节奏,略下调2026-2028年盈利预测。预计公司2026-2028年营业收入259.68/277.65/299.16亿元(原为266.22/291.15/319.93亿元),同比增速6.3%/6.9%/7.7%;2026-2028年归母净利润19.26/21.73/23.91亿元(原为19.58/22.55/25.41亿元),同比增速14.7%/12.9%/10.0%,当前股价对应PE=14.5/12.8/11.7倍,维持“优于大市”评级。
风险提示:行业政策风险、市场竞争加剧的风险、并购门店经营不达预期风险、公司快速发展人力资源摊薄的风险。





 微信扫一扫-立即使用