益丰药房(603939)
投资要点
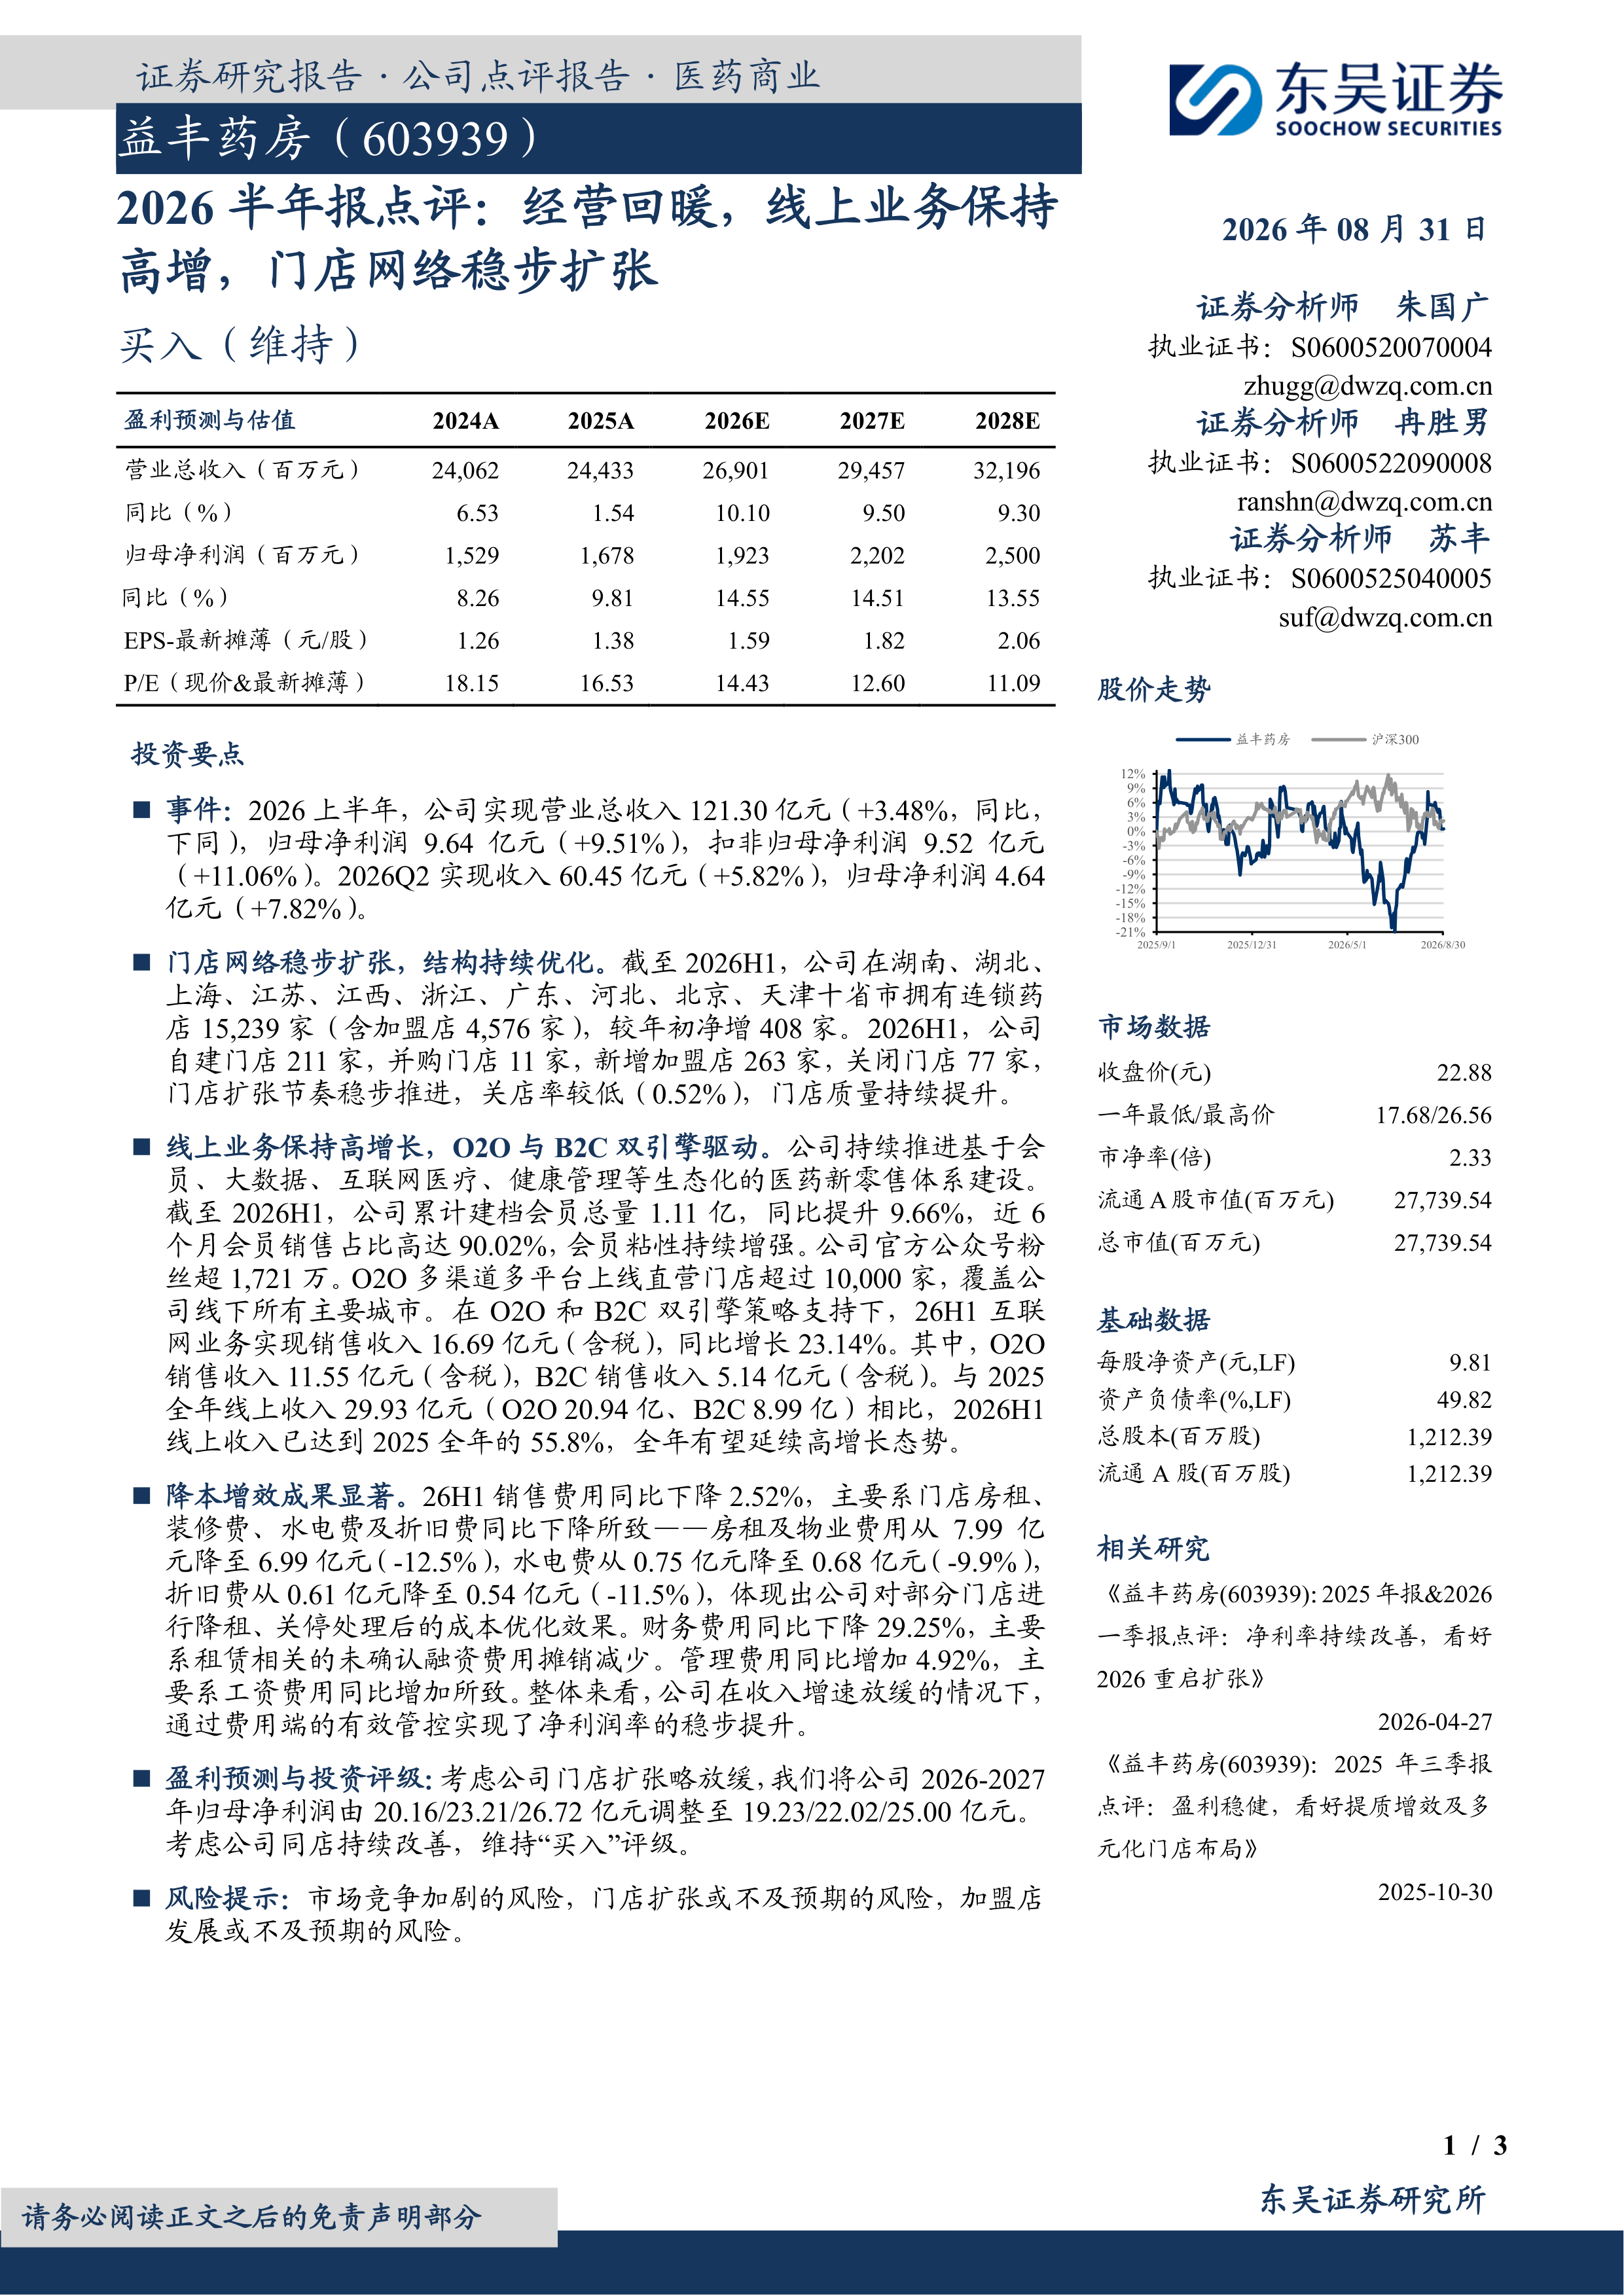
事件:2026上半年,公司实现营业总收入121.30亿元(+3.48%,同比,下同),归母净利润9.64亿元(+9.51%),扣非归母净利润9.52亿元(+11.06%)。2026Q2实现收入60.45亿元(+5.82%),归母净利润4.64亿元(+7.82%)。
门店网络稳步扩张,结构持续优化。截至2026H1,公司在湖南、湖北、上海、江苏、江西、浙江、广东、河北、北京、天津十省市拥有连锁药店15,239家(含加盟店4,576家),较年初净增408家。2026H1,公司自建门店211家,并购门店11家,新增加盟店263家,关闭门店77家,门店扩张节奏稳步推进,关店率较低(0.52%),门店质量持续提升。
线上业务保持高增长,O2O与B2C双引擎驱动。公司持续推进基于会员、大数据、互联网医疗、健康管理等生态化的医药新零售体系建设。截至2026H1,公司累计建档会员总量1.11亿,同比提升9.66%,近6个月会员销售占比高达90.02%,会员粘性持续增强。公司官方公众号粉丝超1,721万。O2O多渠道多平台上线直营门店超过10,000家,覆盖公司线下所有主要城市。在O2O和B2C双引擎策略支持下,26H1互联网业务实现销售收入16.69亿元(含税),同比增长23.14%。其中,O2O销售收入11.55亿元(含税),B2C销售收入5.14亿元(含税)。与2025全年线上收入29.93亿元(O2O20.94亿、B2C8.99亿)相比,2026H1线上收入已达到2025全年的55.8%,全年有望延续高增长态势。
降本增效成果显著。26H1销售费用同比下降2.52%,主要系门店房租、装修费、水电费及折旧费同比下降所致——房租及物业费用从7.99亿元降至6.99亿元(-12.5%),水电费从0.75亿元降至0.68亿元(-9.9%),折旧费从0.61亿元降至0.54亿元(-11.5%),体现出公司对部分门店进行降租、关停处理后的成本优化效果。财务费用同比下降29.25%,主要系租赁相关的未确认融资费用摊销减少。管理费用同比增加4.92%,主要系工资费用同比增加所致。整体来看,公司在收入增速放缓的情况下,通过费用端的有效管控实现了净利润率的稳步提升。
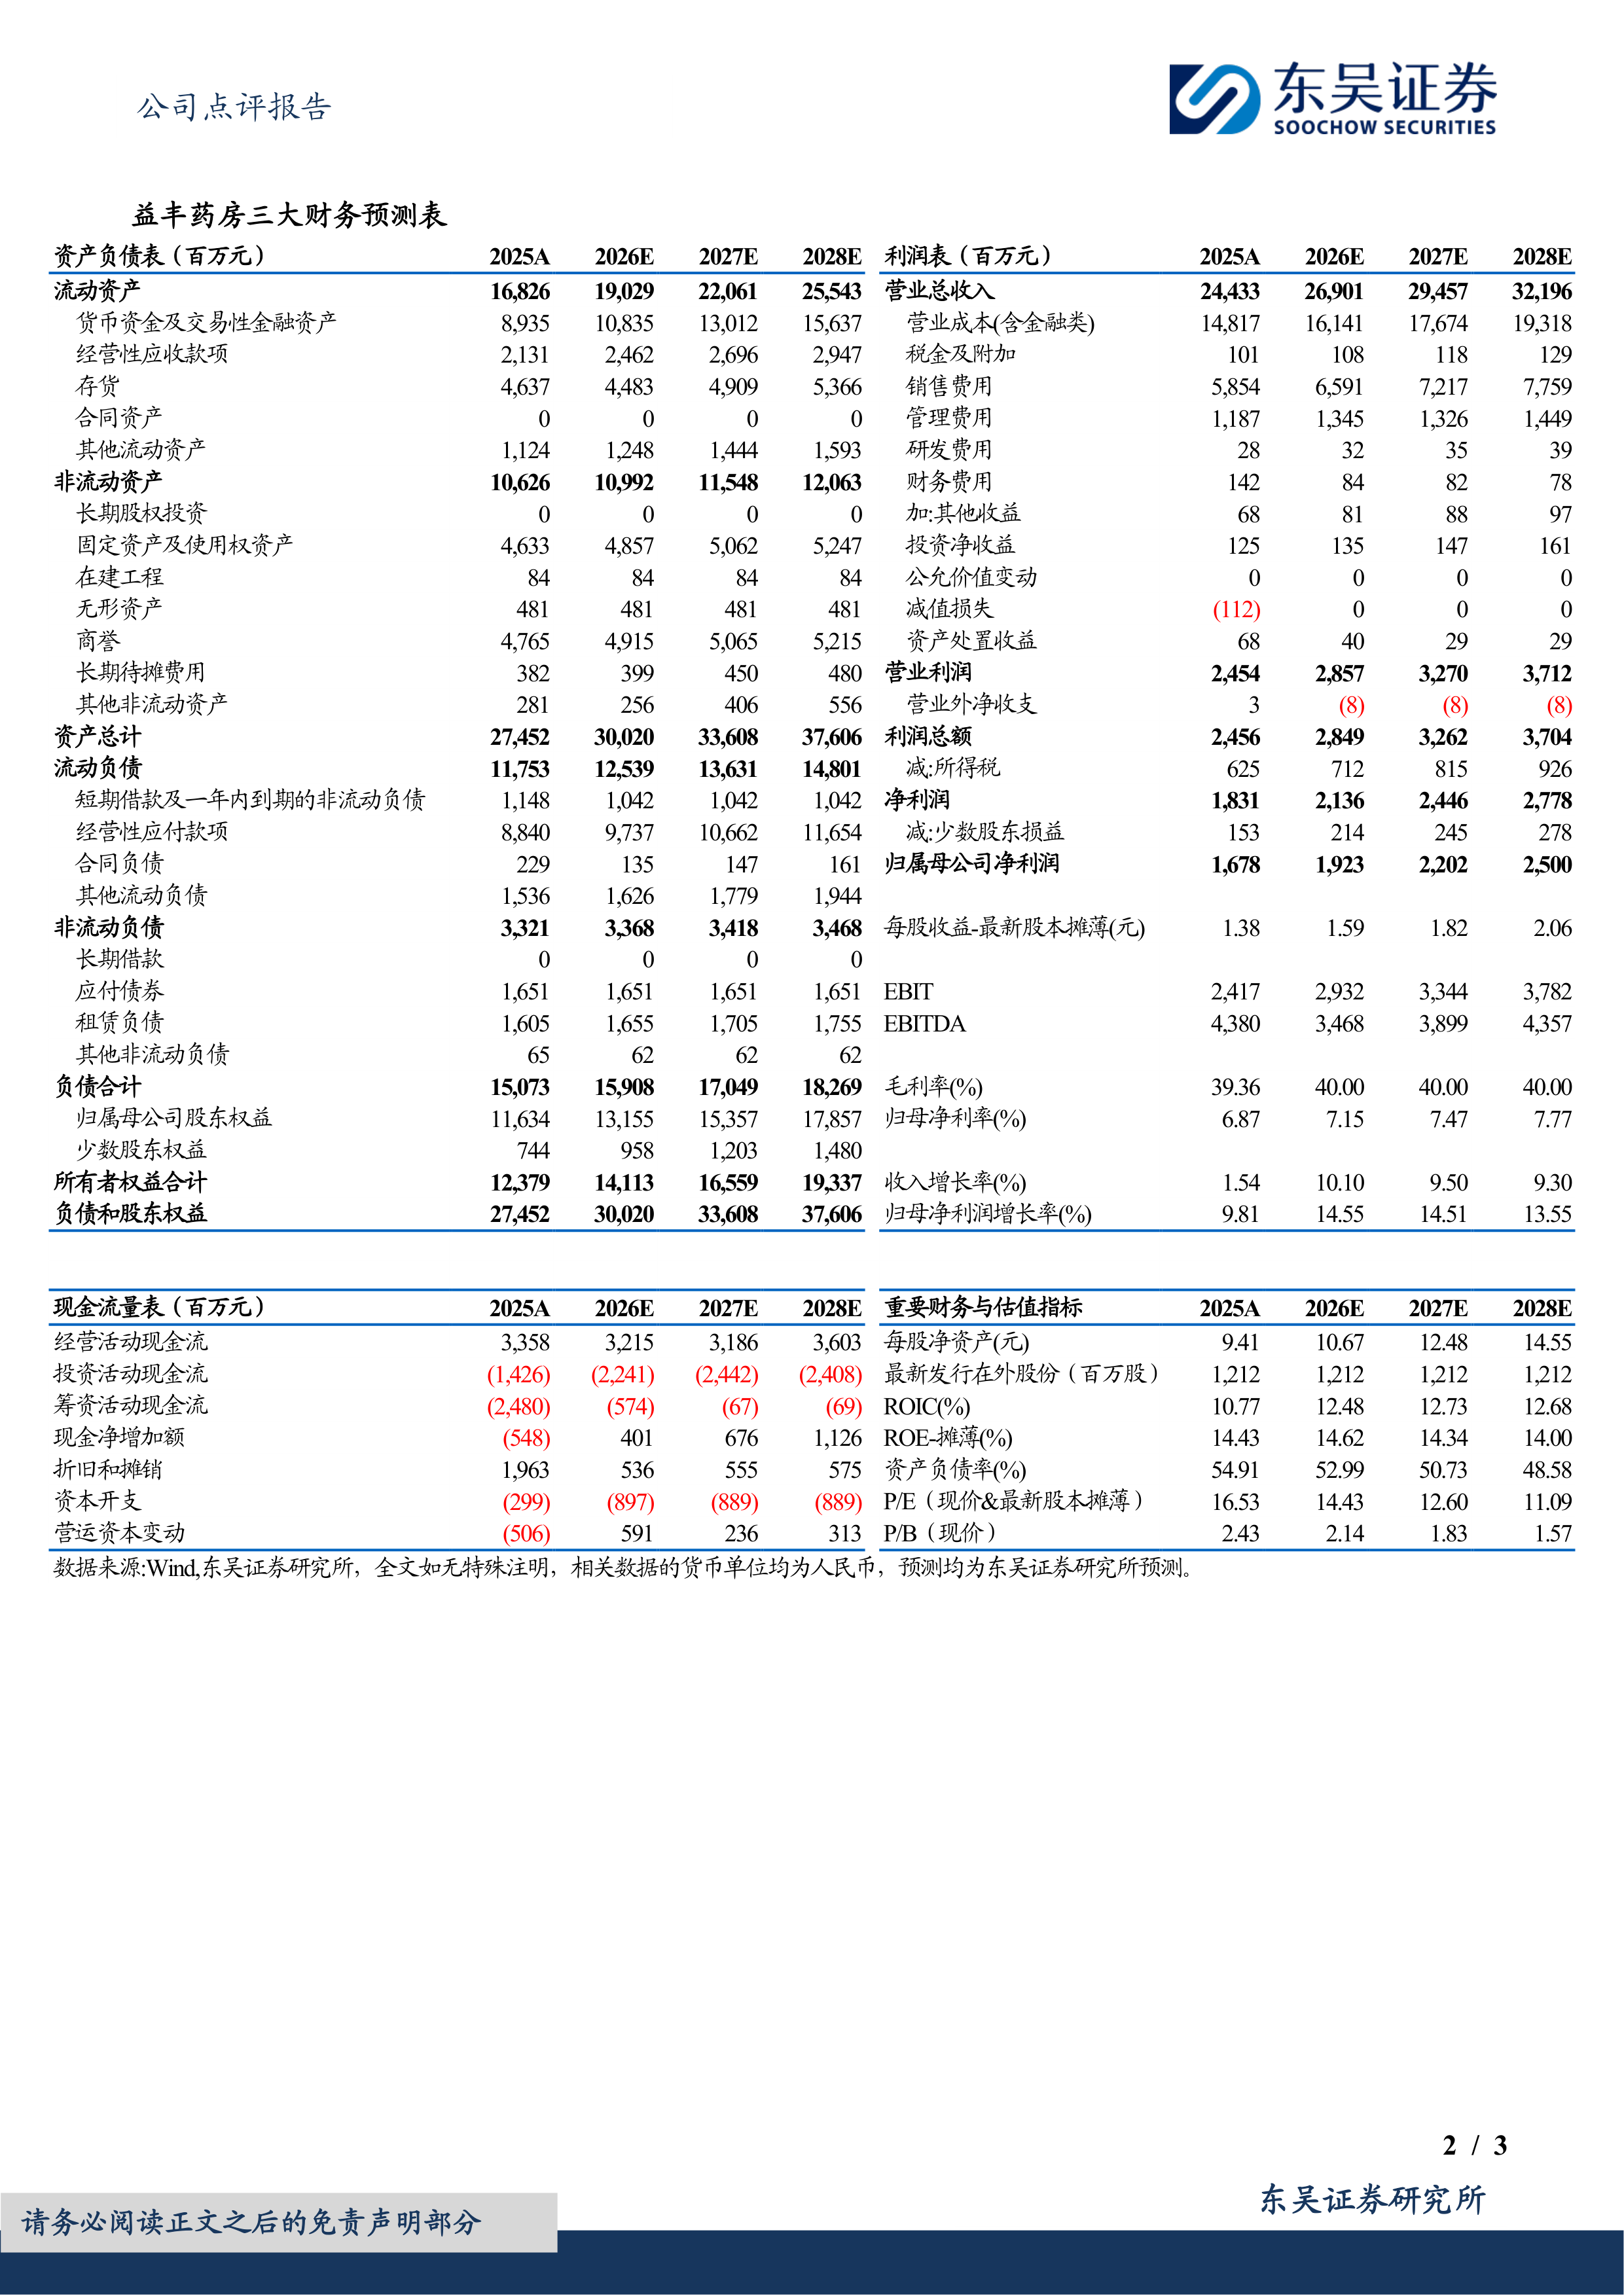
盈利预测与投资评级:考虑公司门店扩张略放缓,我们将公司2026-2027年归母净利润由20.16/23.21/26.72亿元调整至19.23/22.02/25.00亿元。考虑公司同店持续改善,维持“买入”评级。
风险提示:市场竞争加剧的风险,门店扩张或不及预期的风险,加盟店发展或不及预期的风险。





 微信扫一扫-立即使用