2025中国医药研发创新与营销创新峰会
X光平板探测行业领军者,快速成长为AI医疗“小巨人”

X光平板探测行业领军者,快速成长为AI医疗“小巨人”

研报

X光平板探测行业领军者,快速成长为AI医疗“小巨人”

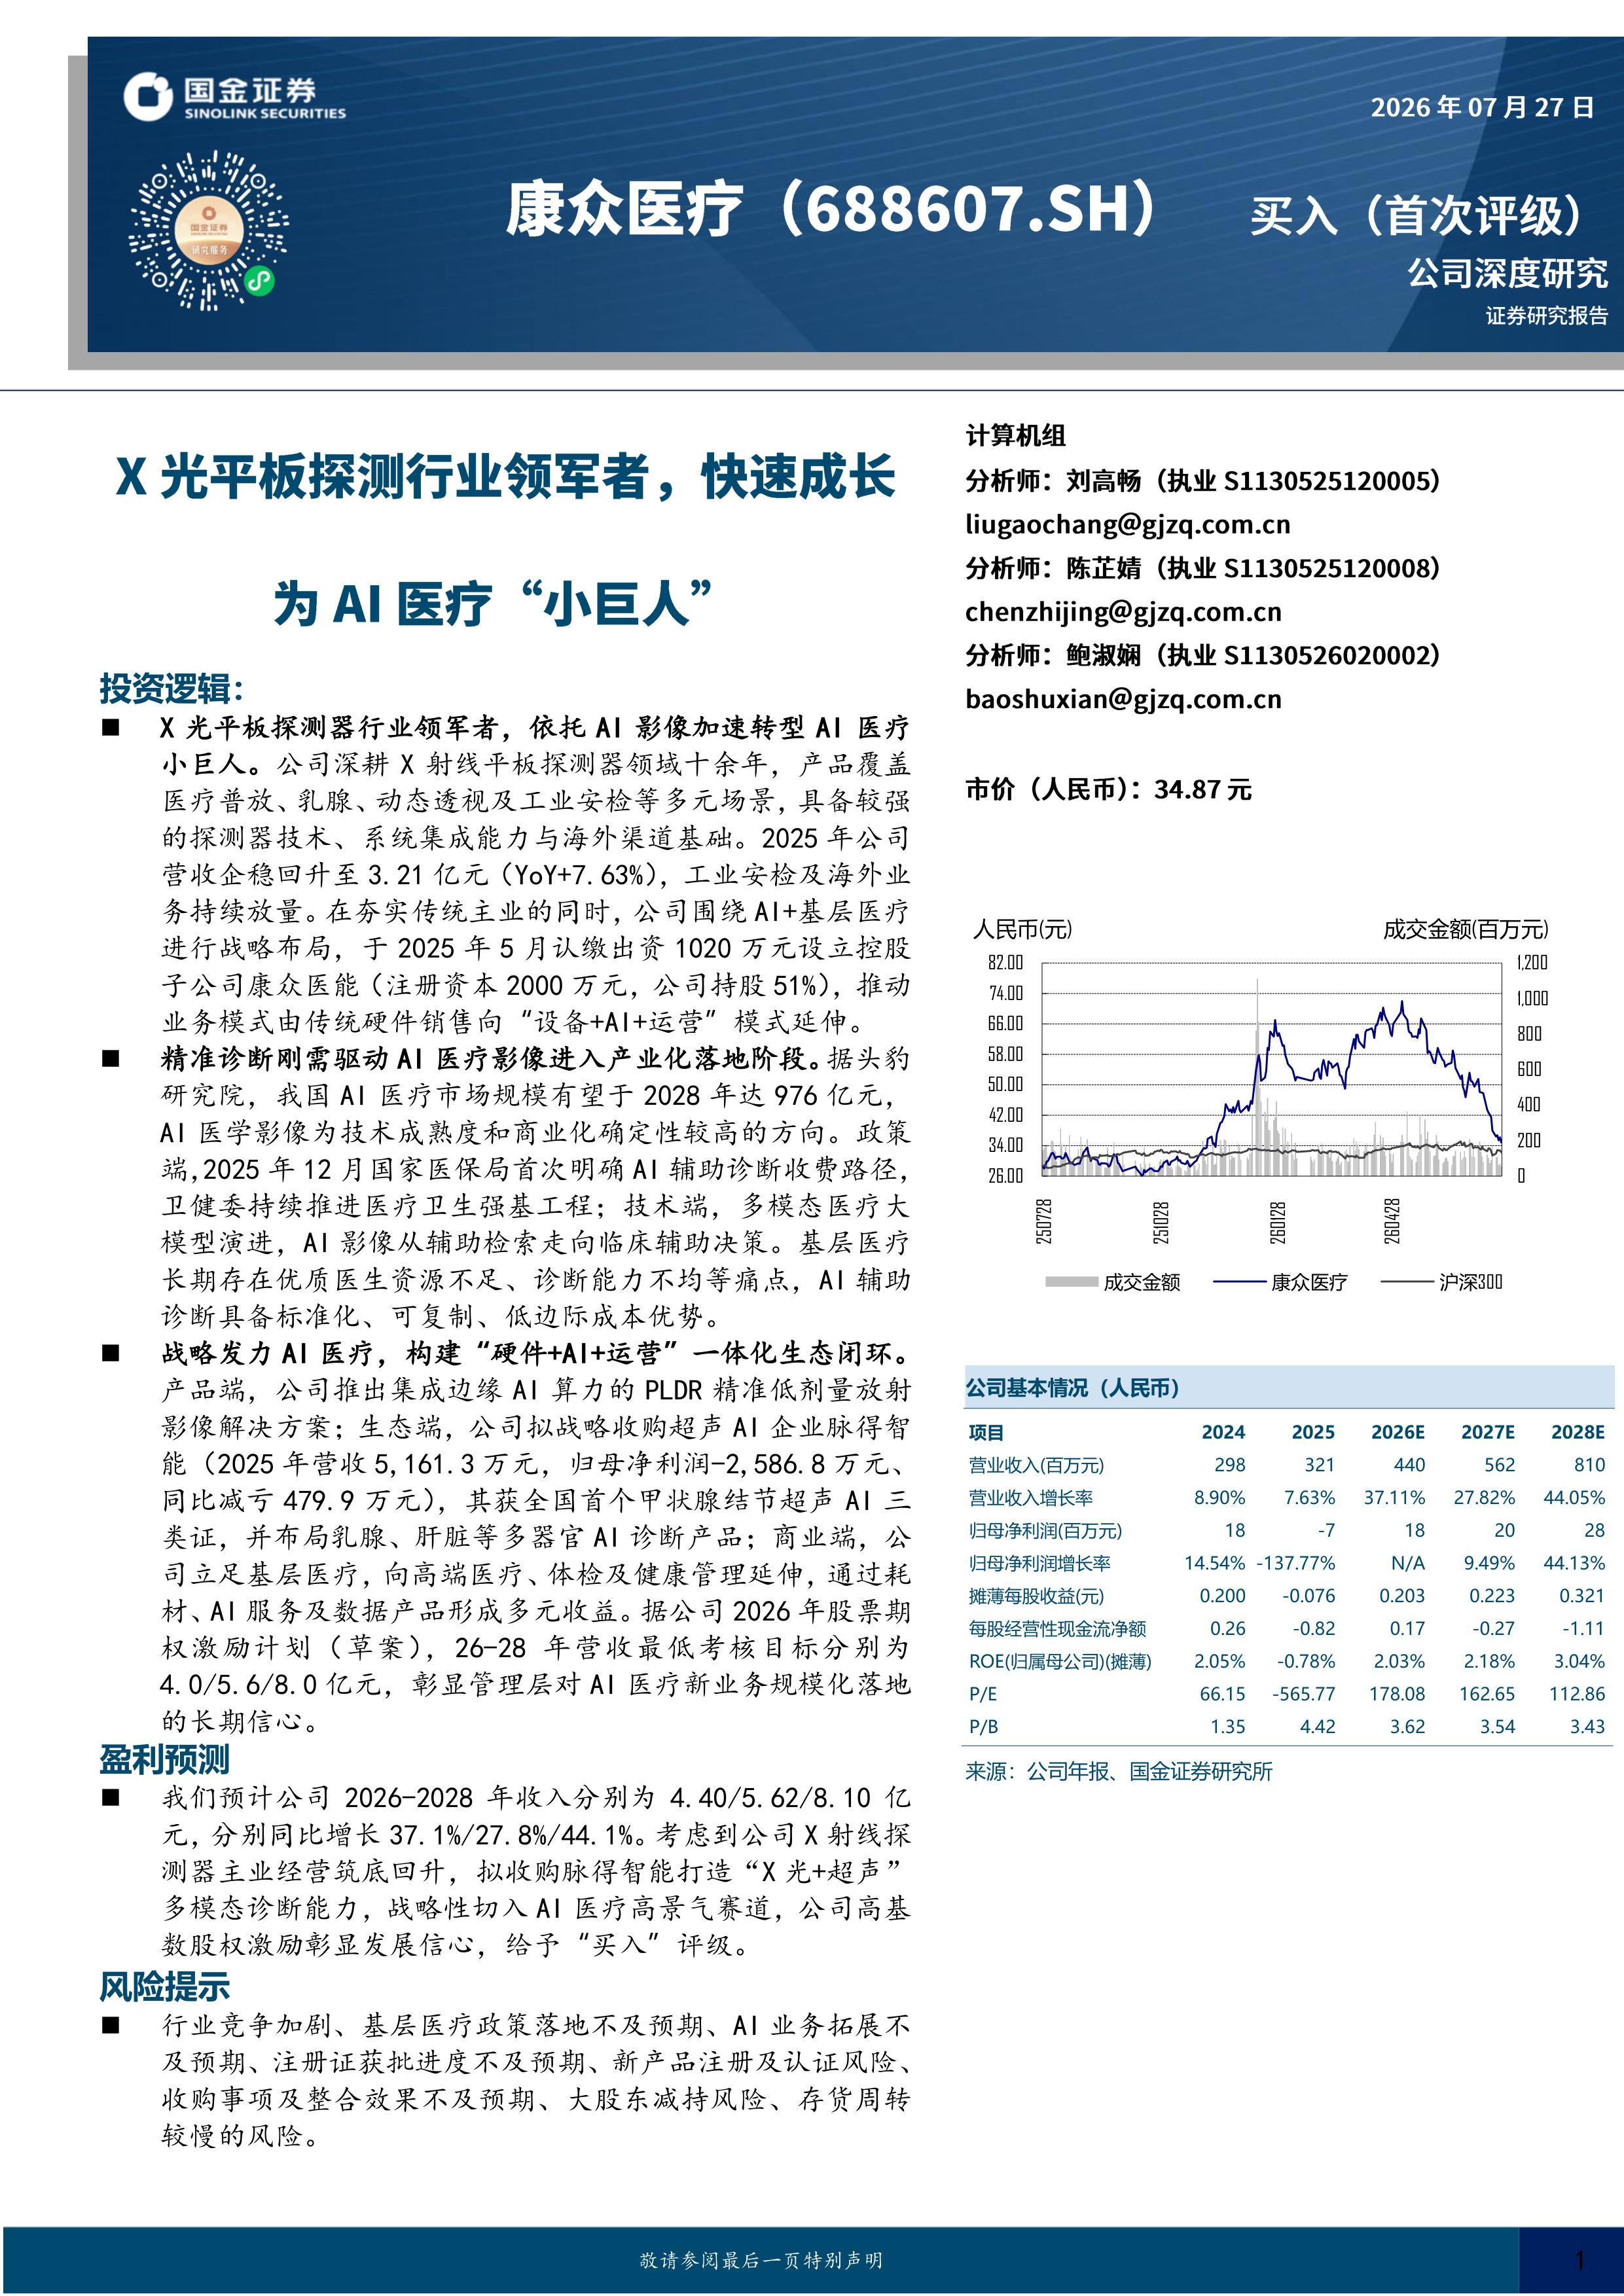
  康众医疗(688607)   投资逻辑:   X光平板探测器行业领军者,依托AI影像加速转型AI医疗小巨人。公司深耕X射线平板探测器领域十余年,产品覆盖医疗普放、乳腺、动态透视及工业安检等多元场景,具备较强的探测器技术、系统集成能力与海外渠道基础。2025年公司营收企稳回升至3.21亿元(YoY+7.63%),工业安检及海外业务持续放量。在夯实传统主业的同时,公司围绕AI+基层医疗进行战略布局,于2025年5月认缴出资1020万元设立控股子公司康众医能(注册资本2000万元,公司持股51%),推动业务模式由传统硬件销售向“设备+AI+运营”模式延伸。   精准诊断刚需驱动AI医疗影像进入产业化落地阶段。据头豹研究院,我国AI医疗市场规模有望于2028年达976亿元,AI医学影像为技术成熟度和商业化确定性较高的方向。政策端,2025年12月国家医保局首次明确AI辅助诊断收费路径,卫健委持续推进医疗卫生强基工程;技术端,多模态医疗大模型演进,AI影像从辅助检索走向临床辅助决策。基层医疗长期存在优质医生资源不足、诊断能力不均等痛点,AI辅助诊断具备标准化、可复制、低边际成本优势。   战略发力AI医疗,构建“硬件+AI+运营”一体化生态闭环。产品端,公司推出集成边缘AI算力的PLDR精准低剂量放射影像解决方案;生态端,公司拟战略收购超声AI企业脉得智能(2025年营收5,161.3万元,归母净利润-2,586.8万元、同比减亏479.9万元),其获全国首个甲状腺结节超声AI三类证,并布局乳腺、肝脏等多器官AI诊断产品;商业端,公司立足基层医疗,向高端医疗、体检及健康管理延伸,通过耗材、AI服务及数据产品形成多元收益。据公司2026年股票期权激励计划(草案),26-28年营收最低考核目标分别为4.0/5.6/8.0亿元,彰显管理层对AI医疗新业务规模化落地的长期信心。   盈利预测   我们预计公司2026-2028年收入分别为4.40/5.62/8.10亿元,分别同比增长37.1%/27.8%/44.1%。考虑到公司X射线探测器主业经营筑底回升,拟收购脉得智能打造“X光+超声”多模态诊断能力,战略性切入AI医疗高景气赛道,公司高基数股权激励彰显发展信心,给予“买入”评级。   风险提示   行业竞争加剧、基层医疗政策落地不及预期、AI业务拓展不及预期、注册证获批进度不及预期、新产品注册及认证风险、收购事项及整合效果不及预期、大股东减持风险、存货周转较慢的风险。
报告专题:
  • 下载次数:

    1259 次

  • 发布机构:

    国金证券股份有限公司

  • 发布日期:

    2026-07-28

  • 页数:

    21页

下载全文
定制咨询
报告内容
报告摘要

  康众医疗(688607)

  投资逻辑:

  X光平板探测器行业领军者,依托AI影像加速转型AI医疗小巨人。公司深耕X射线平板探测器领域十余年,产品覆盖医疗普放、乳腺、动态透视及工业安检等多元场景,具备较强的探测器技术、系统集成能力与海外渠道基础。2025年公司营收企稳回升至3.21亿元(YoY+7.63%),工业安检及海外业务持续放量。在夯实传统主业的同时,公司围绕AI+基层医疗进行战略布局,于2025年5月认缴出资1020万元设立控股子公司康众医能(注册资本2000万元,公司持股51%),推动业务模式由传统硬件销售向“设备+AI+运营”模式延伸。

  精准诊断刚需驱动AI医疗影像进入产业化落地阶段。据头豹研究院,我国AI医疗市场规模有望于2028年达976亿元,AI医学影像为技术成熟度和商业化确定性较高的方向。政策端,2025年12月国家医保局首次明确AI辅助诊断收费路径,卫健委持续推进医疗卫生强基工程;技术端,多模态医疗大模型演进,AI影像从辅助检索走向临床辅助决策。基层医疗长期存在优质医生资源不足、诊断能力不均等痛点,AI辅助诊断具备标准化、可复制、低边际成本优势。

  战略发力AI医疗,构建“硬件+AI+运营”一体化生态闭环。产品端,公司推出集成边缘AI算力的PLDR精准低剂量放射影像解决方案;生态端,公司拟战略收购超声AI企业脉得智能(2025年营收5,161.3万元,归母净利润-2,586.8万元、同比减亏479.9万元),其获全国首个甲状腺结节超声AI三类证,并布局乳腺、肝脏等多器官AI诊断产品;商业端,公司立足基层医疗,向高端医疗、体检及健康管理延伸,通过耗材、AI服务及数据产品形成多元收益。据公司2026年股票期权激励计划(草案),26-28年营收最低考核目标分别为4.0/5.6/8.0亿元,彰显管理层对AI医疗新业务规模化落地的长期信心。

  盈利预测

  我们预计公司2026-2028年收入分别为4.40/5.62/8.10亿元,分别同比增长37.1%/27.8%/44.1%。考虑到公司X射线探测器主业经营筑底回升,拟收购脉得智能打造“X光+超声”多模态诊断能力,战略性切入AI医疗高景气赛道,公司高基数股权激励彰显发展信心,给予“买入”评级。

  风险提示

  行业竞争加剧、基层医疗政策落地不及预期、AI业务拓展不及预期、注册证获批进度不及预期、新产品注册及认证风险、收购事项及整合效果不及预期、大股东减持风险、存货周转较慢的风险。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 21
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
国金证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3