-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

特瑞普利放量提速,创新管线或迎关键催化
下载次数:
1685 次
发布机构:
国金证券股份有限公司
发布日期:
2026-08-27
页数:
4页
君实生物(688180)
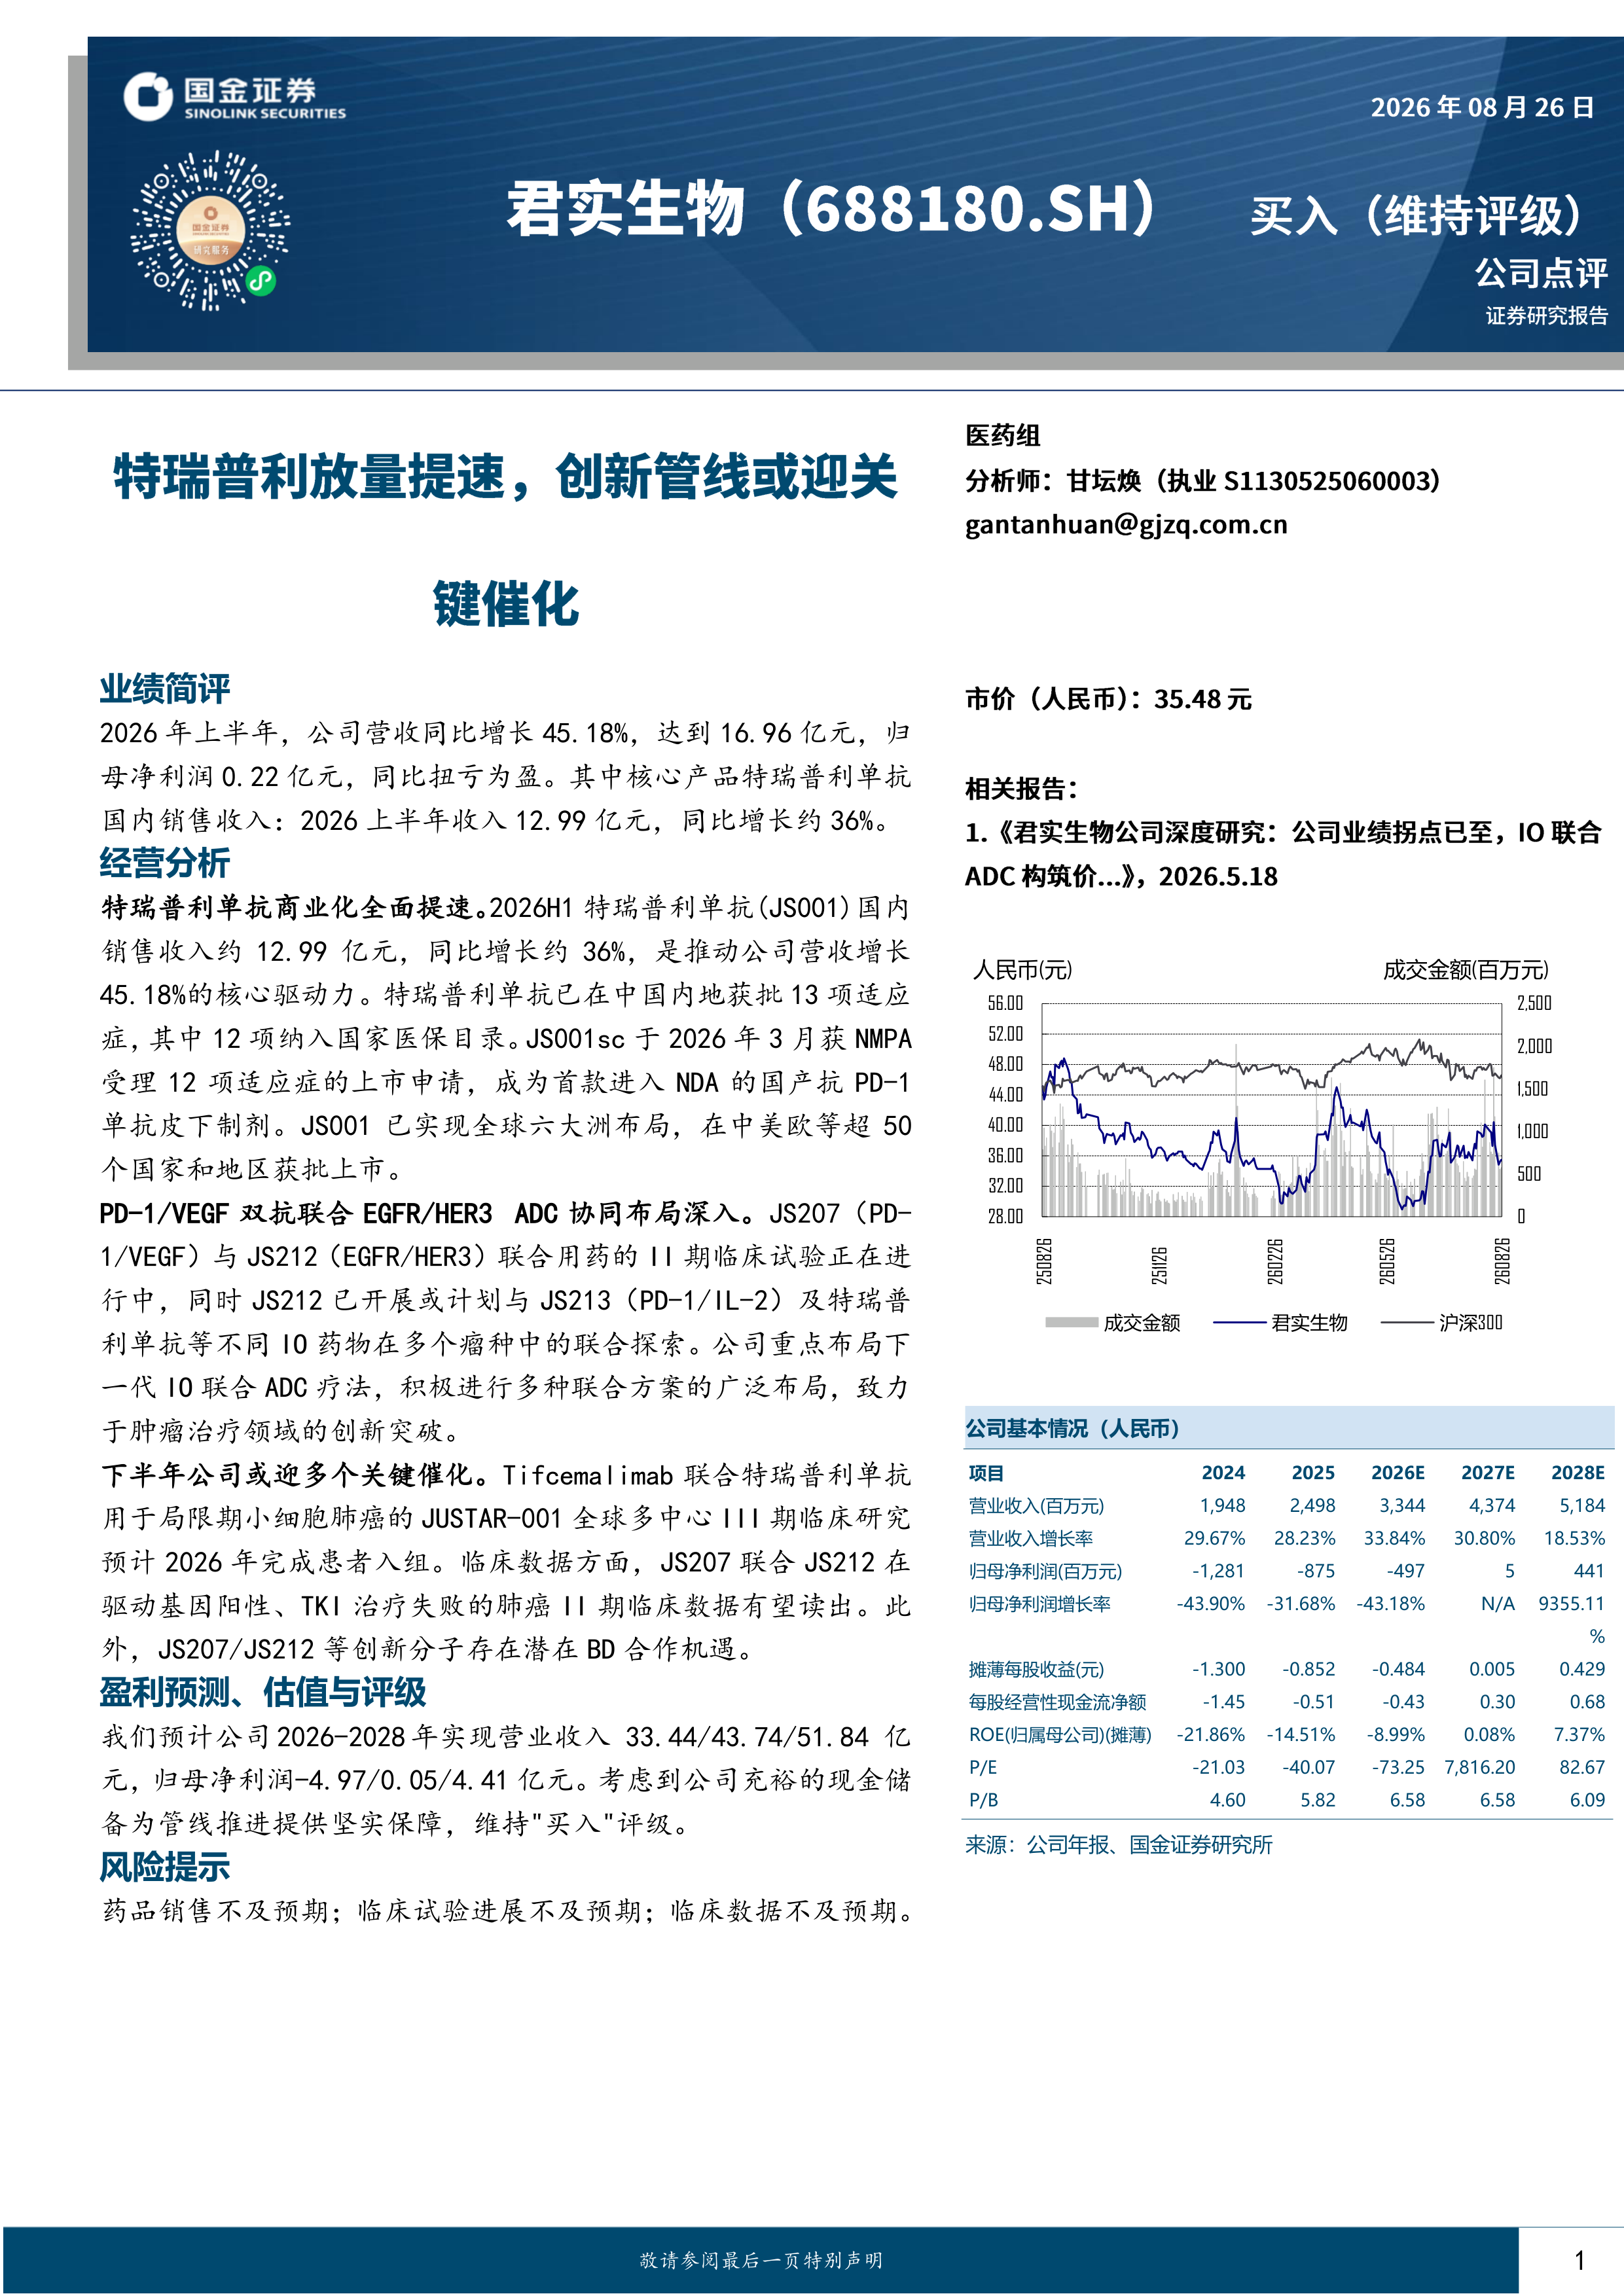
2026年上半年,公司营收同比增长45.18%,达到16.96亿元,归母净利润0.22亿元,同比扭亏为盈。其中核心产品特瑞普利单抗国内销售收入:2026上半年收入12.99亿元,同比增长约36%。
经营分析
特瑞普利单抗商业化全面提速。2026H1特瑞普利单抗(JS001)国内销售收入约12.99亿元,同比增长约36%,是推动公司营收增长45.18%的核心驱动力。特瑞普利单抗已在中国内地获批13项适应症,其中12项纳入国家医保目录。JS001sc于2026年3月获NMPA受理12项适应症的上市申请,成为首款进入NDA的国产抗PD-1单抗皮下制剂。JS001已实现全球六大洲布局,在中美欧等超50个国家和地区获批上市。
PD-1/VEGF双抗联合EGFR/HER3ADC协同布局深入。JS207(PD-1/VEGF)与JS212(EGFR/HER3)联合用药的II期临床试验正在进行中,同时JS212已开展或计划与JS213(PD-1/IL-2)及特瑞普利单抗等不同IO药物在多个瘤种中的联合探索。公司重点布局下一代IO联合ADC疗法,积极进行多种联合方案的广泛布局,致力于肿瘤治疗领域的创新突破。
下半年公司或迎多个关键催化。Tifcemalimab联合特瑞普利单抗用于局限期小细胞肺癌的JUSTAR-001全球多中心III期临床研究预计2026年完成患者入组。临床数据方面,JS207联合JS212在驱动基因阳性、TKI治疗失败的肺癌II期临床数据有望读出。此外,JS207/JS212等创新分子存在潜在BD合作机遇。
盈利预测、估值与评级
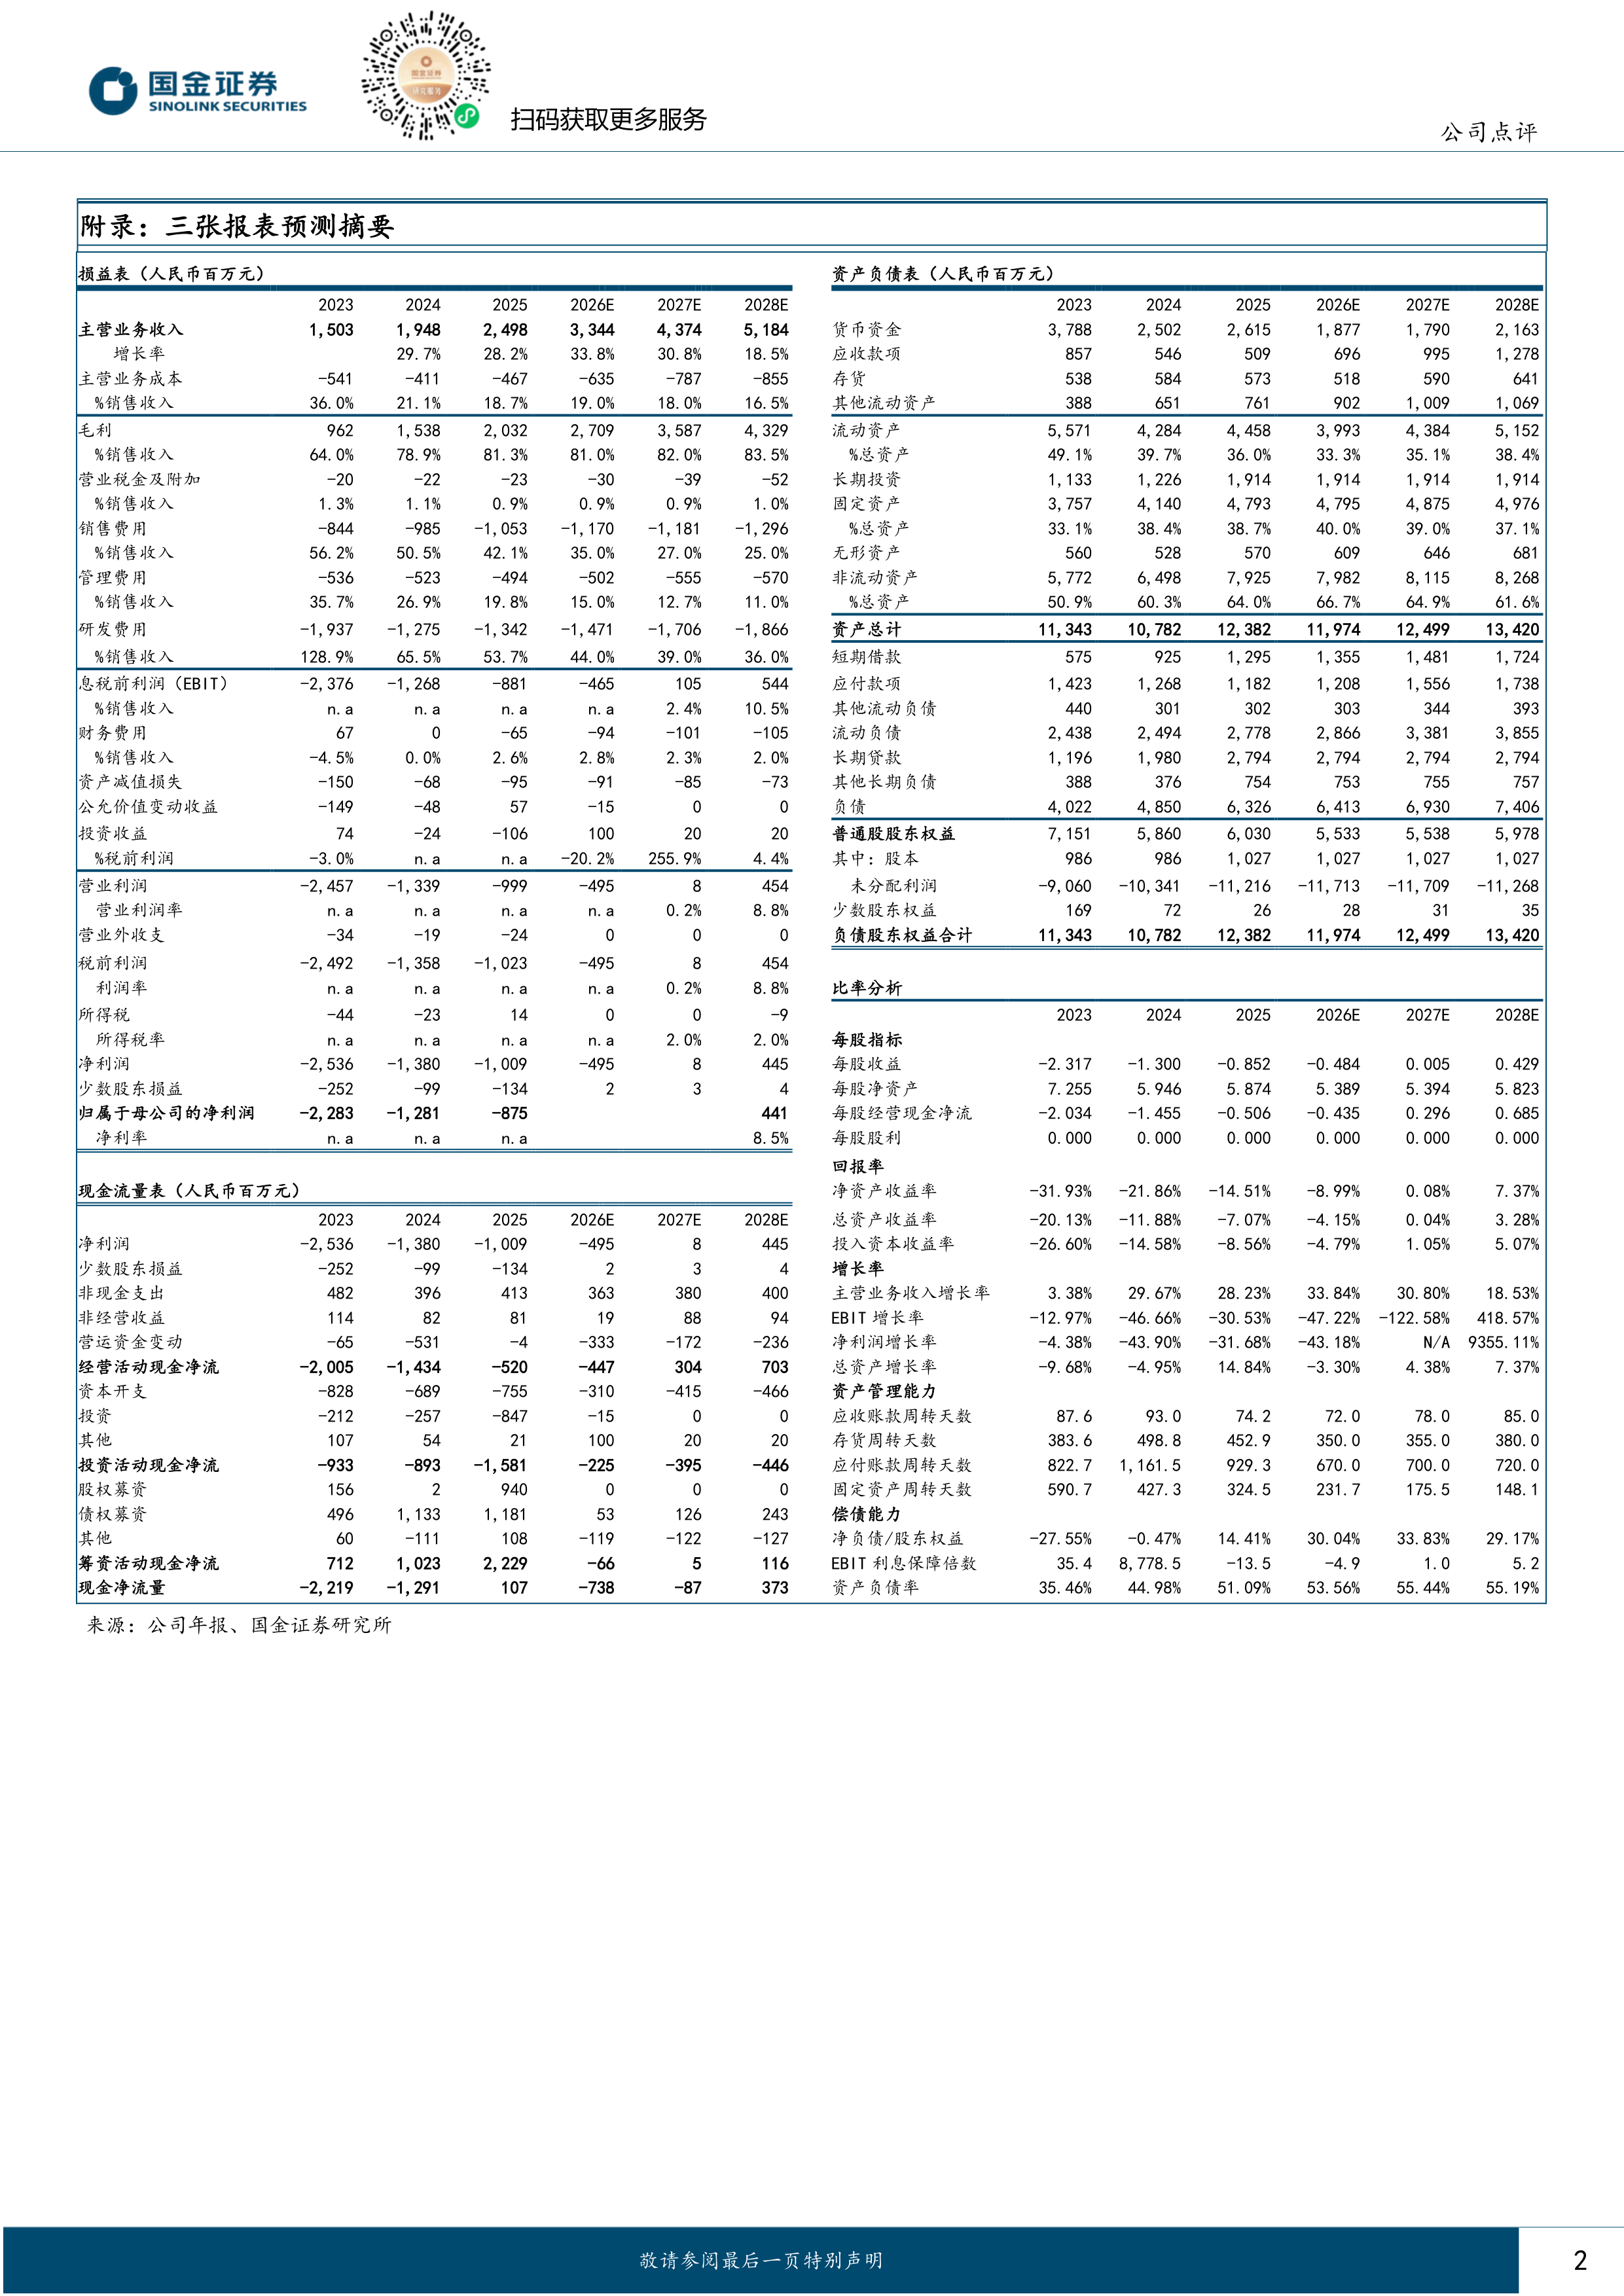
我们预计公司2026-2028年实现营业收入33.44/43.74/51.84亿元,归母净利润-4.97/0.05/4.41亿元。考虑到公司充裕的现金储备为管线推进提供坚实保障,维持"买入"评级。
风险提示
药品销售不及预期;临床试验进展不及预期;临床数据不及预期。
多元模式出海,慢病管线价值凸显
医药健康行业研究:三季报披露窗口期 CXO配置价值凸显
医药行业产业研究周报:微软Quine建生物世界模型;艾博mRNA 78亿美元授权诺华
医药行业产业研究周报:Claude发现酶系统,FDA新规推进动物试验替代方案
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送