2025中国医药研发创新与营销创新峰会
二季度业绩增长提速 CDMO商业化能力持续验证

二季度业绩增长提速 CDMO商业化能力持续验证

研报

二季度业绩增长提速 CDMO商业化能力持续验证

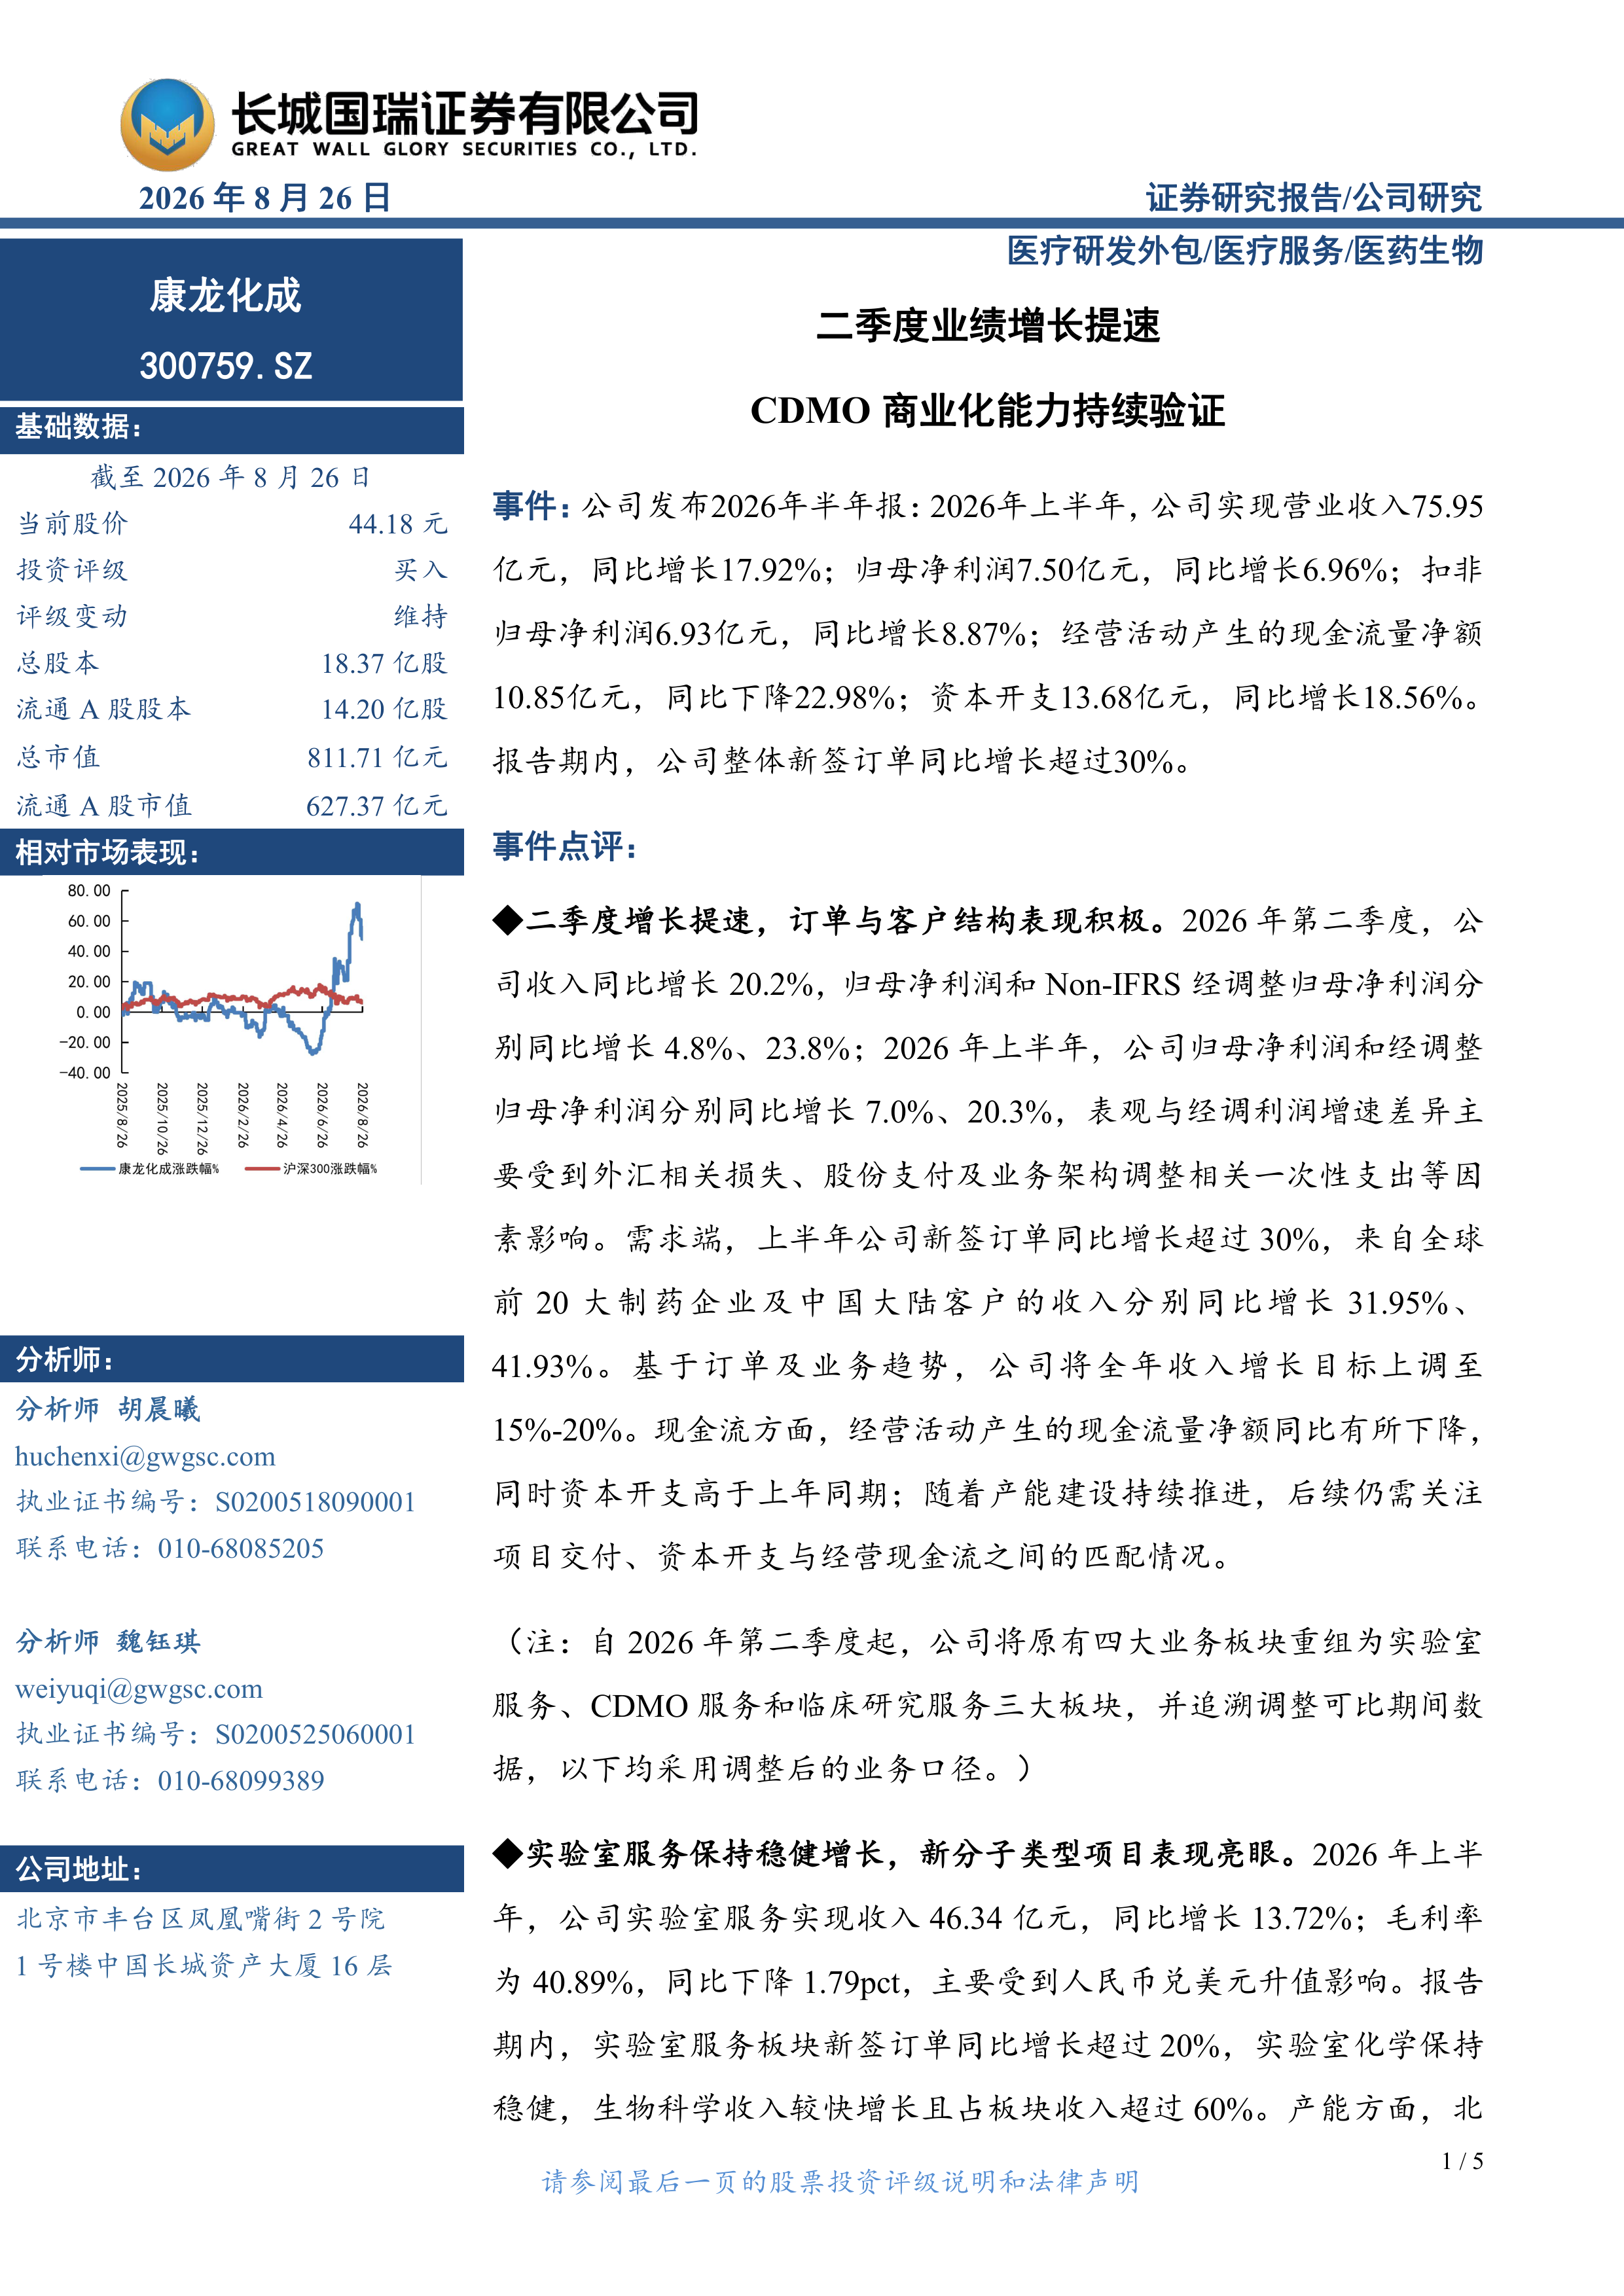
  康龙化成(300759)   事件:公司发布2026年半年报:2026年上半年,公司实现营业收入75.95亿元,同比增长17.92%;归母净利润7.50亿元,同比增长6.96%;扣非归母净利润6.93亿元,同比增长8.87%;经营活动产生的现金流量净额10.85亿元,同比下降22.98%;资本开支13.68亿元,同比增长18.56%。报告期内,公司整体新签订单同比增长超过30%。   事件点评:   二季度增长提速,订单与客户结构表现积极。2026年第二季度,公司收入同比增长20.2%,归母净利润和Non-IFRS经调整归母净利润分别同比增长4.8%、23.8%;2026年上半年,公司归母净利润和经调整归母净利润分别同比增长7.0%、20.3%,表观与经调利润增速差异主要受到外汇相关损失、股份支付及业务架构调整相关一次性支出等因素影响。需求端,上半年公司新签订单同比增长超过30%,来自全球前20大制药企业及中国大陆客户的收入分别同比增长31.95%、41.93%。基于订单及业务趋势,公司将全年收入增长目标上调至15%-20%。现金流方面,经营活动产生的现金流量净额同比有所下降,同时资本开支高于上年同期;随着产能建设持续推进,后续仍需关注项目交付、资本开支与经营现金流之间的匹配情况。   (注:自2026年第二季度起,公司将原有四大业务板块重组为实验室服务、CDMO服务和临床研究服务三大板块,并追溯调整可比期间数据,以下均采用调整后的业务口径。)   实验室服务保持稳健增长,新分子类型项目表现亮眼。2026年上半年,公司实验室服务实现收入46.34亿元,同比增长13.72%;毛利率为40.89%,同比下降1.79pct,主要受到人民币兑美元升值影响。报告期内,实验室服务板块新签订单同比增长超过20%,实验室化学保持稳健,生物科学收入较快增长且占板块收入超过60%。产能方面,北京第三园区逐步投入使用,宁波第三园区和第四园区建设稳步推进,为实验室服务中长期发展提供产能支撑。在巩固传统小分子业务优势的基础上,公司持续拓展诱导邻近类药物、多肽、寡核苷酸、抗体、蛋白、生物偶联药物以及细胞与基因治疗产品等新分子类型服务能力,有望成为实验室服务板块增长的重要驱动。   CDMO收入与毛利率同步提升,项目管线持续向后期推进。2026年上半年,公司CDMO服务实现收入18.84亿元,同比增长32.78%;毛利率为25.72%,同比提高2.57pct,主要受益于小分子CDMO大规模生产项目持续推进。板块新签订单同比增长超过50%,且超过85%的收入来自药物发现服务的现有客户,体现了公司一体化平台的业务导流能力。报告期内,公司小分子CDMO服务涉及药物分子或中间体782个,其中工艺验证和商业化阶段项目45个、临床III期项目51个、临床I/II期项目238个、临床前项目448个,项目管线成熟度进一步提升。   大分子及新分子类型CDMO服务能力持续完善。(1)大分子药物方面,公司持续拓展单抗、双抗、多抗及融合蛋白等业务,客户数量和项目数量持续增加,并取得多个生物偶联药物一体化项目订单。(2)复杂多肽方面,规模化多肽原料药固相合成车间预计于2026年建成,公司同步推进中后期临床及商业化阶段的生物偶联药物与制剂产能建设。(3)基因治疗方面,上半年公司英国利物浦实验室和工厂共服务15个项目,包括9个I/II期临床项目和6个临床前项目,并拓展蛋白制备等服务。   临床研究服务收入恢复增长,盈利能力环比改善。2026年上半年,公司临床研究服务实现收入10.69亿元,同比增长13.75%;毛利率为9.77%,同比下降2.55pct。第二季度毛利率为12.1%,环比提高5.0pct,但同比仍下降0.7pct,盈利能力较第一季度有所改善,尚未恢复至上年同期水平。报告期内,板块新签订单同比增长超过30%;正在进行的临床CRO项目1,357个,SMO项目超过2,200个。随着订单逐步转化及精细化、数字化运营持续推进,板块盈利能力有望逐步修复,但改善幅度及节奏仍需关注。   投资建议:   考虑公司上调2026年收入增长目标,实验室服务及CDMO服务的订单表现较好、临床研究服务逐步修复,同时结合费用端变化等,我们调整公司2026-2028年的归母净利润分别为20.13/25.84/32.17亿元(前值:20.15/25.00/30.33亿元),EPS分别为1.10/1.41/1.75元/股(前值:1.10/1.36/1.65元/股),当前股价对应PE为40/31/25倍。公司一体化CXO平台能力持续深化,实验室服务基本盘稳固,小分子CDMO项目结构向后期及商业化阶段推进,商业化生产及国际监管验证等里程碑逐步落地,有望支撑公司收入结构优化与盈利能力改善,我们维持其“买入”评级。   风险提示:   汇率波动风险;海外政策、监管合规及质量体系风险;全球医药研发投入及创新药投融资恢复不及预期风险;小分子CDMO后期及商业化项目兑现不及预期风险;新产能投放、资本开支及利用率爬坡不及预期风险;临床研究服务、大分子和CGT服务盈利修复不及预期风险;商誉减值风险。

报告专题:
  • 下载次数:

    653 次

  • 发布机构:

    长城国瑞证券有限公司

  • 发布日期:

    2026-08-26

  • 页数:

    5页

下载全文
定制咨询
报告内容
报告摘要

  康龙化成(300759)

  事件:公司发布2026年半年报:2026年上半年,公司实现营业收入75.95亿元,同比增长17.92%;归母净利润7.50亿元,同比增长6.96%;扣非归母净利润6.93亿元,同比增长8.87%;经营活动产生的现金流量净额10.85亿元,同比下降22.98%;资本开支13.68亿元,同比增长18.56%。报告期内,公司整体新签订单同比增长超过30%。

  事件点评:

  二季度增长提速,订单与客户结构表现积极。2026年第二季度,公司收入同比增长20.2%,归母净利润和Non-IFRS经调整归母净利润分别同比增长4.8%、23.8%;2026年上半年,公司归母净利润和经调整归母净利润分别同比增长7.0%、20.3%,表观与经调利润增速差异主要受到外汇相关损失、股份支付及业务架构调整相关一次性支出等因素影响。需求端,上半年公司新签订单同比增长超过30%,来自全球前20大制药企业及中国大陆客户的收入分别同比增长31.95%、41.93%。基于订单及业务趋势,公司将全年收入增长目标上调至15%-20%。现金流方面,经营活动产生的现金流量净额同比有所下降,同时资本开支高于上年同期;随着产能建设持续推进,后续仍需关注项目交付、资本开支与经营现金流之间的匹配情况。

  (注:自2026年第二季度起,公司将原有四大业务板块重组为实验室服务、CDMO服务和临床研究服务三大板块,并追溯调整可比期间数据,以下均采用调整后的业务口径。)

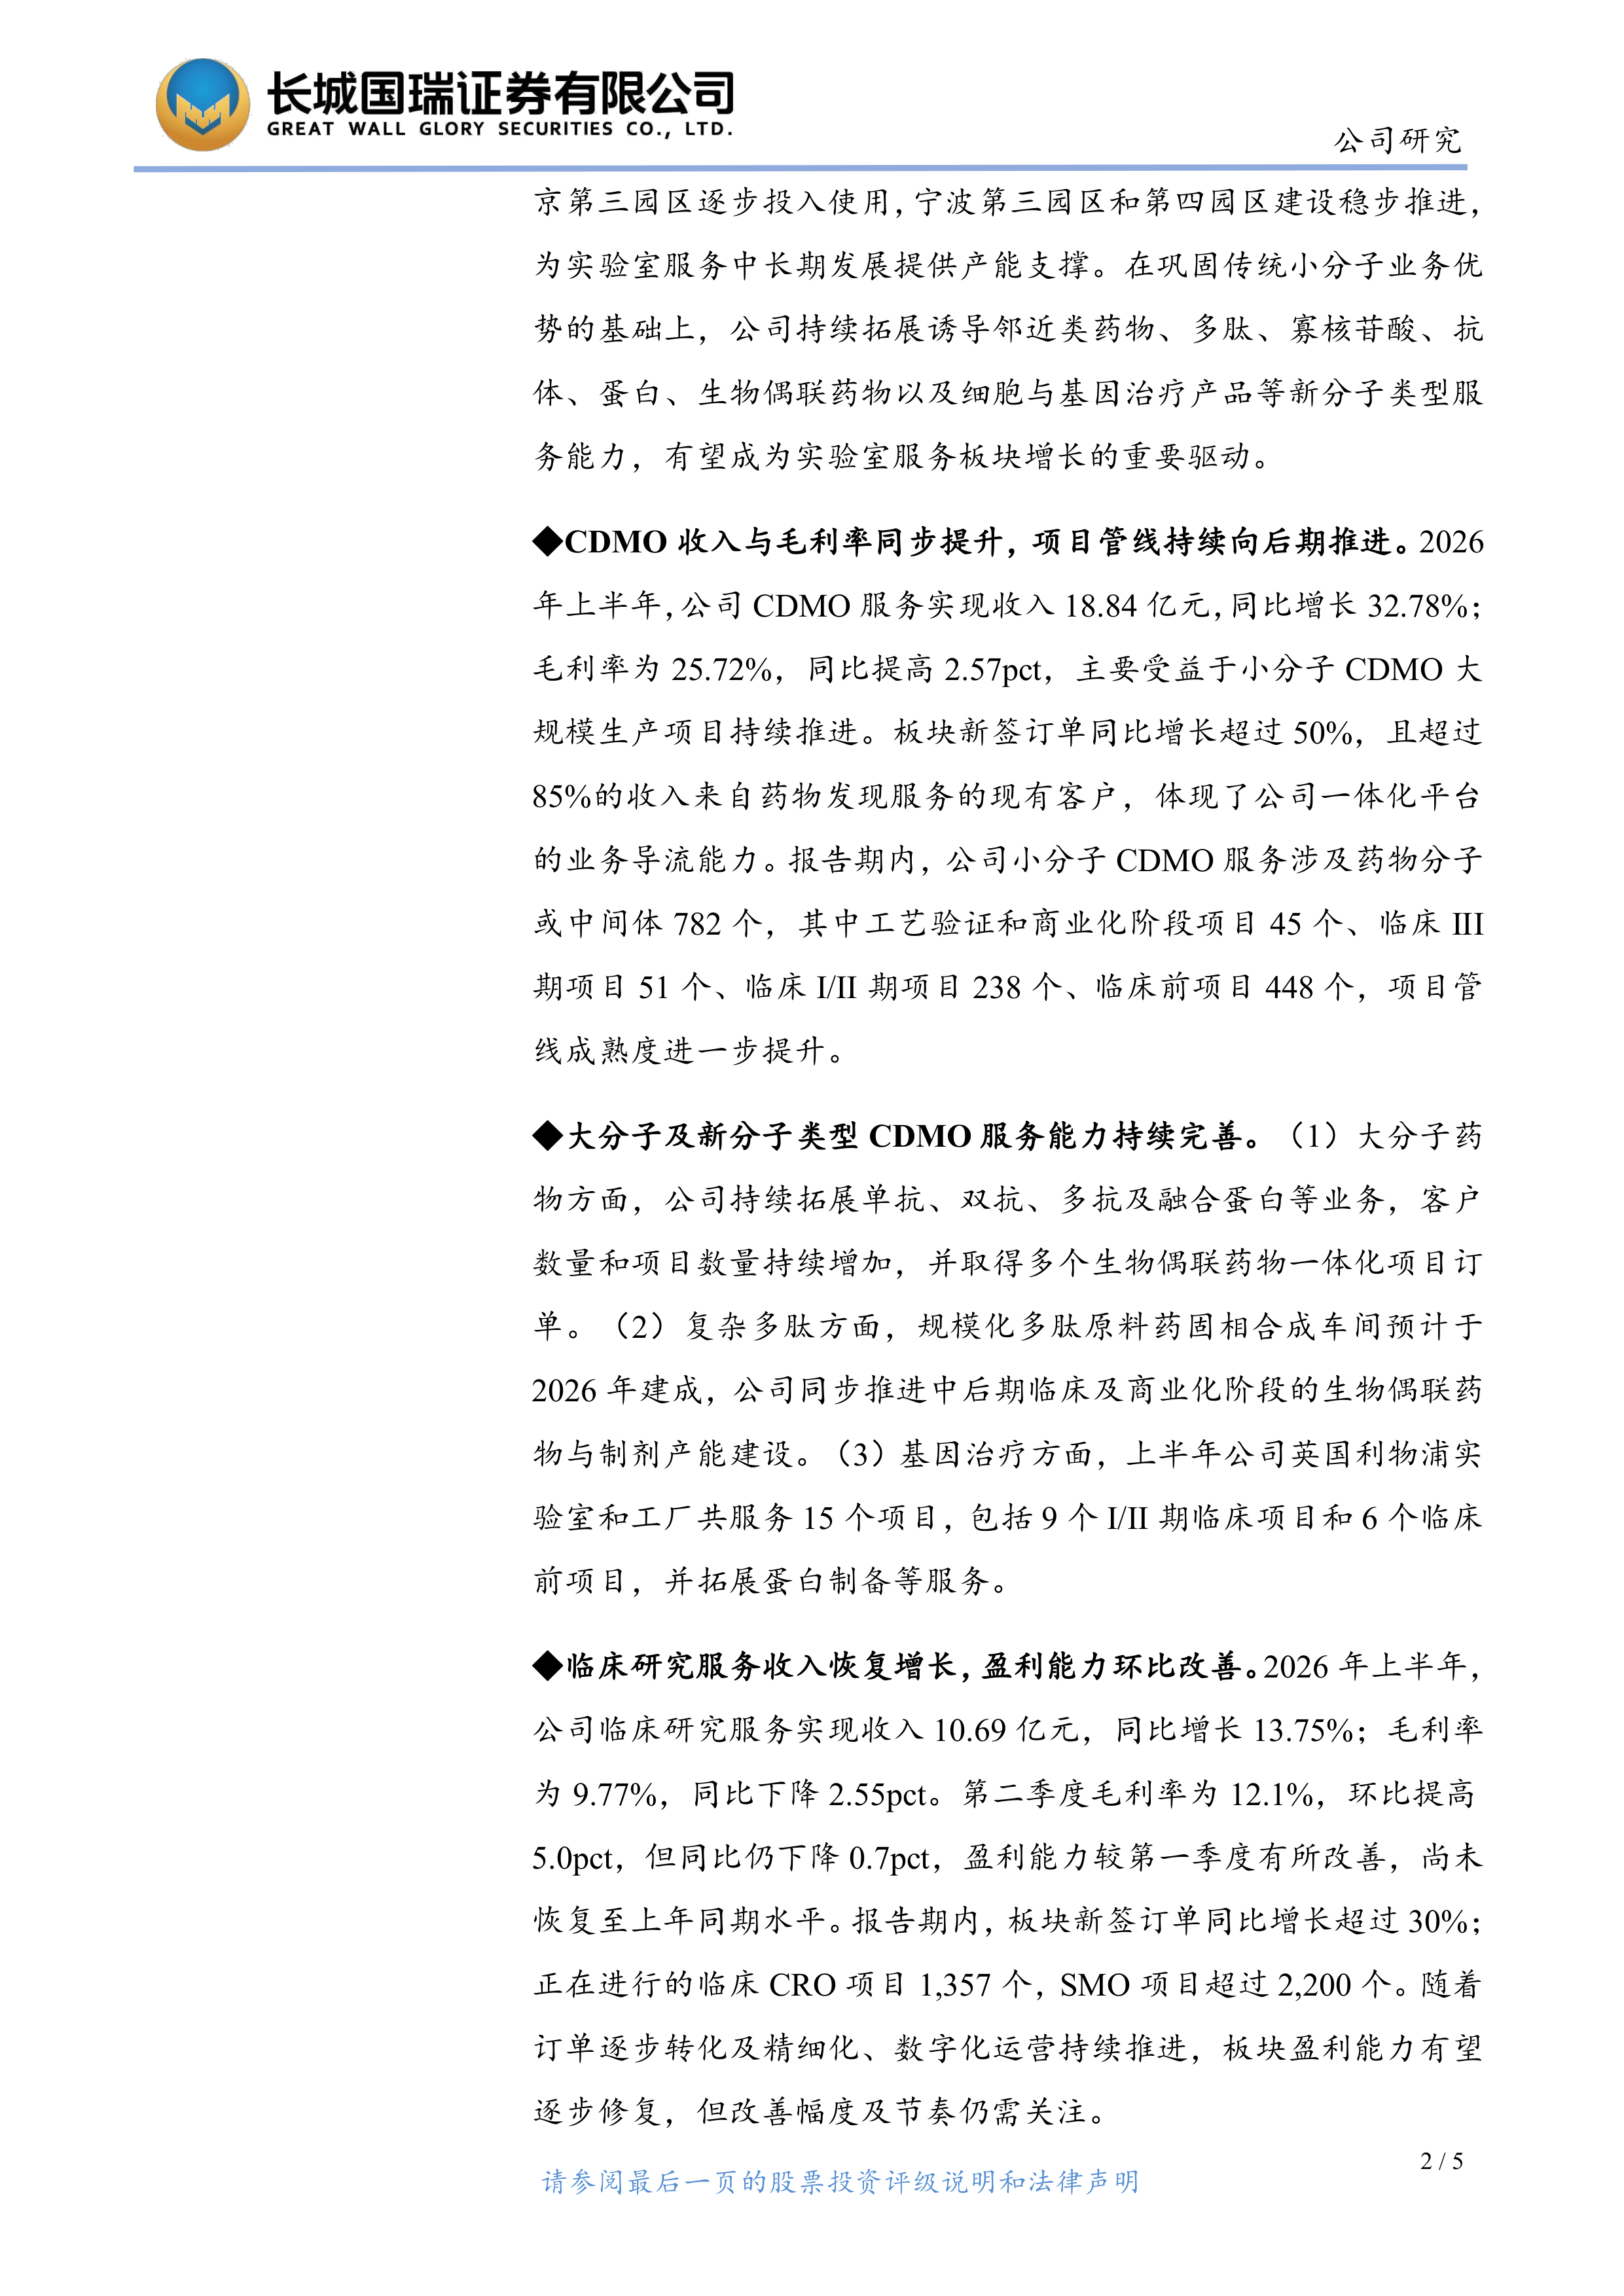
  实验室服务保持稳健增长,新分子类型项目表现亮眼。2026年上半年,公司实验室服务实现收入46.34亿元,同比增长13.72%;毛利率为40.89%,同比下降1.79pct,主要受到人民币兑美元升值影响。报告期内,实验室服务板块新签订单同比增长超过20%,实验室化学保持稳健,生物科学收入较快增长且占板块收入超过60%。产能方面,北京第三园区逐步投入使用,宁波第三园区和第四园区建设稳步推进,为实验室服务中长期发展提供产能支撑。在巩固传统小分子业务优势的基础上,公司持续拓展诱导邻近类药物、多肽、寡核苷酸、抗体、蛋白、生物偶联药物以及细胞与基因治疗产品等新分子类型服务能力,有望成为实验室服务板块增长的重要驱动。

  CDMO收入与毛利率同步提升,项目管线持续向后期推进。2026年上半年,公司CDMO服务实现收入18.84亿元,同比增长32.78%;毛利率为25.72%,同比提高2.57pct,主要受益于小分子CDMO大规模生产项目持续推进。板块新签订单同比增长超过50%,且超过85%的收入来自药物发现服务的现有客户,体现了公司一体化平台的业务导流能力。报告期内,公司小分子CDMO服务涉及药物分子或中间体782个,其中工艺验证和商业化阶段项目45个、临床III期项目51个、临床I/II期项目238个、临床前项目448个,项目管线成熟度进一步提升。

  大分子及新分子类型CDMO服务能力持续完善。(1)大分子药物方面,公司持续拓展单抗、双抗、多抗及融合蛋白等业务,客户数量和项目数量持续增加,并取得多个生物偶联药物一体化项目订单。(2)复杂多肽方面,规模化多肽原料药固相合成车间预计于2026年建成,公司同步推进中后期临床及商业化阶段的生物偶联药物与制剂产能建设。(3)基因治疗方面,上半年公司英国利物浦实验室和工厂共服务15个项目,包括9个I/II期临床项目和6个临床前项目,并拓展蛋白制备等服务。

  临床研究服务收入恢复增长,盈利能力环比改善。2026年上半年,公司临床研究服务实现收入10.69亿元,同比增长13.75%;毛利率为9.77%,同比下降2.55pct。第二季度毛利率为12.1%,环比提高5.0pct,但同比仍下降0.7pct,盈利能力较第一季度有所改善,尚未恢复至上年同期水平。报告期内,板块新签订单同比增长超过30%;正在进行的临床CRO项目1,357个,SMO项目超过2,200个。随着订单逐步转化及精细化、数字化运营持续推进,板块盈利能力有望逐步修复,但改善幅度及节奏仍需关注。

  投资建议:

  考虑公司上调2026年收入增长目标,实验室服务及CDMO服务的订单表现较好、临床研究服务逐步修复,同时结合费用端变化等,我们调整公司2026-2028年的归母净利润分别为20.13/25.84/32.17亿元(前值:20.15/25.00/30.33亿元),EPS分别为1.10/1.41/1.75元/股(前值:1.10/1.36/1.65元/股),当前股价对应PE为40/31/25倍。公司一体化CXO平台能力持续深化,实验室服务基本盘稳固,小分子CDMO项目结构向后期及商业化阶段推进,商业化生产及国际监管验证等里程碑逐步落地,有望支撑公司收入结构优化与盈利能力改善,我们维持其“买入”评级。

  风险提示:

  汇率波动风险;海外政策、监管合规及质量体系风险;全球医药研发投入及创新药投融资恢复不及预期风险;小分子CDMO后期及商业化项目兑现不及预期风险;新产能投放、资本开支及利用率爬坡不及预期风险;临床研究服务、大分子和CGT服务盈利修复不及预期风险;商誉减值风险。


报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 5
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
长城国瑞证券有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3