2025中国医药研发创新与营销创新峰会
医药生物行业跟踪周报:商业化兑现渐入佳境,中报季奏响创新药强音,推荐关注百济神州、泽璟制药等

医药生物行业跟踪周报:商业化兑现渐入佳境,中报季奏响创新药强音,推荐关注百济神州、泽璟制药等

研报

医药生物行业跟踪周报:商业化兑现渐入佳境,中报季奏响创新药强音,推荐关注百济神州、泽璟制药等

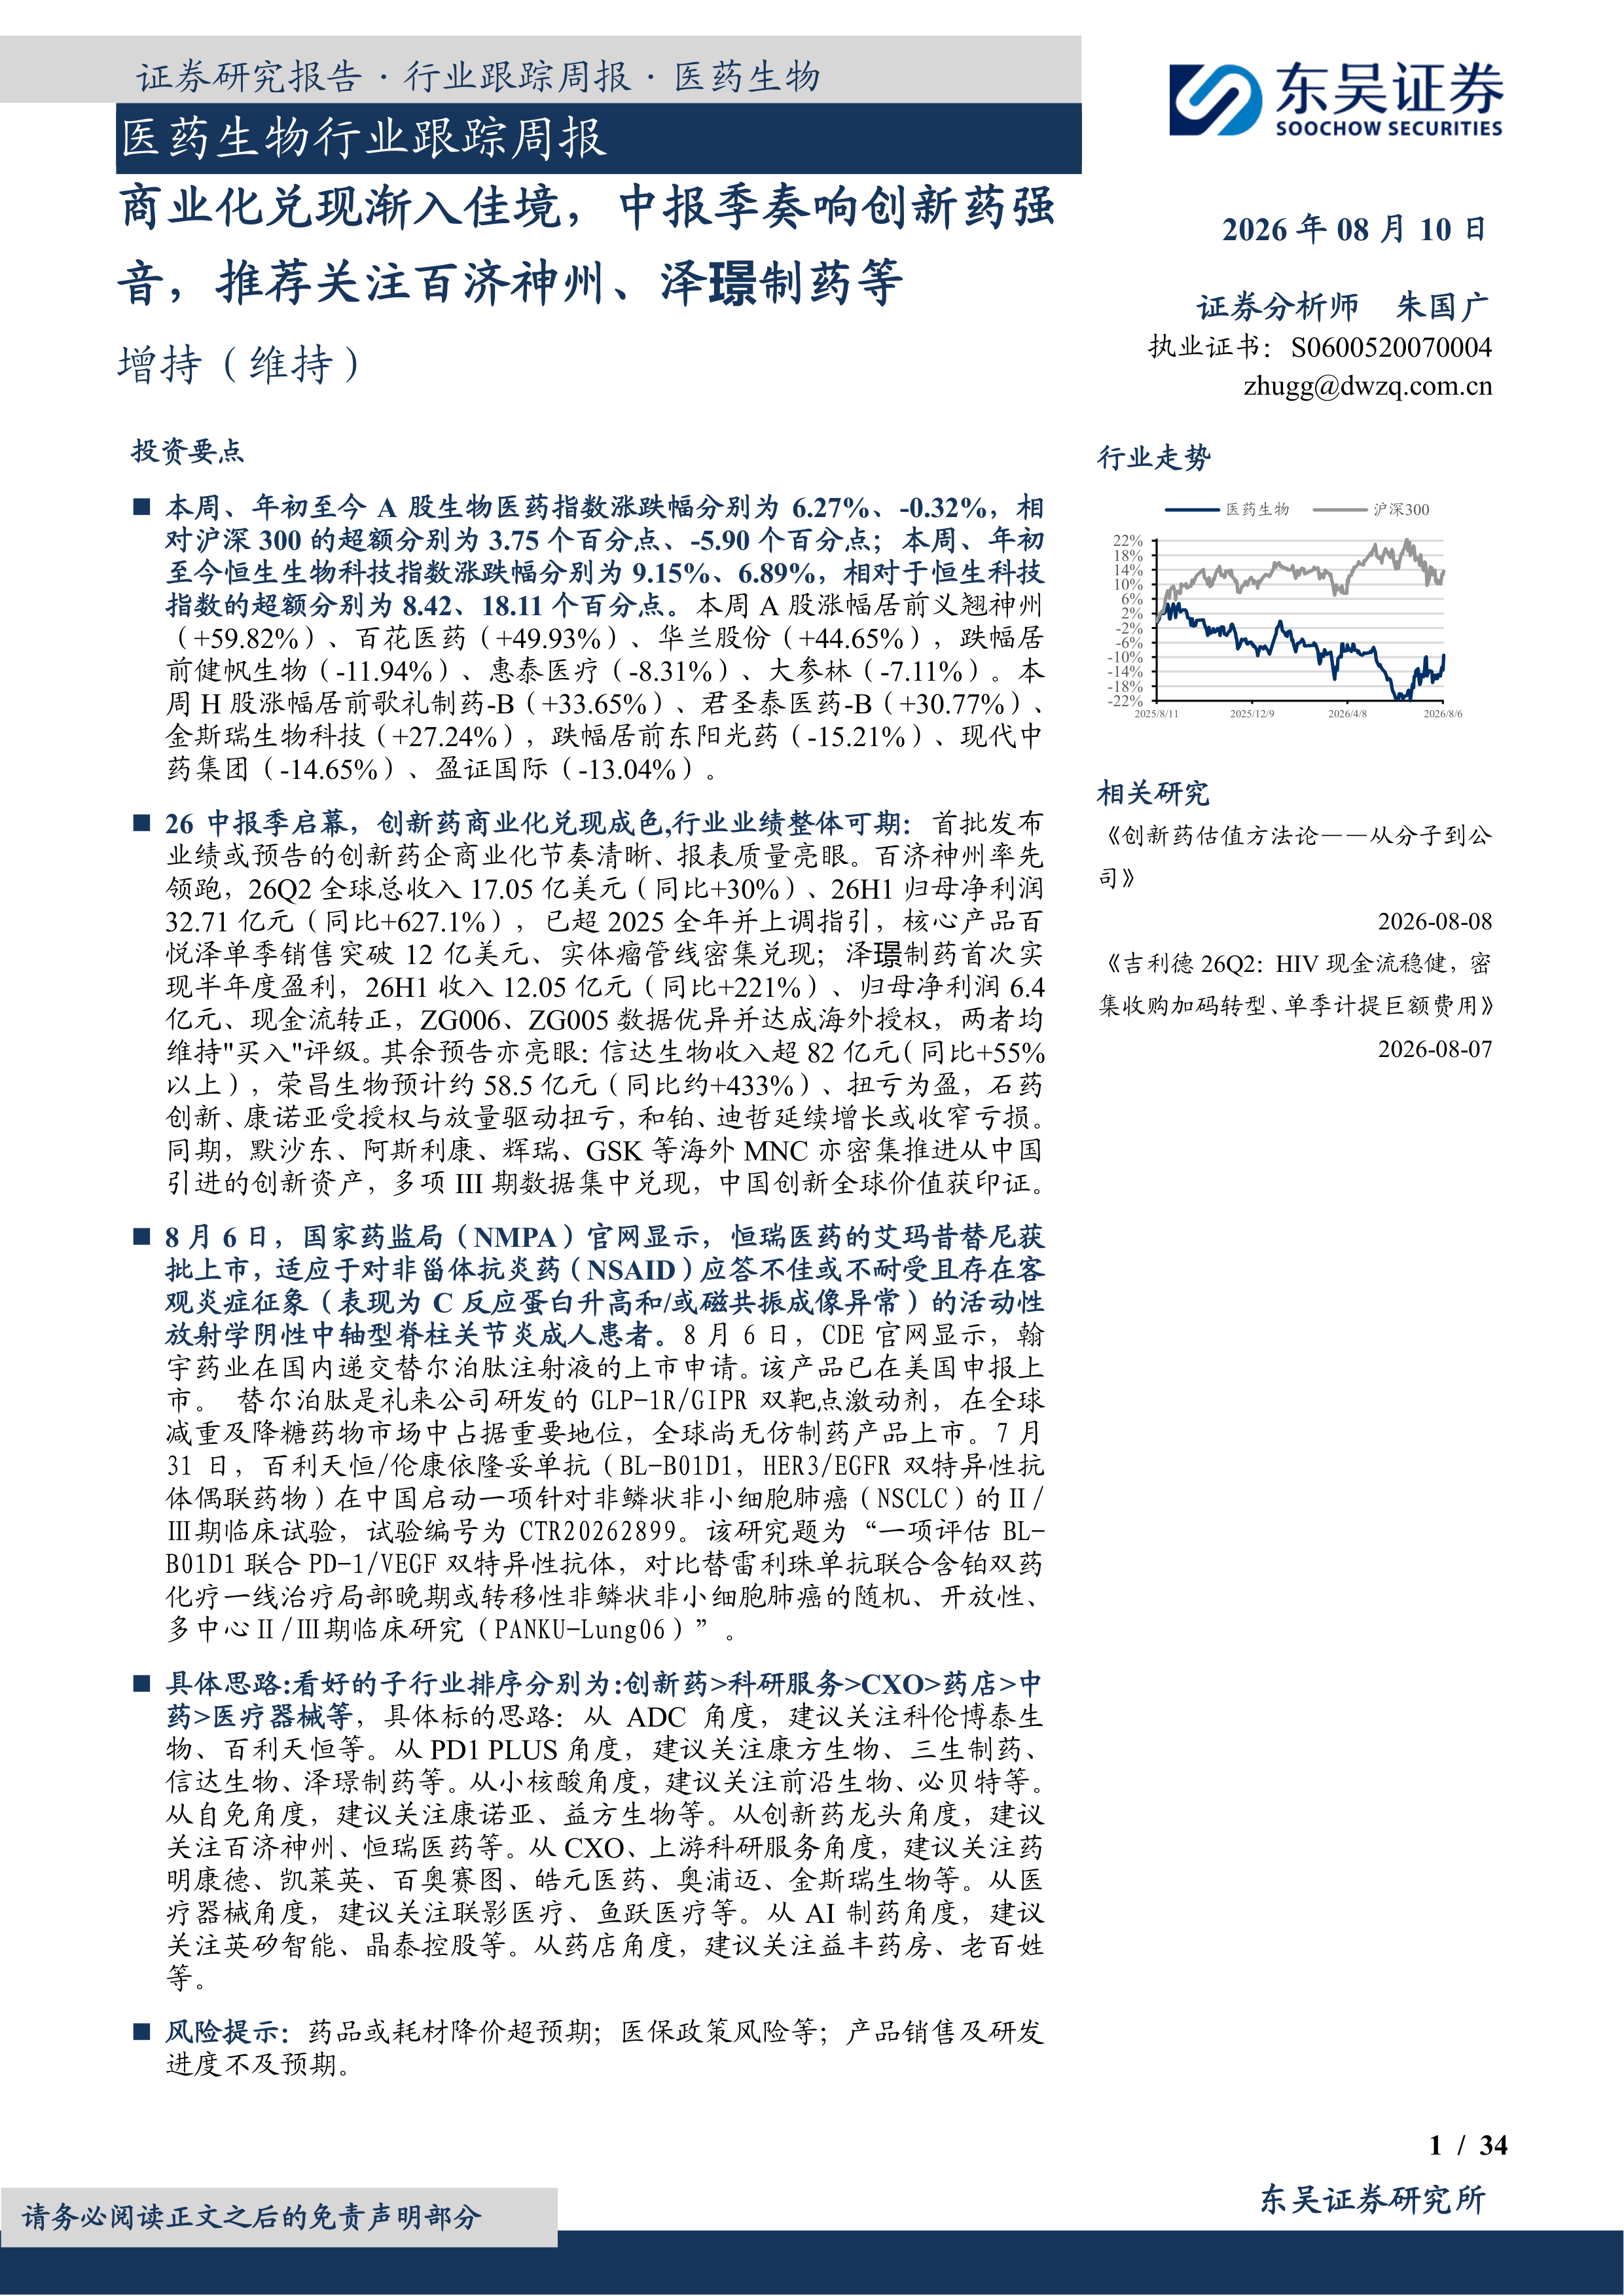
  投资要点   本周、年初至今A股生物医药指数涨跌幅分别为6.27%、-0.32%,相对沪深300的超额分别为3.75个百分点、-5.90个百分点;本周、年初至今恒生生物科技指数涨跌幅分别为9.15%、6.89%,相对于恒生科技指数的超额分别为8.42、18.11个百分点。本周A股涨幅居前义翘神州(+59.82%)、百花医药(+49.93%)、华兰股份(+44.65%),跌幅居前健帆生物(-11.94%)、惠泰医疗(-8.31%)、大参林(-7.11%)。本周H股涨幅居前歌礼制药-B(+33.65%)、君圣泰医药-B(+30.77%)、金斯瑞生物科技(+27.24%),跌幅居前东阳光药(-15.21%)、现代中药集团(-14.65%)、盈证国际(-13.04%)。   26中报季启幕,创新药商业化兑现成色,行业业绩整体可期:首批发布业绩或预告的创新药企商业化节奏清晰、报表质量亮眼。百济神州率先领跑,26Q2全球总收入17.05亿美元(同比+30%)、26H1归母净利润32.71亿元(同比+627.1%),已超2025全年并上调指引,核心产品百悦泽单季销售突破12亿美元、实体瘤管线密集兑现;泽璟制药首次实现半年度盈利,26H1收入12.05亿元(同比+221%)、归母净利润6.4亿元、现金流转正,ZG006、ZG005数据优异并达成海外授权,两者均维持"买入"评级。其余预告亦亮眼:信达生物收入超82亿元(同比+55%以上),荣昌生物预计约58.5亿元(同比约+433%)、扭亏为盈,石药创新、康诺亚受授权与放量驱动扭亏,和铂、迪哲延续增长或收窄亏损。同期,默沙东、阿斯利康、辉瑞、GSK等海外MNC亦密集推进从中国引进的创新资产,多项III期数据集中兑现,中国创新全球价值获印证。   8月6日,国家药监局(NMPA)官网显示,恒瑞医药的艾玛昔替尼获批上市,适应于对非甾体抗炎药(NSAID)应答不佳或不耐受且存在客观炎症征象(表现为C反应蛋白升高和/或磁共振成像异常)的活动性放射学阴性中轴型脊柱关节炎成人患者。8月6日,CDE官网显示,翰宇药业在国内递交替尔泊肽注射液的上市申请。该产品已在美国申报上市。替尔泊肽是礼来公司研发的GLP-1R/GIPR双靶点激动剂,在全球减重及降糖药物市场中占据重要地位,全球尚无仿制药产品上市。7月31日,百利天恒/伦康依隆妥单抗(BL-B01D1,HER3/EGFR双特异性抗体偶联药物)在中国启动一项针对非鳞状非小细胞肺癌(NSCLC)的Ⅱ/Ⅲ期临床试验,试验编号为CTR20262899。该研究题为“一项评估BL-B01D1联合PD-1/VEGF双特异性抗体,对比替雷利珠单抗联合含铂双药化疗一线治疗局部晚期或转移性非鳞状非小细胞肺癌的随机、开放性、多中心Ⅱ/Ⅲ期临床研究(PANKU-Lung06)”。   具体思路:看好的子行业排序分别为:创新药>科研服务>CXO>药店>中药>医疗器械等,具体标的思路:从ADC角度,建议关注科伦博泰生物、百利天恒等。从PD1PLUS角度,建议关注康方生物、三生制药、信达生物、泽璟制药等。从小核酸角度,建议关注前沿生物、必贝特等。从自免角度,建议关注康诺亚、益方生物等。从创新药龙头角度,建议关注百济神州、恒瑞医药等。从CXO、上游科研服务角度,建议关注药明康德、凯莱英、百奥赛图、皓元医药、奥浦迈、金斯瑞生物等。从医疗器械角度,建议关注联影医疗、鱼跃医疗等。从AI制药角度,建议关注英矽智能、晶泰控股等。从药店角度,建议关注益丰药房、老百姓等。   风险提示:药品或耗材降价超预期;医保政策风险等;产品销售及研发进度不及预期。

报告专题:
  • 下载次数:

    486 次

  • 发布机构:

    东吴证券股份有限公司

  • 发布日期:

    2026-08-10

  • 页数:

    34页

下载全文
定制咨询
报告内容
报告摘要

  投资要点

  本周、年初至今A股生物医药指数涨跌幅分别为6.27%、-0.32%,相对沪深300的超额分别为3.75个百分点、-5.90个百分点;本周、年初至今恒生生物科技指数涨跌幅分别为9.15%、6.89%,相对于恒生科技指数的超额分别为8.42、18.11个百分点。本周A股涨幅居前义翘神州(+59.82%)、百花医药(+49.93%)、华兰股份(+44.65%),跌幅居前健帆生物(-11.94%)、惠泰医疗(-8.31%)、大参林(-7.11%)。本周H股涨幅居前歌礼制药-B(+33.65%)、君圣泰医药-B(+30.77%)、金斯瑞生物科技(+27.24%),跌幅居前东阳光药(-15.21%)、现代中药集团(-14.65%)、盈证国际(-13.04%)。

  26中报季启幕,创新药商业化兑现成色,行业业绩整体可期:首批发布业绩或预告的创新药企商业化节奏清晰、报表质量亮眼。百济神州率先领跑,26Q2全球总收入17.05亿美元(同比+30%)、26H1归母净利润32.71亿元(同比+627.1%),已超2025全年并上调指引,核心产品百悦泽单季销售突破12亿美元、实体瘤管线密集兑现;泽璟制药首次实现半年度盈利,26H1收入12.05亿元(同比+221%)、归母净利润6.4亿元、现金流转正,ZG006、ZG005数据优异并达成海外授权,两者均维持"买入"评级。其余预告亦亮眼:信达生物收入超82亿元(同比+55%以上),荣昌生物预计约58.5亿元(同比约+433%)、扭亏为盈,石药创新、康诺亚受授权与放量驱动扭亏,和铂、迪哲延续增长或收窄亏损。同期,默沙东、阿斯利康、辉瑞、GSK等海外MNC亦密集推进从中国引进的创新资产,多项III期数据集中兑现,中国创新全球价值获印证。

  8月6日,国家药监局(NMPA)官网显示,恒瑞医药的艾玛昔替尼获批上市,适应于对非甾体抗炎药(NSAID)应答不佳或不耐受且存在客观炎症征象(表现为C反应蛋白升高和/或磁共振成像异常)的活动性放射学阴性中轴型脊柱关节炎成人患者。8月6日,CDE官网显示,翰宇药业在国内递交替尔泊肽注射液的上市申请。该产品已在美国申报上市。替尔泊肽是礼来公司研发的GLP-1R/GIPR双靶点激动剂,在全球减重及降糖药物市场中占据重要地位,全球尚无仿制药产品上市。7月31日,百利天恒/伦康依隆妥单抗(BL-B01D1,HER3/EGFR双特异性抗体偶联药物)在中国启动一项针对非鳞状非小细胞肺癌(NSCLC)的Ⅱ/Ⅲ期临床试验,试验编号为CTR20262899。该研究题为“一项评估BL-B01D1联合PD-1/VEGF双特异性抗体,对比替雷利珠单抗联合含铂双药化疗一线治疗局部晚期或转移性非鳞状非小细胞肺癌的随机、开放性、多中心Ⅱ/Ⅲ期临床研究(PANKU-Lung06)”。

  具体思路:看好的子行业排序分别为:创新药>科研服务>CXO>药店>中药>医疗器械等,具体标的思路:从ADC角度,建议关注科伦博泰生物、百利天恒等。从PD1PLUS角度,建议关注康方生物、三生制药、信达生物、泽璟制药等。从小核酸角度,建议关注前沿生物、必贝特等。从自免角度,建议关注康诺亚、益方生物等。从创新药龙头角度,建议关注百济神州、恒瑞医药等。从CXO、上游科研服务角度,建议关注药明康德、凯莱英、百奥赛图、皓元医药、奥浦迈、金斯瑞生物等。从医疗器械角度,建议关注联影医疗、鱼跃医疗等。从AI制药角度,建议关注英矽智能、晶泰控股等。从药店角度,建议关注益丰药房、老百姓等。

  风险提示:药品或耗材降价超预期;医保政策风险等;产品销售及研发进度不及预期。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 34
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
东吴证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3