-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

医药生物行业周报(26年第35周):消化介入耗材国采启动,集采规则体现反内卷核心
下载次数:
495 次
发布机构:
国信证券股份有限公司
发布日期:
2026-09-01
页数:
15页
核心观点
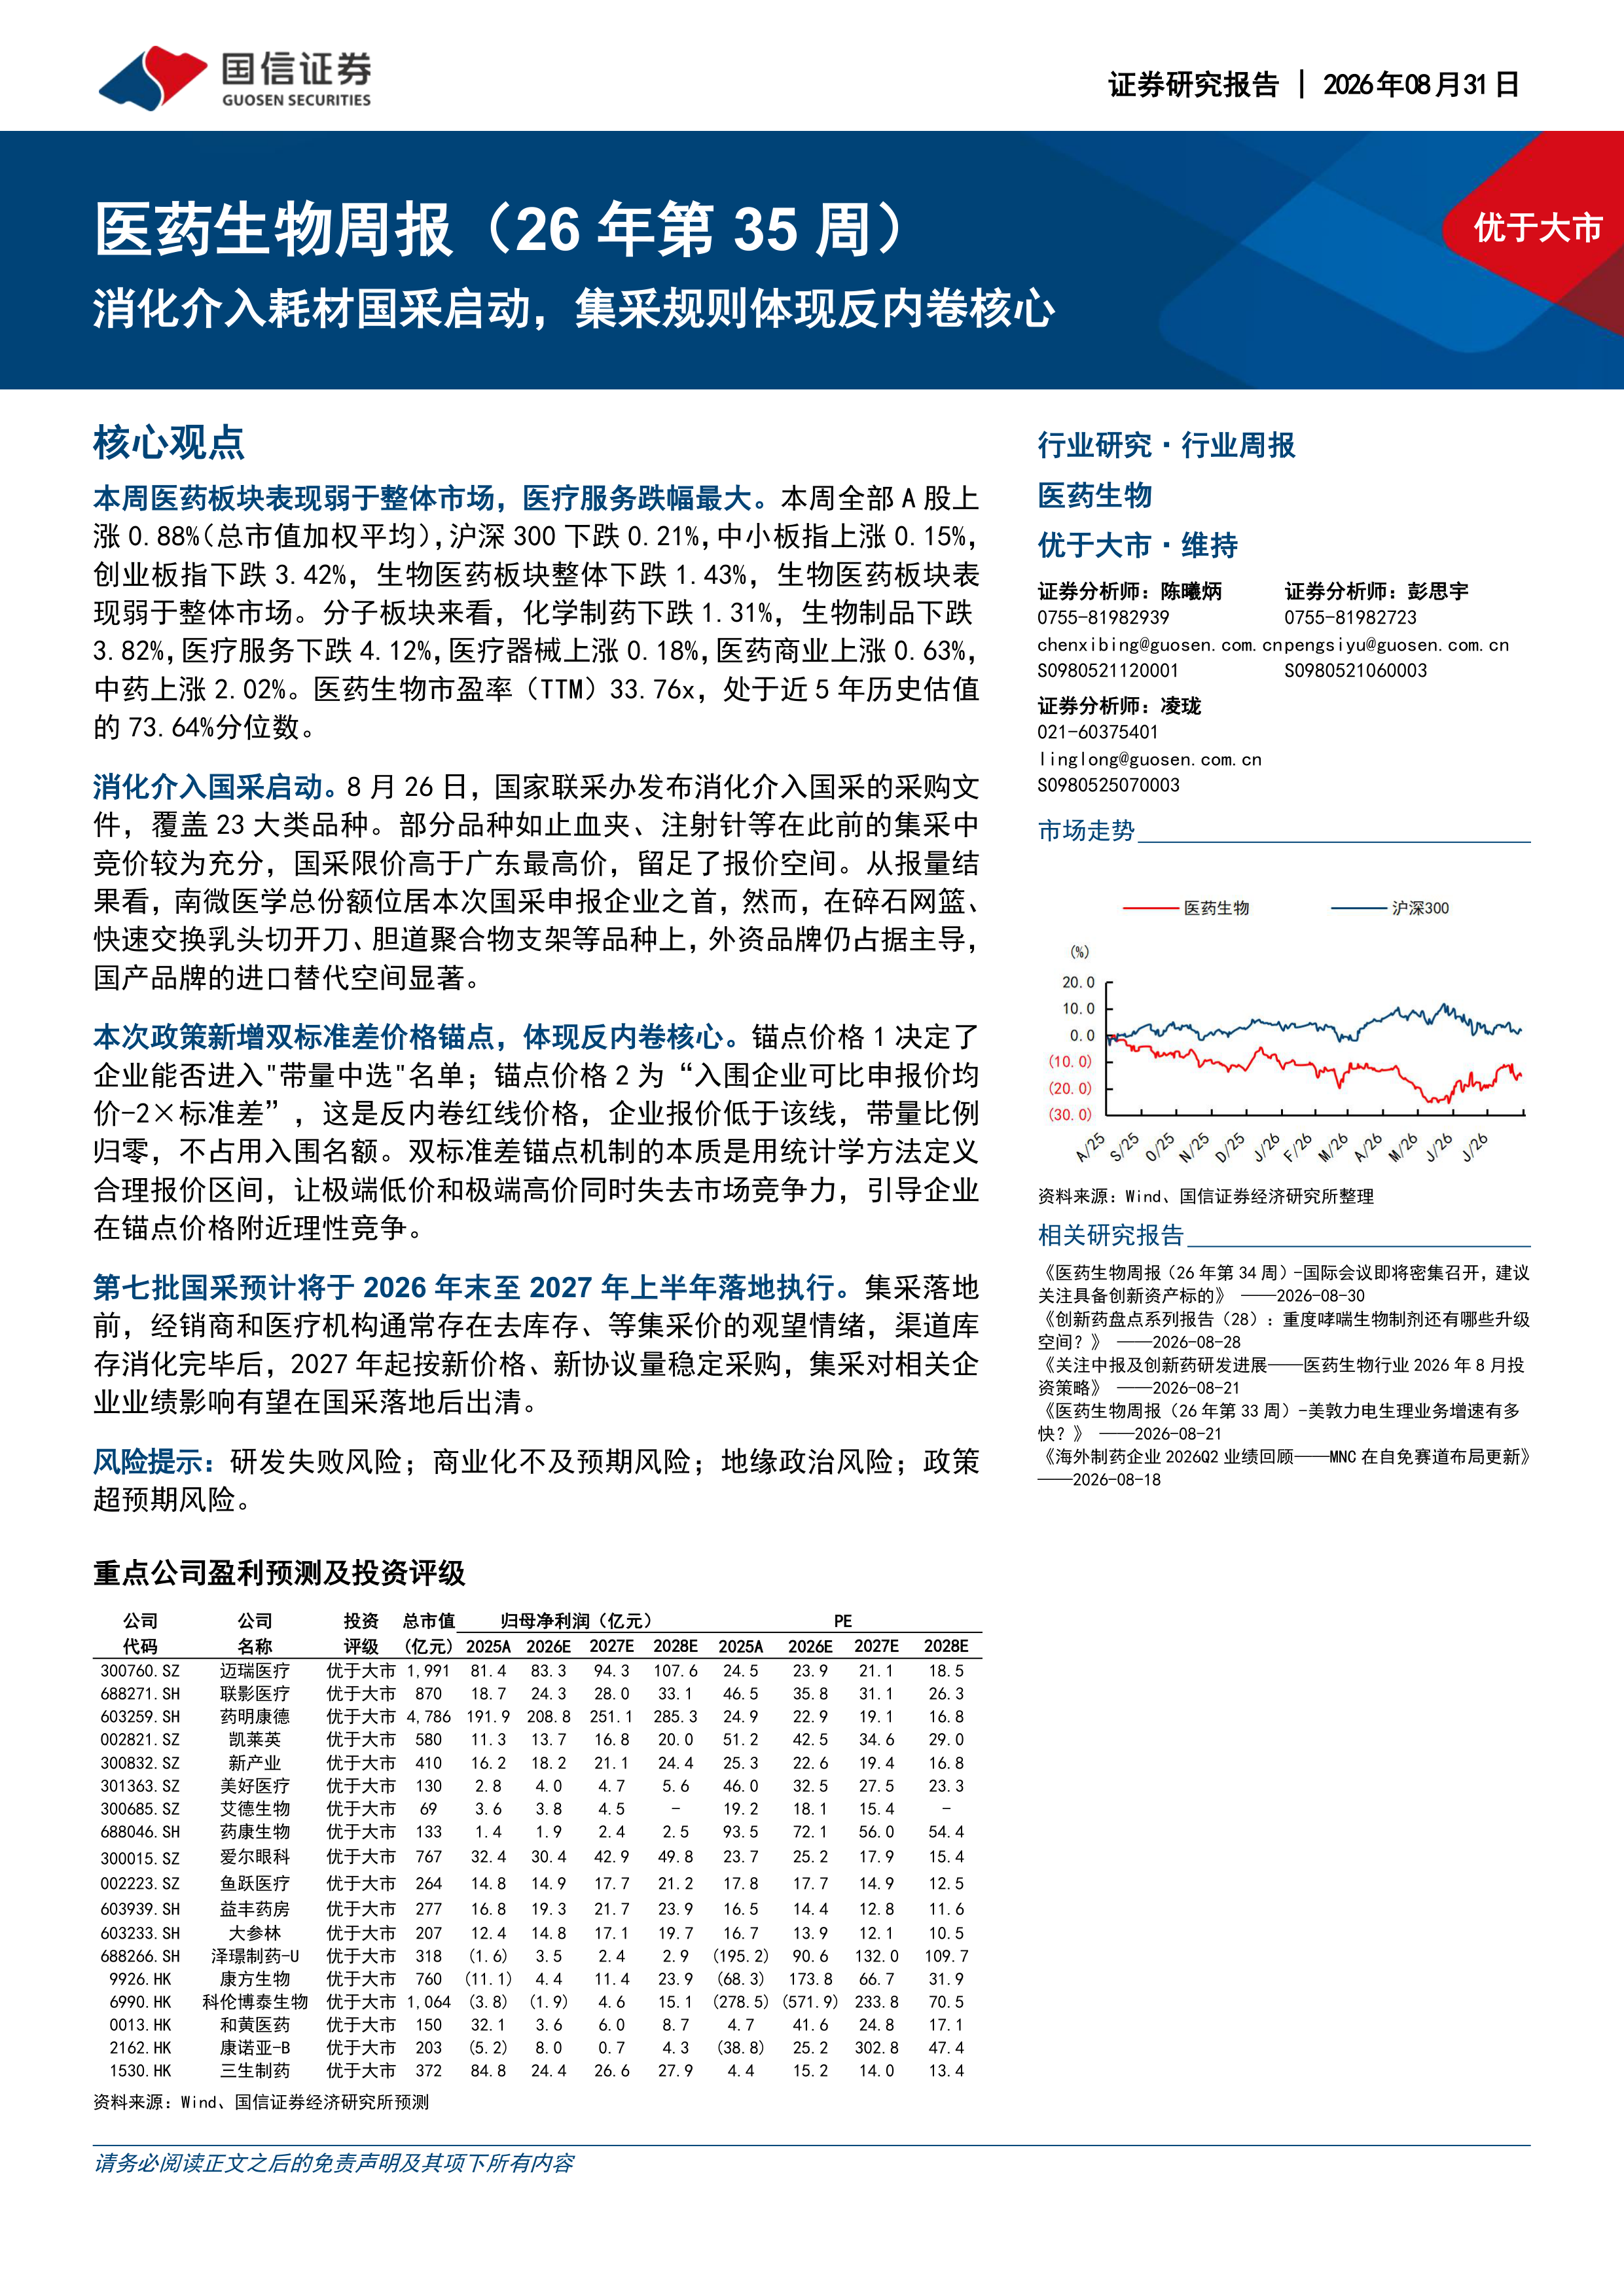
本周医药板块表现弱于整体市场,医疗服务跌幅最大。本周全部A股上涨0.88%(总市值加权平均),沪深300下跌0.21%,中小板指上涨0.15%,创业板指下跌3.42%,生物医药板块整体下跌1.43%,生物医药板块表现弱于整体市场。分子板块来看,化学制药下跌1.31%,生物制品下跌3.82%,医疗服务下跌4.12%,医疗器械上涨0.18%,医药商业上涨0.63%,中药上涨2.02%。医药生物市盈率(TTM)33.76x,处于近5年历史估值的73.64%分位数。
消化介入国采启动。8月26日,国家联采办发布消化介入国采的采购文件,覆盖23大类品种。部分品种如止血夹、注射针等在此前的集采中竞价较为充分,国采限价高于广东最高价,留足了报价空间。从报量结果看,南微医学总份额位居本次国采申报企业之首,然而,在碎石网篮、快速交换乳头切开刀、胆道聚合物支架等品种上,外资品牌仍占据主导,国产品牌的进口替代空间显著。
本次政策新增双标准差价格锚点,体现反内卷核心。锚点价格1决定了企业能否进入"带量中选"名单;锚点价格2为“入围企业可比申报价均价-2×标准差”,这是反内卷红线价格,企业报价低于该线,带量比例归零,不占用入围名额。双标准差锚点机制的本质是用统计学方法定义合理报价区间,让极端低价和极端高价同时失去市场竞争力,引导企业在锚点价格附近理性竞争。
第七批国采预计将于2026年末至2027年上半年落地执行。集采落地前,经销商和医疗机构通常存在去库存、等集采价的观望情绪,渠道库存消化完毕后,2027年起按新价格、新协议量稳定采购,集采对相关企业业绩影响有望在国采落地后出清。
风险提示:研发失败风险;商业化不及预期风险;地缘政治风险;政策超预期风险。
医药生物行业周报(26年第41周):ESMO会议即将召开,建议关注创新药及产业链
氟化工行业:2026年9月月度观察:制冷剂价格稳中上行,四季度长协上涨500元/吨
肿瘤和自免领域全面布局,商业化与出海共同推进
医药生物行业周报(26年第38周):医药工业发展“十五五”规划发布,重视创新药产业链
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送