-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

药店&中药26年中报总结:药店复苏已显,中药静待改善
下载次数:
2390 次
发布机构:
国金证券股份有限公司
发布日期:
2026-09-02
页数:
22页
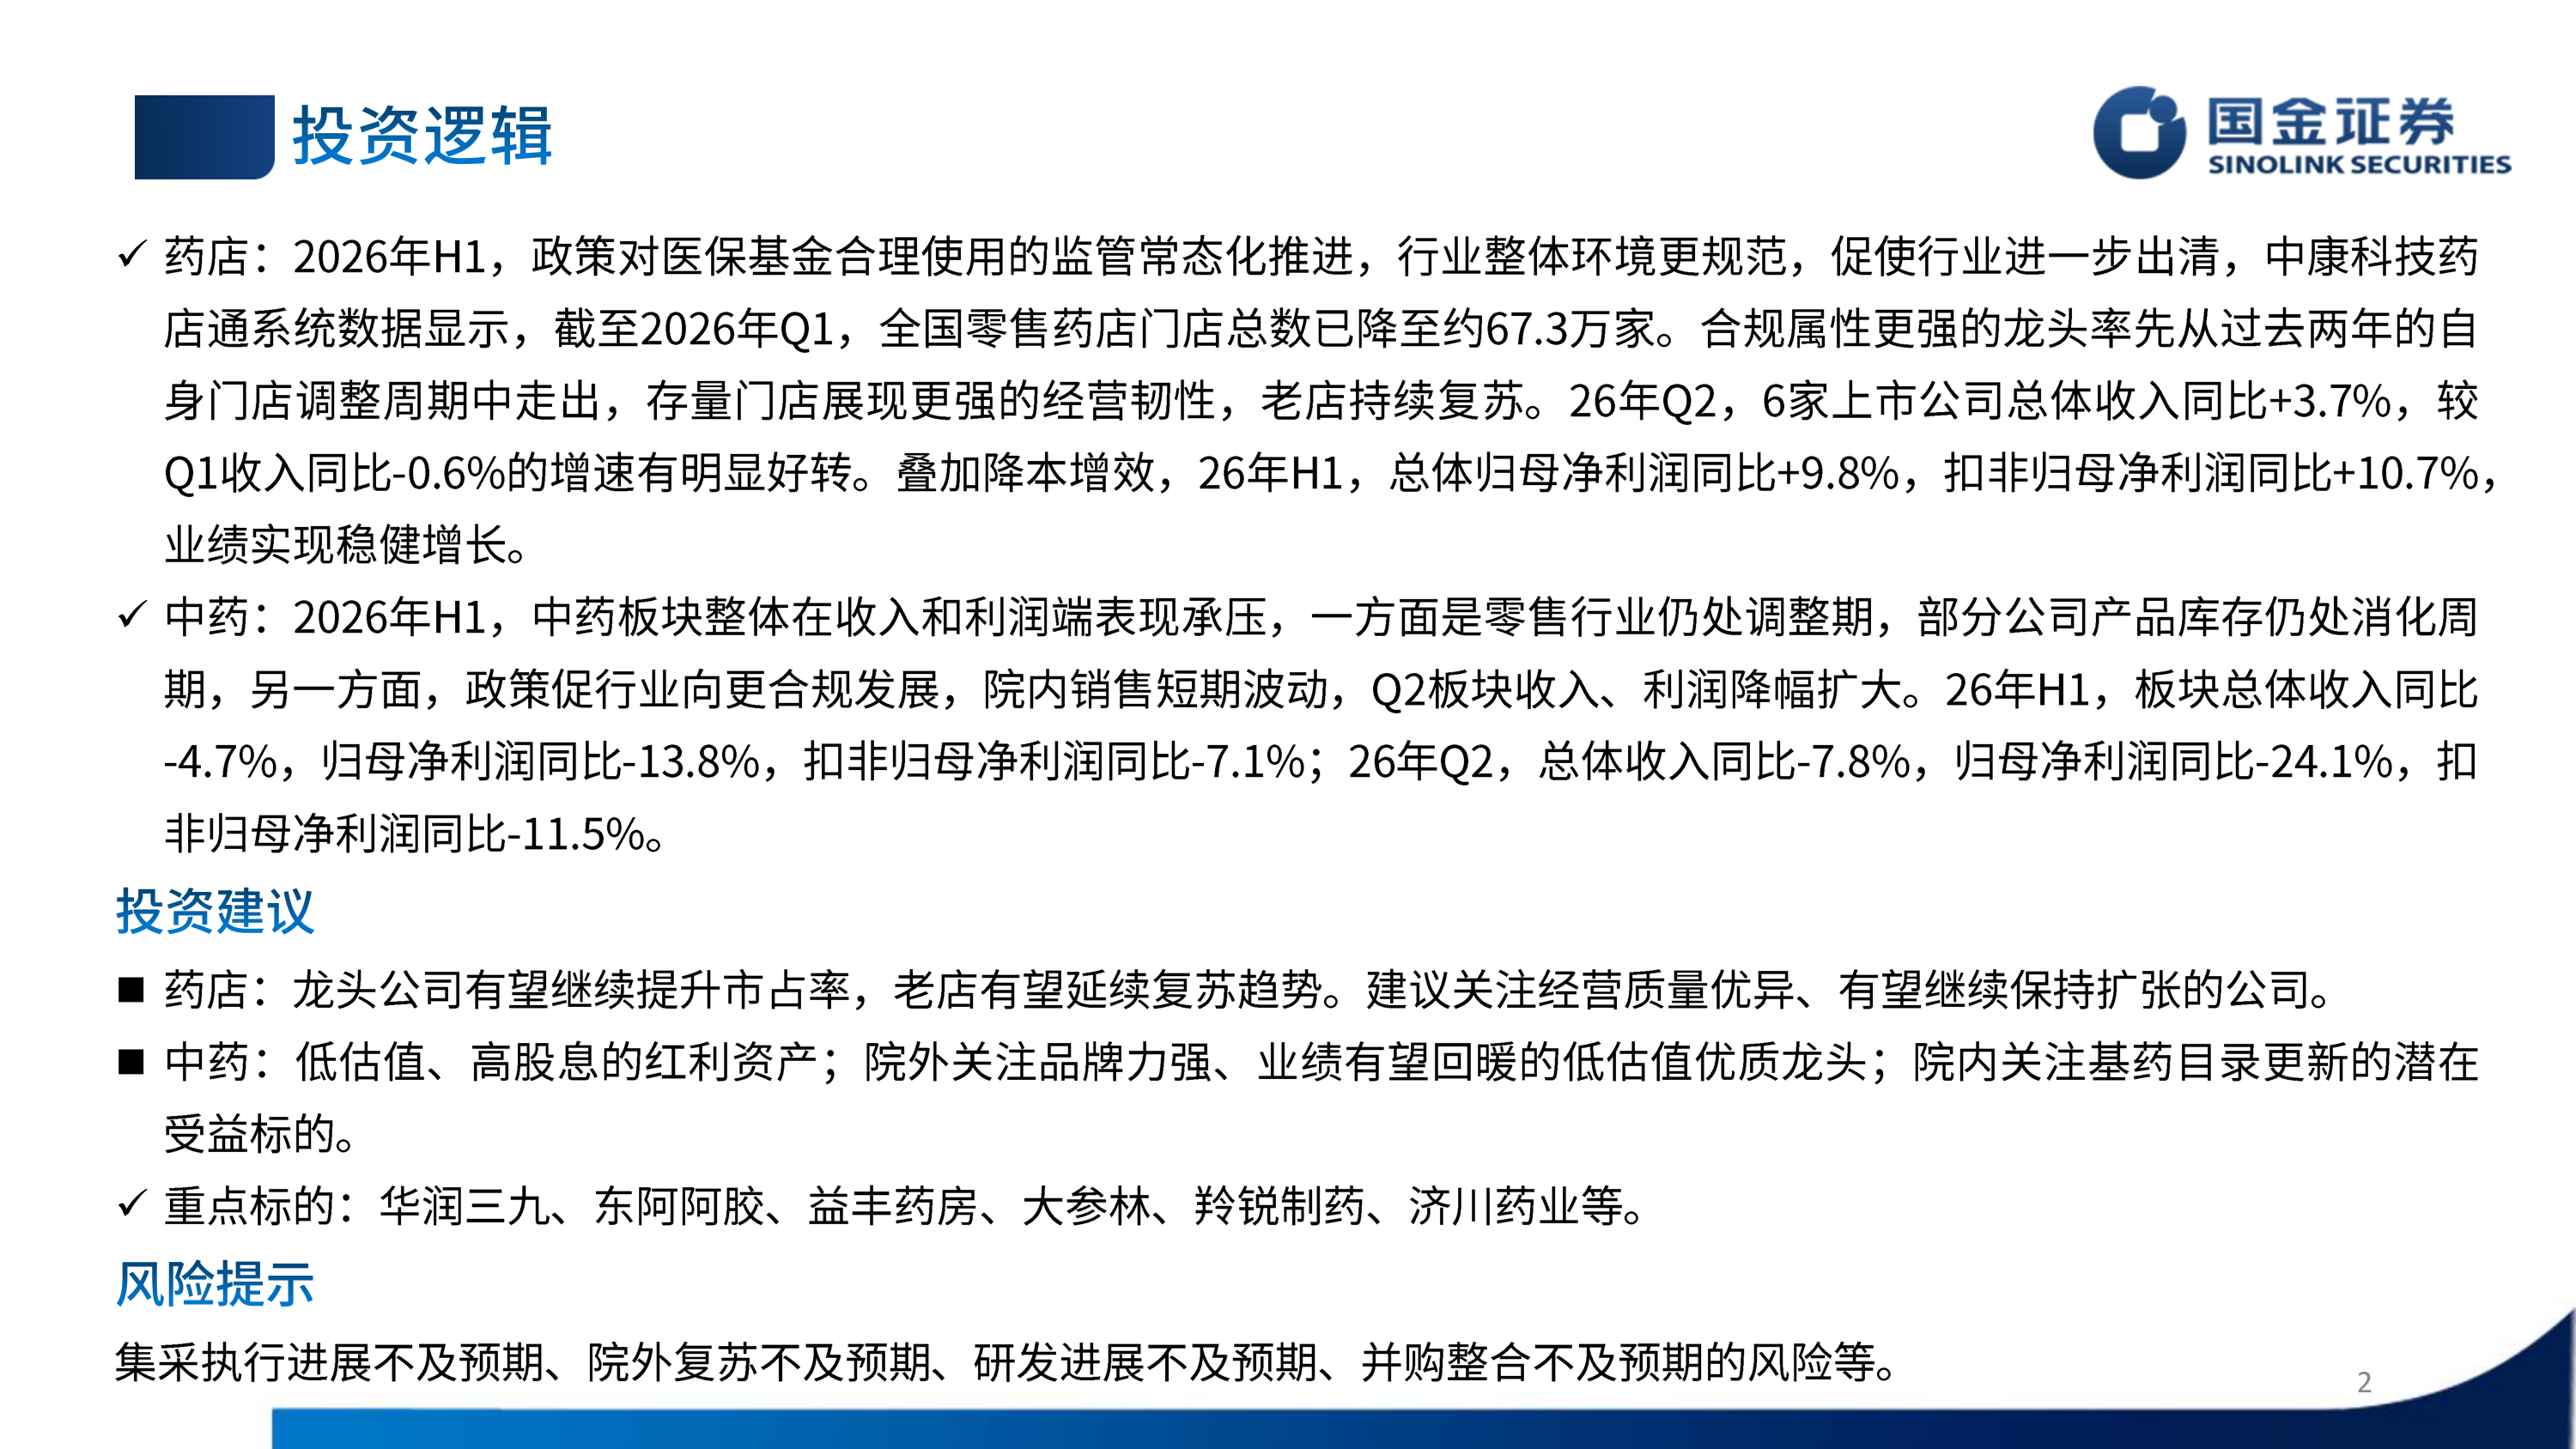
投资逻辑
药店:2026年H1,政策对医保基金合理使用的监管常态化推进,行业整体环境更规范,促进行业进一步出清,中康科技药店通系统数据显示,截至2026年Q1,全国零售药店门店总数已降至约67.3万家。合规属性更强的龙头率先从过去两年的自身门店调整周期中走出,存量门店展现更强的经营韧性,老店持续复苏。26年Q2,6家上市公司总体收入同比+3.7%,较Q1收入同比-0.6%的增速有明显好转。叠加降本增效,26年H1,总体归母净利润同比+9.8%,扣非归母净利润同比+10.7%,业绩实现稳健增长。
中药:2026年H1,中药板块整体在收入和利润端表现承压,一方面是零售行业仍处调整期,部分公司产品库存仍处消化周期,另一方面,政策促进行业向更合规发展,院内销售短期波动,Q2板块收入、利润降幅扩大。26年H1,板块总体收入同比-4.7%,归母净利润同比-13.8%,扣非归母净利润同比-7.1%;26年Q2,总体收入同比-7.8%,归母净利润同比-24.1%,扣非归母净利润同比-11.5%。
投资建议
药店:龙头公司有望继续提升市占率,老店有望延续复苏趋势。建议关注经营质量优异、有望继续保持扩张的公司。
中药:低估值、高股息的红利资产;院外关注品牌力强、业绩有望回暖的低估值优质龙头;院内关注基药目录更新的潜在受益标的。
重点标的:华润三九、东阿阿胶、益丰药房、大参林、羚锐制药、济川药业等。
风险提示
集采执行进展不及预期、院外复苏不及预期、研发进展不及预期、并购整合不及预期的风险等。
多元模式出海,慢病管线价值凸显
医药健康行业研究:三季报披露窗口期 CXO配置价值凸显
医药行业产业研究周报:微软Quine建生物世界模型;艾博mRNA 78亿美元授权诺华
医药行业产业研究周报:Claude发现酶系统,FDA新规推进动物试验替代方案
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送