2025中国医药研发创新与营销创新峰会
创新医疗器械盘点系列(5):腔镜手术机器人:国产崛起,进口替代与出海并进

创新医疗器械盘点系列(5):腔镜手术机器人:国产崛起,进口替代与出海并进

研报

创新医疗器械盘点系列(5):腔镜手术机器人:国产崛起,进口替代与出海并进

  报告摘要   腔镜手术机器人是手术机器人商业化最成熟、临床确定性最强的核心赛道。相比开放手术与传统微创手术,机器人辅助手术在操作精准度、视觉反馈、术中安全性及术后康复等维度均展现出系统性临床获益,同时降低术者肌肉骨骼疲劳。2000年直觉外科达芬奇系统获FDA批准,开启腔镜手术机器人规模化临床应用;2008年达芬奇进入中国市场后长期由进口主导,2021年威高妙手-S获批首张国产注册证,2022年以来图迈、康多、精锋MP1000等国产产品陆续获批,行业进入国产多元竞争阶段。   国产替代进入结构性转折元年,政策密集落地扫清商业化核心障碍。2025年国产品牌在公立医院腔镜手术机器人公开中标数量占比首次突破50%,标志着行业由进口绝对主导转向国产多元竞争。多孔赛道中,精锋、微创、思哲睿、威高、康诺思腾等国产产品陆续获批,性价比高于进口。单孔赛道竞争格局更优,达芬奇SP尚未在国内获批,精锋SP1000、微创图迈单孔、术锐等产品已率先获批并进入临床推广,国产先发卡位优势突出。政策端,配置证由甲类调整为乙类、"十四五"配额扩容,2026年1月手术机器人收费标准确立并明确四级加收体系,北京服务性租赁试点落地,医院端导入门槛持续降低,装机放量有望加速。   国产手术机器人出海进入加速期。全球腔镜手术机器人长期由直觉外科达芬奇系统垄断,2024年全球多孔腔镜机器人销量中市占率高达83%,但其在新兴市场面临采购及维护成本高昂、本地化服务不足等天然痛点,为国产企业留出差异化窗口。国产品牌凭借更具性价比的设备及远程手术资质快速切入海外市场:微创机器人2025年海外收入达4.0亿元,同比激增287%,收入占比从2024年的40%跃升至73%,图迈全球订单突破300台、覆盖超60个国家和地区;精锋医疗2025年海外收入2.72亿元,占比接近50%。国产手术机器人出海正迈入加速期。   关注具备"技术对标国际+性价比优势+商业化领先"三重属性的头部企业。直觉外科作为全球龙头,"设备+耗材+服务"模式成熟,2025年耗材收入占比已超60%,达芬奇5进入放量期,仍是行业估值锚。国产企业中,微创机器人2025年营收5.51亿元(+114%),海外收入成为核心引擎,连续3年净亏损收窄,2026年上半年实现扭亏为盈;精锋医疗高增高毛利,多孔单孔远程"三合一"平台构建全球领先微创外科解决方案。   风险提示:研发失败风险;产品商业化进度不及预期风险;竞争加剧风险;政策风险;海外拓展不及预期风险。
报告专题:
  • 下载次数:

    1019 次

  • 发布机构:

    国信证券股份有限公司

  • 发布日期:

    2026-08-10

  • 页数:

    36页

下载全文
定制咨询
报告内容
报告摘要

  报告摘要

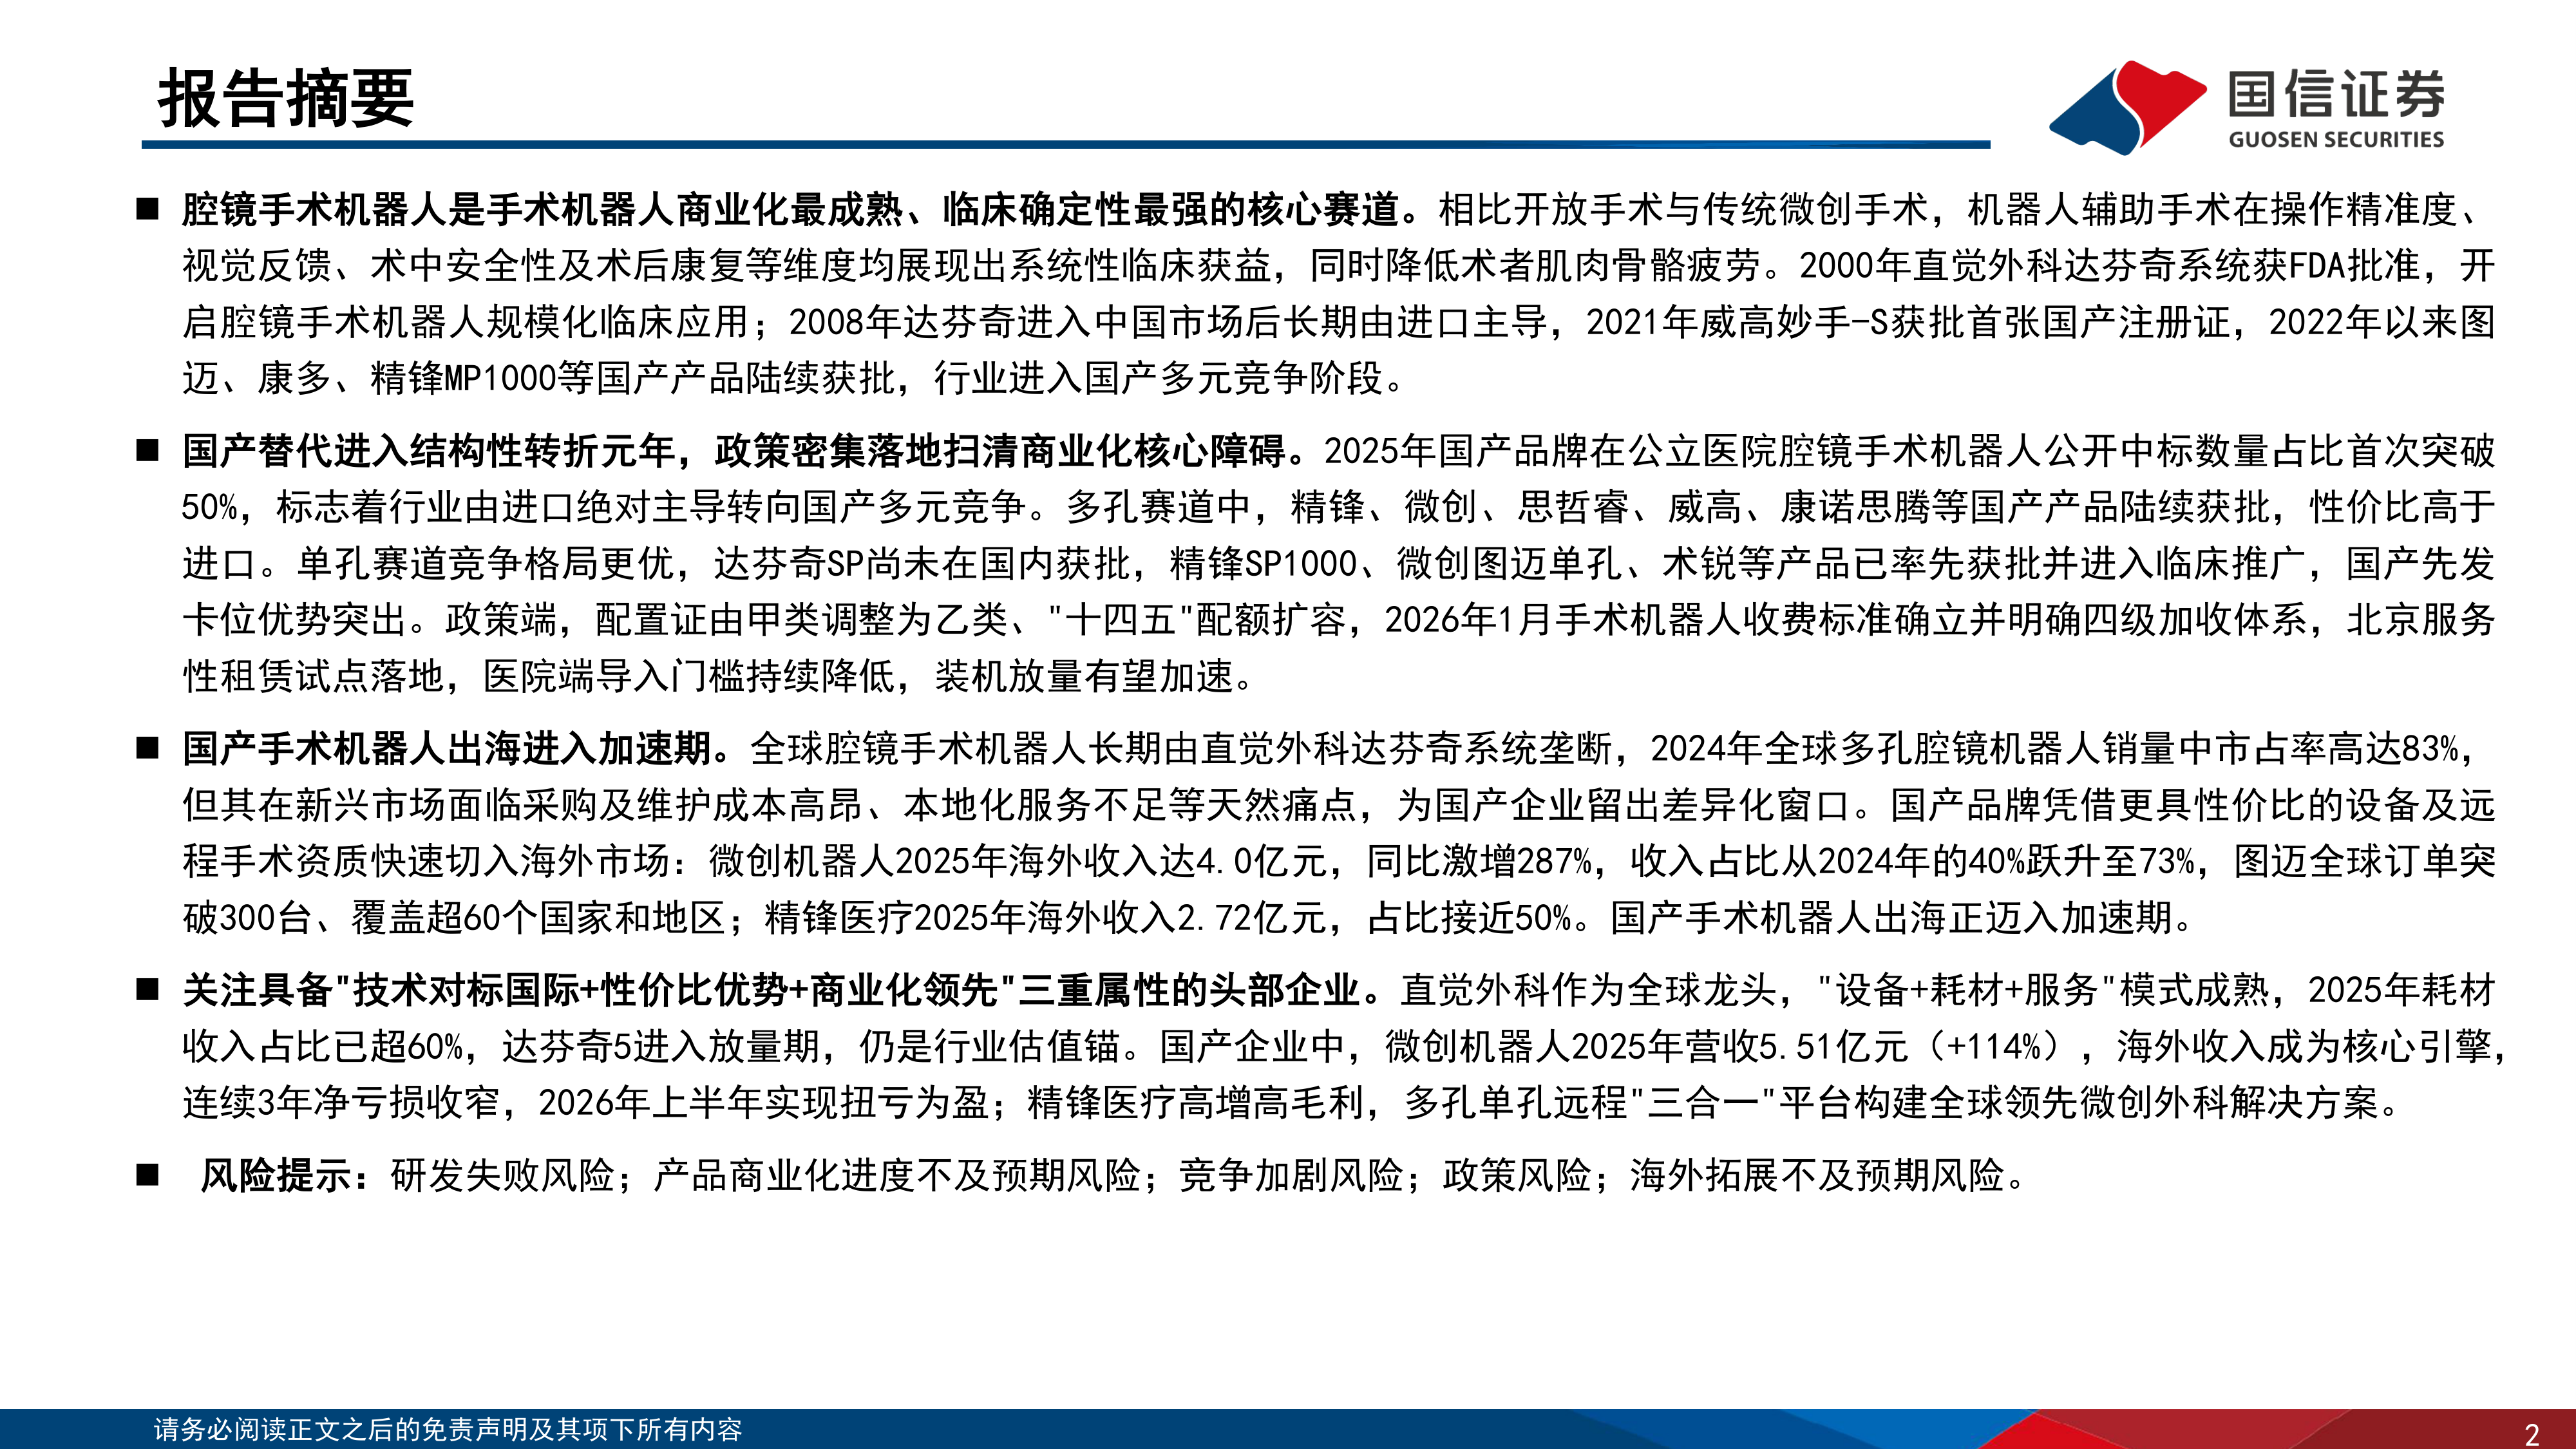
  腔镜手术机器人是手术机器人商业化最成熟、临床确定性最强的核心赛道。相比开放手术与传统微创手术,机器人辅助手术在操作精准度、视觉反馈、术中安全性及术后康复等维度均展现出系统性临床获益,同时降低术者肌肉骨骼疲劳。2000年直觉外科达芬奇系统获FDA批准,开启腔镜手术机器人规模化临床应用;2008年达芬奇进入中国市场后长期由进口主导,2021年威高妙手-S获批首张国产注册证,2022年以来图迈、康多、精锋MP1000等国产产品陆续获批,行业进入国产多元竞争阶段。

  国产替代进入结构性转折元年,政策密集落地扫清商业化核心障碍。2025年国产品牌在公立医院腔镜手术机器人公开中标数量占比首次突破50%,标志着行业由进口绝对主导转向国产多元竞争。多孔赛道中,精锋、微创、思哲睿、威高、康诺思腾等国产产品陆续获批,性价比高于进口。单孔赛道竞争格局更优,达芬奇SP尚未在国内获批,精锋SP1000、微创图迈单孔、术锐等产品已率先获批并进入临床推广,国产先发卡位优势突出。政策端,配置证由甲类调整为乙类、"十四五"配额扩容,2026年1月手术机器人收费标准确立并明确四级加收体系,北京服务性租赁试点落地,医院端导入门槛持续降低,装机放量有望加速。

  国产手术机器人出海进入加速期。全球腔镜手术机器人长期由直觉外科达芬奇系统垄断,2024年全球多孔腔镜机器人销量中市占率高达83%,但其在新兴市场面临采购及维护成本高昂、本地化服务不足等天然痛点,为国产企业留出差异化窗口。国产品牌凭借更具性价比的设备及远程手术资质快速切入海外市场:微创机器人2025年海外收入达4.0亿元,同比激增287%,收入占比从2024年的40%跃升至73%,图迈全球订单突破300台、覆盖超60个国家和地区;精锋医疗2025年海外收入2.72亿元,占比接近50%。国产手术机器人出海正迈入加速期。

  关注具备"技术对标国际+性价比优势+商业化领先"三重属性的头部企业。直觉外科作为全球龙头,"设备+耗材+服务"模式成熟,2025年耗材收入占比已超60%,达芬奇5进入放量期,仍是行业估值锚。国产企业中,微创机器人2025年营收5.51亿元(+114%),海外收入成为核心引擎,连续3年净亏损收窄,2026年上半年实现扭亏为盈;精锋医疗高增高毛利,多孔单孔远程"三合一"平台构建全球领先微创外科解决方案。

  风险提示:研发失败风险;产品商业化进度不及预期风险;竞争加剧风险;政策风险;海外拓展不及预期风险。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 36
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
国信证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3