2025中国医药研发创新与营销创新峰会
创新药估值方法论——从分子到公司

创新药估值方法论——从分子到公司

研报

创新药估值方法论——从分子到公司

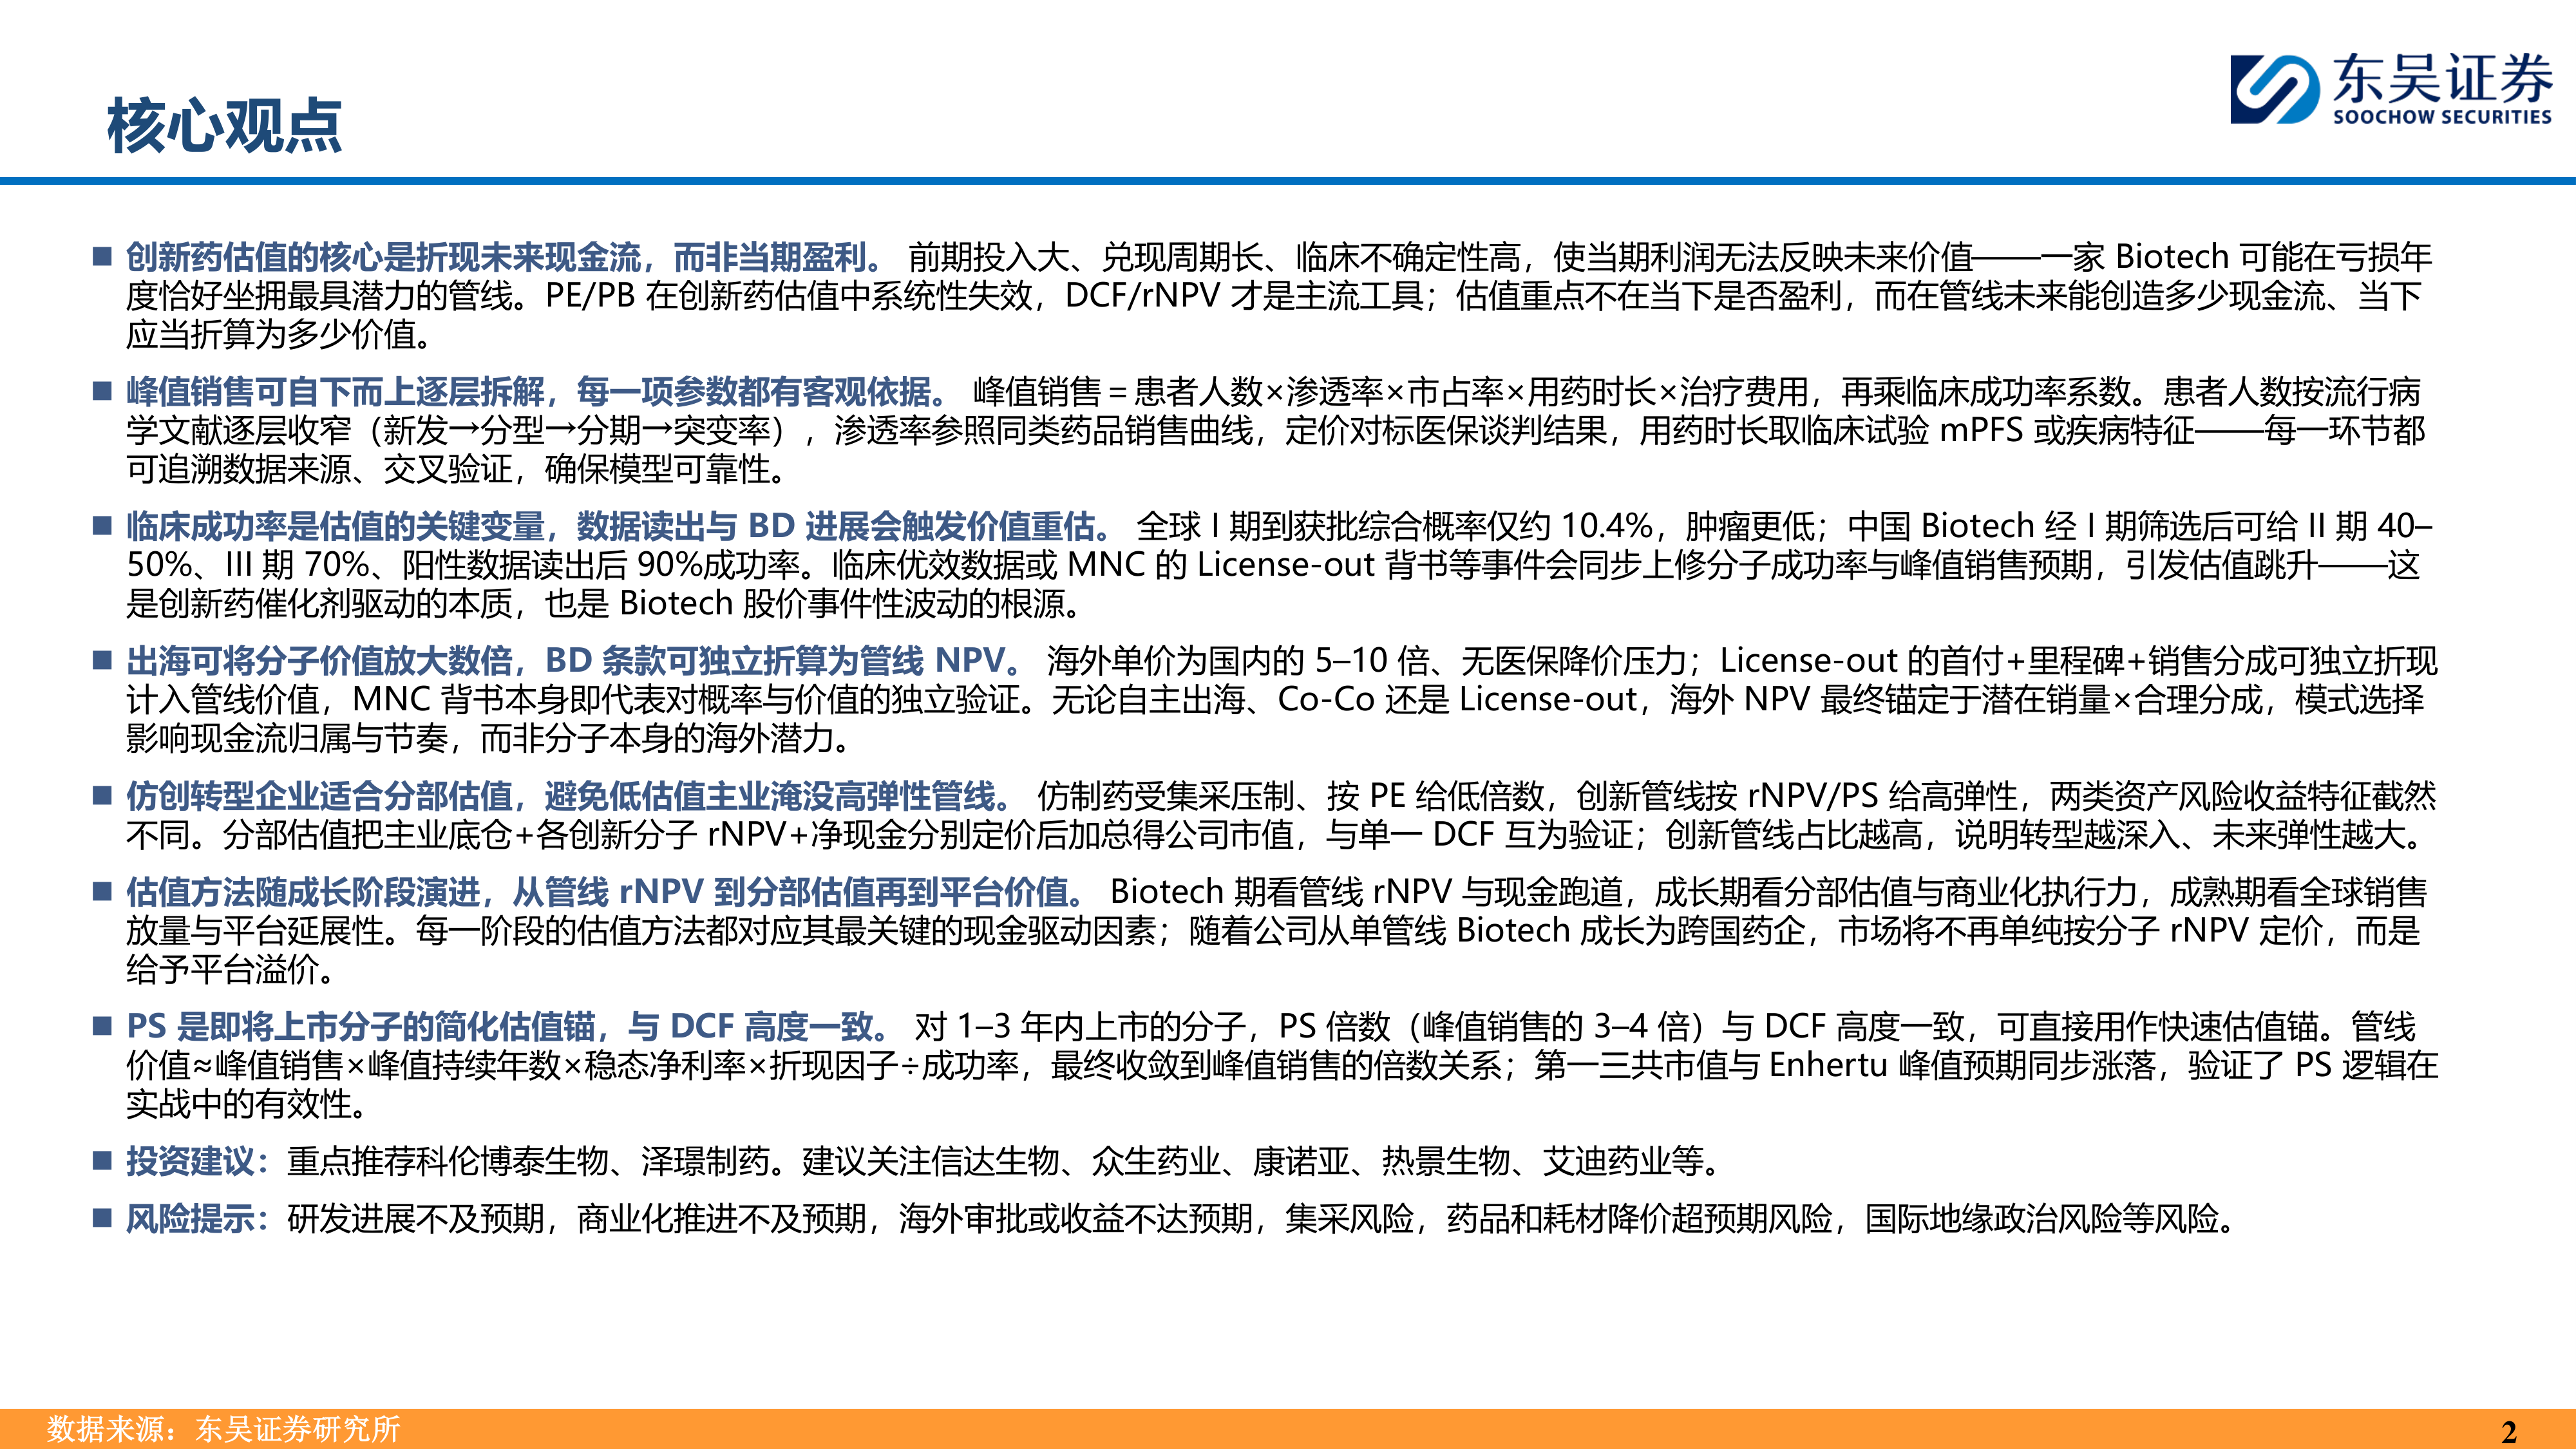
  核心观点   创新药估值的核心是折现未来现金流,而非当期盈利。前期投入大、兑现周期长、临床不确定性高,使当期利润无法反映未来价值——一家Biotech可能在亏损年度恰好坐拥最具潜力的管线。PE/PB在创新药估值中系统性失效,DCF/rNPV才是主流工具;估值重点不在当下是否盈利,而在管线未来能创造多少现金流、当下应当折算为多少价值。   峰值销售可自下而上逐层拆解,每一项参数都有客观依据。峰值销售=患者人数×渗透率×市占率×用药时长×治疗费用,再乘临床成功率系数。患者人数按流行病学文献逐层收窄(新发→分型→分期→突变率),渗透率参照同类药品销售曲线,定价对标医保谈判结果,用药时长取临床试验mPFS或疾病特征——每一环节都可追溯数据来源、交叉验证,确保模型可靠性。   临床成功率是估值的关键变量,数据读出与BD进展会触发价值重估。全球I期到获批综合概率仅约10.4%,肿瘤更低;中国Biotech经I期筛选后可给II期40–50%、III期70%、阳性数据读出后90%成功率。临床优效数据或MNC的License-out背书等事件会同步上修分子成功率与峰值销售预期,引发估值跳升——这是创新药催化剂驱动的本质,也是Biotech股价事件性波动的根源。   出海可将分子价值放大数倍,BD条款可独立折算为管线NPV。海外单价为国内的5–10倍、无医保降价压力;License-out的首付+里程碑+销售分成可独立折现计入管线价值,MNC背书本身即代表对概率与价值的独立验证。无论自主出海、Co-Co还是License-out,海外NPV最终锚定于潜在销量×合理分成,模式选择影响现金流归属与节奏,而非分子本身的海外潜力。   仿创转型企业适合分部估值,避免低估值主业淹没高弹性管线。仿制药受集采压制、按PE给低倍数,创新管线按rNPV/PS给高弹性,两类资产风险收益特征截然不同。分部估值把主业底仓+各创新分子rNPV+净现金分别定价后加总得公司市值,与单一DCF互为验证;创新管线占比越高,说明转型越深入、未来弹性越大。   估值方法随成长阶段演进,从管线rNPV到分部估值再到平台价值。Biotech期看管线rNPV与现金跑道,成长期看分部估值与商业化执行力,成熟期看全球销售放量与平台延展性。每一阶段的估值方法都对应其最关键的现金驱动因素;随着公司从单管线Biotech成长为跨国药企,市场将不再单纯按分子rNPV定价,而是给予平台溢价。   PS是即将上市分子的简化估值锚,与DCF高度一致。对1–3年内上市的分子,PS倍数(峰值销售的3–4倍)与DCF高度一致,可直接用作快速估值锚。管线价值≈峰值销售×峰值持续年数×稳态净利率×折现因子÷成功率,最终收敛到峰值销售的倍数关系;第一三共市值与Enhertu峰值预期同步涨落,验证了PS逻辑在实战中的有效性。   投资建议:重点推荐科伦博泰生物、泽璟制药。建议关注信达生物、众生药业、康诺亚、热景生物、艾迪药业等。   风险提示:研发进展不及预期,商业化推进不及预期,海外审批或收益不达预期,集采风险,药品和耗材降价超预期风险,国际地缘政治风险等风险。

报告专题:
  • 下载次数:

    1837 次

  • 发布机构:

    东吴证券股份有限公司

  • 发布日期:

    2026-08-08

  • 页数:

    33页

下载全文
定制咨询
报告内容
报告摘要

  核心观点

  创新药估值的核心是折现未来现金流,而非当期盈利。前期投入大、兑现周期长、临床不确定性高,使当期利润无法反映未来价值——一家Biotech可能在亏损年度恰好坐拥最具潜力的管线。PE/PB在创新药估值中系统性失效,DCF/rNPV才是主流工具;估值重点不在当下是否盈利,而在管线未来能创造多少现金流、当下应当折算为多少价值。

  峰值销售可自下而上逐层拆解,每一项参数都有客观依据。峰值销售=患者人数×渗透率×市占率×用药时长×治疗费用,再乘临床成功率系数。患者人数按流行病学文献逐层收窄(新发→分型→分期→突变率),渗透率参照同类药品销售曲线,定价对标医保谈判结果,用药时长取临床试验mPFS或疾病特征——每一环节都可追溯数据来源、交叉验证,确保模型可靠性。

  临床成功率是估值的关键变量,数据读出与BD进展会触发价值重估。全球I期到获批综合概率仅约10.4%,肿瘤更低;中国Biotech经I期筛选后可给II期40–50%、III期70%、阳性数据读出后90%成功率。临床优效数据或MNC的License-out背书等事件会同步上修分子成功率与峰值销售预期,引发估值跳升——这是创新药催化剂驱动的本质,也是Biotech股价事件性波动的根源。

  出海可将分子价值放大数倍,BD条款可独立折算为管线NPV。海外单价为国内的5–10倍、无医保降价压力;License-out的首付+里程碑+销售分成可独立折现计入管线价值,MNC背书本身即代表对概率与价值的独立验证。无论自主出海、Co-Co还是License-out,海外NPV最终锚定于潜在销量×合理分成,模式选择影响现金流归属与节奏,而非分子本身的海外潜力。

  仿创转型企业适合分部估值,避免低估值主业淹没高弹性管线。仿制药受集采压制、按PE给低倍数,创新管线按rNPV/PS给高弹性,两类资产风险收益特征截然不同。分部估值把主业底仓+各创新分子rNPV+净现金分别定价后加总得公司市值,与单一DCF互为验证;创新管线占比越高,说明转型越深入、未来弹性越大。

  估值方法随成长阶段演进,从管线rNPV到分部估值再到平台价值。Biotech期看管线rNPV与现金跑道,成长期看分部估值与商业化执行力,成熟期看全球销售放量与平台延展性。每一阶段的估值方法都对应其最关键的现金驱动因素;随着公司从单管线Biotech成长为跨国药企,市场将不再单纯按分子rNPV定价,而是给予平台溢价。

  PS是即将上市分子的简化估值锚,与DCF高度一致。对1–3年内上市的分子,PS倍数(峰值销售的3–4倍)与DCF高度一致,可直接用作快速估值锚。管线价值≈峰值销售×峰值持续年数×稳态净利率×折现因子÷成功率,最终收敛到峰值销售的倍数关系;第一三共市值与Enhertu峰值预期同步涨落,验证了PS逻辑在实战中的有效性。

  投资建议:重点推荐科伦博泰生物、泽璟制药。建议关注信达生物、众生药业、康诺亚、热景生物、艾迪药业等。

  风险提示:研发进展不及预期,商业化推进不及预期,海外审批或收益不达预期,集采风险,药品和耗材降价超预期风险,国际地缘政治风险等风险。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 33
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
东吴证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3