2025中国医药研发创新与营销创新峰会
制药板块26年中报业绩总结:赛道持续分化,创新药板块高增长

制药板块26年中报业绩总结:赛道持续分化,创新药板块高增长

研报

制药板块26年中报业绩总结:赛道持续分化,创新药板块高增长

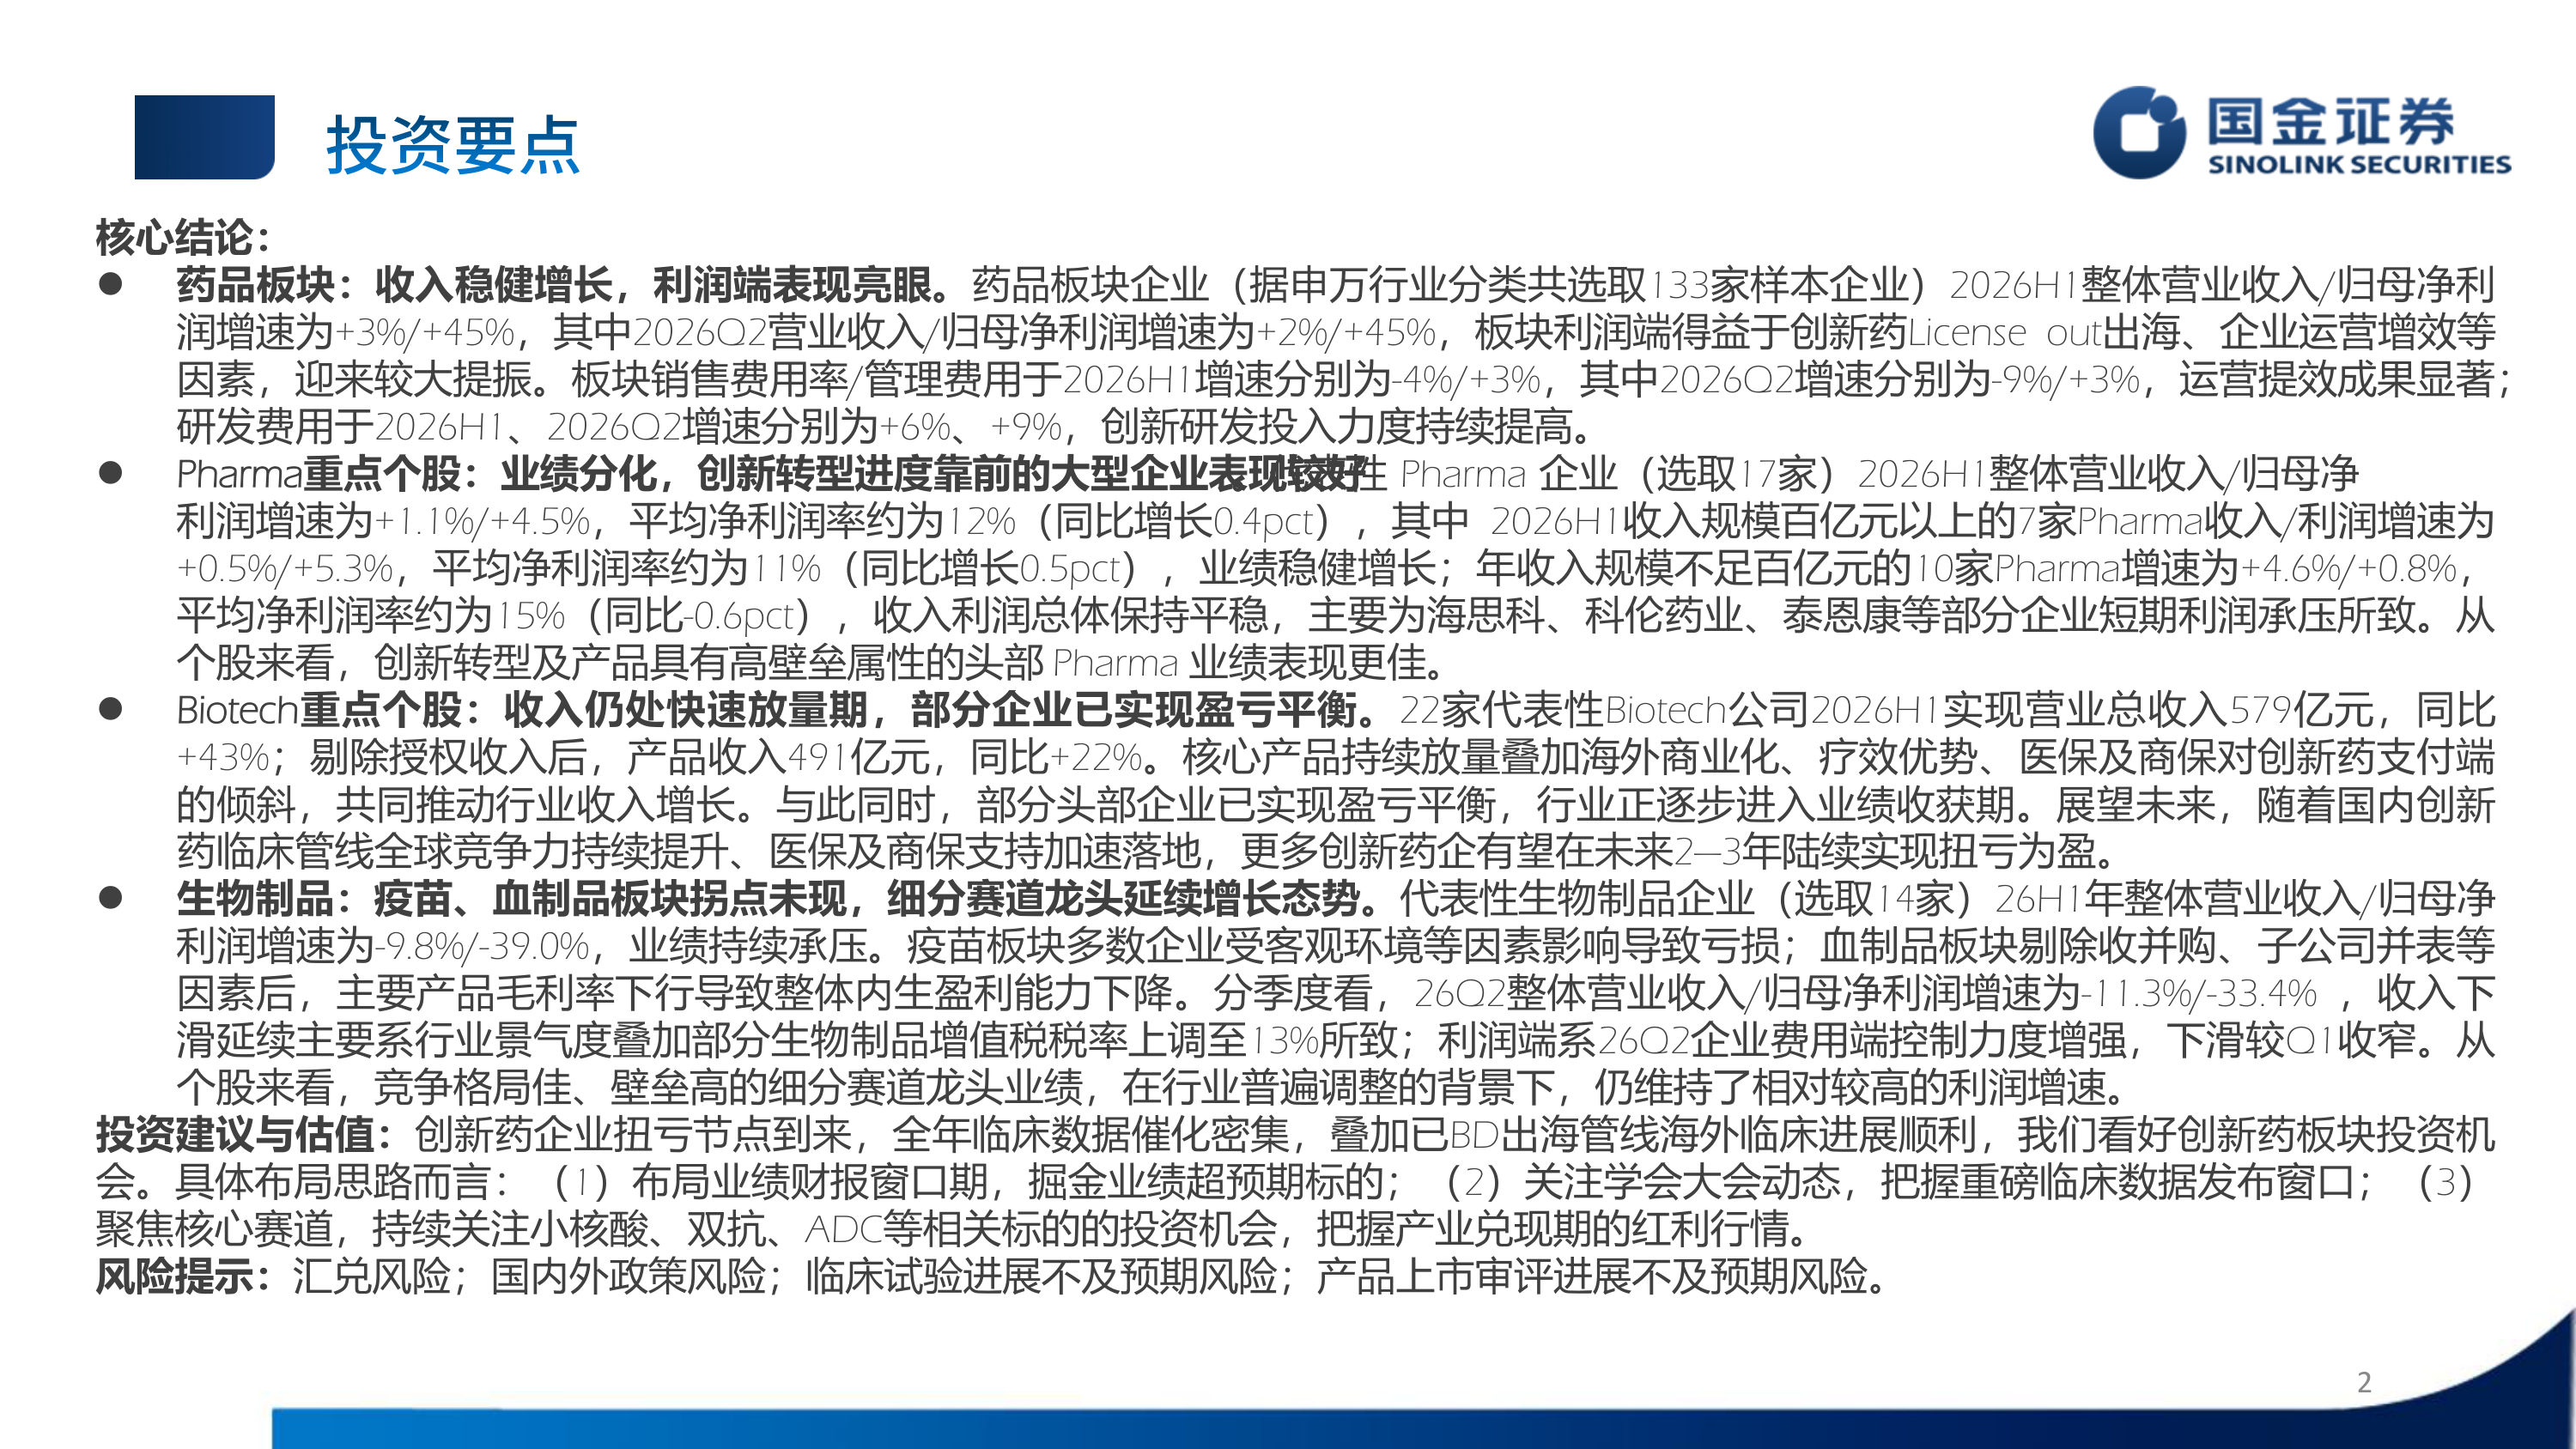
  核心结论:   药品板块:收入稳健增长,利润端表现亮眼。药品板块企业(据申万行业分类共选取133家样本企业)2026H1整体营业收入/归母净利润增速为+3%/+45%,其中2026Q2营业收入/归母净利润增速为+2%/+45%,板块利润端得益于创新药Licenseout出海、企业运营增效等因素,迎来较大提振。板块销售费用率/管理费用于2026H1增速分别为-4%/+3%,其中2026Q2增速分别为-9%/+3%,运营提效成果显著;研发费用于2026H1、2026Q2增速分别为+6%、+9%,创新研发投入力度持续提高。   Pharma重点个股:业绩分化,创新转型进度靠前的大型企业表现较好。代表性Pharma企业(选取17家)2026H1整体营业收入/归母净利润增速为+1.1%/+4.5%,平均净利润率约为12%(同比增长0.4pct),其中2026H1收入规模百亿元以上的7家Pharma收入/利润增速为+0.5%/+5.3%,平均净利润率约为11%(同比增长0.5pct),业绩稳健增长;年收入规模不足百亿元的10家Pharma增速为+4.6%/+0.8%,平均净利润率约为15%(同比-0.6pct),收入利润总体保持平稳,主要为海思科、科伦药业、泰恩康等部分企业短期利润承压所致。从个股来看,创新转型及产品具有高壁垒属性的头部Pharma业绩表现更佳。   Biotech重点个股:收入仍处快速放量期,部分企业已实现盈亏平衡。22家代表性Biotech公司2026H1实现营业总收入579亿元,同比+43%;剔除授权收入后,产品收入491亿元,同比+22%。核心产品持续放量叠加海外商业化、疗效优势、医保及商保对创新药支付端的倾斜,共同推动行业收入增长。与此同时,部分头部企业已实现盈亏平衡,行业正逐步进入业绩收获期。展望未来,随着国内创新药临床管线全球竞争力持续提升、医保及商保支持加速落地,更多创新药企有望在未来2—3年陆续实现扭亏为盈。   生物制品:疫苗、血制品板块拐点未现,细分赛道龙头延续增长态势。代表性生物制品企业(选取14家)26H1年整体营业收入/归母净利润增速为-9.8%/-39.0%,业绩持续承压。疫苗板块多数企业受客观环境等因素影响导致亏损;血制品板块剔除收并购、子公司并表等因素后,主要产品毛利率下行导致整体内生盈利能力下降。分季度看,26Q2整体营业收入/归母净利润增速为-11.3%/-33.4%,收入下滑延续主要系行业景气度叠加部分生物制品增值税税率上调至13%所致;利润端系26Q2企业费用端控制力度增强,下滑较Q1收窄。从个股来看,竞争格局佳、壁垒高的细分赛道龙头业绩,在行业普遍调整的背景下,仍维持了相对较高的利润增速。   投资建议与估值:创新药企业扭亏节点到来,全年临床数据催化密集,叠加已BD出海管线海外临床进展顺利,我们看好创新药板块投资机会。具体布局思路而言:(1)布局业绩财报窗口期,掘金业绩超预期标的;(2)关注学会大会动态,把握重磅临床数据发布窗口;(3)聚焦核心赛道,持续关注小核酸、双抗、ADC等相关标的的投资机会,把握产业兑现期的红利行情。   风险提示:汇兑风险;国内外政策风险;临床试验进展不及预期风险;产品上市审评进展不及预期风险。

报告专题:
  • 下载次数:

    1771 次

  • 发布机构:

    国金证券股份有限公司

  • 发布日期:

    2026-09-02

  • 页数:

    22页

下载全文
定制咨询
报告内容
报告摘要

  核心结论:

  药品板块:收入稳健增长,利润端表现亮眼。药品板块企业(据申万行业分类共选取133家样本企业)2026H1整体营业收入/归母净利润增速为+3%/+45%,其中2026Q2营业收入/归母净利润增速为+2%/+45%,板块利润端得益于创新药Licenseout出海、企业运营增效等因素,迎来较大提振。板块销售费用率/管理费用于2026H1增速分别为-4%/+3%,其中2026Q2增速分别为-9%/+3%,运营提效成果显著;研发费用于2026H1、2026Q2增速分别为+6%、+9%,创新研发投入力度持续提高。

  Pharma重点个股:业绩分化,创新转型进度靠前的大型企业表现较好。代表性Pharma企业(选取17家)2026H1整体营业收入/归母净利润增速为+1.1%/+4.5%,平均净利润率约为12%(同比增长0.4pct),其中2026H1收入规模百亿元以上的7家Pharma收入/利润增速为+0.5%/+5.3%,平均净利润率约为11%(同比增长0.5pct),业绩稳健增长;年收入规模不足百亿元的10家Pharma增速为+4.6%/+0.8%,平均净利润率约为15%(同比-0.6pct),收入利润总体保持平稳,主要为海思科、科伦药业、泰恩康等部分企业短期利润承压所致。从个股来看,创新转型及产品具有高壁垒属性的头部Pharma业绩表现更佳。

  Biotech重点个股:收入仍处快速放量期,部分企业已实现盈亏平衡。22家代表性Biotech公司2026H1实现营业总收入579亿元,同比+43%;剔除授权收入后,产品收入491亿元,同比+22%。核心产品持续放量叠加海外商业化、疗效优势、医保及商保对创新药支付端的倾斜,共同推动行业收入增长。与此同时,部分头部企业已实现盈亏平衡,行业正逐步进入业绩收获期。展望未来,随着国内创新药临床管线全球竞争力持续提升、医保及商保支持加速落地,更多创新药企有望在未来2—3年陆续实现扭亏为盈。

  生物制品:疫苗、血制品板块拐点未现,细分赛道龙头延续增长态势。代表性生物制品企业(选取14家)26H1年整体营业收入/归母净利润增速为-9.8%/-39.0%,业绩持续承压。疫苗板块多数企业受客观环境等因素影响导致亏损;血制品板块剔除收并购、子公司并表等因素后,主要产品毛利率下行导致整体内生盈利能力下降。分季度看,26Q2整体营业收入/归母净利润增速为-11.3%/-33.4%,收入下滑延续主要系行业景气度叠加部分生物制品增值税税率上调至13%所致;利润端系26Q2企业费用端控制力度增强,下滑较Q1收窄。从个股来看,竞争格局佳、壁垒高的细分赛道龙头业绩,在行业普遍调整的背景下,仍维持了相对较高的利润增速。

  投资建议与估值:创新药企业扭亏节点到来,全年临床数据催化密集,叠加已BD出海管线海外临床进展顺利,我们看好创新药板块投资机会。具体布局思路而言:(1)布局业绩财报窗口期,掘金业绩超预期标的;(2)关注学会大会动态,把握重磅临床数据发布窗口;(3)聚焦核心赛道,持续关注小核酸、双抗、ADC等相关标的的投资机会,把握产业兑现期的红利行情。

  风险提示:汇兑风险;国内外政策风险;临床试验进展不及预期风险;产品上市审评进展不及预期风险。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 22
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
国金证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3