2025中国医药研发创新与营销创新峰会
医药生物行业周报:医疗设备招投标边际改善,关注高值耗材续标进展

医药生物行业周报:医疗设备招投标边际改善,关注高值耗材续标进展

研报

医药生物行业周报:医疗设备招投标边际改善,关注高值耗材续标进展

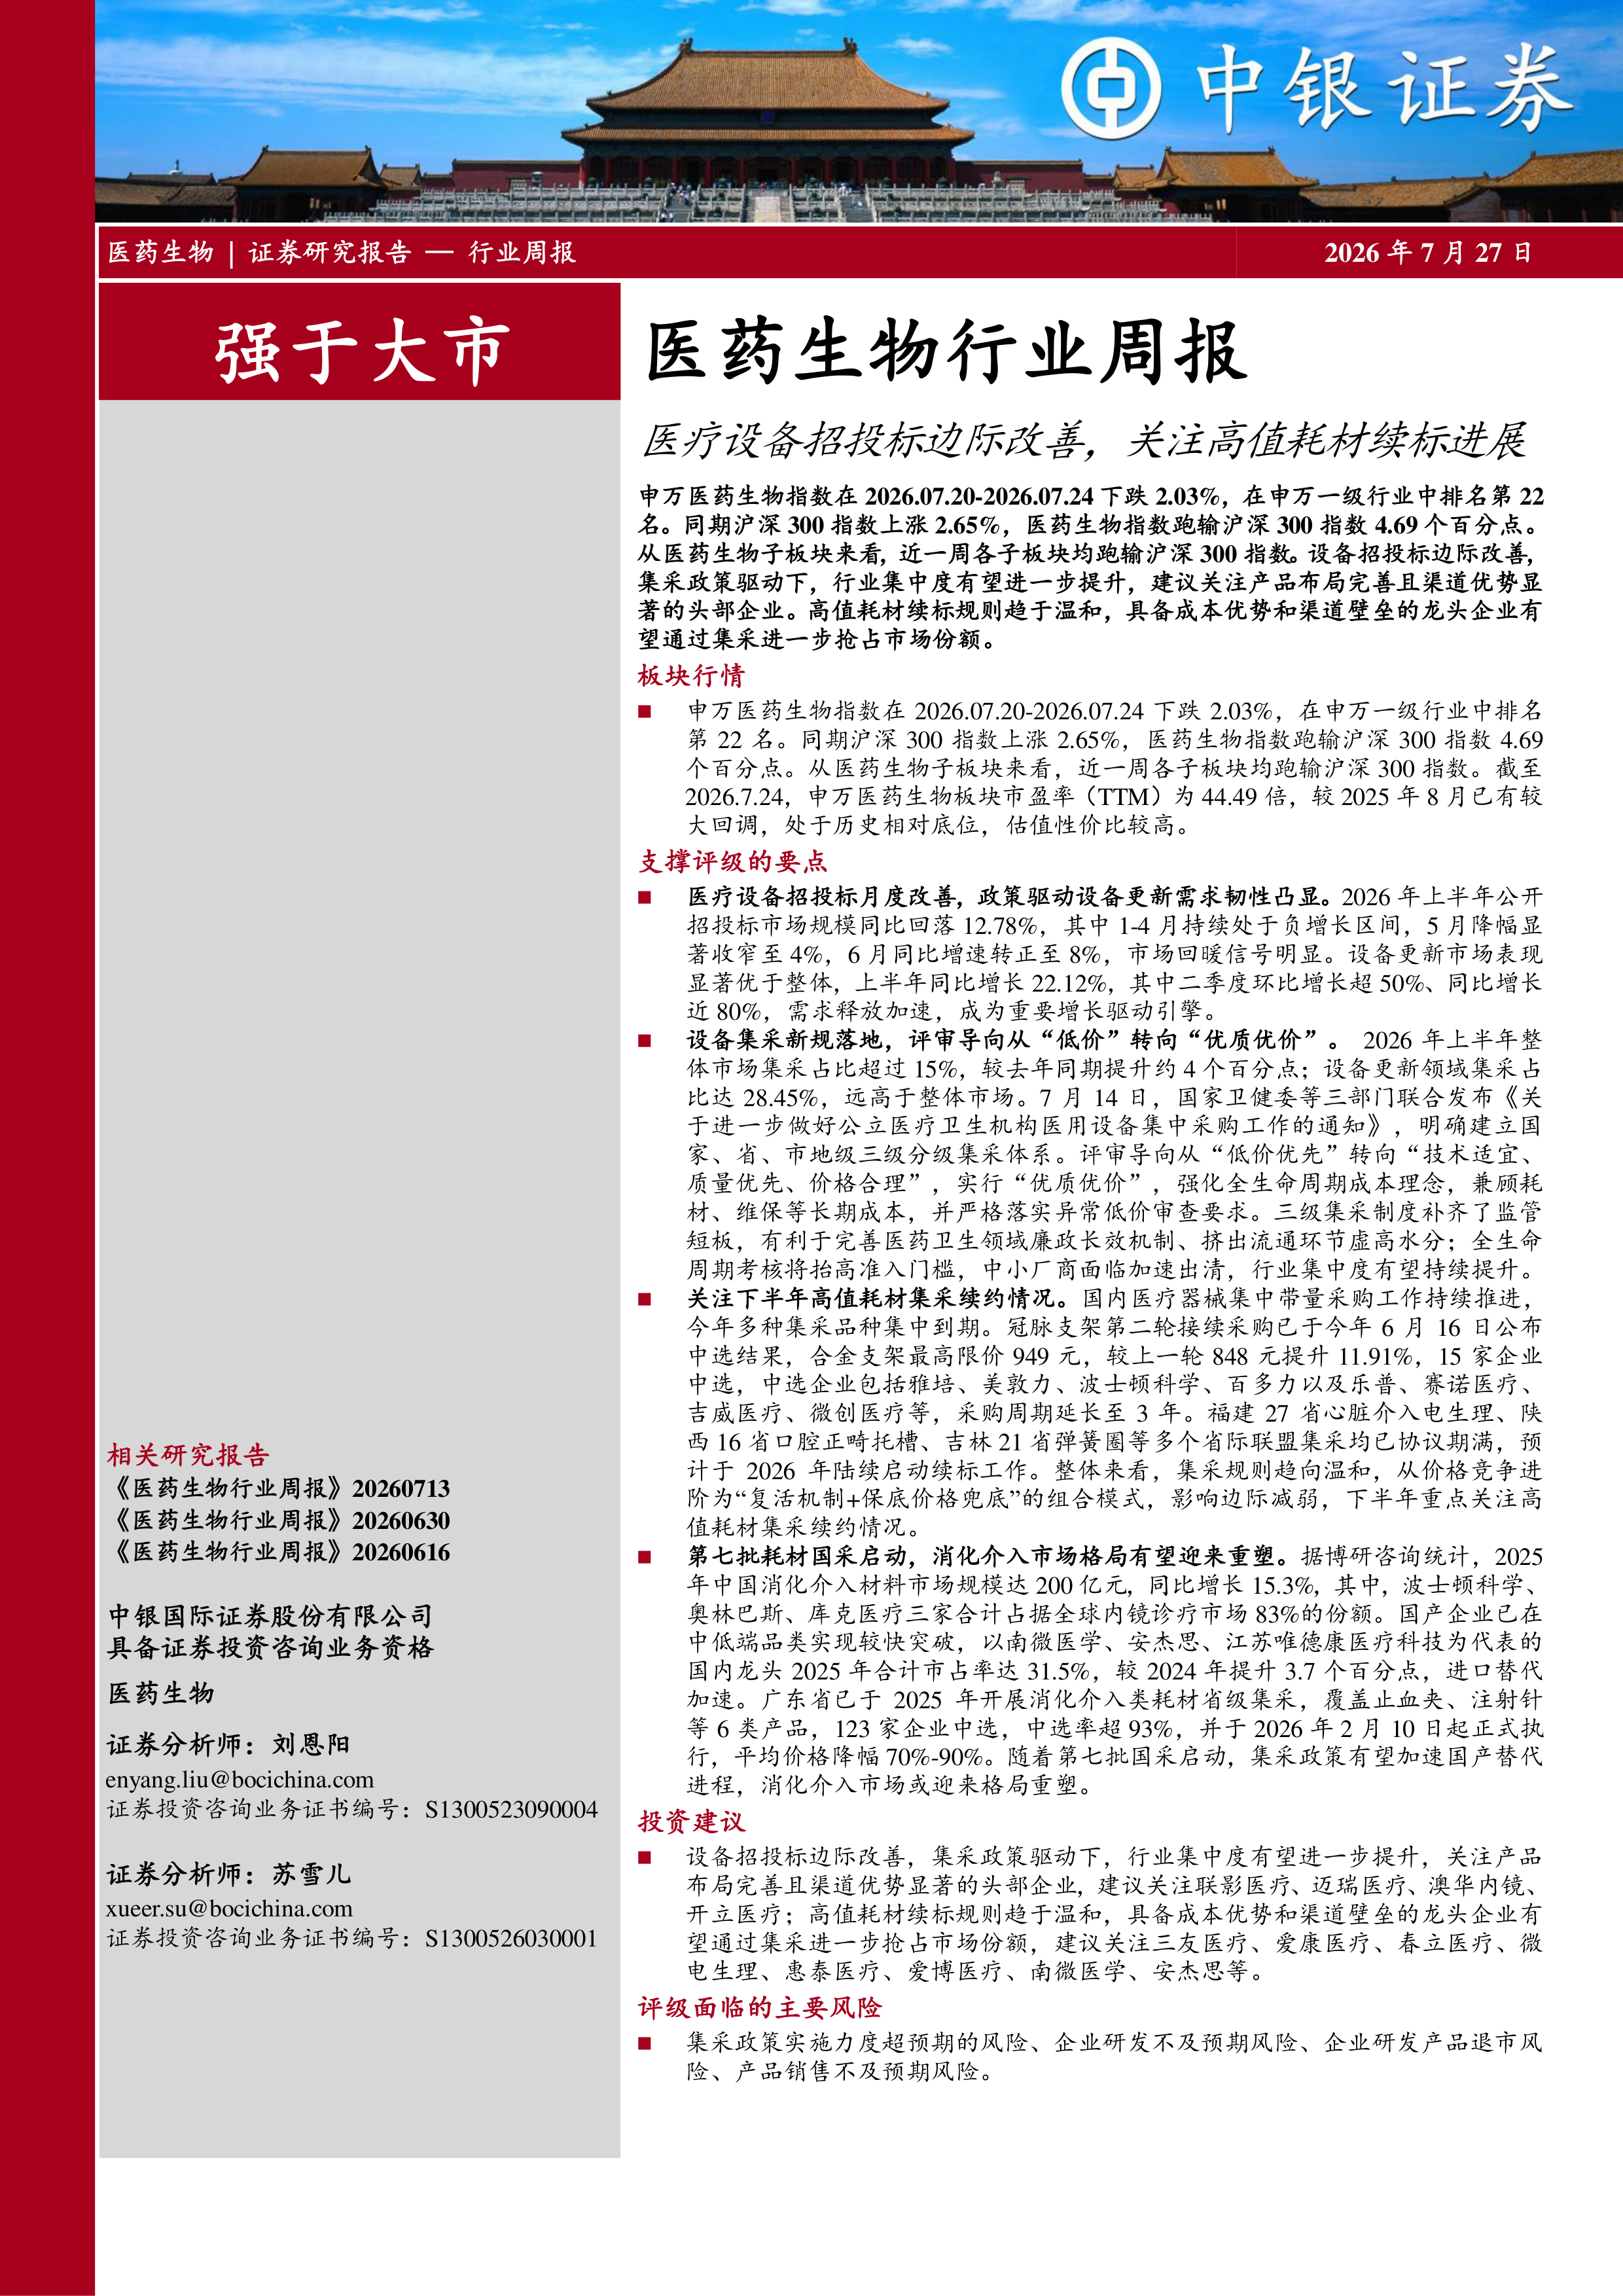
  申万医药生物指数在2026.07.20-2026.07.24下跌2.03%,在申万一级行业中排名第22名。同期沪深300指数上涨2.65%,医药生物指数跑输沪深300指数4.69个百分点。从医药生物子板块来看,近一周各子板块均跑输沪深300指数。设备招投标边际改善,集采政策驱动下,行业集中度有望进一步提升,建议关注产品布局完善且渠道优势显著的头部企业。高值耗材续标规则趋于温和,具备成本优势和渠道壁垒的龙头企业有望通过集采进一步抢占市场份额。   板块行情   申万医药生物指数在2026.07.20-2026.07.24下跌2.03%,在申万一级行业中排名第22名。同期沪深300指数上涨2.65%,医药生物指数跑输沪深300指数4.69个百分点。从医药生物子板块来看,近一周各子板块均跑输沪深300指数。截至2026.7.24,申万医药生物板块市盈率(TTM)为44.49倍,较2025年8月已有较大回调,处于历史相对底位,估值性价比较高。   支撑评级的要点   医疗设备招投标月度改善,政策驱动设备更新需求韧性凸显。2026年上半年公开招投标市场规模同比回落12.78%,其中1-4月持续处于负增长区间,5月降幅显著收窄至4%,6月同比增速转正至8%,市场回暖信号明显。设备更新市场表现显著优于整体,上半年同比增长22.12%,其中二季度环比增长超50%、同比增长近80%,需求释放加速,成为重要增长驱动引擎。   设备集采新规落地,评审导向从“低价”转向“优质优价”。2026年上半年整体市场集采占比超过15%,较去年同期提升约4个百分点;设备更新领域集采占比达28.45%,远高于整体市场。7月14日,国家卫健委等三部门联合发布《关于进一步做好公立医疗卫生机构医用设备集中采购工作的通知》,明确建立国家、省、市地级三级分级集采体系。评审导向从“低价优先”转向“技术适宜、质量优先、价格合理”,实行“优质优价”,强化全生命周期成本理念,兼顾耗材、维保等长期成本,并严格落实异常低价审查要求。三级集采制度补齐了监管短板,有利于完善医药卫生领域廉政长效机制、挤出流通环节虚高水分;全生命周期考核将抬高准入门槛,中小厂商面临加速出清,行业集中度有望持续提升。   关注下半年高值耗材集采续约情况。国内医疗器械集中带量采购工作持续推进,今年多种集采品种集中到期。冠脉支架第二轮接续采购已于今年6月16日公布中选结果,合金支架最高限价949元,较上一轮848元提升11.91%,15家企业中选,中选企业包括雅培、美敦力、波士顿科学、百多力以及乐普、赛诺医疗、吉威医疗、微创医疗等,采购周期延长至3年。福建27省心脏介入电生理、陕西16省口腔正畸托槽、吉林21省弹簧圈等多个省际联盟集采均已协议期满,预计于2026年陆续启动续标工作。整体来看,集采规则趋向温和,从价格竞争进阶为“复活机制+保底价格兜底”的组合模式,影响边际减弱,下半年重点关注高值耗材集采续约情况。   第七批耗材国采启动,消化介入市场格局有望迎来重塑。据博研咨询统计,2025年中国消化介入材料市场规模达200亿元,同比增长15.3%,其中,波士顿科学、奥林巴斯、库克医疗三家合计占据全球内镜诊疗市场83%的份额。国产企业已在中低端品类实现较快突破,以南微医学、安杰思、江苏唯德康医疗科技为代表的国内龙头2025年合计市占率达31.5%,较2024年提升3.7个百分点,进口替代加速。广东省已于2025年开展消化介入类耗材省级集采,覆盖止血夹、注射针等6类产品,123家企业中选,中选率超93%,并于2026年2月10日起正式执行,平均价格降幅70%-90%。随着第七批国采启动,集采政策有望加速国产替代进程,消化介入市场或迎来格局重塑。   投资建议   设备招投标边际改善,集采政策驱动下,行业集中度有望进一步提升,关注产品布局完善且渠道优势显著的头部企业,建议关注联影医疗、迈瑞医疗、澳华内镜、开立医疗;高值耗材续标规则趋于温和,具备成本优势和渠道壁垒的龙头企业有望通过集采进一步抢占市场份额,建议关注三友医疗、爱康医疗、春立医疗、微电生理、惠泰医疗、爱博医疗、南微医学、安杰思等。   评级面临的主要风险   集采政策实施力度超预期的风险、企业研发不及预期风险、企业研发产品退市风险、产品销售不及预期风险。

报告专题:
  • 下载次数:

    666 次

  • 发布机构:

    中银国际证券股份有限公司

  • 发布日期:

    2026-07-27

  • 页数:

    12页

下载全文
定制咨询
报告内容
报告摘要

  申万医药生物指数在2026.07.20-2026.07.24下跌2.03%,在申万一级行业中排名第22名。同期沪深300指数上涨2.65%,医药生物指数跑输沪深300指数4.69个百分点。从医药生物子板块来看,近一周各子板块均跑输沪深300指数。设备招投标边际改善,集采政策驱动下,行业集中度有望进一步提升,建议关注产品布局完善且渠道优势显著的头部企业。高值耗材续标规则趋于温和,具备成本优势和渠道壁垒的龙头企业有望通过集采进一步抢占市场份额。

  板块行情

  申万医药生物指数在2026.07.20-2026.07.24下跌2.03%,在申万一级行业中排名第22名。同期沪深300指数上涨2.65%,医药生物指数跑输沪深300指数4.69个百分点。从医药生物子板块来看,近一周各子板块均跑输沪深300指数。截至2026.7.24,申万医药生物板块市盈率(TTM)为44.49倍,较2025年8月已有较大回调,处于历史相对底位,估值性价比较高。

  支撑评级的要点

  医疗设备招投标月度改善,政策驱动设备更新需求韧性凸显。2026年上半年公开招投标市场规模同比回落12.78%,其中1-4月持续处于负增长区间,5月降幅显著收窄至4%,6月同比增速转正至8%,市场回暖信号明显。设备更新市场表现显著优于整体,上半年同比增长22.12%,其中二季度环比增长超50%、同比增长近80%,需求释放加速,成为重要增长驱动引擎。

  设备集采新规落地,评审导向从“低价”转向“优质优价”。2026年上半年整体市场集采占比超过15%,较去年同期提升约4个百分点;设备更新领域集采占比达28.45%,远高于整体市场。7月14日,国家卫健委等三部门联合发布《关于进一步做好公立医疗卫生机构医用设备集中采购工作的通知》,明确建立国家、省、市地级三级分级集采体系。评审导向从“低价优先”转向“技术适宜、质量优先、价格合理”,实行“优质优价”,强化全生命周期成本理念,兼顾耗材、维保等长期成本,并严格落实异常低价审查要求。三级集采制度补齐了监管短板,有利于完善医药卫生领域廉政长效机制、挤出流通环节虚高水分;全生命周期考核将抬高准入门槛,中小厂商面临加速出清,行业集中度有望持续提升。

  关注下半年高值耗材集采续约情况。国内医疗器械集中带量采购工作持续推进,今年多种集采品种集中到期。冠脉支架第二轮接续采购已于今年6月16日公布中选结果,合金支架最高限价949元,较上一轮848元提升11.91%,15家企业中选,中选企业包括雅培、美敦力、波士顿科学、百多力以及乐普、赛诺医疗、吉威医疗、微创医疗等,采购周期延长至3年。福建27省心脏介入电生理、陕西16省口腔正畸托槽、吉林21省弹簧圈等多个省际联盟集采均已协议期满,预计于2026年陆续启动续标工作。整体来看,集采规则趋向温和,从价格竞争进阶为“复活机制+保底价格兜底”的组合模式,影响边际减弱,下半年重点关注高值耗材集采续约情况。

  第七批耗材国采启动,消化介入市场格局有望迎来重塑。据博研咨询统计,2025年中国消化介入材料市场规模达200亿元,同比增长15.3%,其中,波士顿科学、奥林巴斯、库克医疗三家合计占据全球内镜诊疗市场83%的份额。国产企业已在中低端品类实现较快突破,以南微医学、安杰思、江苏唯德康医疗科技为代表的国内龙头2025年合计市占率达31.5%,较2024年提升3.7个百分点,进口替代加速。广东省已于2025年开展消化介入类耗材省级集采,覆盖止血夹、注射针等6类产品,123家企业中选,中选率超93%,并于2026年2月10日起正式执行,平均价格降幅70%-90%。随着第七批国采启动,集采政策有望加速国产替代进程,消化介入市场或迎来格局重塑。

  投资建议

  设备招投标边际改善,集采政策驱动下,行业集中度有望进一步提升,关注产品布局完善且渠道优势显著的头部企业,建议关注联影医疗、迈瑞医疗、澳华内镜、开立医疗;高值耗材续标规则趋于温和,具备成本优势和渠道壁垒的龙头企业有望通过集采进一步抢占市场份额,建议关注三友医疗、爱康医疗、春立医疗、微电生理、惠泰医疗、爱博医疗、南微医学、安杰思等。

  评级面临的主要风险

  集采政策实施力度超预期的风险、企业研发不及预期风险、企业研发产品退市风险、产品销售不及预期风险。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 12
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
中银国际证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3