2025中国医药研发创新与营销创新峰会
礼来2026Q2:替尔泊肽放量推动高速增长,在研产品多线布局

礼来2026Q2:替尔泊肽放量推动高速增长,在研产品多线布局

研报

礼来2026Q2:替尔泊肽放量推动高速增长,在研产品多线布局

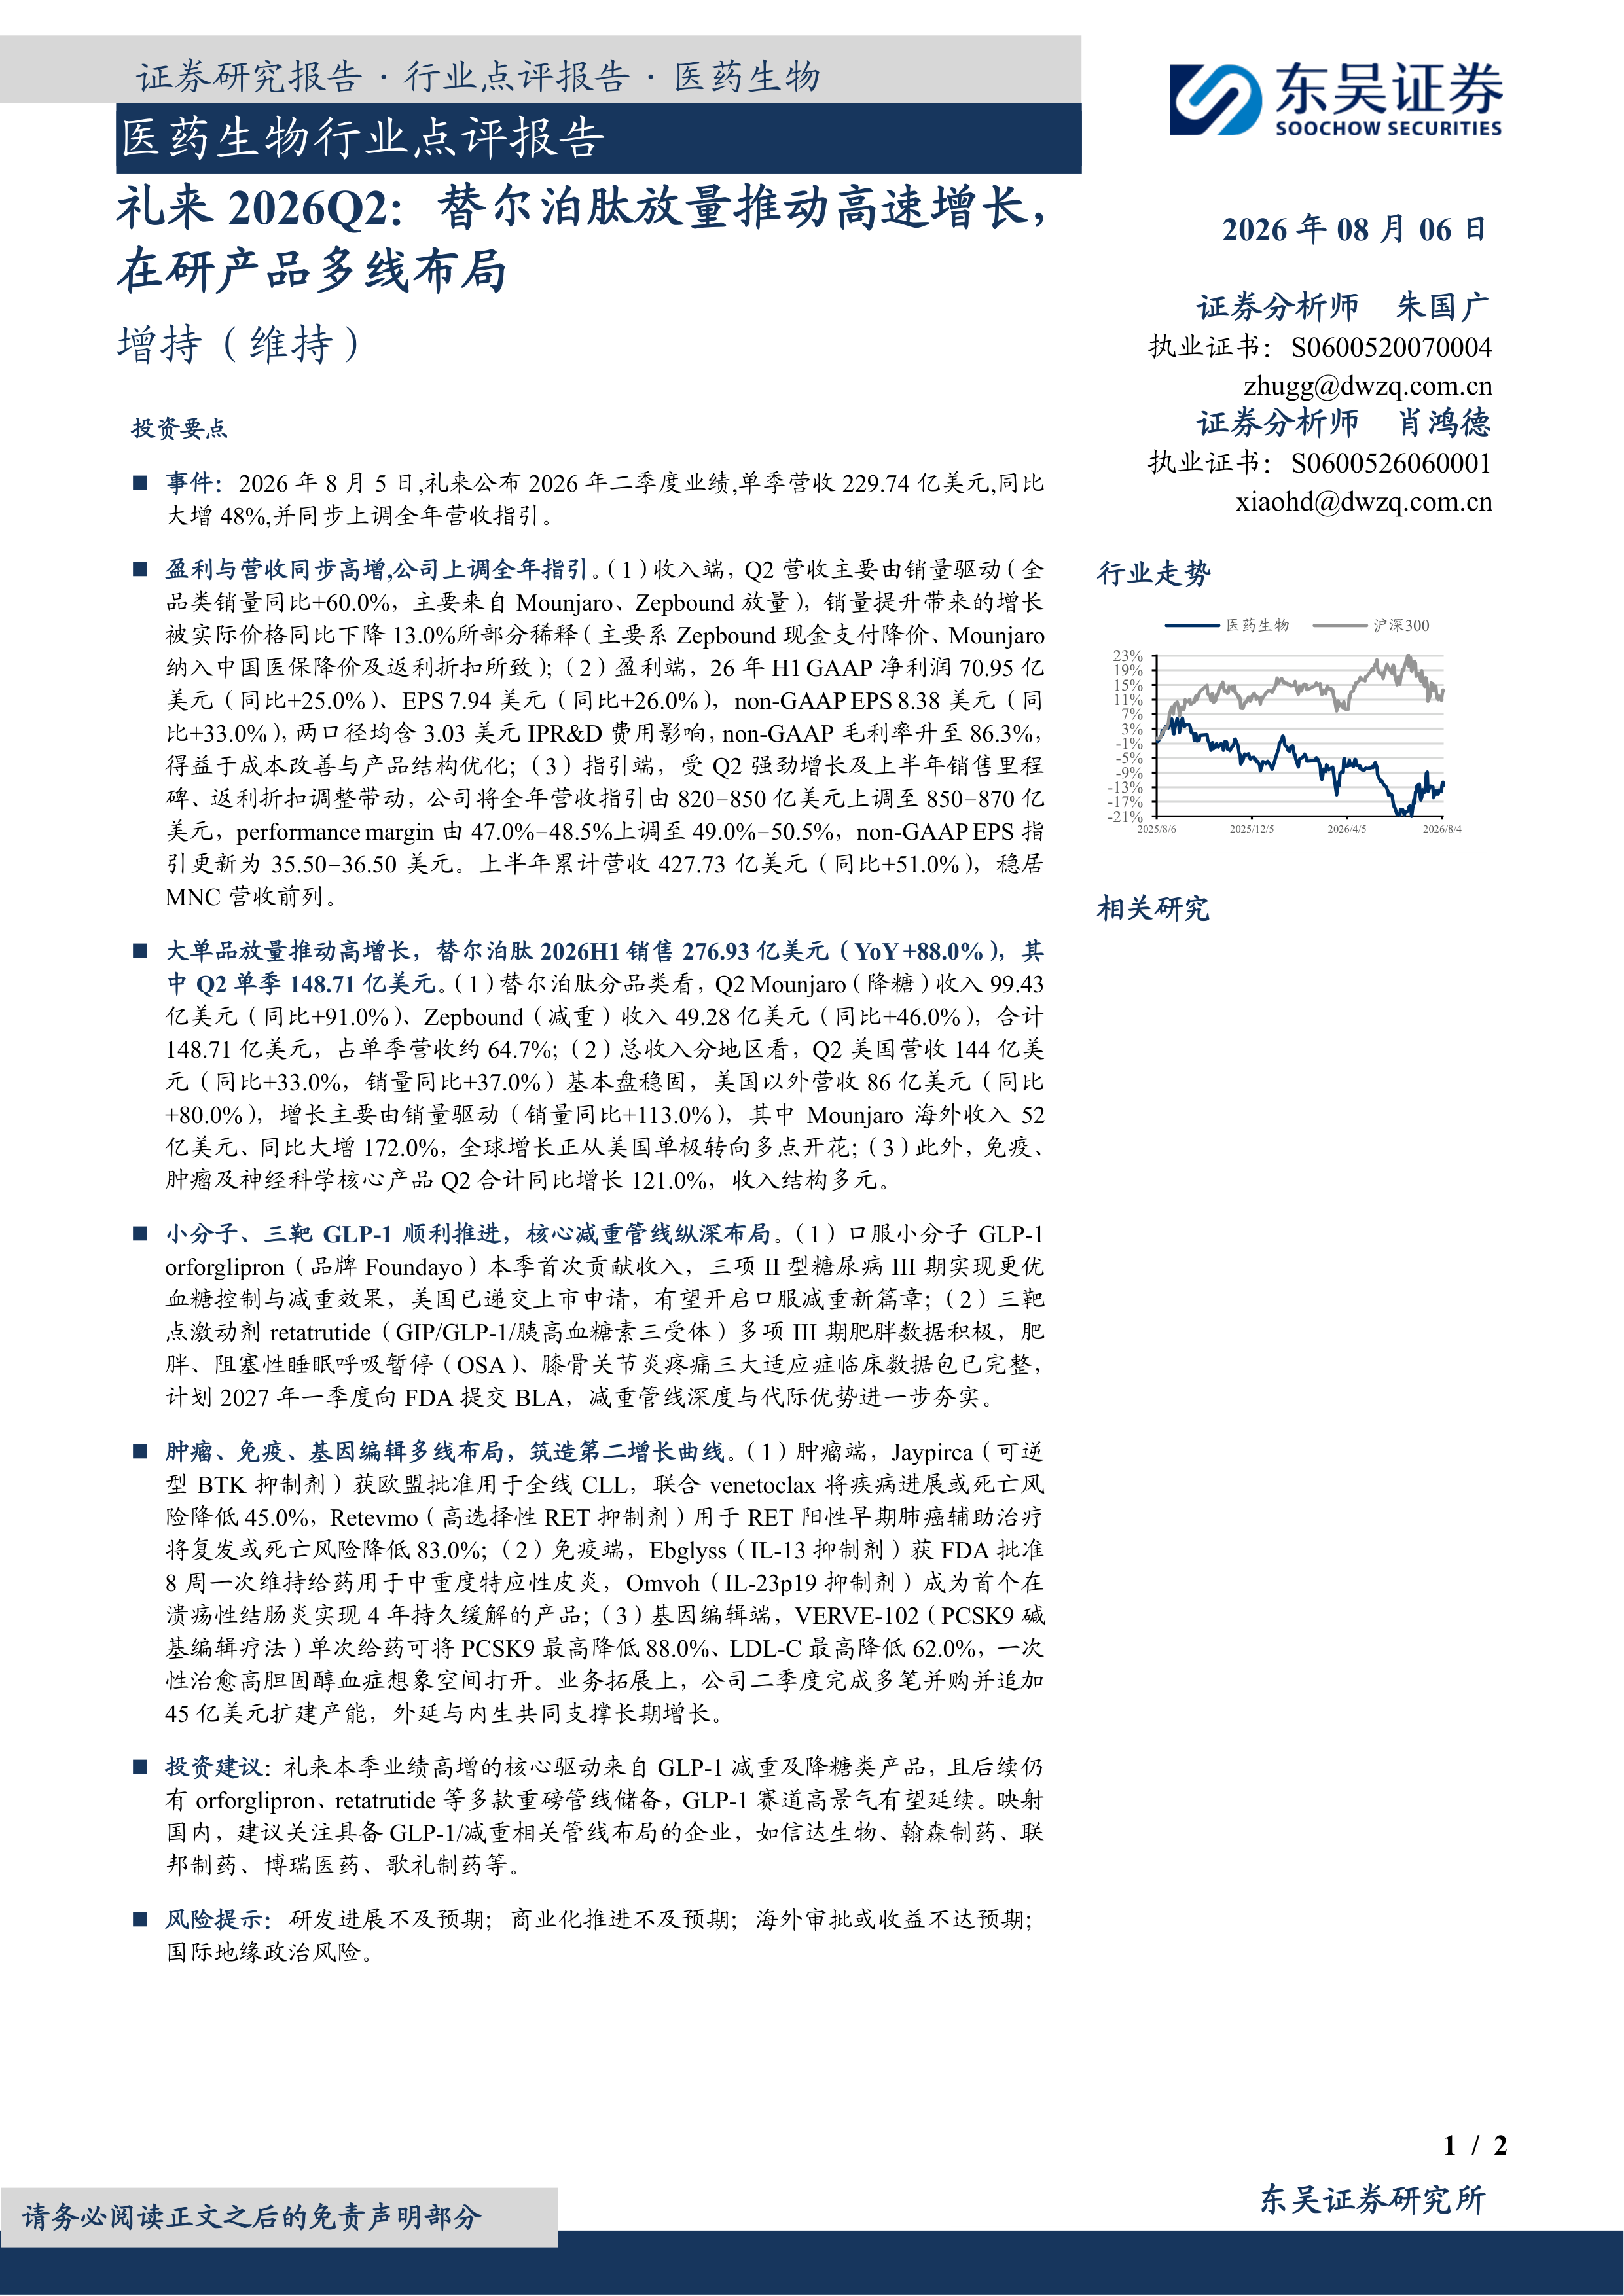
  投资要点   事件:2026年8月5日,礼来公布2026年二季度业绩,单季营收229.74亿美元,同比大增48%,并同步上调全年营收指引。   盈利与营收同步高增,公司上调全年指引。(1)收入端,Q2营收主要由销量驱动(全品类销量同比+60.0%,主要来自Mounjaro、Zepbound放量),销量提升带来的增长被实际价格同比下降13.0%所部分稀释(主要系Zepbound现金支付降价、Mounjaro纳入中国医保降价及返利折扣所致);(2)盈利端,26年H1GAAP净利润70.95亿美元(同比+25.0%)、EPS7.94美元(同比+26.0%),non-GAAP EPS8.38美元(同比+33.0%),两口径均含3.03美元IPR&D费用影响,non-GAAP毛利率升至86.3%,得益于成本改善与产品结构优化;(3)指引端,受Q2强劲增长及上半年销售里程碑、返利折扣调整带动,公司将全年营收指引由820–850亿美元上调至850–870亿美元,performance margin由47.0%–48.5%上调至49.0%–50.5%,non-GAAP EPS指引更新为35.50–36.50美元。上半年累计营收427.73亿美元(同比+51.0%),稳居MNC营收前列。   大单品放量推动高增长,替尔泊肽2026H1销售276.93亿美元(YoY+88.0%),其中Q2单季148.71亿美元。(1)替尔泊肽分品类看,Q2Mounjaro(降糖)收入99.43亿美元(同比+91.0%)、Zepbound(减重)收入49.28亿美元(同比+46.0%),合计148.71亿美元,占单季营收约64.7%;(2)总收入分地区看,Q2美国营收144亿美元(同比+33.0%,销量同比+37.0%)基本盘稳固,美国以外营收86亿美元(同比+80.0%),增长主要由销量驱动(销量同比+113.0%),其中Mounjaro海外收入52亿美元、同比大增172.0%,全球增长正从美国单极转向多点开花;(3)此外,免疫、肿瘤及神经科学核心产品Q2合计同比增长121.0%,收入结构多元。   小分子、三靶GLP-1顺利推进,核心减重管线纵深布局。(1)口服小分子GLP-1orforglipron(品牌Foundayo)本季首次贡献收入,三项II型糖尿病III期实现更优血糖控制与减重效果,美国已递交上市申请,有望开启口服减重新篇章;(2)三靶点激动剂retatrutide(GIP/GLP-1/胰高血糖素三受体)多项III期肥胖数据积极,肥胖、阻塞性睡眠呼吸暂停(OSA)、膝骨关节炎疼痛三大适应症临床数据包已完整,计划2027年一季度向FDA提交BLA,减重管线深度与代际优势进一步夯实。   肿瘤、免疫、基因编辑多线布局,筑造第二增长曲线。(1)肿瘤端,Jaypirca(可逆型BTK抑制剂)获欧盟批准用于全线CLL,联合venetoclax将疾病进展或死亡风险降低45.0%,Retevmo(高选择性RET抑制剂)用于RET阳性早期肺癌辅助治疗将复发或死亡风险降低83.0%;(2)免疫端,Ebglyss(IL-13抑制剂)获FDA批准8周一次维持给药用于中重度特应性皮炎,Omvoh(IL-23p19抑制剂)成为首个在溃疡性结肠炎实现4年持久缓解的产品;(3)基因编辑端,VERVE-102(PCSK9碱基编辑疗法)单次给药可将PCSK9最高降低88.0%、LDL-C最高降低62.0%,一次性治愈高胆固醇血症想象空间打开。业务拓展上,公司二季度完成多笔并购并追加45亿美元扩建产能,外延与内生共同支撑长期增长。   投资建议:礼来本季业绩高增的核心驱动来自GLP-1减重及降糖类产品,且后续仍有orforglipron、retatrutide等多款重磅管线储备,GLP-1赛道高景气有望延续。映射国内,建议关注具备GLP-1/减重相关管线布局的企业,如信达生物、翰森制药、联邦制药、博瑞医药、歌礼制药等。   风险提示:研发进展不及预期;商业化推进不及预期;海外审批或收益不达预期;国际地缘政治风险。

报告专题:
  • 下载次数:

    678 次

  • 发布机构:

    东吴证券股份有限公司

  • 发布日期:

    2026-08-06

  • 页数:

    2页

下载全文
定制咨询
报告内容
报告摘要

  投资要点

  事件:2026年8月5日,礼来公布2026年二季度业绩,单季营收229.74亿美元,同比大增48%,并同步上调全年营收指引。

  盈利与营收同步高增,公司上调全年指引。(1)收入端,Q2营收主要由销量驱动(全品类销量同比+60.0%,主要来自Mounjaro、Zepbound放量),销量提升带来的增长被实际价格同比下降13.0%所部分稀释(主要系Zepbound现金支付降价、Mounjaro纳入中国医保降价及返利折扣所致);(2)盈利端,26年H1GAAP净利润70.95亿美元(同比+25.0%)、EPS7.94美元(同比+26.0%),non-GAAP EPS8.38美元(同比+33.0%),两口径均含3.03美元IPR&D费用影响,non-GAAP毛利率升至86.3%,得益于成本改善与产品结构优化;(3)指引端,受Q2强劲增长及上半年销售里程碑、返利折扣调整带动,公司将全年营收指引由820–850亿美元上调至850–870亿美元,performance margin由47.0%–48.5%上调至49.0%–50.5%,non-GAAP EPS指引更新为35.50–36.50美元。上半年累计营收427.73亿美元(同比+51.0%),稳居MNC营收前列。

  大单品放量推动高增长,替尔泊肽2026H1销售276.93亿美元(YoY+88.0%),其中Q2单季148.71亿美元。(1)替尔泊肽分品类看,Q2Mounjaro(降糖)收入99.43亿美元(同比+91.0%)、Zepbound(减重)收入49.28亿美元(同比+46.0%),合计148.71亿美元,占单季营收约64.7%;(2)总收入分地区看,Q2美国营收144亿美元(同比+33.0%,销量同比+37.0%)基本盘稳固,美国以外营收86亿美元(同比+80.0%),增长主要由销量驱动(销量同比+113.0%),其中Mounjaro海外收入52亿美元、同比大增172.0%,全球增长正从美国单极转向多点开花;(3)此外,免疫、肿瘤及神经科学核心产品Q2合计同比增长121.0%,收入结构多元。

  小分子、三靶GLP-1顺利推进,核心减重管线纵深布局。(1)口服小分子GLP-1orforglipron(品牌Foundayo)本季首次贡献收入,三项II型糖尿病III期实现更优血糖控制与减重效果,美国已递交上市申请,有望开启口服减重新篇章;(2)三靶点激动剂retatrutide(GIP/GLP-1/胰高血糖素三受体)多项III期肥胖数据积极,肥胖、阻塞性睡眠呼吸暂停(OSA)、膝骨关节炎疼痛三大适应症临床数据包已完整,计划2027年一季度向FDA提交BLA,减重管线深度与代际优势进一步夯实。

  肿瘤、免疫、基因编辑多线布局,筑造第二增长曲线。(1)肿瘤端,Jaypirca(可逆型BTK抑制剂)获欧盟批准用于全线CLL,联合venetoclax将疾病进展或死亡风险降低45.0%,Retevmo(高选择性RET抑制剂)用于RET阳性早期肺癌辅助治疗将复发或死亡风险降低83.0%;(2)免疫端,Ebglyss(IL-13抑制剂)获FDA批准8周一次维持给药用于中重度特应性皮炎,Omvoh(IL-23p19抑制剂)成为首个在溃疡性结肠炎实现4年持久缓解的产品;(3)基因编辑端,VERVE-102(PCSK9碱基编辑疗法)单次给药可将PCSK9最高降低88.0%、LDL-C最高降低62.0%,一次性治愈高胆固醇血症想象空间打开。业务拓展上,公司二季度完成多笔并购并追加45亿美元扩建产能,外延与内生共同支撑长期增长。

  投资建议:礼来本季业绩高增的核心驱动来自GLP-1减重及降糖类产品,且后续仍有orforglipron、retatrutide等多款重磅管线储备,GLP-1赛道高景气有望延续。映射国内,建议关注具备GLP-1/减重相关管线布局的企业,如信达生物、翰森制药、联邦制药、博瑞医药、歌礼制药等。

  风险提示:研发进展不及预期;商业化推进不及预期;海外审批或收益不达预期;国际地缘政治风险。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 2
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
东吴证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3