2025中国医药研发创新与营销创新峰会
医药生物行业点评报告:诺和诺德26H1:Wegovy矩阵放量驱动减重高增,公司上调全年指引

医药生物行业点评报告:诺和诺德26H1:Wegovy矩阵放量驱动减重高增,公司上调全年指引

研报

医药生物行业点评报告:诺和诺德26H1:Wegovy矩阵放量驱动减重高增,公司上调全年指引

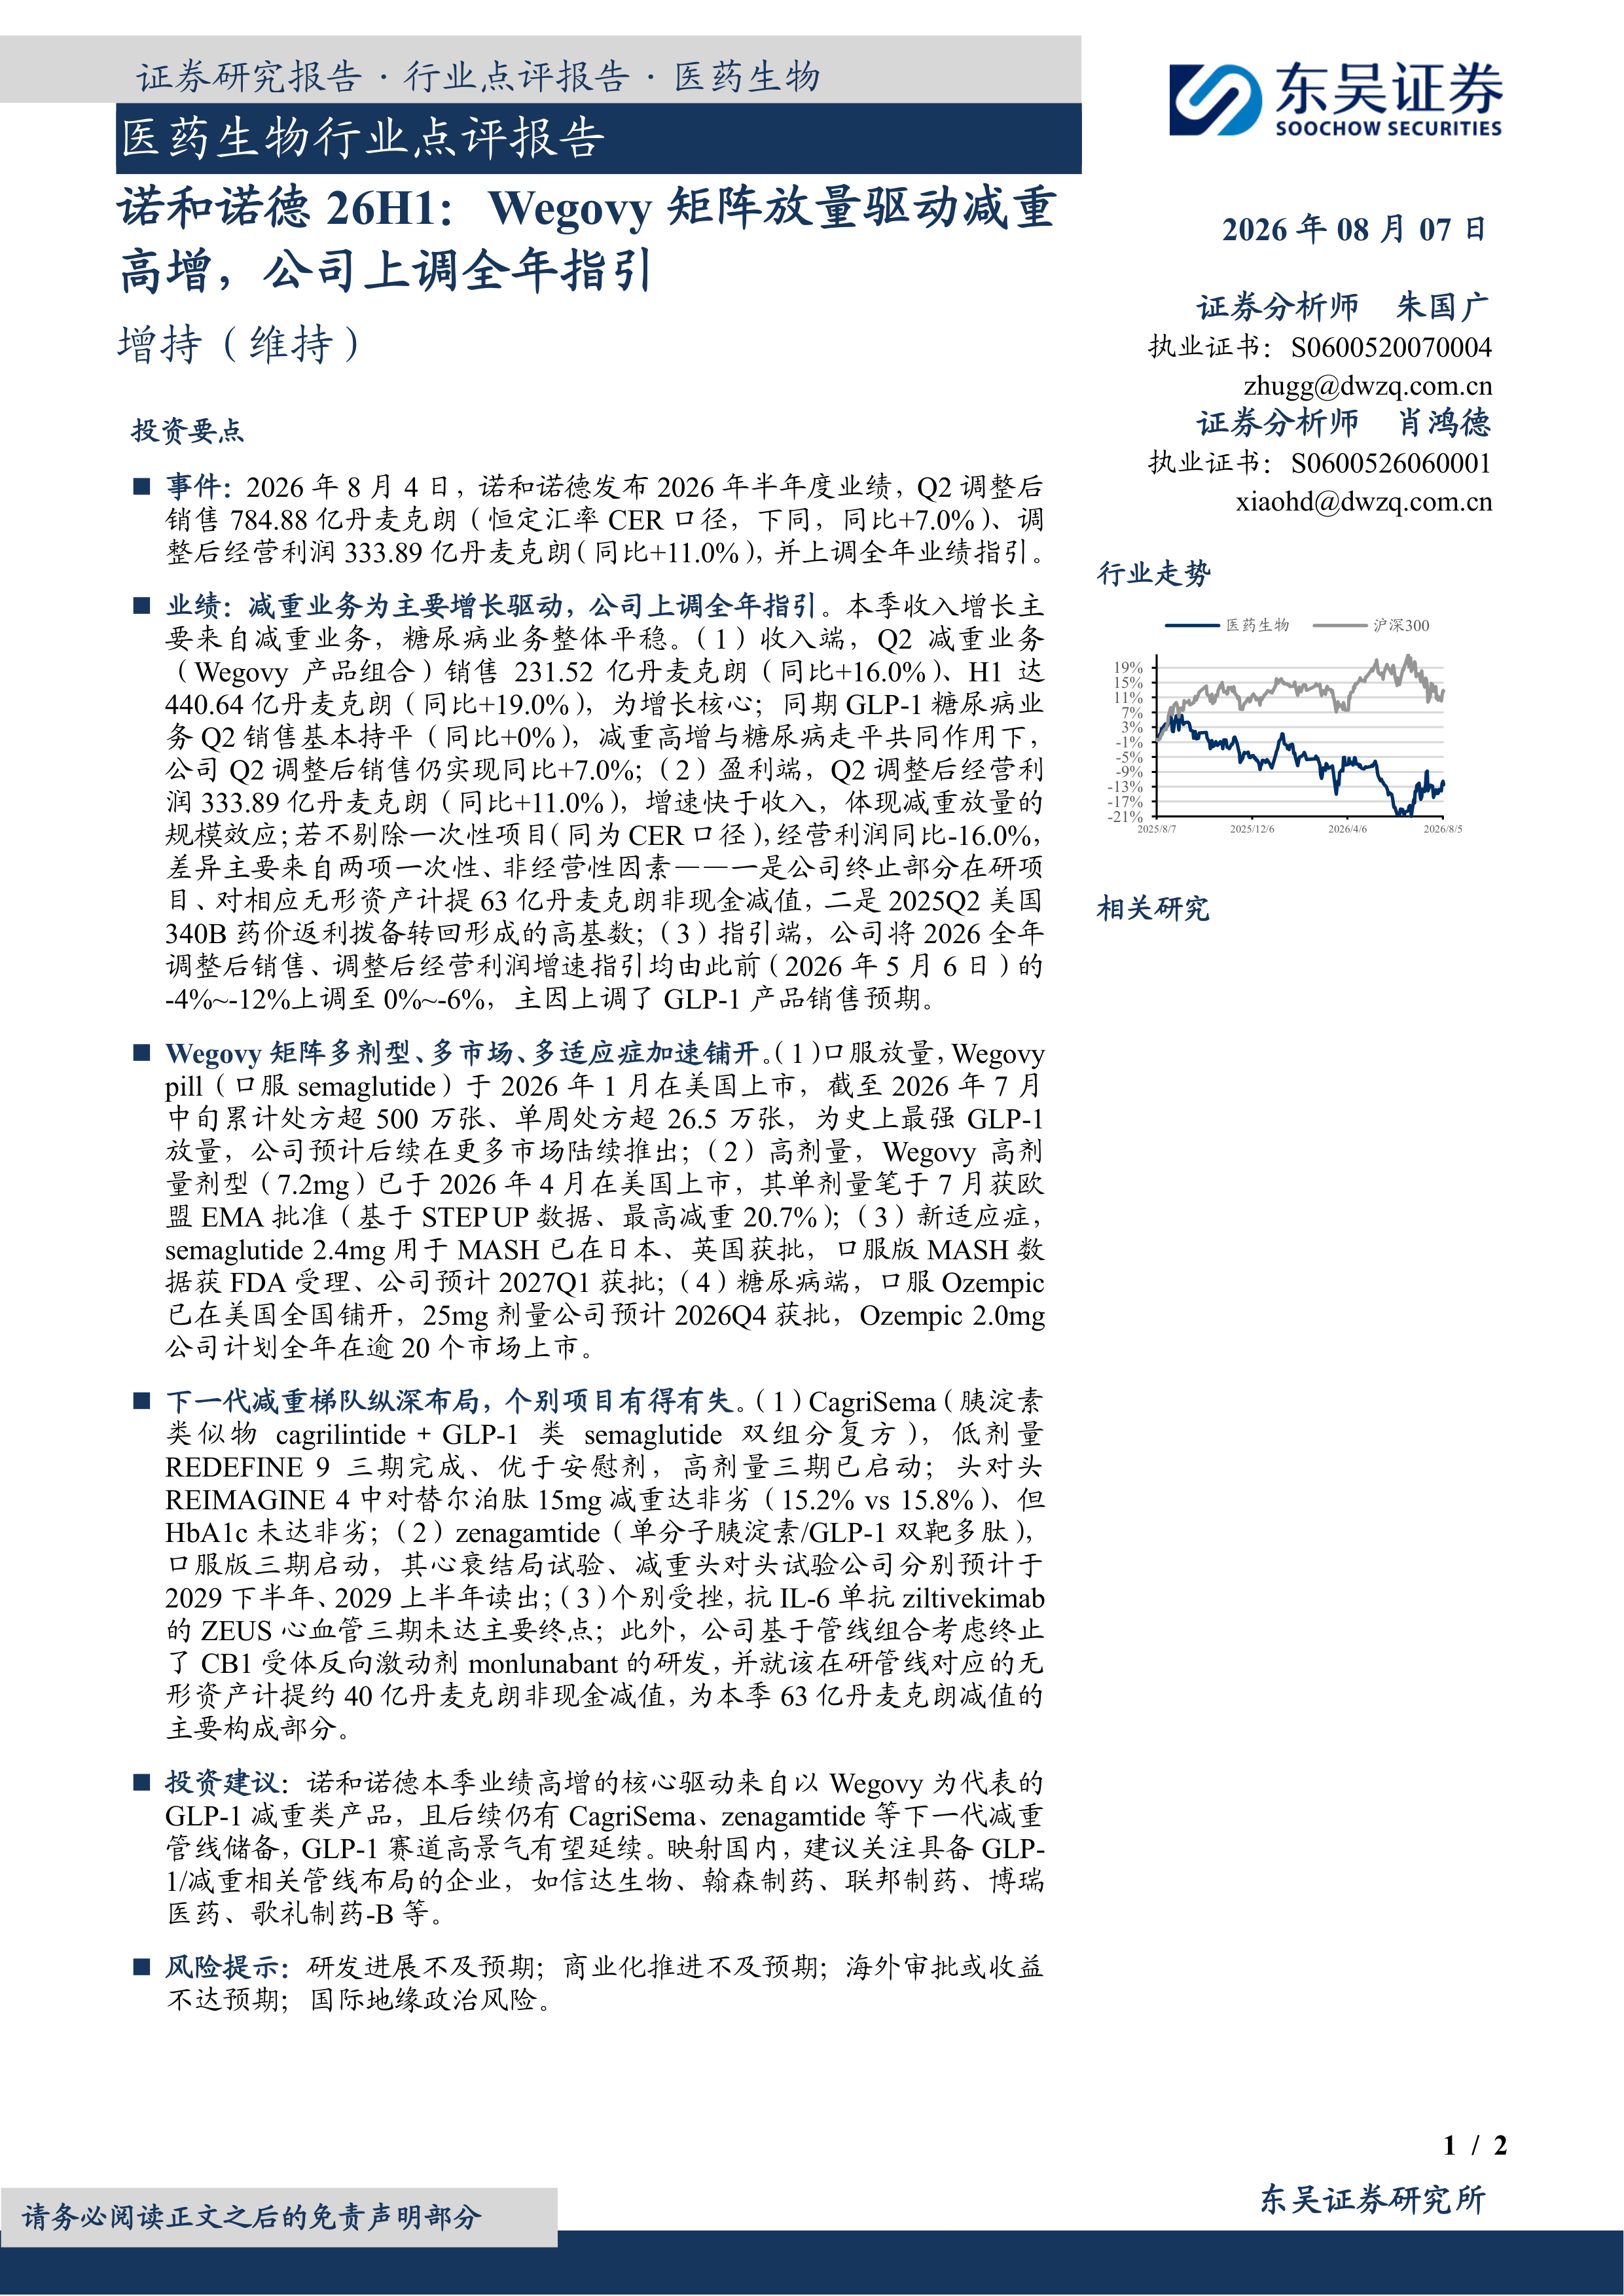
  投资要点   事件:2026年8月4日,诺和诺德发布2026年半年度业绩,Q2调整后销售784.88亿丹麦克朗(恒定汇率CER口径,下同,同比+7.0%)、调整后经营利润333.89亿丹麦克朗(同比+11.0%),并上调全年业绩指引。   业绩:减重业务为主要增长驱动,公司上调全年指引。本季收入增长主要来自减重业务,糖尿病业务整体平稳。(1)收入端,Q2减重业务(Wegovy产品组合)销售231.52亿丹麦克朗(同比+16.0%)、H1达440.64亿丹麦克朗(同比+19.0%),为增长核心;同期GLP-1糖尿病业务Q2销售基本持平(同比+0%),减重高增与糖尿病走平共同作用下,公司Q2调整后销售仍实现同比+7.0%;(2)盈利端,Q2调整后经营利润333.89亿丹麦克朗(同比+11.0%),增速快于收入,体现减重放量的规模效应;若不剔除一次性项目(同为CER口径),经营利润同比-16.0%,差异主要来自两项一次性、非经营性因素——一是公司终止部分在研项目、对相应无形资产计提63亿丹麦克朗非现金减值,二是2025Q2美国340B药价返利拨备转回形成的高基数;(3)指引端,公司将2026全年调整后销售、调整后经营利润增速指引均由此前(2026年5月6日)的-4%~-12%上调至0%~-6%,主因上调了GLP-1产品销售预期。   Wegovy矩阵多剂型、多市场、多适应症加速铺开。(1)口服放量,Wegovypill(口服semaglutide)于2026年1月在美国上市,截至2026年7月中旬累计处方超500万张、单周处方超26.5万张,为史上最强GLP-1放量,公司预计后续在更多市场陆续推出;(2)高剂量,Wegovy高剂量剂型(7.2mg)已于2026年4月在美国上市,其单剂量笔于7月获欧盟EMA批准(基于STEP UP数据、最高减重20.7%);(3)新适应症,semaglutide2.4mg用于MASH已在日本、英国获批,口服版MASH数据获FDA受理、公司预计2027Q1获批;(4)糖尿病端,口服Ozempic已在美国全国铺开,25mg剂量公司预计2026Q4获批,Ozempic2.0mg公司计划全年在逾20个市场上市。   下一代减重梯队纵深布局,个别项目有得有失。(1)CagriSema(胰淀素类似物cagrilintide+GLP-1类semaglutide双组分复方),低剂量REDEFINE9三期完成、优于安慰剂,高剂量三期已启动;头对头REIMAGINE4中对替尔泊肽15mg减重达非劣(15.2%vs15.8%)、但HbA1c未达非劣;(2)zenagamtide(单分子胰淀素/GLP-1双靶多肽),口服版三期启动,其心衰结局试验、减重头对头试验公司分别预计于2029下半年、2029上半年读出;(3)个别受挫,抗IL-6单抗ziltivekimab的ZEUS心血管三期未达主要终点;此外,公司基于管线组合考虑终止了CB1受体反向激动剂monlunabant的研发,并就该在研管线对应的无形资产计提约40亿丹麦克朗非现金减值,为本季63亿丹麦克朗减值的主要构成部分。   投资建议:诺和诺德本季业绩高增的核心驱动来自以Wegovy为代表的GLP-1减重类产品,且后续仍有CagriSema、zenagamtide等下一代减重管线储备,GLP-1赛道高景气有望延续。映射国内,建议关注具备GLP-1/减重相关管线布局的企业,如信达生物、翰森制药、联邦制药、博瑞医药、歌礼制药-B等。   风险提示:研发进展不及预期;商业化推进不及预期;海外审批或收益不达预期;国际地缘政治风险。

报告专题:
  • 下载次数:

    1928 次

  • 发布机构:

    东吴证券股份有限公司

  • 发布日期:

    2026-08-07

  • 页数:

    2页

下载全文
定制咨询
报告内容
报告摘要

  投资要点

  事件:2026年8月4日,诺和诺德发布2026年半年度业绩,Q2调整后销售784.88亿丹麦克朗(恒定汇率CER口径,下同,同比+7.0%)、调整后经营利润333.89亿丹麦克朗(同比+11.0%),并上调全年业绩指引。

  业绩:减重业务为主要增长驱动,公司上调全年指引。本季收入增长主要来自减重业务,糖尿病业务整体平稳。(1)收入端,Q2减重业务(Wegovy产品组合)销售231.52亿丹麦克朗(同比+16.0%)、H1达440.64亿丹麦克朗(同比+19.0%),为增长核心;同期GLP-1糖尿病业务Q2销售基本持平(同比+0%),减重高增与糖尿病走平共同作用下,公司Q2调整后销售仍实现同比+7.0%;(2)盈利端,Q2调整后经营利润333.89亿丹麦克朗(同比+11.0%),增速快于收入,体现减重放量的规模效应;若不剔除一次性项目(同为CER口径),经营利润同比-16.0%,差异主要来自两项一次性、非经营性因素——一是公司终止部分在研项目、对相应无形资产计提63亿丹麦克朗非现金减值,二是2025Q2美国340B药价返利拨备转回形成的高基数;(3)指引端,公司将2026全年调整后销售、调整后经营利润增速指引均由此前(2026年5月6日)的-4%~-12%上调至0%~-6%,主因上调了GLP-1产品销售预期。

  Wegovy矩阵多剂型、多市场、多适应症加速铺开。(1)口服放量,Wegovypill(口服semaglutide)于2026年1月在美国上市,截至2026年7月中旬累计处方超500万张、单周处方超26.5万张,为史上最强GLP-1放量,公司预计后续在更多市场陆续推出;(2)高剂量,Wegovy高剂量剂型(7.2mg)已于2026年4月在美国上市,其单剂量笔于7月获欧盟EMA批准(基于STEP UP数据、最高减重20.7%);(3)新适应症,semaglutide2.4mg用于MASH已在日本、英国获批,口服版MASH数据获FDA受理、公司预计2027Q1获批;(4)糖尿病端,口服Ozempic已在美国全国铺开,25mg剂量公司预计2026Q4获批,Ozempic2.0mg公司计划全年在逾20个市场上市。

  下一代减重梯队纵深布局,个别项目有得有失。(1)CagriSema(胰淀素类似物cagrilintide+GLP-1类semaglutide双组分复方),低剂量REDEFINE9三期完成、优于安慰剂,高剂量三期已启动;头对头REIMAGINE4中对替尔泊肽15mg减重达非劣(15.2%vs15.8%)、但HbA1c未达非劣;(2)zenagamtide(单分子胰淀素/GLP-1双靶多肽),口服版三期启动,其心衰结局试验、减重头对头试验公司分别预计于2029下半年、2029上半年读出;(3)个别受挫,抗IL-6单抗ziltivekimab的ZEUS心血管三期未达主要终点;此外,公司基于管线组合考虑终止了CB1受体反向激动剂monlunabant的研发,并就该在研管线对应的无形资产计提约40亿丹麦克朗非现金减值,为本季63亿丹麦克朗减值的主要构成部分。

  投资建议:诺和诺德本季业绩高增的核心驱动来自以Wegovy为代表的GLP-1减重类产品,且后续仍有CagriSema、zenagamtide等下一代减重管线储备,GLP-1赛道高景气有望延续。映射国内,建议关注具备GLP-1/减重相关管线布局的企业,如信达生物、翰森制药、联邦制药、博瑞医药、歌礼制药-B等。

  风险提示:研发进展不及预期;商业化推进不及预期;海外审批或收益不达预期;国际地缘政治风险。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 2
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
东吴证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3