2025中国医药研发创新与营销创新峰会
医药行业周报:龙头中报催化临近,关注创新药产业链业绩成长

医药行业周报:龙头中报催化临近,关注创新药产业链业绩成长

研报

医药行业周报:龙头中报催化临近,关注创新药产业链业绩成长

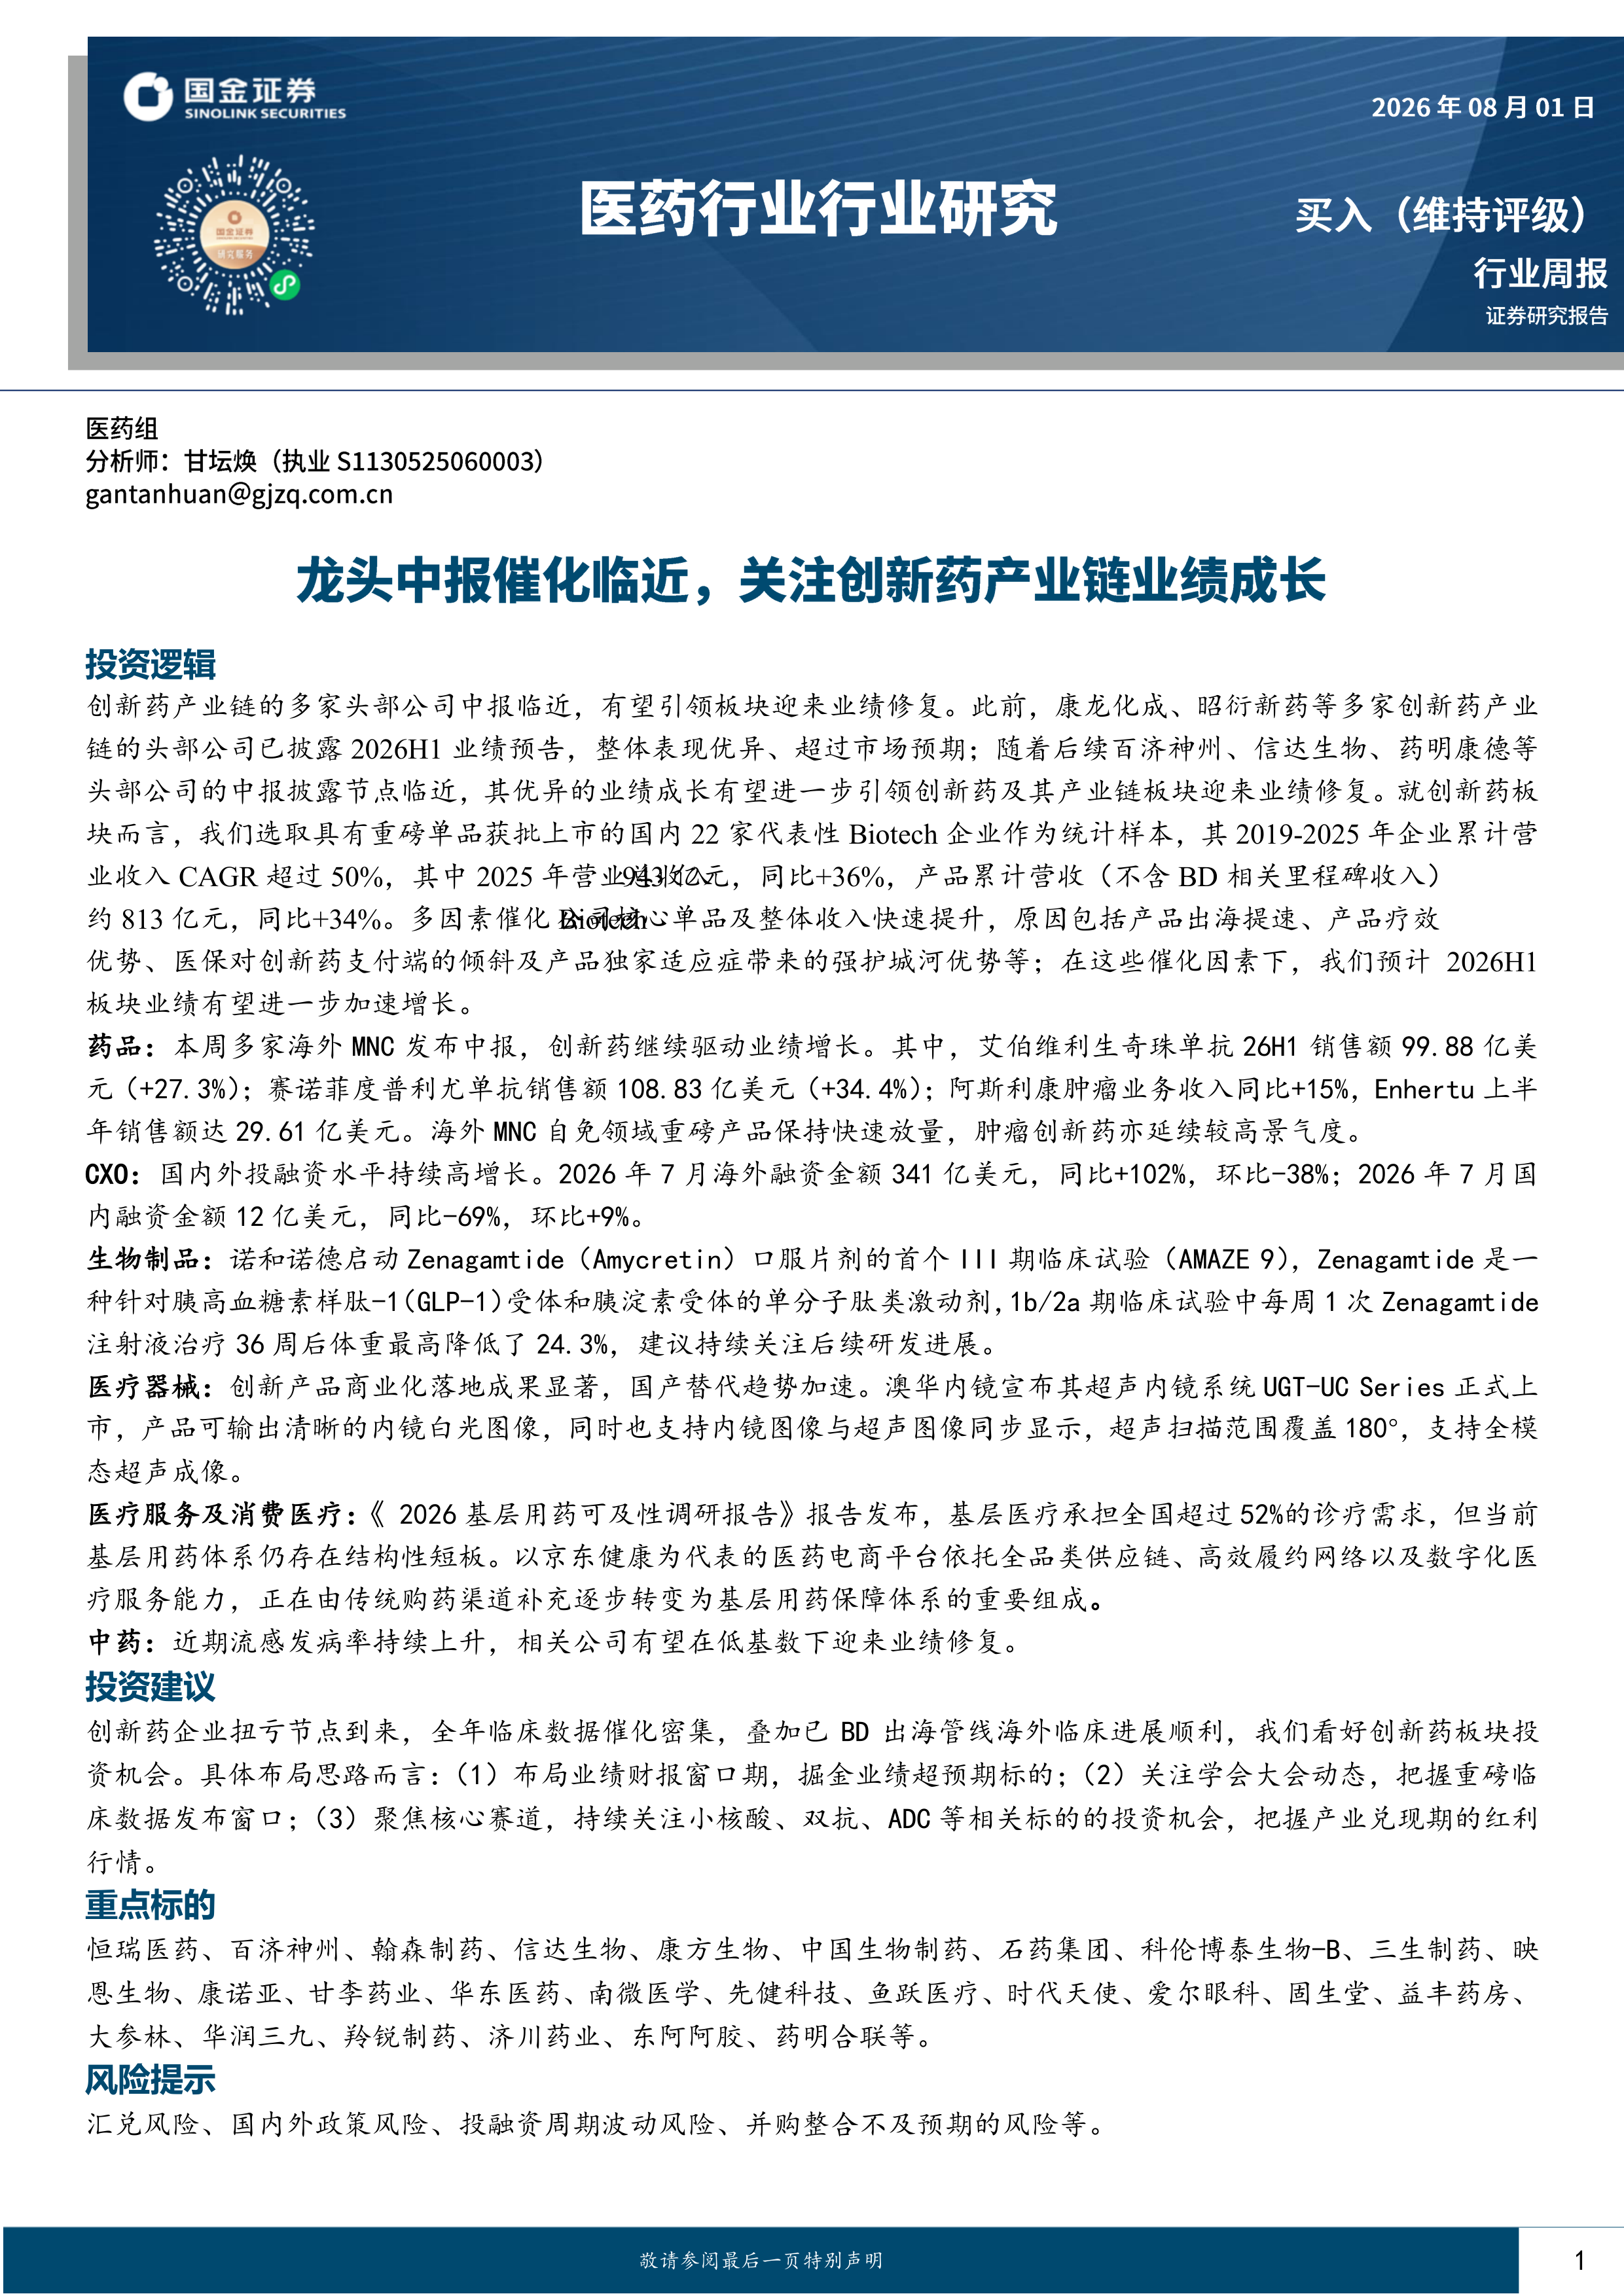
  创新药产业链的多家头部公司中报临近,有望引领板块迎来业绩修复。此前,康龙化成、昭衍新药等多家创新药产业链的头部公司已披露2026H1业绩预告,整体表现优异、超过市场预期;随着后续百济神州、信达生物、药明康德等头部公司的中报披露节点临近,其优异的业绩成长有望进一步引领创新药及其产业链板块迎来业绩修复。就创新药板块而言,我们选取具有重磅单品获批上市的国内22家代表性Biotech企业作为统计样本,其2019-2025年企业累计营业收入CAGR超过50%,其中2025年营业总收入943亿元,同比+36%,产品累计营收(不含BD相关里程碑收入)约813亿元,同比+34%。多因素催化Biotech公司核心单品及整体收入快速提升,原因包括产品出海提速、产品疗效   优势、医保对创新药支付端的倾斜及产品独家适应症带来的强护城河优势等;在这些催化因素下,我们预计2026H1板块业绩有望进一步加速增长。   药品:本周多家海外MNC发布中报,创新药继续驱动业绩增长。其中,艾伯维利生奇珠单抗26H1销售额99.88亿美元(+27.3%);赛诺菲度普利尤单抗销售额108.83亿美元(+34.4%);阿斯利康肿瘤业务收入同比+15%,Enhertu上半年销售额达29.61亿美元。海外MNC自免领域重磅产品保持快速放量,肿瘤创新药亦延续较高景气度。   CXO:国内外投融资水平持续高增长。2026年7月海外融资金额341亿美元,同比+102%,环比-38%;2026年7月国内融资金额12亿美元,同比-69%,环比+9%。   生物制品:诺和诺德启动Zenagamtide(Amycretin)口服片剂的首个III期临床试验(AMAZE9),Zenagamtide是一种针对胰高血糖素样肽-1(GLP-1)受体和胰淀素受体的单分子肽类激动剂,1b/2a期临床试验中每周1次Zenagamtide注射液治疗36周后体重最高降低了24.3%,建议持续关注后续研发进展。   医疗器械:创新产品商业化落地成果显著,国产替代趋势加速。澳华内镜宣布其超声内镜系统UGT-UC Series正式上市,产品可输出清晰的内镜白光图像,同时也支持内镜图像与超声图像同步显示,超声扫描范围覆盖180°,支持全模态超声成像。   医疗服务及消费医疗:《2026基层用药可及性调研报告》报告发布,基层医疗承担全国超过52%的诊疗需求,但当前基层用药体系仍存在结构性短板。以京东健康为代表的医药电商平台依托全品类供应链、高效履约网络以及数字化医疗服务能力,正在由传统购药渠道补充逐步转变为基层用药保障体系的重要组成。   中药:近期流感发病率持续上升,相关公司有望在低基数下迎来业绩修复。   投资建议   创新药企业扭亏节点到来,全年临床数据催化密集,叠加已BD出海管线海外临床进展顺利,我们看好创新药板块投资机会。具体布局思路而言:(1)布局业绩财报窗口期,掘金业绩超预期标的;(2)关注学会大会动态,把握重磅临床数据发布窗口;(3)聚焦核心赛道,持续关注小核酸、双抗、ADC等相关标的的投资机会,把握产业兑现期的红利行情。   重点标的   恒瑞医药、百济神州、翰森制药、信达生物、康方生物、中国生物制药、石药集团、科伦博泰生物-B、三生制药、映恩生物、康诺亚、甘李药业、华东医药、南微医学、先健科技、鱼跃医疗、时代天使、爱尔眼科、固生堂、益丰药房、大参林、华润三九、羚锐制药、济川药业、东阿阿胶、药明合联等。   风险提示   汇兑风险、国内外政策风险、投融资周期波动风险、并购整合不及预期的风险等。

报告专题:
  • 下载次数:

    344 次

  • 发布机构:

    国金证券股份有限公司

  • 发布日期:

    2026-08-02

  • 页数:

    16页

下载全文
定制咨询
报告内容
报告摘要

  创新药产业链的多家头部公司中报临近,有望引领板块迎来业绩修复。此前,康龙化成、昭衍新药等多家创新药产业链的头部公司已披露2026H1业绩预告,整体表现优异、超过市场预期;随着后续百济神州、信达生物、药明康德等头部公司的中报披露节点临近,其优异的业绩成长有望进一步引领创新药及其产业链板块迎来业绩修复。就创新药板块而言,我们选取具有重磅单品获批上市的国内22家代表性Biotech企业作为统计样本,其2019-2025年企业累计营业收入CAGR超过50%,其中2025年营业总收入943亿元,同比+36%,产品累计营收(不含BD相关里程碑收入)约813亿元,同比+34%。多因素催化Biotech公司核心单品及整体收入快速提升,原因包括产品出海提速、产品疗效

  优势、医保对创新药支付端的倾斜及产品独家适应症带来的强护城河优势等;在这些催化因素下,我们预计2026H1板块业绩有望进一步加速增长。

  药品:本周多家海外MNC发布中报,创新药继续驱动业绩增长。其中,艾伯维利生奇珠单抗26H1销售额99.88亿美元(+27.3%);赛诺菲度普利尤单抗销售额108.83亿美元(+34.4%);阿斯利康肿瘤业务收入同比+15%,Enhertu上半年销售额达29.61亿美元。海外MNC自免领域重磅产品保持快速放量,肿瘤创新药亦延续较高景气度。

  CXO:国内外投融资水平持续高增长。2026年7月海外融资金额341亿美元,同比+102%,环比-38%;2026年7月国内融资金额12亿美元,同比-69%,环比+9%。

  生物制品:诺和诺德启动Zenagamtide(Amycretin)口服片剂的首个III期临床试验(AMAZE9),Zenagamtide是一种针对胰高血糖素样肽-1(GLP-1)受体和胰淀素受体的单分子肽类激动剂,1b/2a期临床试验中每周1次Zenagamtide注射液治疗36周后体重最高降低了24.3%,建议持续关注后续研发进展。

  医疗器械:创新产品商业化落地成果显著,国产替代趋势加速。澳华内镜宣布其超声内镜系统UGT-UC Series正式上市,产品可输出清晰的内镜白光图像,同时也支持内镜图像与超声图像同步显示,超声扫描范围覆盖180°,支持全模态超声成像。

  医疗服务及消费医疗:《2026基层用药可及性调研报告》报告发布,基层医疗承担全国超过52%的诊疗需求,但当前基层用药体系仍存在结构性短板。以京东健康为代表的医药电商平台依托全品类供应链、高效履约网络以及数字化医疗服务能力,正在由传统购药渠道补充逐步转变为基层用药保障体系的重要组成。

  中药:近期流感发病率持续上升,相关公司有望在低基数下迎来业绩修复。

  投资建议

  创新药企业扭亏节点到来,全年临床数据催化密集,叠加已BD出海管线海外临床进展顺利,我们看好创新药板块投资机会。具体布局思路而言:(1)布局业绩财报窗口期,掘金业绩超预期标的;(2)关注学会大会动态,把握重磅临床数据发布窗口;(3)聚焦核心赛道,持续关注小核酸、双抗、ADC等相关标的的投资机会,把握产业兑现期的红利行情。

  重点标的

  恒瑞医药、百济神州、翰森制药、信达生物、康方生物、中国生物制药、石药集团、科伦博泰生物-B、三生制药、映恩生物、康诺亚、甘李药业、华东医药、南微医学、先健科技、鱼跃医疗、时代天使、爱尔眼科、固生堂、益丰药房、大参林、华润三九、羚锐制药、济川药业、东阿阿胶、药明合联等。

  风险提示

  汇兑风险、国内外政策风险、投融资周期波动风险、并购整合不及预期的风险等。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 16
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
国金证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3