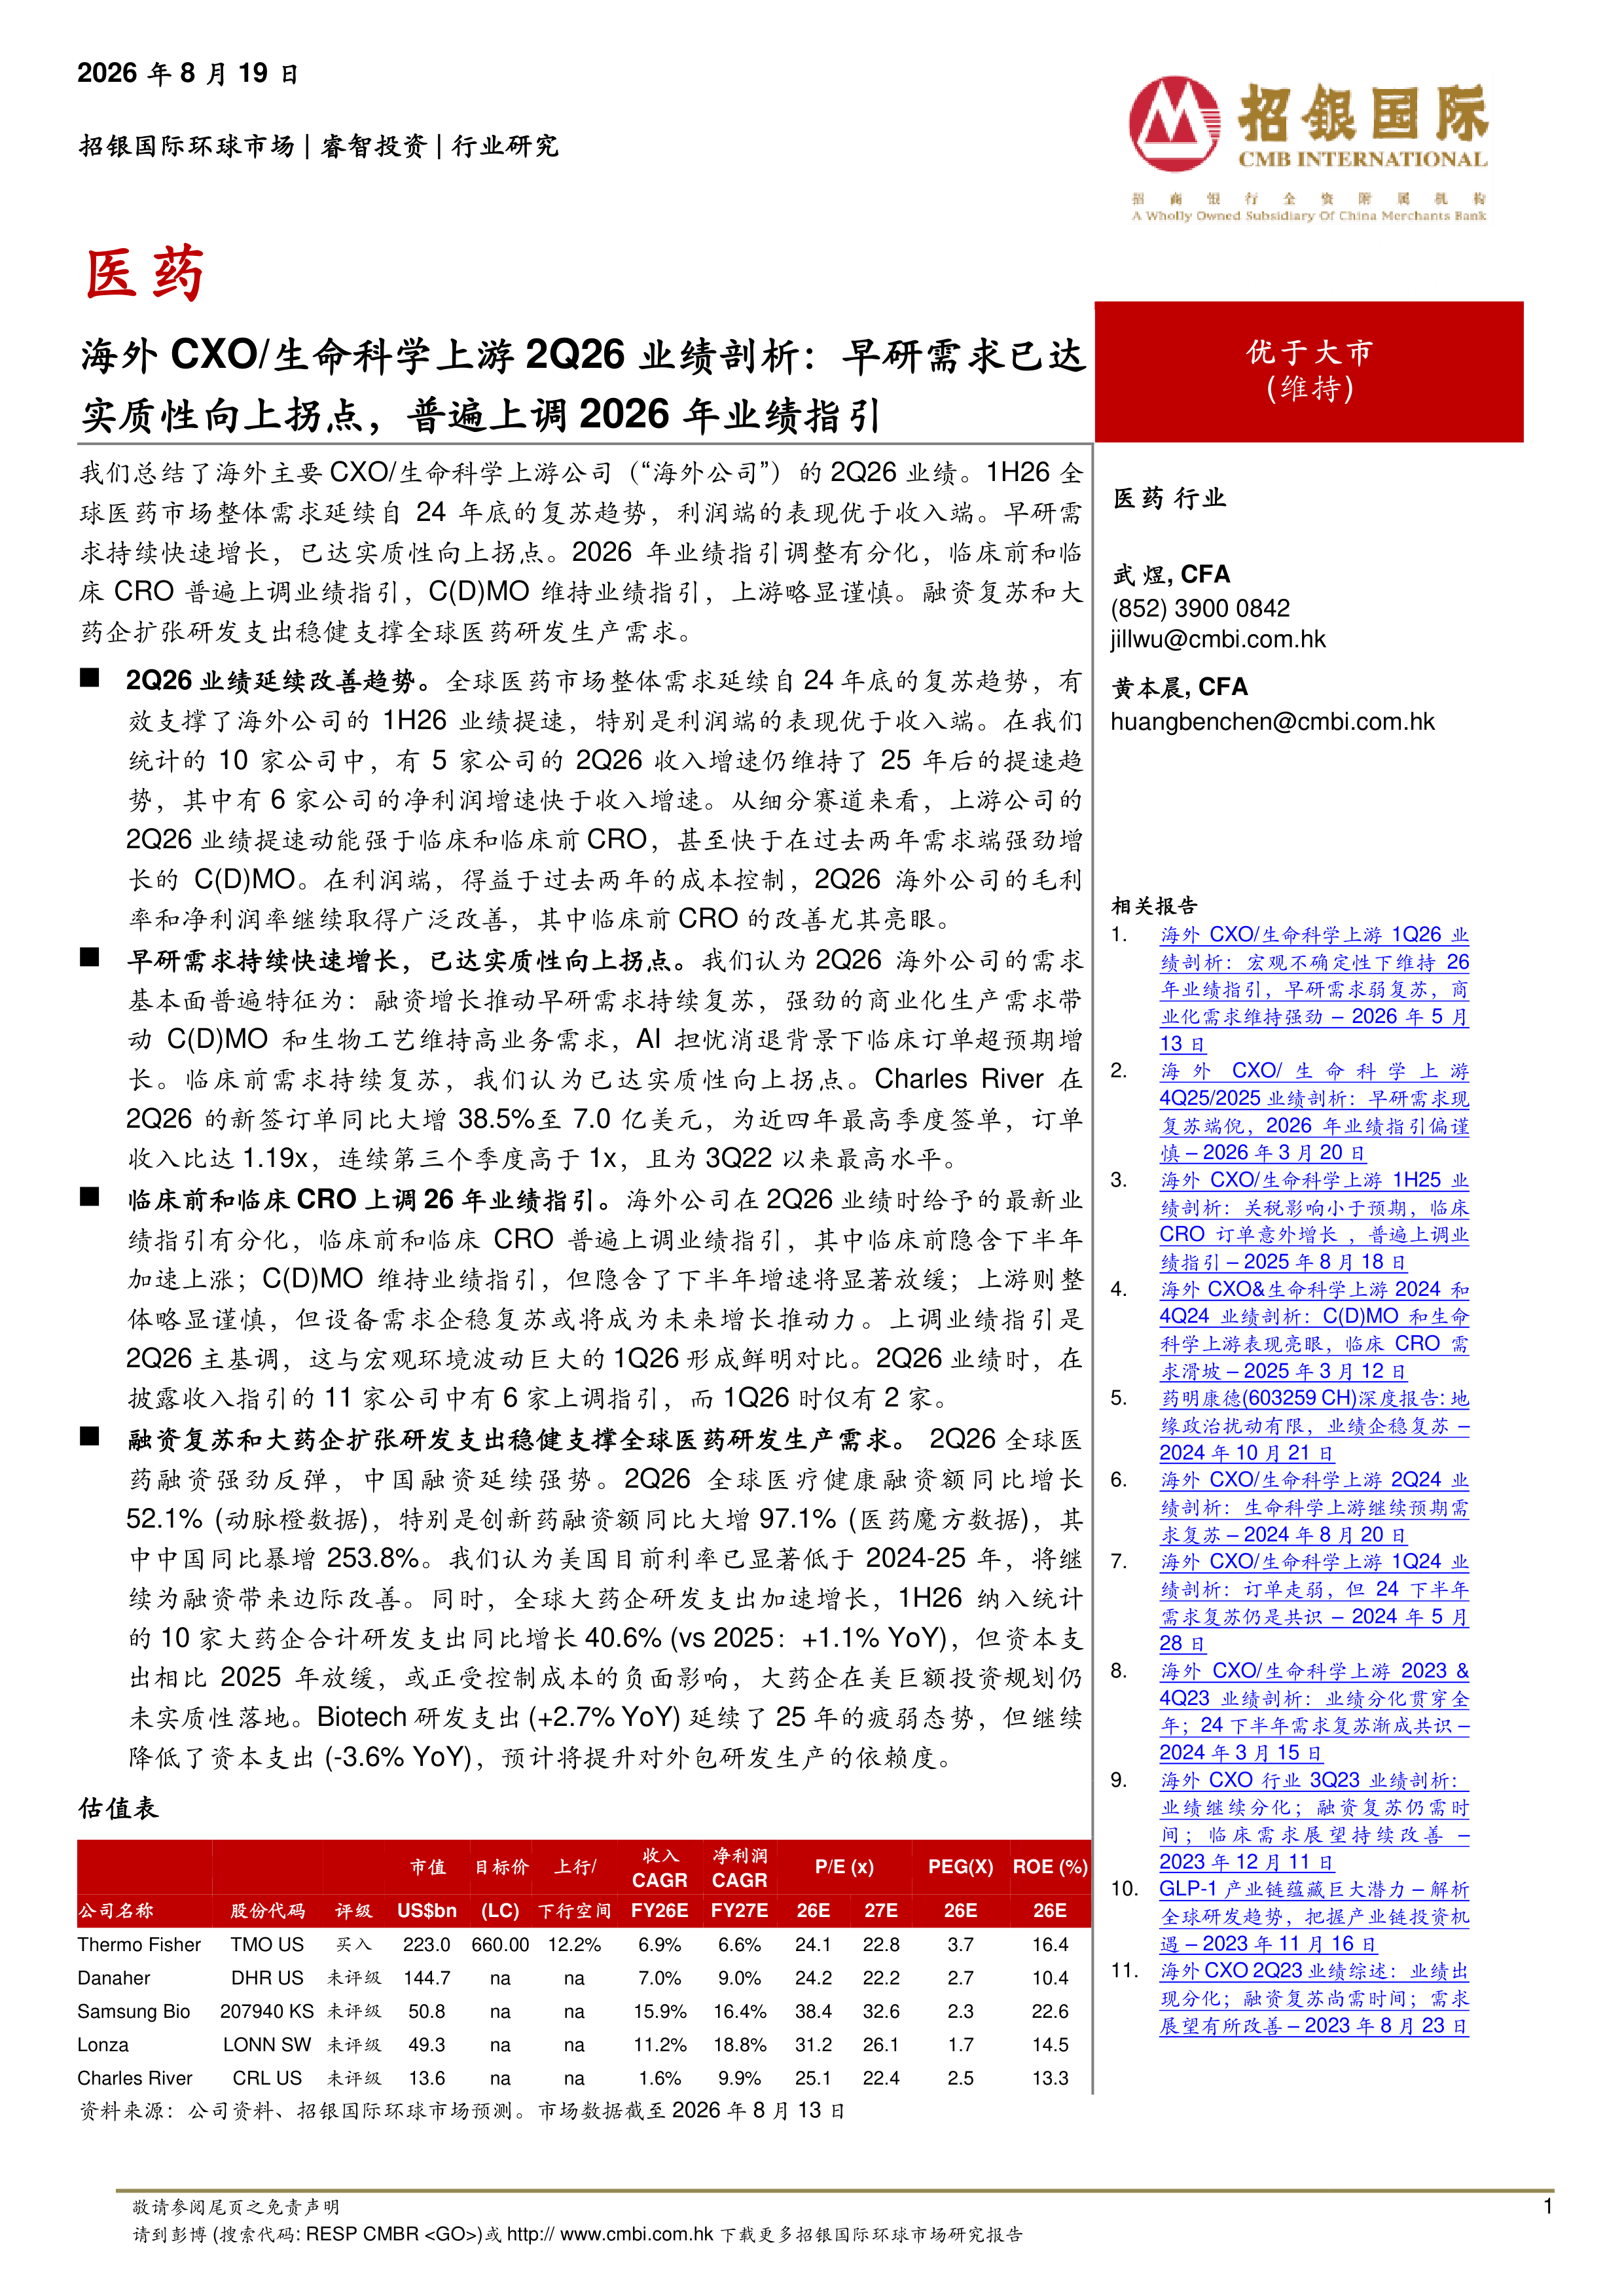
我们总结了海外主要CXO/生命科学上游公司(“海外公司”)的2Q26业绩。1H26全球医药市场整体需求延续自24年底的复苏趋势,利润端的表现优于收入端。早研需求持续快速增长,已达实质性向上拐点。2026年业绩指引调整有分化,临床前和临床CRO普遍上调业绩指引,C(D)MO维持业绩指引,上游略显谨慎。融资复苏和大药企扩张研发支出稳健支撑全球医药研发生产需求。
2Q26业绩延续改善趋势。全球医药市场整体需求延续自24年底的复苏趋势,有效支撑了海外公司的1H26业绩提速,特别是利润端的表现优于收入端。在我们统计的10家公司中,有5家公司的2Q26收入增速仍维持了25年后的提速趋势,其中有6家公司的净利润增速快于收入增速。从细分赛道来看,上游公司的2Q26业绩提速动能强于临床和临床前CRO,甚至快于在过去两年需求端强劲增长的C(D)MO。在利润端,得益于过去两年的成本控制,2Q26海外公司的毛利率和净利润率继续取得广泛改善,其中临床前CRO的改善尤其亮眼。
早研需求持续快速增长,已达实质性向上拐点。我们认为2Q26海外公司的需求基本面普遍特征为:融资增长推动早研需求持续复苏,强劲的商业化生产需求带动C(D)MO和生物工艺维持高业务需求,AI担忧消退背景下临床订单超预期增长。临床前需求持续复苏,我们认为已达实质性向上拐点。CharlesRiver在2Q26的新签订单同比大增38.5%至7.0亿美元,为近四年最高季度签单,订单收入比达1.19x,连续第三个季度高于1x,且为3Q22以来最高水平。
临床前和临床CRO上调26年业绩指引。海外公司在2Q26业绩时给予的最新业绩指引有分化,临床前和临床CRO普遍上调业绩指引,其中临床前隐含下半年加速上涨;C(D)MO维持业绩指引,但隐含了下半年增速将显著放缓;上游则整体略显谨慎,但设备需求企稳复苏或将成为未来增长推动力。上调业绩指引是2Q26主基调,这与宏观环境波动巨大的1Q26形成鲜明对比。2Q26业绩时,在披露收入指引的11家公司中有6家上调指引,而1Q26时仅有2家。
融资复苏和大药企扩张研发支出稳健支撑全球医药研发生产需求。2Q26全球医药融资强劲反弹,中国融资延续强势。2Q26全球医疗健康融资额同比增长52.1%(动脉橙数据),特别是创新药融资额同比大增97.1%(医药魔方数据),其中中国同比暴增253.8%。我们认为美国目前利率已显著低于2024-25年,将继续为融资带来边际改善。同时,全球大药企研发支出加速增长,1H26纳入统计的10家大药企合计研发支出同比增长40.6%(vs2025:+1.1%YoY),但资本支出相比2025年放缓,或正受控制成本的负面影响,大药企在美巨额投资规划仍未实质性落地。Biotech研发支出(+2.7%YoY)延续了25年的疲弱态势,但继续降低了资本支出(-3.6%YoY),预计将提升对外包研发生产的依赖度。





 微信扫一扫-立即使用