2025中国医药研发创新与营销创新峰会
石油化工行业研究:多重供应冲击推升恐慌情绪

石油化工行业研究:多重供应冲击推升恐慌情绪

研报

石油化工行业研究:多重供应冲击推升恐慌情绪

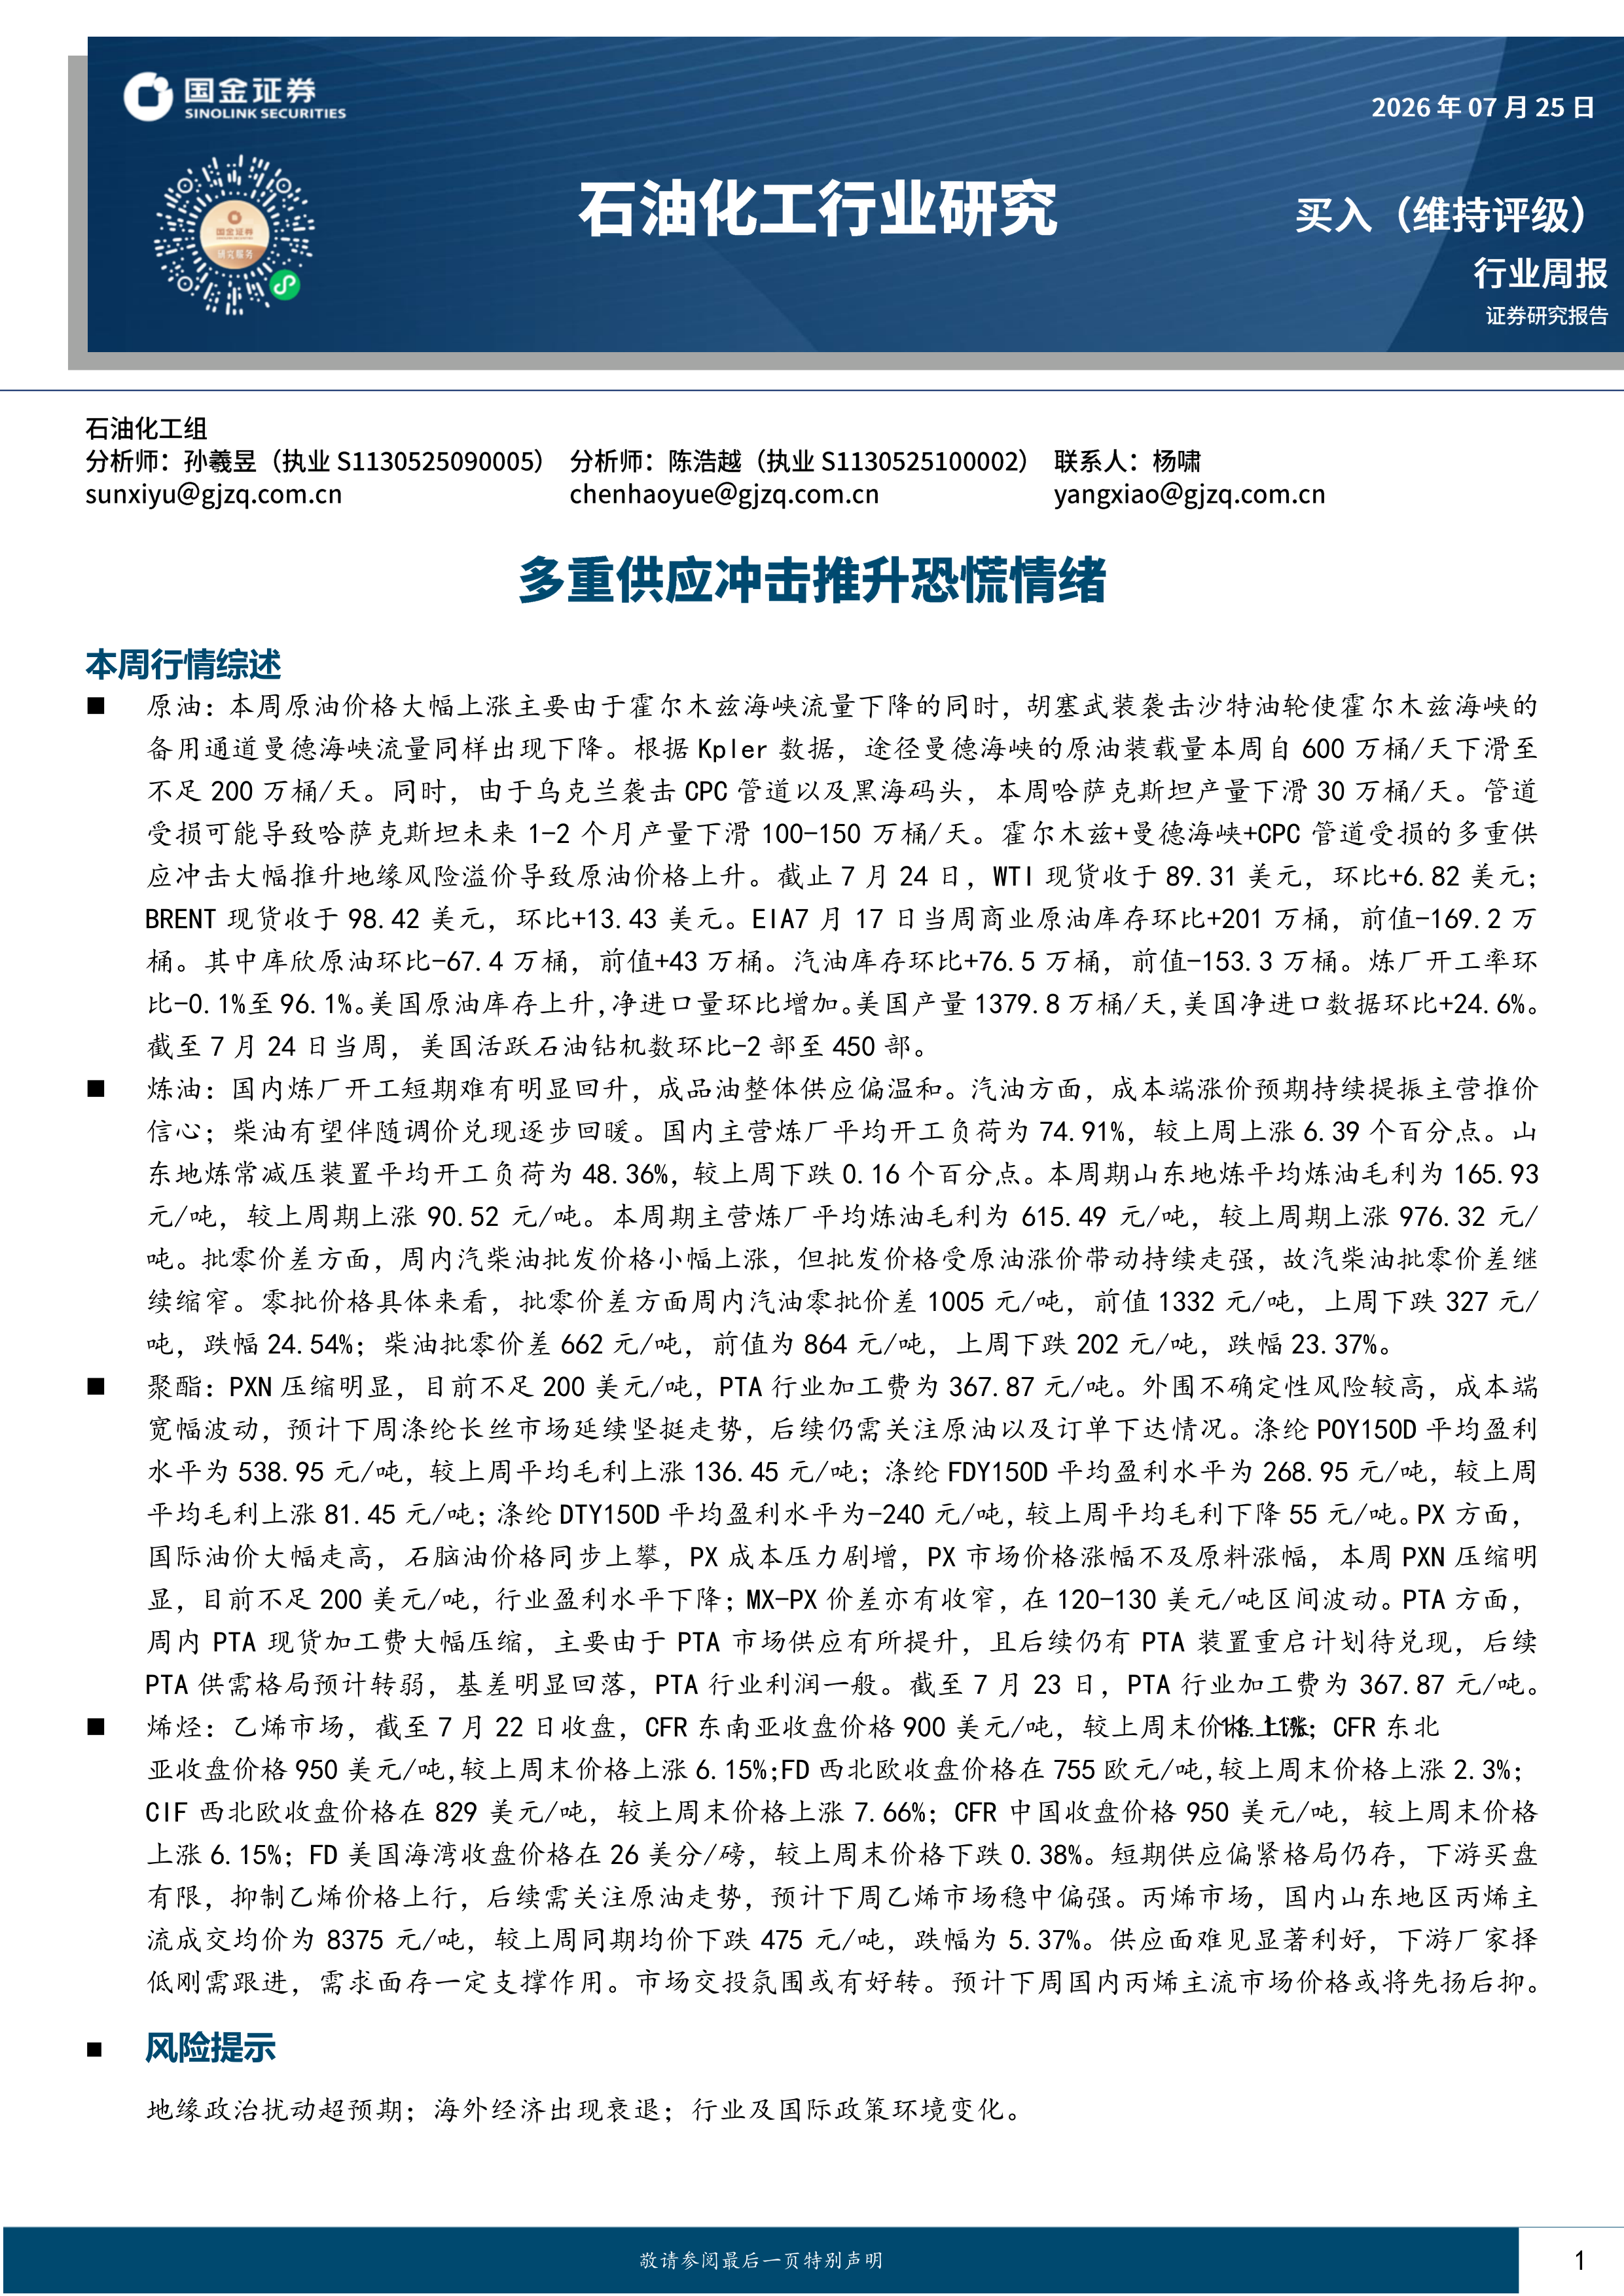
  本周行情综述   原油:本周原油价格大幅上涨主要由于霍尔木兹海峡流量下降的同时,胡塞武装袭击沙特油轮使霍尔木兹海峡的备用通道曼德海峡流量同样出现下降。根据Kpler数据,途径曼德海峡的原油装载量本周自600万桶/天下滑至不足200万桶/天。同时,由于乌克兰袭击CPC管道以及黑海码头,本周哈萨克斯坦产量下滑30万桶/天。管道受损可能导致哈萨克斯坦未来1-2个月产量下滑100-150万桶/天。霍尔木兹+曼德海峡+CPC管道受损的多重供应冲击大幅推升地缘风险溢价导致原油价格上升。截止7月24日,WTI现货收于89.31美元,环比+6.82美元;BRENT现货收于98.42美元,环比+13.43美元。EIA7月17日当周商业原油库存环比+201万桶,前值-169.2万桶。其中库欣原油环比-67.4万桶,前值+43万桶。汽油库存环比+76.5万桶,前值-153.3万桶。炼厂开工率环比-0.1%至96.1%。美国原油库存上升,净进口量环比增加。美国产量1379.8万桶/天,美国净进口数据环比+24.6%。截至7月24日当周,美国活跃石油钻机数环比-2部至450部。   炼油:国内炼厂开工短期难有明显回升,成品油整体供应偏温和。汽油方面,成本端涨价预期持续提振主营推价信心;柴油有望伴随调价兑现逐步回暖。国内主营炼厂平均开工负荷为74.91%,较上周上涨6.39个百分点。山东地炼常减压装置平均开工负荷为48.36%,较上周下跌0.16个百分点。本周期山东地炼平均炼油毛利为165.93元/吨,较上周期上涨90.52元/吨。本周期主营炼厂平均炼油毛利为615.49元/吨,较上周期上涨976.32元/吨。批零价差方面,周内汽柴油批发价格小幅上涨,但批发价格受原油涨价带动持续走强,故汽柴油批零价差继续缩窄。零批价格具体来看,批零价差方面周内汽油零批价差1005元/吨,前值1332元/吨,上周下跌327元/吨,跌幅24.54%;柴油批零价差662元/吨,前值为864元/吨,上周下跌202元/吨,跌幅23.37%。   聚酯:PXN压缩明显,目前不足200美元/吨,PTA行业加工费为367.87元/吨。外围不确定性风险较高,成本端宽幅波动,预计下周涤纶长丝市场延续坚挺走势,后续仍需关注原油以及订单下达情况。涤纶POY150D平均盈利水平为538.95元/吨,较上周平均毛利上涨136.45元/吨;涤纶FDY150D平均盈利水平为268.95元/吨,较上周平均毛利上涨81.45元/吨;涤纶DTY150D平均盈利水平为-240元/吨,较上周平均毛利下降55元/吨。PX方面,国际油价大幅走高,石脑油价格同步上攀,PX成本压力剧增,PX市场价格涨幅不及原料涨幅,本周PXN压缩明显,目前不足200美元/吨,行业盈利水平下降;MX-PX价差亦有收窄,在120-130美元/吨区间波动。PTA方面,周内PTA现货加工费大幅压缩,主要由于PTA市场供应有所提升,且后续仍有PTA装置重启计划待兑现,后续PTA供需格局预计转弱,基差明显回落,PTA行业利润一般。截至7月23日,PTA行业加工费为367.87元/吨。   烯烃:乙烯市场,截至7月22日收盘,CFR东南亚收盘价格900美元/吨,较上周末价格上涨11.11%;CFR东北亚收盘价格950美元/吨,较上周末价格上涨6.15%;FD西北欧收盘价格在755欧元/吨,较上周末价格上涨2.3%;CIF西北欧收盘价格在829美元/吨,较上周末价格上涨7.66%;CFR中国收盘价格950美元/吨,较上周末价格上涨6.15%;FD美国海湾收盘价格在26美分/磅,较上周末价格下跌0.38%。短期供应偏紧格局仍存,下游买盘有限,抑制乙烯价格上行,后续需关注原油走势,预计下周乙烯市场稳中偏强。丙烯市场,国内山东地区丙烯主流成交均价为8375元/吨,较上周同期均价下跌475元/吨,跌幅为5.37%。供应面难见显著利好,下游厂家择低刚需跟进,需求面存一定支撑作用。市场交投氛围或有好转。预计下周国内丙烯主流市场价格或将先扬后抑。   风险提示   地缘政治扰动超预期;海外经济出现衰退;行业及国际政策环境变化。

报告标签:
  • 化学原料
报告专题:
  • 下载次数:

    703 次

  • 发布机构:

    国金证券股份有限公司

  • 发布日期:

    2026-07-26

  • 页数:

    17页

下载全文
定制咨询
报告内容
报告摘要

  本周行情综述

  原油:本周原油价格大幅上涨主要由于霍尔木兹海峡流量下降的同时,胡塞武装袭击沙特油轮使霍尔木兹海峡的备用通道曼德海峡流量同样出现下降。根据Kpler数据,途径曼德海峡的原油装载量本周自600万桶/天下滑至不足200万桶/天。同时,由于乌克兰袭击CPC管道以及黑海码头,本周哈萨克斯坦产量下滑30万桶/天。管道受损可能导致哈萨克斯坦未来1-2个月产量下滑100-150万桶/天。霍尔木兹+曼德海峡+CPC管道受损的多重供应冲击大幅推升地缘风险溢价导致原油价格上升。截止7月24日,WTI现货收于89.31美元,环比+6.82美元;BRENT现货收于98.42美元,环比+13.43美元。EIA7月17日当周商业原油库存环比+201万桶,前值-169.2万桶。其中库欣原油环比-67.4万桶,前值+43万桶。汽油库存环比+76.5万桶,前值-153.3万桶。炼厂开工率环比-0.1%至96.1%。美国原油库存上升,净进口量环比增加。美国产量1379.8万桶/天,美国净进口数据环比+24.6%。截至7月24日当周,美国活跃石油钻机数环比-2部至450部。

  炼油:国内炼厂开工短期难有明显回升,成品油整体供应偏温和。汽油方面,成本端涨价预期持续提振主营推价信心;柴油有望伴随调价兑现逐步回暖。国内主营炼厂平均开工负荷为74.91%,较上周上涨6.39个百分点。山东地炼常减压装置平均开工负荷为48.36%,较上周下跌0.16个百分点。本周期山东地炼平均炼油毛利为165.93元/吨,较上周期上涨90.52元/吨。本周期主营炼厂平均炼油毛利为615.49元/吨,较上周期上涨976.32元/吨。批零价差方面,周内汽柴油批发价格小幅上涨,但批发价格受原油涨价带动持续走强,故汽柴油批零价差继续缩窄。零批价格具体来看,批零价差方面周内汽油零批价差1005元/吨,前值1332元/吨,上周下跌327元/吨,跌幅24.54%;柴油批零价差662元/吨,前值为864元/吨,上周下跌202元/吨,跌幅23.37%。

  聚酯:PXN压缩明显,目前不足200美元/吨,PTA行业加工费为367.87元/吨。外围不确定性风险较高,成本端宽幅波动,预计下周涤纶长丝市场延续坚挺走势,后续仍需关注原油以及订单下达情况。涤纶POY150D平均盈利水平为538.95元/吨,较上周平均毛利上涨136.45元/吨;涤纶FDY150D平均盈利水平为268.95元/吨,较上周平均毛利上涨81.45元/吨;涤纶DTY150D平均盈利水平为-240元/吨,较上周平均毛利下降55元/吨。PX方面,国际油价大幅走高,石脑油价格同步上攀,PX成本压力剧增,PX市场价格涨幅不及原料涨幅,本周PXN压缩明显,目前不足200美元/吨,行业盈利水平下降;MX-PX价差亦有收窄,在120-130美元/吨区间波动。PTA方面,周内PTA现货加工费大幅压缩,主要由于PTA市场供应有所提升,且后续仍有PTA装置重启计划待兑现,后续PTA供需格局预计转弱,基差明显回落,PTA行业利润一般。截至7月23日,PTA行业加工费为367.87元/吨。

  烯烃:乙烯市场,截至7月22日收盘,CFR东南亚收盘价格900美元/吨,较上周末价格上涨11.11%;CFR东北亚收盘价格950美元/吨,较上周末价格上涨6.15%;FD西北欧收盘价格在755欧元/吨,较上周末价格上涨2.3%;CIF西北欧收盘价格在829美元/吨,较上周末价格上涨7.66%;CFR中国收盘价格950美元/吨,较上周末价格上涨6.15%;FD美国海湾收盘价格在26美分/磅,较上周末价格下跌0.38%。短期供应偏紧格局仍存,下游买盘有限,抑制乙烯价格上行,后续需关注原油走势,预计下周乙烯市场稳中偏强。丙烯市场,国内山东地区丙烯主流成交均价为8375元/吨,较上周同期均价下跌475元/吨,跌幅为5.37%。供应面难见显著利好,下游厂家择低刚需跟进,需求面存一定支撑作用。市场交投氛围或有好转。预计下周国内丙烯主流市场价格或将先扬后抑。

  风险提示

  地缘政治扰动超预期;海外经济出现衰退;行业及国际政策环境变化。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 17
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
国金证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3