2025中国医药研发创新与营销创新峰会
红磷-磷化铟产业链专题:AI算力重塑供需格局,核心材料迎价值重估

红磷-磷化铟产业链专题:AI算力重塑供需格局,核心材料迎价值重估

研报

红磷-磷化铟产业链专题:AI算力重塑供需格局,核心材料迎价值重估

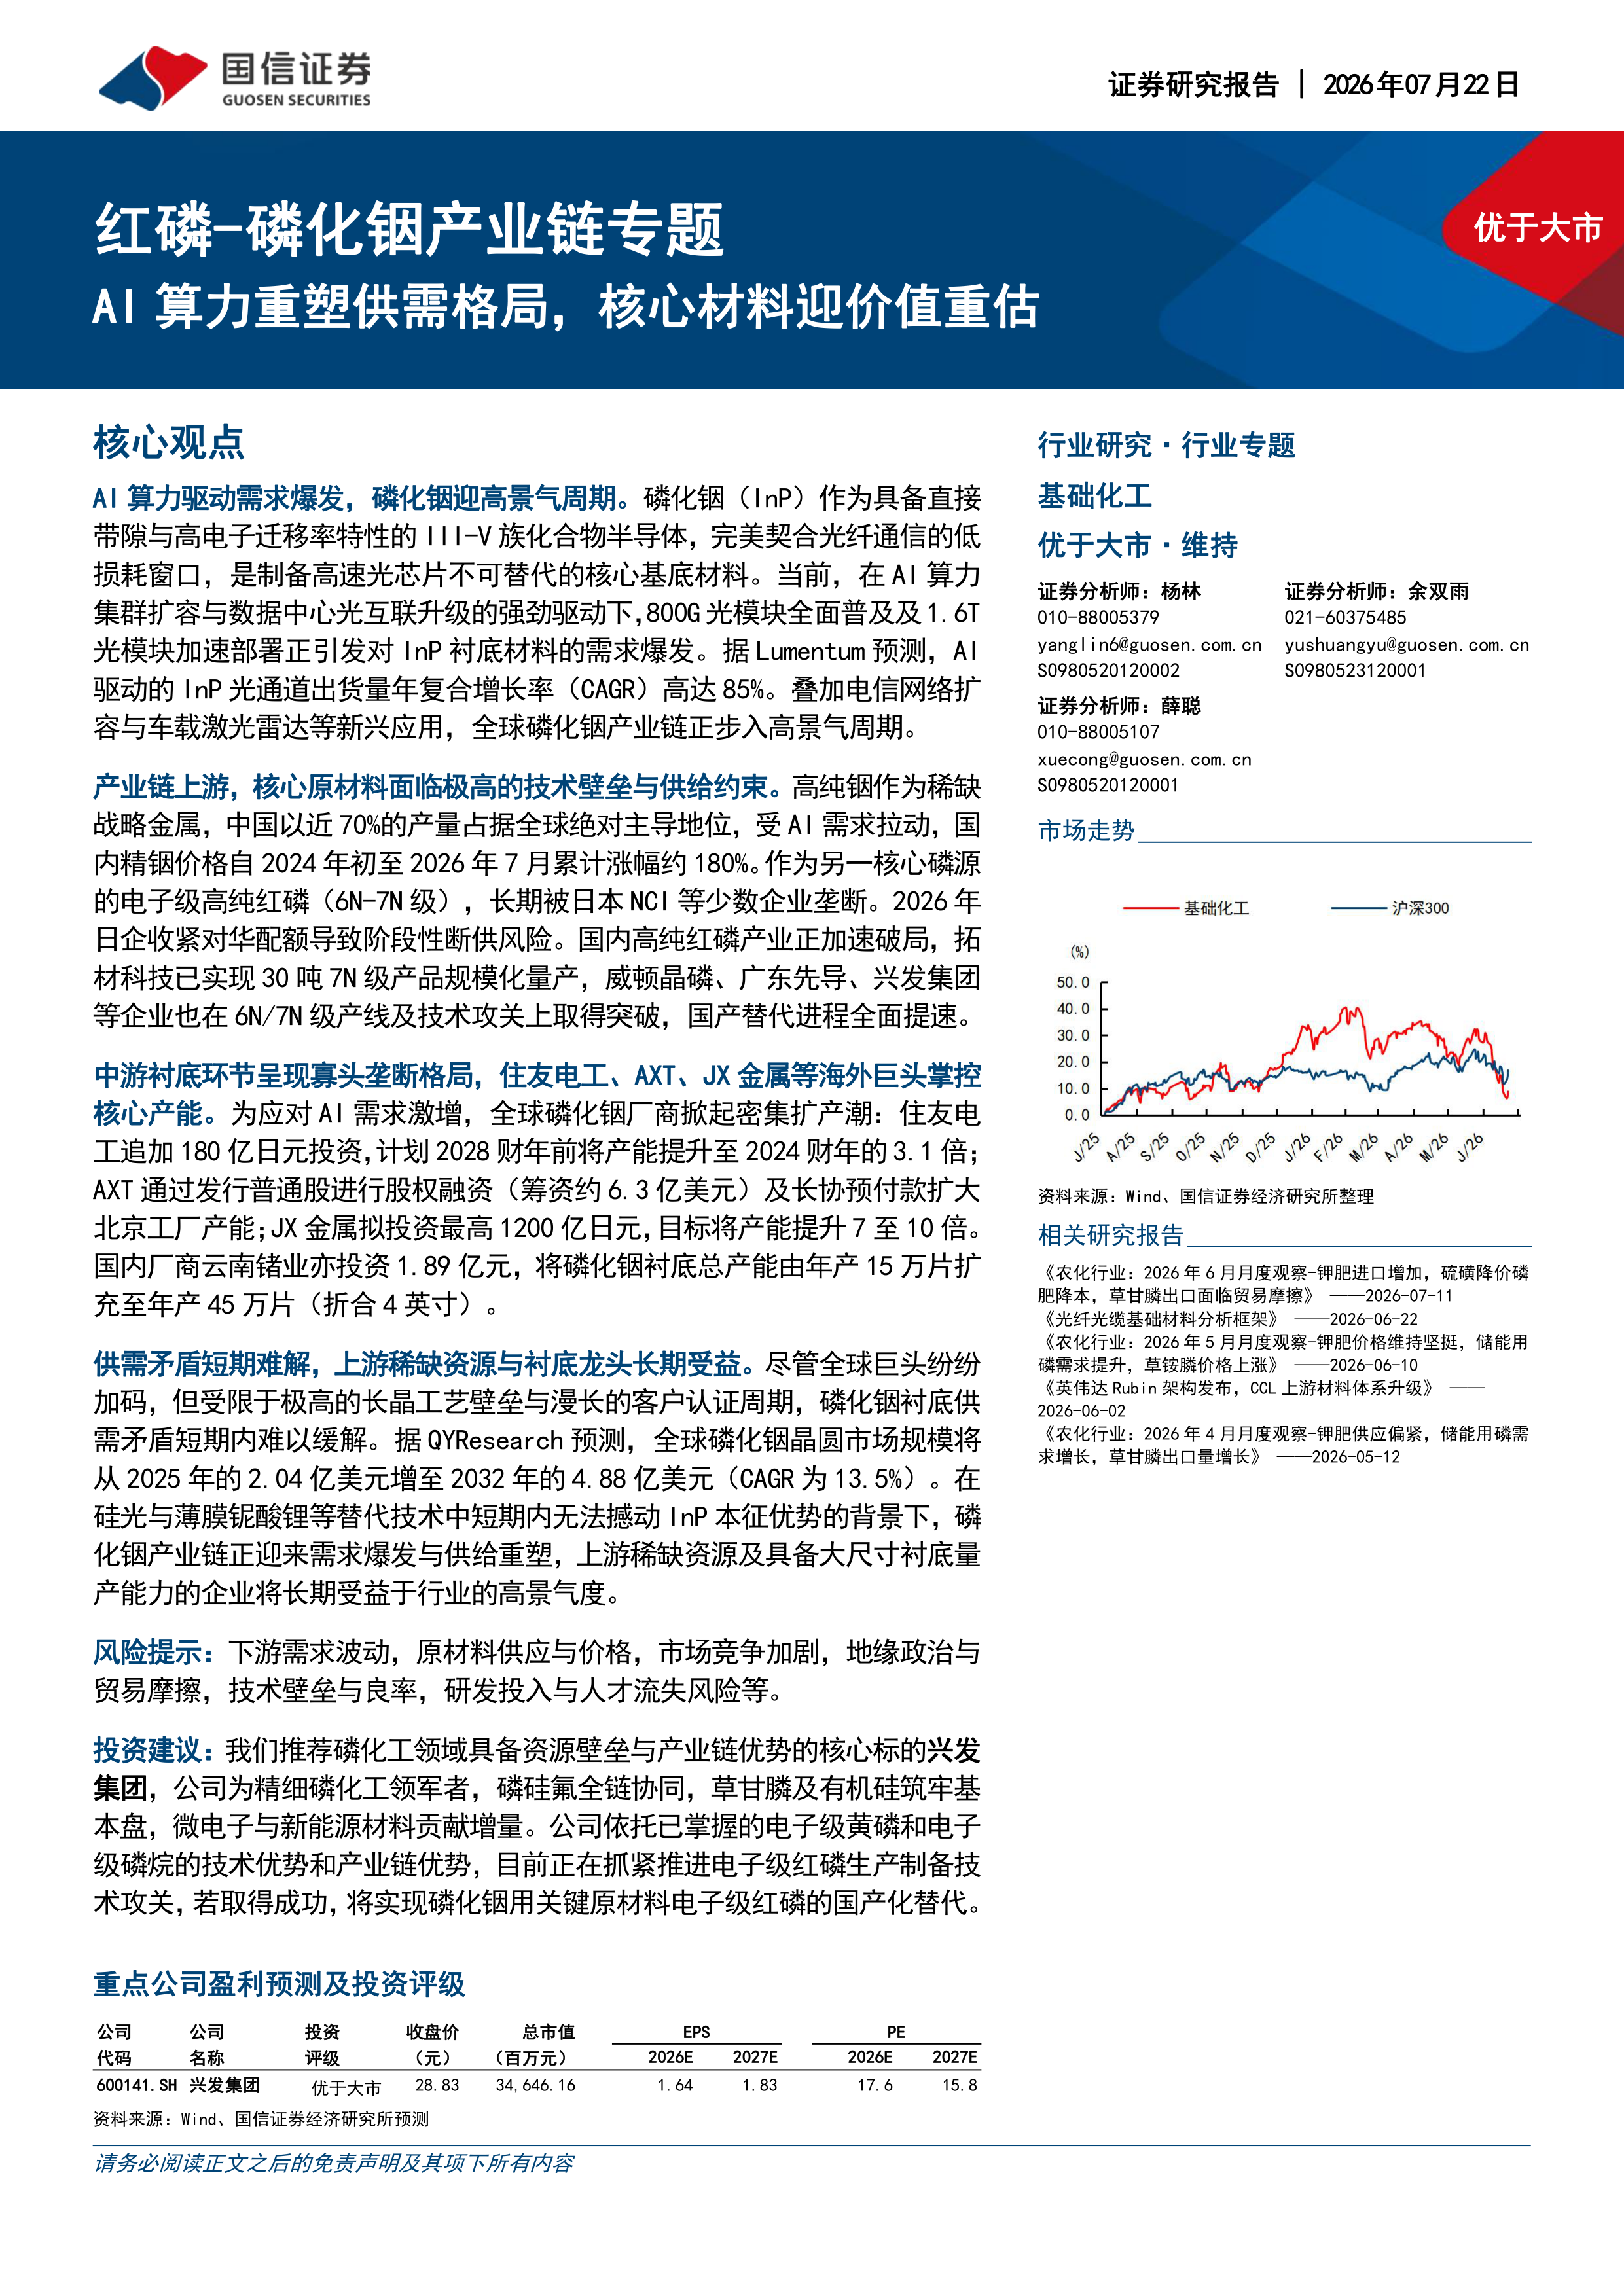
  核心观点   AI算力驱动需求爆发,磷化铟迎高景气周期。磷化铟(InP)作为具备直接带隙与高电子迁移率特性的III-V族化合物半导体,完美契合光纤通信的低损耗窗口,是制备高速光芯片不可替代的核心基底材料。当前,在AI算力集群扩容与数据中心光互联升级的强劲驱动下,800G光模块全面普及及1.6T光模块加速部署正引发对InP衬底材料的需求爆发。据Lumentum预测,AI驱动的InP光通道出货量年复合增长率(CAGR)高达85%。叠加电信网络扩容与车载激光雷达等新兴应用,全球磷化铟产业链正步入高景气周期。   产业链上游,核心原材料面临极高的技术壁垒与供给约束。高纯铟作为稀缺战略金属,中国以近70%的产量占据全球绝对主导地位,受AI需求拉动,国内精铟价格自2024年初至2026年7月累计涨幅约180%。作为另一核心磷源的电子级高纯红磷(6N-7N级),长期被日本NCI等少数企业垄断。2026年日企收紧对华配额导致阶段性断供风险。国内高纯红磷产业正加速破局,拓材科技已实现30吨7N级产品规模化量产,威顿晶磷、广东先导、兴发集团等企业也在6N/7N级产线及技术攻关上取得突破,国产替代进程全面提速。   中游衬底环节呈现寡头垄断格局,住友电工、AXT、JX金属等海外巨头掌控核心产能。为应对AI需求激增,全球磷化铟厂商掀起密集扩产潮:住友电工追加180亿日元投资,计划2028财年前将产能提升至2024财年的3.1倍;AXT通过发行普通股进行股权融资(筹资约6.3亿美元)及长协预付款扩大北京工厂产能;JX金属拟投资最高1200亿日元,目标将产能提升7至10倍。国内厂商云南锗业亦投资1.89亿元,将磷化铟衬底总产能由年产15万片扩充至年产45万片(折合4英寸)。   供需矛盾短期难解,上游稀缺资源与衬底龙头长期受益。尽管全球巨头纷纷加码,但受限于极高的长晶工艺壁垒与漫长的客户认证周期,磷化铟衬底供需矛盾短期内难以缓解。据QYResearch预测,全球磷化铟晶圆市场规模将从2025年的2.04亿美元增至2032年的4.88亿美元(CAGR为13.5%)。在硅光与薄膜铌酸锂等替代技术中短期内无法撼动InP本征优势的背景下,磷化铟产业链正迎来需求爆发与供给重塑,上游稀缺资源及具备大尺寸衬底量产能力的企业将长期受益于行业的高景气度。   风险提示:下游需求波动,原材料供应与价格,市场竞争加剧,地缘政治与贸易摩擦,技术壁垒与良率,研发投入与人才流失风险等。   投资建议:我们推荐磷化工领域具备资源壁垒与产业链优势的核心标的兴发集团,公司为精细磷化工领军者,磷硅氟全链协同,草甘膦及有机硅筑牢基本盘,微电子与新能源材料贡献增量。公司依托已掌握的电子级黄磷和电子级磷烷的技术优势和产业链优势,目前正在抓紧推进电子级红磷生产制备技术攻关,若取得成功,将实现磷化铟用关键原材料电子级红磷的国产化替代。

报告标签:
  • 化学制品
报告专题:
  • 下载次数:

    2854 次

  • 发布机构:

    国信证券股份有限公司

  • 发布日期:

    2026-07-23

  • 页数:

    14页

下载全文
定制咨询
报告内容
报告摘要

  核心观点

  AI算力驱动需求爆发,磷化铟迎高景气周期。磷化铟(InP)作为具备直接带隙与高电子迁移率特性的III-V族化合物半导体,完美契合光纤通信的低损耗窗口,是制备高速光芯片不可替代的核心基底材料。当前,在AI算力集群扩容与数据中心光互联升级的强劲驱动下,800G光模块全面普及及1.6T光模块加速部署正引发对InP衬底材料的需求爆发。据Lumentum预测,AI驱动的InP光通道出货量年复合增长率(CAGR)高达85%。叠加电信网络扩容与车载激光雷达等新兴应用,全球磷化铟产业链正步入高景气周期。

  产业链上游,核心原材料面临极高的技术壁垒与供给约束。高纯铟作为稀缺战略金属,中国以近70%的产量占据全球绝对主导地位,受AI需求拉动,国内精铟价格自2024年初至2026年7月累计涨幅约180%。作为另一核心磷源的电子级高纯红磷(6N-7N级),长期被日本NCI等少数企业垄断。2026年日企收紧对华配额导致阶段性断供风险。国内高纯红磷产业正加速破局,拓材科技已实现30吨7N级产品规模化量产,威顿晶磷、广东先导、兴发集团等企业也在6N/7N级产线及技术攻关上取得突破,国产替代进程全面提速。

  中游衬底环节呈现寡头垄断格局,住友电工、AXT、JX金属等海外巨头掌控核心产能。为应对AI需求激增,全球磷化铟厂商掀起密集扩产潮:住友电工追加180亿日元投资,计划2028财年前将产能提升至2024财年的3.1倍;AXT通过发行普通股进行股权融资(筹资约6.3亿美元)及长协预付款扩大北京工厂产能;JX金属拟投资最高1200亿日元,目标将产能提升7至10倍。国内厂商云南锗业亦投资1.89亿元,将磷化铟衬底总产能由年产15万片扩充至年产45万片(折合4英寸)。

  供需矛盾短期难解,上游稀缺资源与衬底龙头长期受益。尽管全球巨头纷纷加码,但受限于极高的长晶工艺壁垒与漫长的客户认证周期,磷化铟衬底供需矛盾短期内难以缓解。据QYResearch预测,全球磷化铟晶圆市场规模将从2025年的2.04亿美元增至2032年的4.88亿美元(CAGR为13.5%)。在硅光与薄膜铌酸锂等替代技术中短期内无法撼动InP本征优势的背景下,磷化铟产业链正迎来需求爆发与供给重塑,上游稀缺资源及具备大尺寸衬底量产能力的企业将长期受益于行业的高景气度。

  风险提示:下游需求波动,原材料供应与价格,市场竞争加剧,地缘政治与贸易摩擦,技术壁垒与良率,研发投入与人才流失风险等。

  投资建议:我们推荐磷化工领域具备资源壁垒与产业链优势的核心标的兴发集团,公司为精细磷化工领军者,磷硅氟全链协同,草甘膦及有机硅筑牢基本盘,微电子与新能源材料贡献增量。公司依托已掌握的电子级黄磷和电子级磷烷的技术优势和产业链优势,目前正在抓紧推进电子级红磷生产制备技术攻关,若取得成功,将实现磷化铟用关键原材料电子级红磷的国产化替代。


报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 14
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
国信证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3