2025中国医药研发创新与营销创新峰会
硅微粉填料行业专题:覆铜板与半导体封装快速迭代,硅微粉填料国产化空间巨大

硅微粉填料行业专题:覆铜板与半导体封装快速迭代,硅微粉填料国产化空间巨大

研报

硅微粉填料行业专题:覆铜板与半导体封装快速迭代,硅微粉填料国产化空间巨大

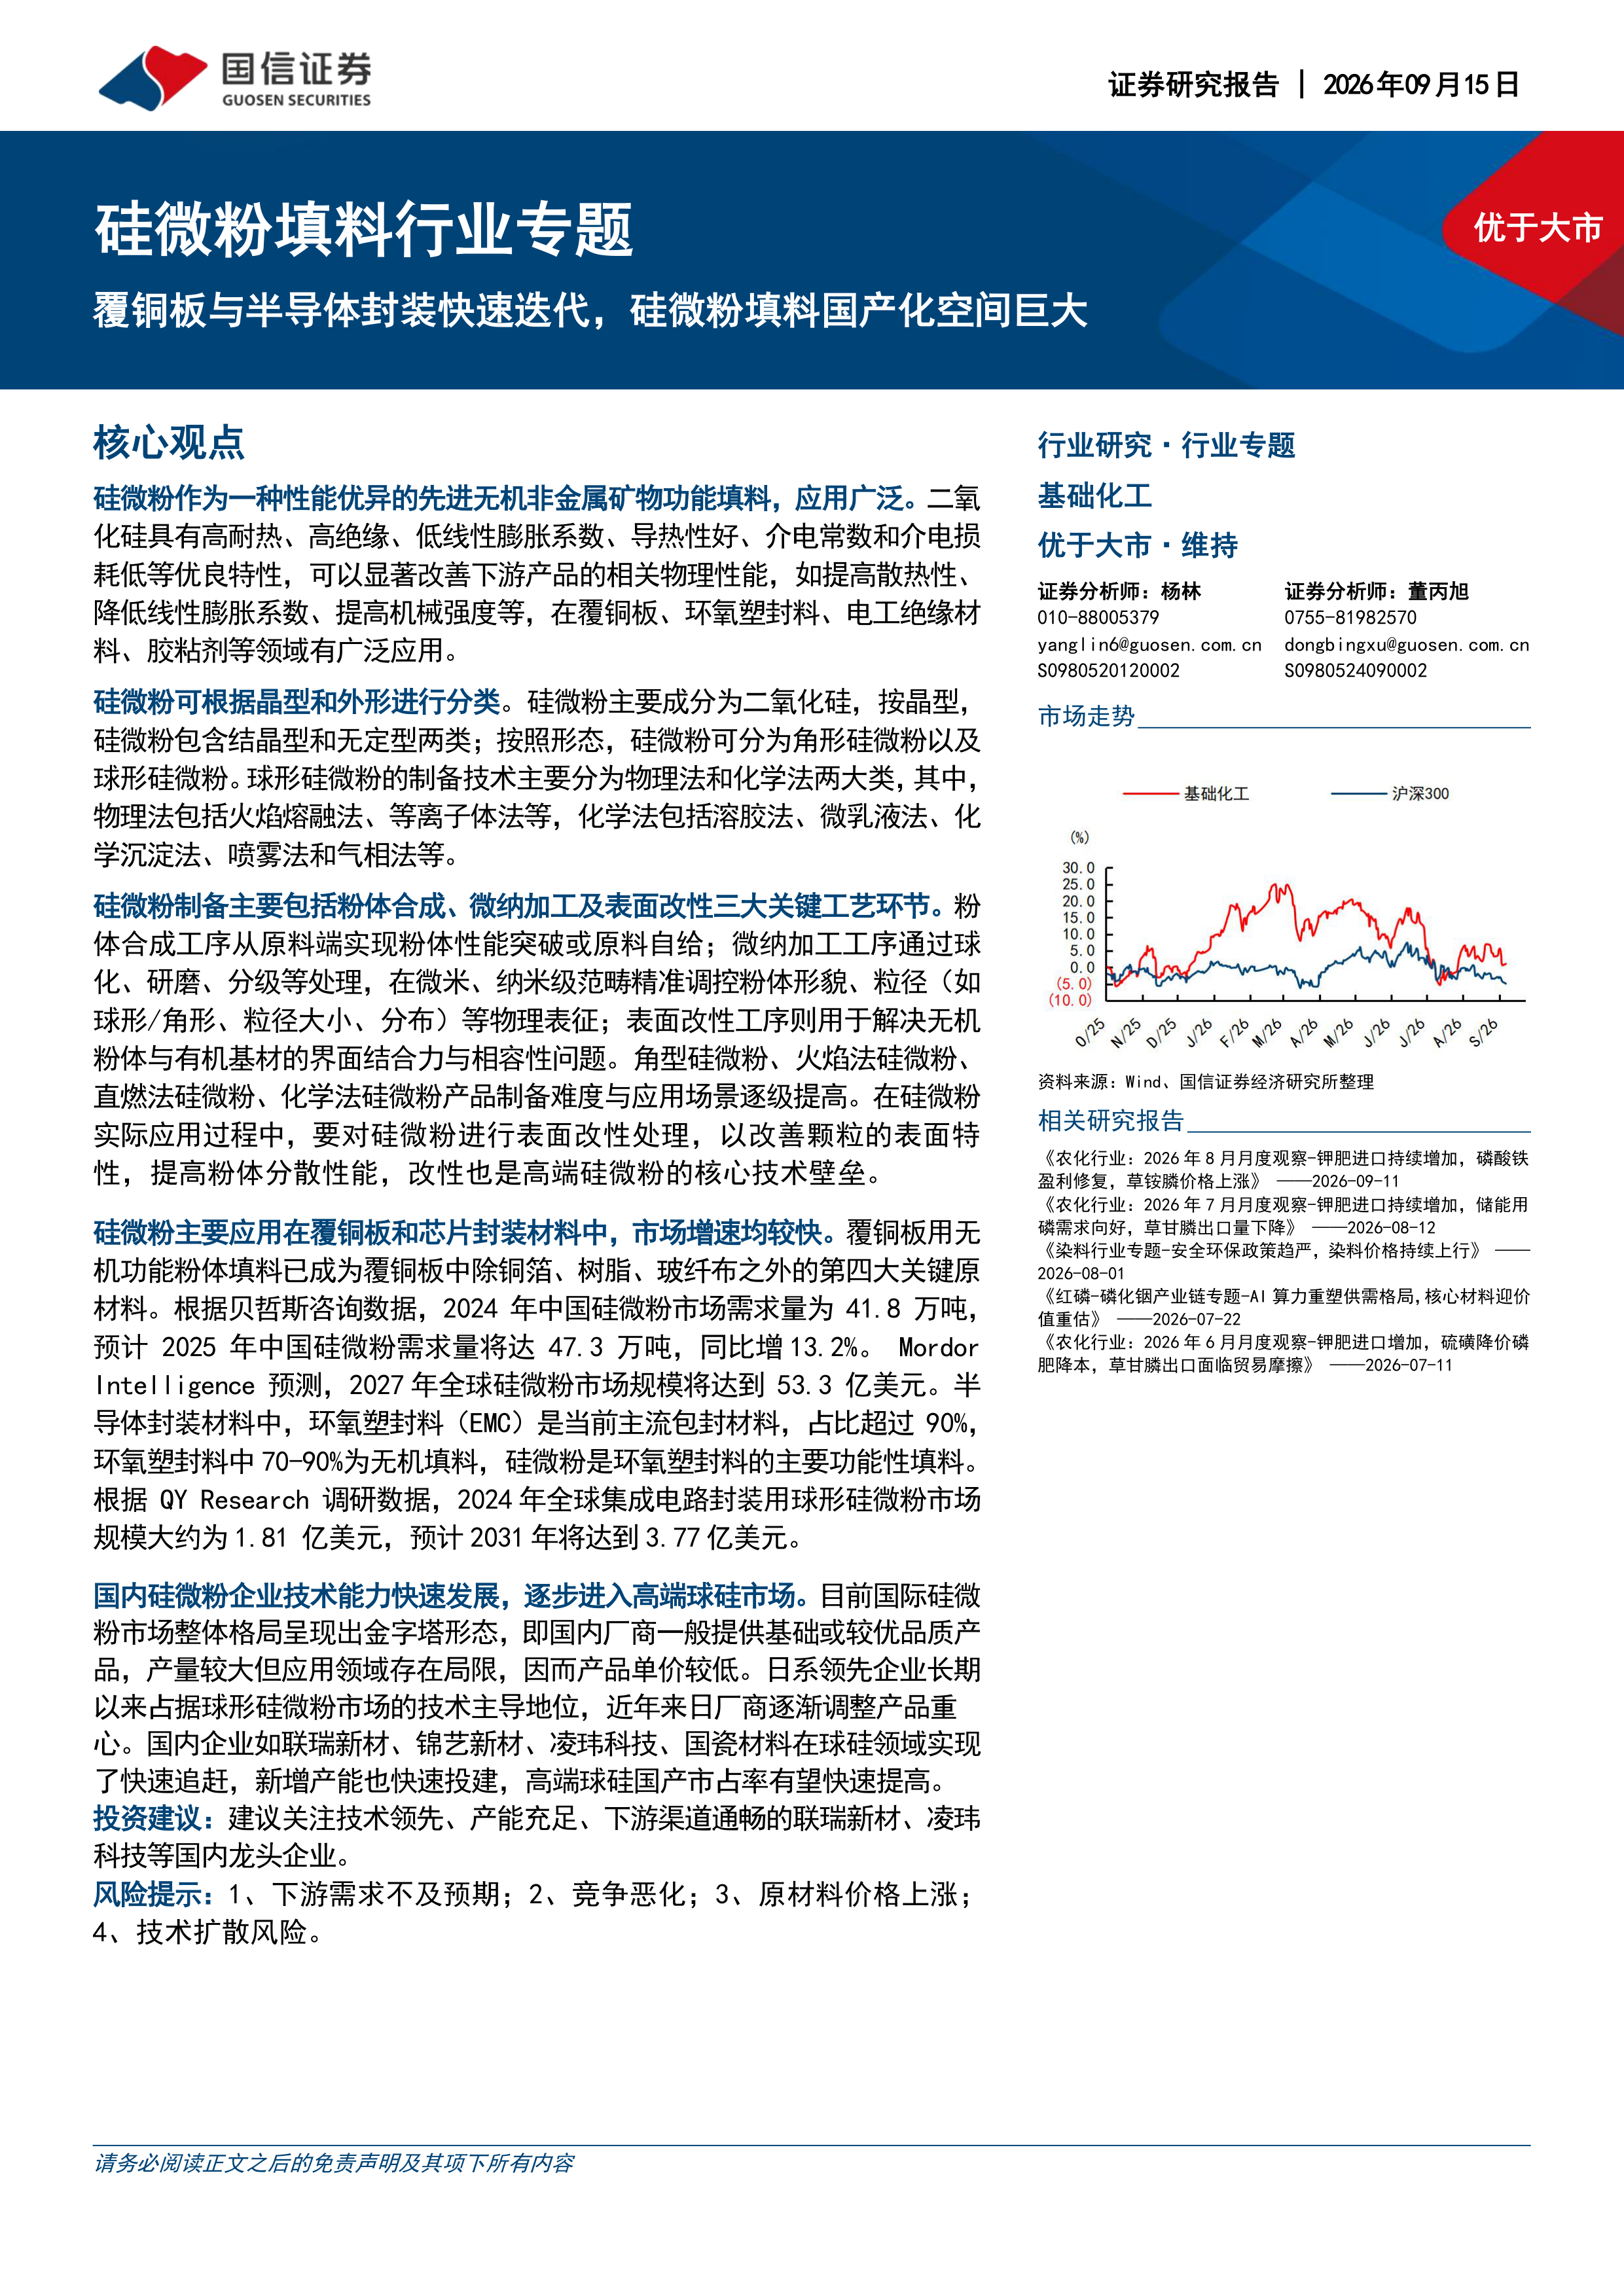
  核心观点   硅微粉作为一种性能优异的先进无机非金属矿物功能填料,应用广泛。二氧化硅具有高耐热、高绝缘、低线性膨胀系数、导热性好、介电常数和介电损耗低等优良特性,可以显著改善下游产品的相关物理性能,如提高散热性、降低线性膨胀系数、提高机械强度等,在覆铜板、环氧塑封料、电工绝缘材料、胶粘剂等领域有广泛应用。   硅微粉可根据晶型和外形进行分类。硅微粉主要成分为二氧化硅,按晶型,硅微粉包含结晶型和无定型两类;按照形态,硅微粉可分为角形硅微粉以及球形硅微粉。球形硅微粉的制备技术主要分为物理法和化学法两大类,其中,物理法包括火焰熔融法、等离子体法等,化学法包括溶胶法、微乳液法、化学沉淀法、喷雾法和气相法等。   硅微粉制备主要包括粉体合成、微纳加工及表面改性三大关键工艺环节。粉   体合成工序从原料端实现粉体性能突破或原料自给;微纳加工工序通过球化、研磨、分级等处理,在微米、纳米级范畴精准调控粉体形貌、粒径(如球形/角形、粒径大小、分布)等物理表征;表面改性工序则用于解决无机粉体与有机基材的界面结合力与相容性问题。角型硅微粉、火焰法硅微粉、直燃法硅微粉、化学法硅微粉产品制备难度与应用场景逐级提高。在硅微粉实际应用过程中,要对硅微粉进行表面改性处理,以改善颗粒的表面特性,提高粉体分散性能,改性也是高端硅微粉的核心技术壁垒。   硅微粉主要应用在覆铜板和芯片封装材料中,市场增速均较快。覆铜板用无机功能粉体填料已成为覆铜板中除铜箔、树脂、玻纤布之外的第四大关键原材料。根据贝哲斯咨询数据,2024年中国硅微粉市场需求量为41.8万吨,预计2025年中国硅微粉需求量将达47.3万吨,同比增13.2%。MordorIntelligence预测,2027年全球硅微粉市场规模将达到53.3亿美元。半导体封装材料中,环氧塑封料(EMC)是当前主流包封材料,占比超过90%,环氧塑封料中70-90%为无机填料,硅微粉是环氧塑封料的主要功能性填料。根据QY Research调研数据,2024年全球集成电路封装用球形硅微粉市场规模大约为1.81亿美元,预计2031年将达到3.77亿美元。   国内硅微粉企业技术能力快速发展,逐步进入高端球硅市场。目前国际硅微粉市场整体格局呈现出金字塔形态,即国内厂商一般提供基础或较优品质产品,产量较大但应用领域存在局限,因而产品单价较低。日系领先企业长期以来占据球形硅微粉市场的技术主导地位,近年来日厂商逐渐调整产品重心。国内企业如联瑞新材、锦艺新材、凌玮科技、国瓷材料在球硅领域实现了快速追赶,新增产能也快速投建,高端球硅国产市占率有望快速提高。投资建议:建议关注技术领先、产能充足、下游渠道通畅的联瑞新材、凌玮科技等国内龙头企业。   风险提示:1、下游需求不及预期;2、竞争恶化;3、原材料价格上涨;4、技术扩散风险。

报告标签:
  • 化学制品
报告专题:
  • 下载次数:

    1037 次

  • 发布机构:

    国信证券股份有限公司

  • 发布日期:

    2026-09-15

  • 页数:

    20页

下载全文
定制咨询
报告内容
报告摘要

  核心观点

  硅微粉作为一种性能优异的先进无机非金属矿物功能填料,应用广泛。二氧化硅具有高耐热、高绝缘、低线性膨胀系数、导热性好、介电常数和介电损耗低等优良特性,可以显著改善下游产品的相关物理性能,如提高散热性、降低线性膨胀系数、提高机械强度等,在覆铜板、环氧塑封料、电工绝缘材料、胶粘剂等领域有广泛应用。

  硅微粉可根据晶型和外形进行分类。硅微粉主要成分为二氧化硅,按晶型,硅微粉包含结晶型和无定型两类;按照形态,硅微粉可分为角形硅微粉以及球形硅微粉。球形硅微粉的制备技术主要分为物理法和化学法两大类,其中,物理法包括火焰熔融法、等离子体法等,化学法包括溶胶法、微乳液法、化学沉淀法、喷雾法和气相法等。

  硅微粉制备主要包括粉体合成、微纳加工及表面改性三大关键工艺环节。粉

  体合成工序从原料端实现粉体性能突破或原料自给;微纳加工工序通过球化、研磨、分级等处理,在微米、纳米级范畴精准调控粉体形貌、粒径(如球形/角形、粒径大小、分布)等物理表征;表面改性工序则用于解决无机粉体与有机基材的界面结合力与相容性问题。角型硅微粉、火焰法硅微粉、直燃法硅微粉、化学法硅微粉产品制备难度与应用场景逐级提高。在硅微粉实际应用过程中,要对硅微粉进行表面改性处理,以改善颗粒的表面特性,提高粉体分散性能,改性也是高端硅微粉的核心技术壁垒。

  硅微粉主要应用在覆铜板和芯片封装材料中,市场增速均较快。覆铜板用无机功能粉体填料已成为覆铜板中除铜箔、树脂、玻纤布之外的第四大关键原材料。根据贝哲斯咨询数据,2024年中国硅微粉市场需求量为41.8万吨,预计2025年中国硅微粉需求量将达47.3万吨,同比增13.2%。MordorIntelligence预测,2027年全球硅微粉市场规模将达到53.3亿美元。半导体封装材料中,环氧塑封料(EMC)是当前主流包封材料,占比超过90%,环氧塑封料中70-90%为无机填料,硅微粉是环氧塑封料的主要功能性填料。根据QY Research调研数据,2024年全球集成电路封装用球形硅微粉市场规模大约为1.81亿美元,预计2031年将达到3.77亿美元。

  国内硅微粉企业技术能力快速发展,逐步进入高端球硅市场。目前国际硅微粉市场整体格局呈现出金字塔形态,即国内厂商一般提供基础或较优品质产品,产量较大但应用领域存在局限,因而产品单价较低。日系领先企业长期以来占据球形硅微粉市场的技术主导地位,近年来日厂商逐渐调整产品重心。国内企业如联瑞新材、锦艺新材、凌玮科技、国瓷材料在球硅领域实现了快速追赶,新增产能也快速投建,高端球硅国产市占率有望快速提高。投资建议:建议关注技术领先、产能充足、下游渠道通畅的联瑞新材、凌玮科技等国内龙头企业。

  风险提示:1、下游需求不及预期;2、竞争恶化;3、原材料价格上涨;4、技术扩散风险。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 20
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
国信证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3