2025中国医药研发创新与营销创新峰会
医药业务筑牢业绩压舱石,航发国产化+数据中心建设助力高温合金快速发展

医药业务筑牢业绩压舱石,航发国产化+数据中心建设助力高温合金快速发展

研报

医药业务筑牢业绩压舱石,航发国产化+数据中心建设助力高温合金快速发展

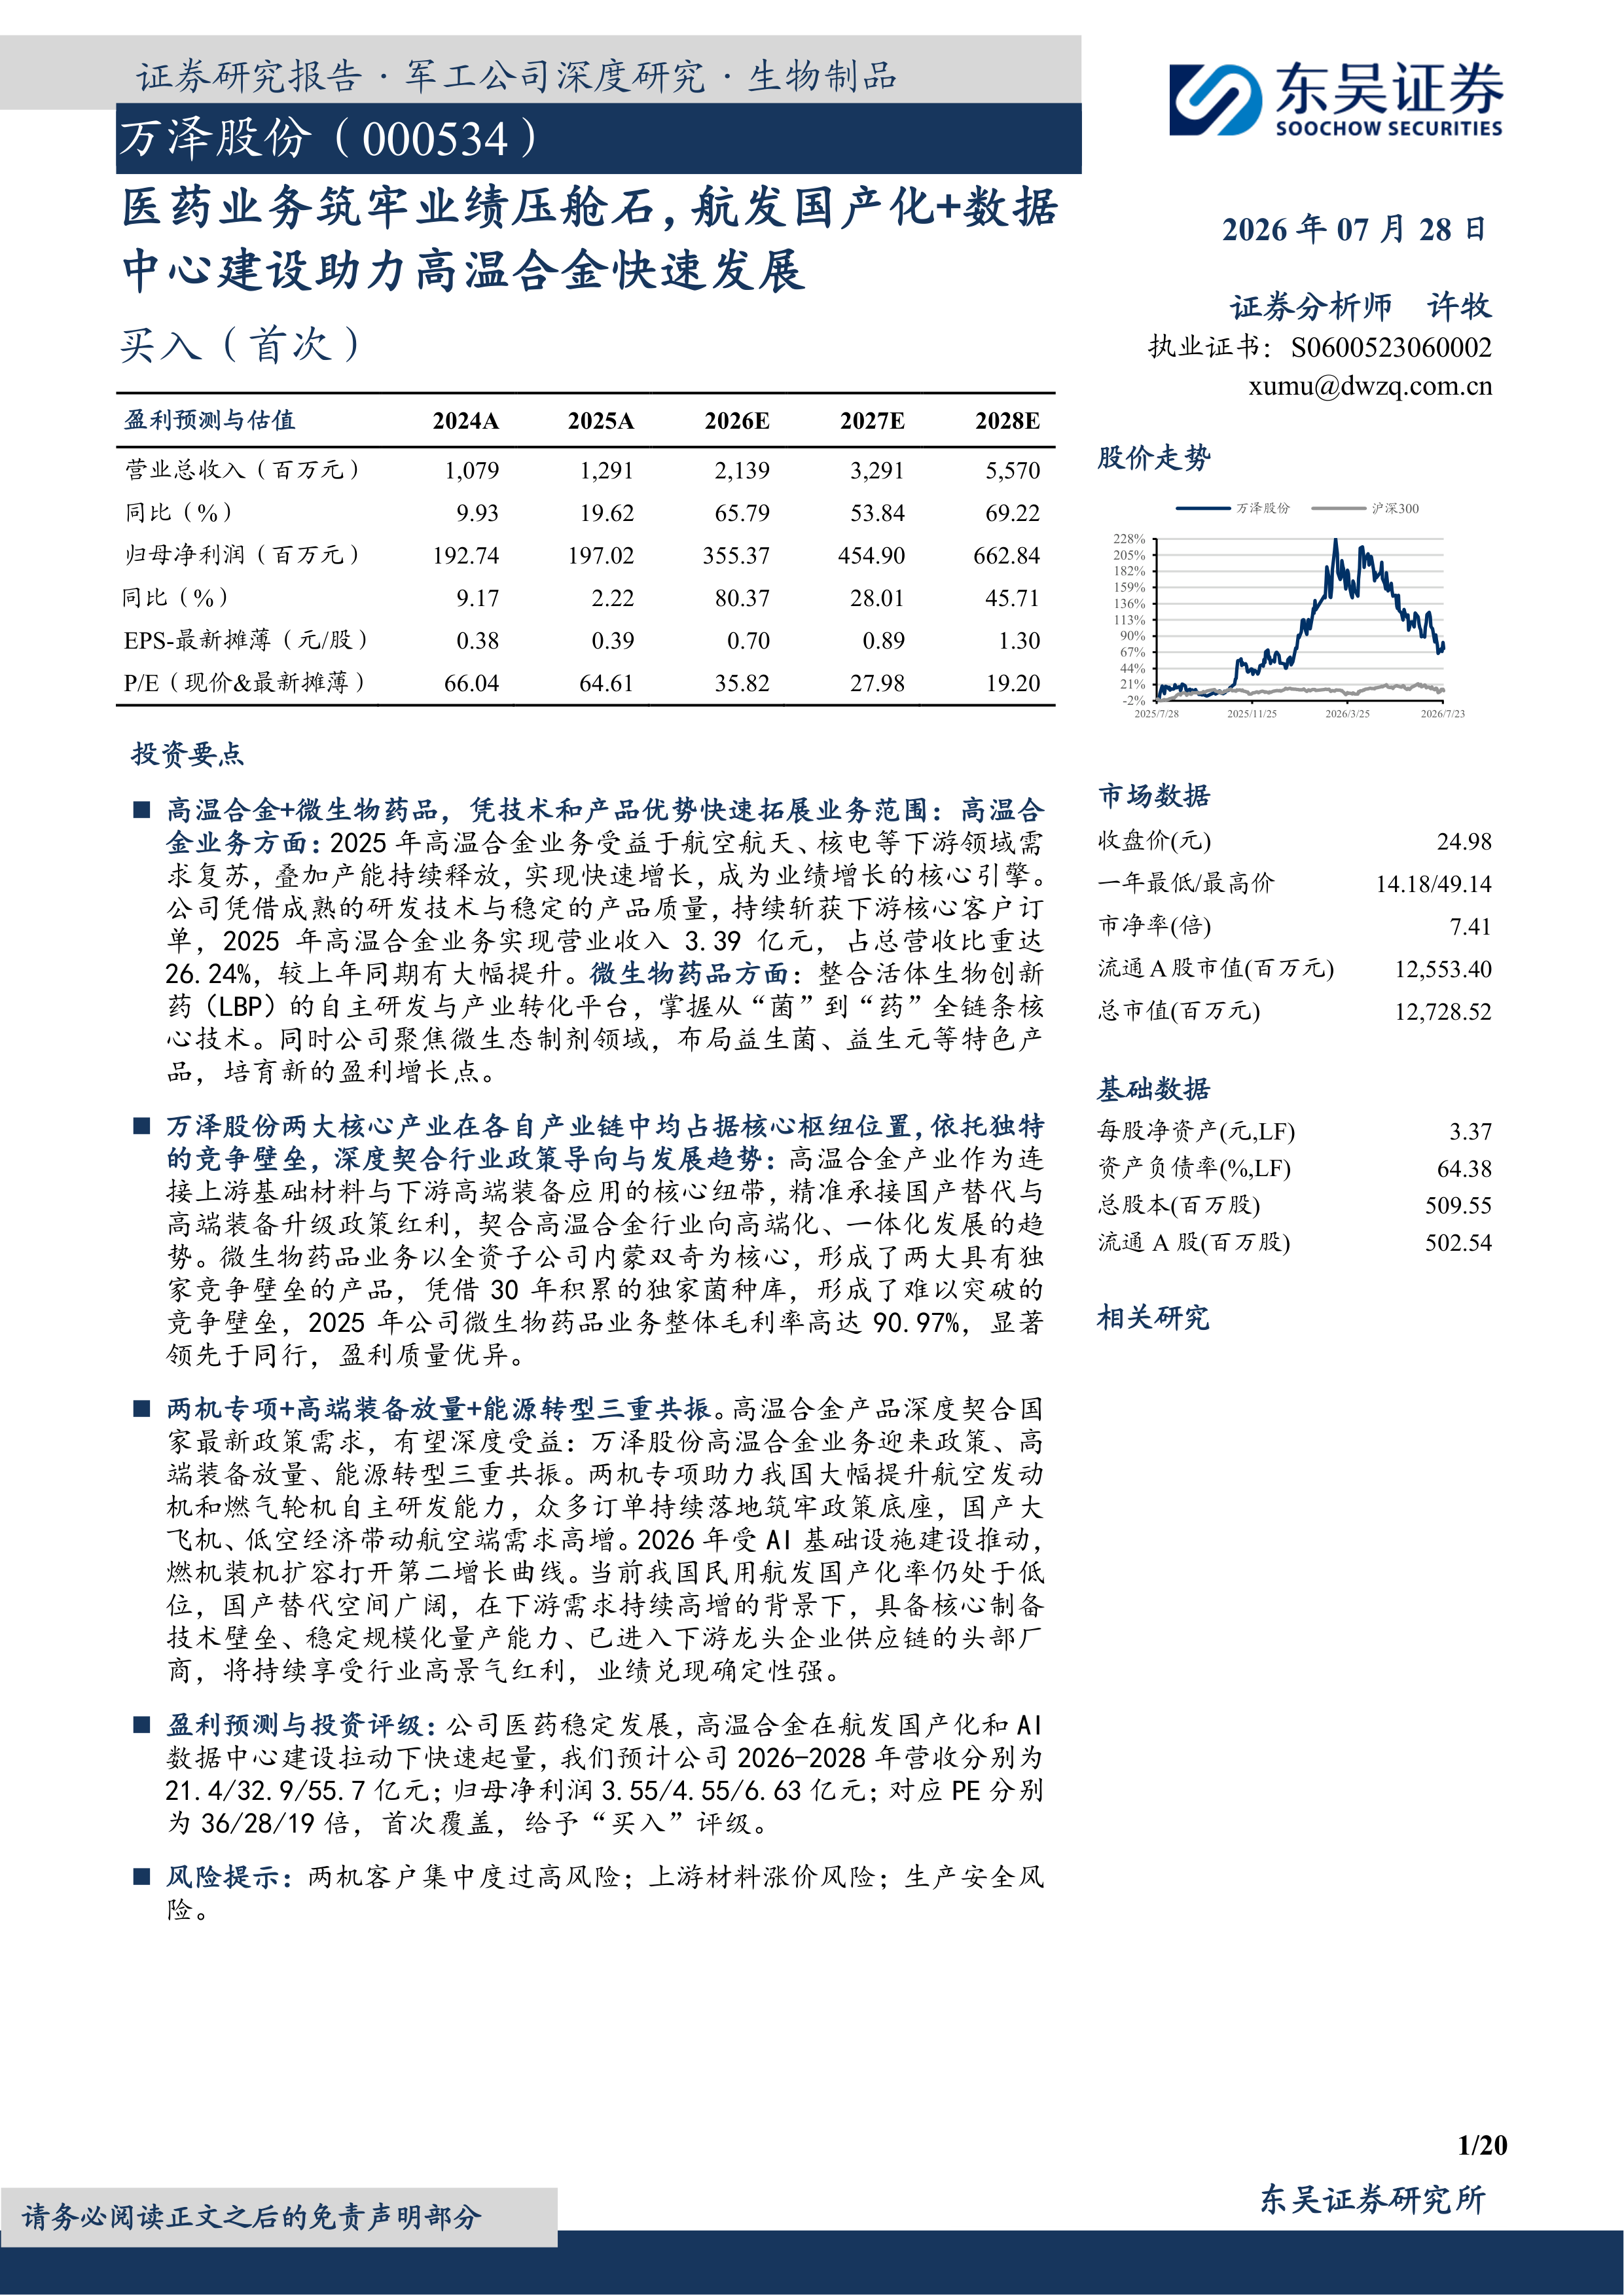
  万泽股份(000534)   投资要点   高温合金+微生物药品,凭技术和产品优势快速拓展业务范围:高温合金业务方面:2025年高温合金业务受益于航空航天、核电等下游领域需求复苏,叠加产能持续释放,实现快速增长,成为业绩增长的核心引擎。公司凭借成熟的研发技术与稳定的产品质量,持续斩获下游核心客户订单,2025年高温合金业务实现营业收入3.39亿元,占总营收比重达26.24%,较上年同期有大幅提升。微生物药品方面:整合活体生物创新药(LBP)的自主研发与产业转化平台,掌握从“菌”到“药”全链条核心技术。同时公司聚焦微生态制剂领域,布局益生菌、益生元等特色产品,培育新的盈利增长点。   万泽股份两大核心产业在各自产业链中均占据核心枢纽位置,依托独特的竞争壁垒,深度契合行业政策导向与发展趋势:高温合金产业作为连接上游基础材料与下游高端装备应用的核心纽带,精准承接国产替代与高端装备升级政策红利,契合高温合金行业向高端化、一体化发展的趋势。微生物药品业务以全资子公司内蒙双奇为核心,形成了两大具有独家竞争壁垒的产品,凭借30年积累的独家菌种库,形成了难以突破的竞争壁垒,2025年公司微生物药品业务整体毛利率高达90.97%,显著领先于同行,盈利质量优异。   两机专项+高端装备放量+能源转型三重共振。高温合金产品深度契合国家最新政策需求,有望深度受益:万泽股份高温合金业务迎来政策、高端装备放量、能源转型三重共振。两机专项助力我国大幅提升航空发动机和燃气轮机自主研发能力,众多订单持续落地筑牢政策底座,国产大飞机、低空经济带动航空端需求高增。2026年受AI基础设施建设推动,燃机装机扩容打开第二增长曲线。当前我国民用航发国产化率仍处于低位,国产替代空间广阔,在下游需求持续高增的背景下,具备核心制备技术壁垒、稳定规模化量产能力、已进入下游龙头企业供应链的头部厂商,将持续享受行业高景气红利,业绩兑现确定性强。   盈利预测与投资评级:公司医药稳定发展,高温合金在航发国产化和AI数据中心建设拉动下快速起量,我们预计公司2026-2028年营收分别为21.4/32.9/55.7亿元;归母净利润3.55/4.55/6.63亿元;对应PE分别为36/28/19倍,首次覆盖,给予“买入”评级。   风险提示:两机客户集中度过高风险;上游材料涨价风险;生产安全风险。
报告专题:
  • 下载次数:

    1532 次

  • 发布机构:

    东吴证券股份有限公司

  • 发布日期:

    2026-07-28

  • 页数:

    20页

下载全文
定制咨询
报告内容
AI精读报告
报告摘要

  万泽股份(000534)

  投资要点

  高温合金+微生物药品,凭技术和产品优势快速拓展业务范围:高温合金业务方面:2025年高温合金业务受益于航空航天、核电等下游领域需求复苏,叠加产能持续释放,实现快速增长,成为业绩增长的核心引擎。公司凭借成熟的研发技术与稳定的产品质量,持续斩获下游核心客户订单,2025年高温合金业务实现营业收入3.39亿元,占总营收比重达26.24%,较上年同期有大幅提升。微生物药品方面:整合活体生物创新药(LBP)的自主研发与产业转化平台,掌握从“菌”到“药”全链条核心技术。同时公司聚焦微生态制剂领域,布局益生菌、益生元等特色产品,培育新的盈利增长点。

  万泽股份两大核心产业在各自产业链中均占据核心枢纽位置,依托独特的竞争壁垒,深度契合行业政策导向与发展趋势:高温合金产业作为连接上游基础材料与下游高端装备应用的核心纽带,精准承接国产替代与高端装备升级政策红利,契合高温合金行业向高端化、一体化发展的趋势。微生物药品业务以全资子公司内蒙双奇为核心,形成了两大具有独家竞争壁垒的产品,凭借30年积累的独家菌种库,形成了难以突破的竞争壁垒,2025年公司微生物药品业务整体毛利率高达90.97%,显著领先于同行,盈利质量优异。

  两机专项+高端装备放量+能源转型三重共振。高温合金产品深度契合国家最新政策需求,有望深度受益:万泽股份高温合金业务迎来政策、高端装备放量、能源转型三重共振。两机专项助力我国大幅提升航空发动机和燃气轮机自主研发能力,众多订单持续落地筑牢政策底座,国产大飞机、低空经济带动航空端需求高增。2026年受AI基础设施建设推动,燃机装机扩容打开第二增长曲线。当前我国民用航发国产化率仍处于低位,国产替代空间广阔,在下游需求持续高增的背景下,具备核心制备技术壁垒、稳定规模化量产能力、已进入下游龙头企业供应链的头部厂商,将持续享受行业高景气红利,业绩兑现确定性强。

  盈利预测与投资评级:公司医药稳定发展,高温合金在航发国产化和AI数据中心建设拉动下快速起量,我们预计公司2026-2028年营收分别为21.4/32.9/55.7亿元;归母净利润3.55/4.55/6.63亿元;对应PE分别为36/28/19倍,首次覆盖,给予“买入”评级。

  风险提示:两机客户集中度过高风险;上游材料涨价风险;生产安全风险。

中心思想

双主业协同驱动,高温合金打开第二增长曲线

万泽股份通过“高温合金+微生物药品”双主业布局,在医药业务提供稳定现金流的基础上,高温合金业务受益于航空发动机国产化和AI数据中心建设带来的燃气轮机需求爆发,成为业绩增长的核心引擎。公司凭借全产业链技术壁垒和独家品种优势,有望在高端装备国产替代浪潮中持续受益。

政策与需求共振,业绩高增长确定性明确

两机专项、国产大飞机量产、低空经济以及AI基础设施建设三重利好叠加,拉动高温合金需求快速增长;同时微生物药品业务凭借独家品种金双歧和定君生的高毛利特性,为公司提供坚实的业绩压舱石。预计2026-2028年营收和归母净利润复合增速分别超过50%和40%,首次覆盖给予“买入”评级。

主要内容

1. 集中力量深耕主业,医药合金板块双驱动

1.1 聚焦高温合金与生物医药

公司是国内少数具备高温合金全流程产业化能力的民营企业,产品应用于航空发动机和燃气轮机;同时微生态制剂领域核心产品“金双歧”和“定君生”连续十余年稳居细分品类前列。双主业实现“材料硬科技”与“生物制药”双轮驱动,医药业务支撑公司盈利,高温合金业务处于加速建设期。

1.2 踩准时代节拍,谋求战略转型

公司从地方电力企业起步,2005年万泽集团入主,2014年布局高温合金,2019年剥离房地产业务、置入内蒙古双奇药业,正式确立双主业格局。2024-2025年高温合金订单大幅增长,珠海医药基地加速,成功转型为高科技民营企业。

1.3 股权结构稳定,子公司业务分工明确

第一大股东万泽集团持股20.33%,社保基金等机构持股。子公司按职能分工,核心子公司聚焦高温合金和医药健康两大主业,形成财务层面风险对冲。

1.4 公司经营业绩持续增长,净利润水平稳健提升

2021-2025年营收CAGR约18.44%,归母净利润CAGR约20%。2025年营收12.91亿元,归母净利润1.97亿元。医药制造业收入占比超70%,毛利率长期维持在89%-91%,是利润核心;合金制造业收入占比从14%提升至26%,第二增长曲线逐步成型。

1.5 股权激励绑定核心人才,长效机制赋能经营提质

2025年7月推出限制性股票激励计划,覆盖208名核心员工,以股权绑定长期利益,提升团队归属感和组织活力,为业绩持续增长提供人才保障。

2. 高温合金业务:全球高端制造供应链自主化,航空发动机与燃气轮机“心脏材料”核心支撑

2.1 多核心产品优势,高温合金产品全流程能力突出

公司覆盖单晶/定向晶叶片、粉末冶金盘件、高温母合金和高温合金粉末等产品,形成“原料-部件”全链条供应能力。

2.2 军民市场用途广泛,高温合金发展迅速

高温合金是航空发动机、燃气轮机、核电站等关键材料。政策(两机专项)、高端装备放量(C919量产、低空经济)以及能源转型三重驱动,需求持续高增。

2.3 核心增量市场爆发,引爆燃气轮机产量需求

AI数据中心建设驱动GW级功率需求,燃气轮机装机需求指数级增长。到2035年超1GW的数据中心站点占比将大幅提升,拉动燃机叶片等高温合金部件需求。

2.4 技术+资质+量产三重壁垒,领跑国内高端航空叶片赛道

公司是国内极少数具备从母合金熔炼到精密铸造全链条能力的民营企业,通过AS9100D、NADCAP等认证,具备军民用供应资质。截至2025年末具备单晶及定向叶片6万件/年、等轴叶片30.7万件/年产能,是国内民营航发叶片领域领先企业。

2.5 海外布局提速,国际化业务开辟新局面

通过万泽(香港)国际锁定镍、钴等原材料供应,与西门子能源签订三年框架协议,并取得欧洲、中东等地区订单。与沙特工业和矿产资源部合作建设燃机维修基地,打开海外后市场空间。

3. 微生物药品业务:独家品种垄断细分市场,稳定现金流的核心压舱石

3.1 双品独家筑壁垒,深耕微生态获认可

子公司内蒙双奇深耕30年,“金双歧”(双歧杆菌乳杆菌三联活菌片)和“定君生”(阴道用乳杆菌活菌胶囊)为独家品种,具有临床处方+OTC双认证,安全性高,覆盖全国3000多家等级医院和10万余家药房。

3.2 三力驱动需求升,市场扩容显韧性

居民健康意识提升、抗生素限制政策以及人口老龄化三大因素推动微生态制剂需求增长。肠道微生态制剂品类结构稳定,双歧杆菌类维持稳定占比。

3.3 医药健康板块稳步推进

公司推进中药饮片、化药制剂研发,布局益生菌、益生元等大健康产品;线下终端布局完善,线上处方药配送业务覆盖华南。

3.4 新布局谋增长

产品端:全球首个阴道用四联活菌制剂KAL-001进入III期临床,金双歧启动规格改良。渠道端:益生菌固体饮料等大健康产品通过电商销售,形成“药品+大健康”协同。2025年2月与四川厌氧生物达成KAL-001大中华区独占许可。

4. 盈利预测与投资评级

4.1 业务拆分

医药制造业预计2026-2028年增速53%/37%/52.5%,毛利率维持90%;制造业(高温合金)预计增速105%/90%/95%,毛利率随产能利用率提升逐年改善至32%;其他业务平稳。

4.2 估值评级

选择应流股份、航发动力、隆达股份为可比公司,万泽股份估值低于可比公司均值。预计2026-2028年营收21.4/32.9/55.7亿元,归母净利润3.55/4.55/6.63亿元,对应PE 36/28/19倍,首次覆盖给予“买入”。

5. 风险提示

客户集中度过高风险:绑定中航发商发、西门子能源等少数主机厂,订单延迟或缩减将影响业绩。 上游材料涨价风险:镍、钴、铼等原材料价格波动大,若无法传导成本将冲击毛利率。 生产安全风险:高温熔炼、精密铸造等工艺存在安全隐患,新产线良率爬坡可能影响交付。

总结

双主业格局稳固,高温合金成增长新引擎

万泽股份依托生物医药业务的稳定高毛利现金流,以及高温合金业务在航空发动机国产化和AI数据中心燃气轮机需求双重拉动下的快速增长,形成了清晰的“医药压舱石+合金增长极”战略布局。公司具备从材料研发到精密铸造的全链条技术壁垒,并已进入国内外核心主机厂供应链,业绩兑现确定性较强。

政策与市场共振,未来三年业绩高增可期

在两机专项、低空经济、AI基础设施等政策与市场红利驱动下,公司高温合金业务有望持续放量;微生物药品业务受益于独家品种壁垒和微生态制剂市场扩容,保持稳健增长。预计2026-2028年营收和归母净利润复合增速分别超过50%和40%,当前估值水平低于可比公司,具备较高投资价值。


报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 20
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
东吴证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3