-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用
2026年半年报点评:CRDMO模式驱动成长,全年业绩指引全面上调
下载次数:
2687 次
发布机构:
国信证券股份有限公司
发布日期:
2026-08-06
页数:
8页
药明康德(603259)
核心观点
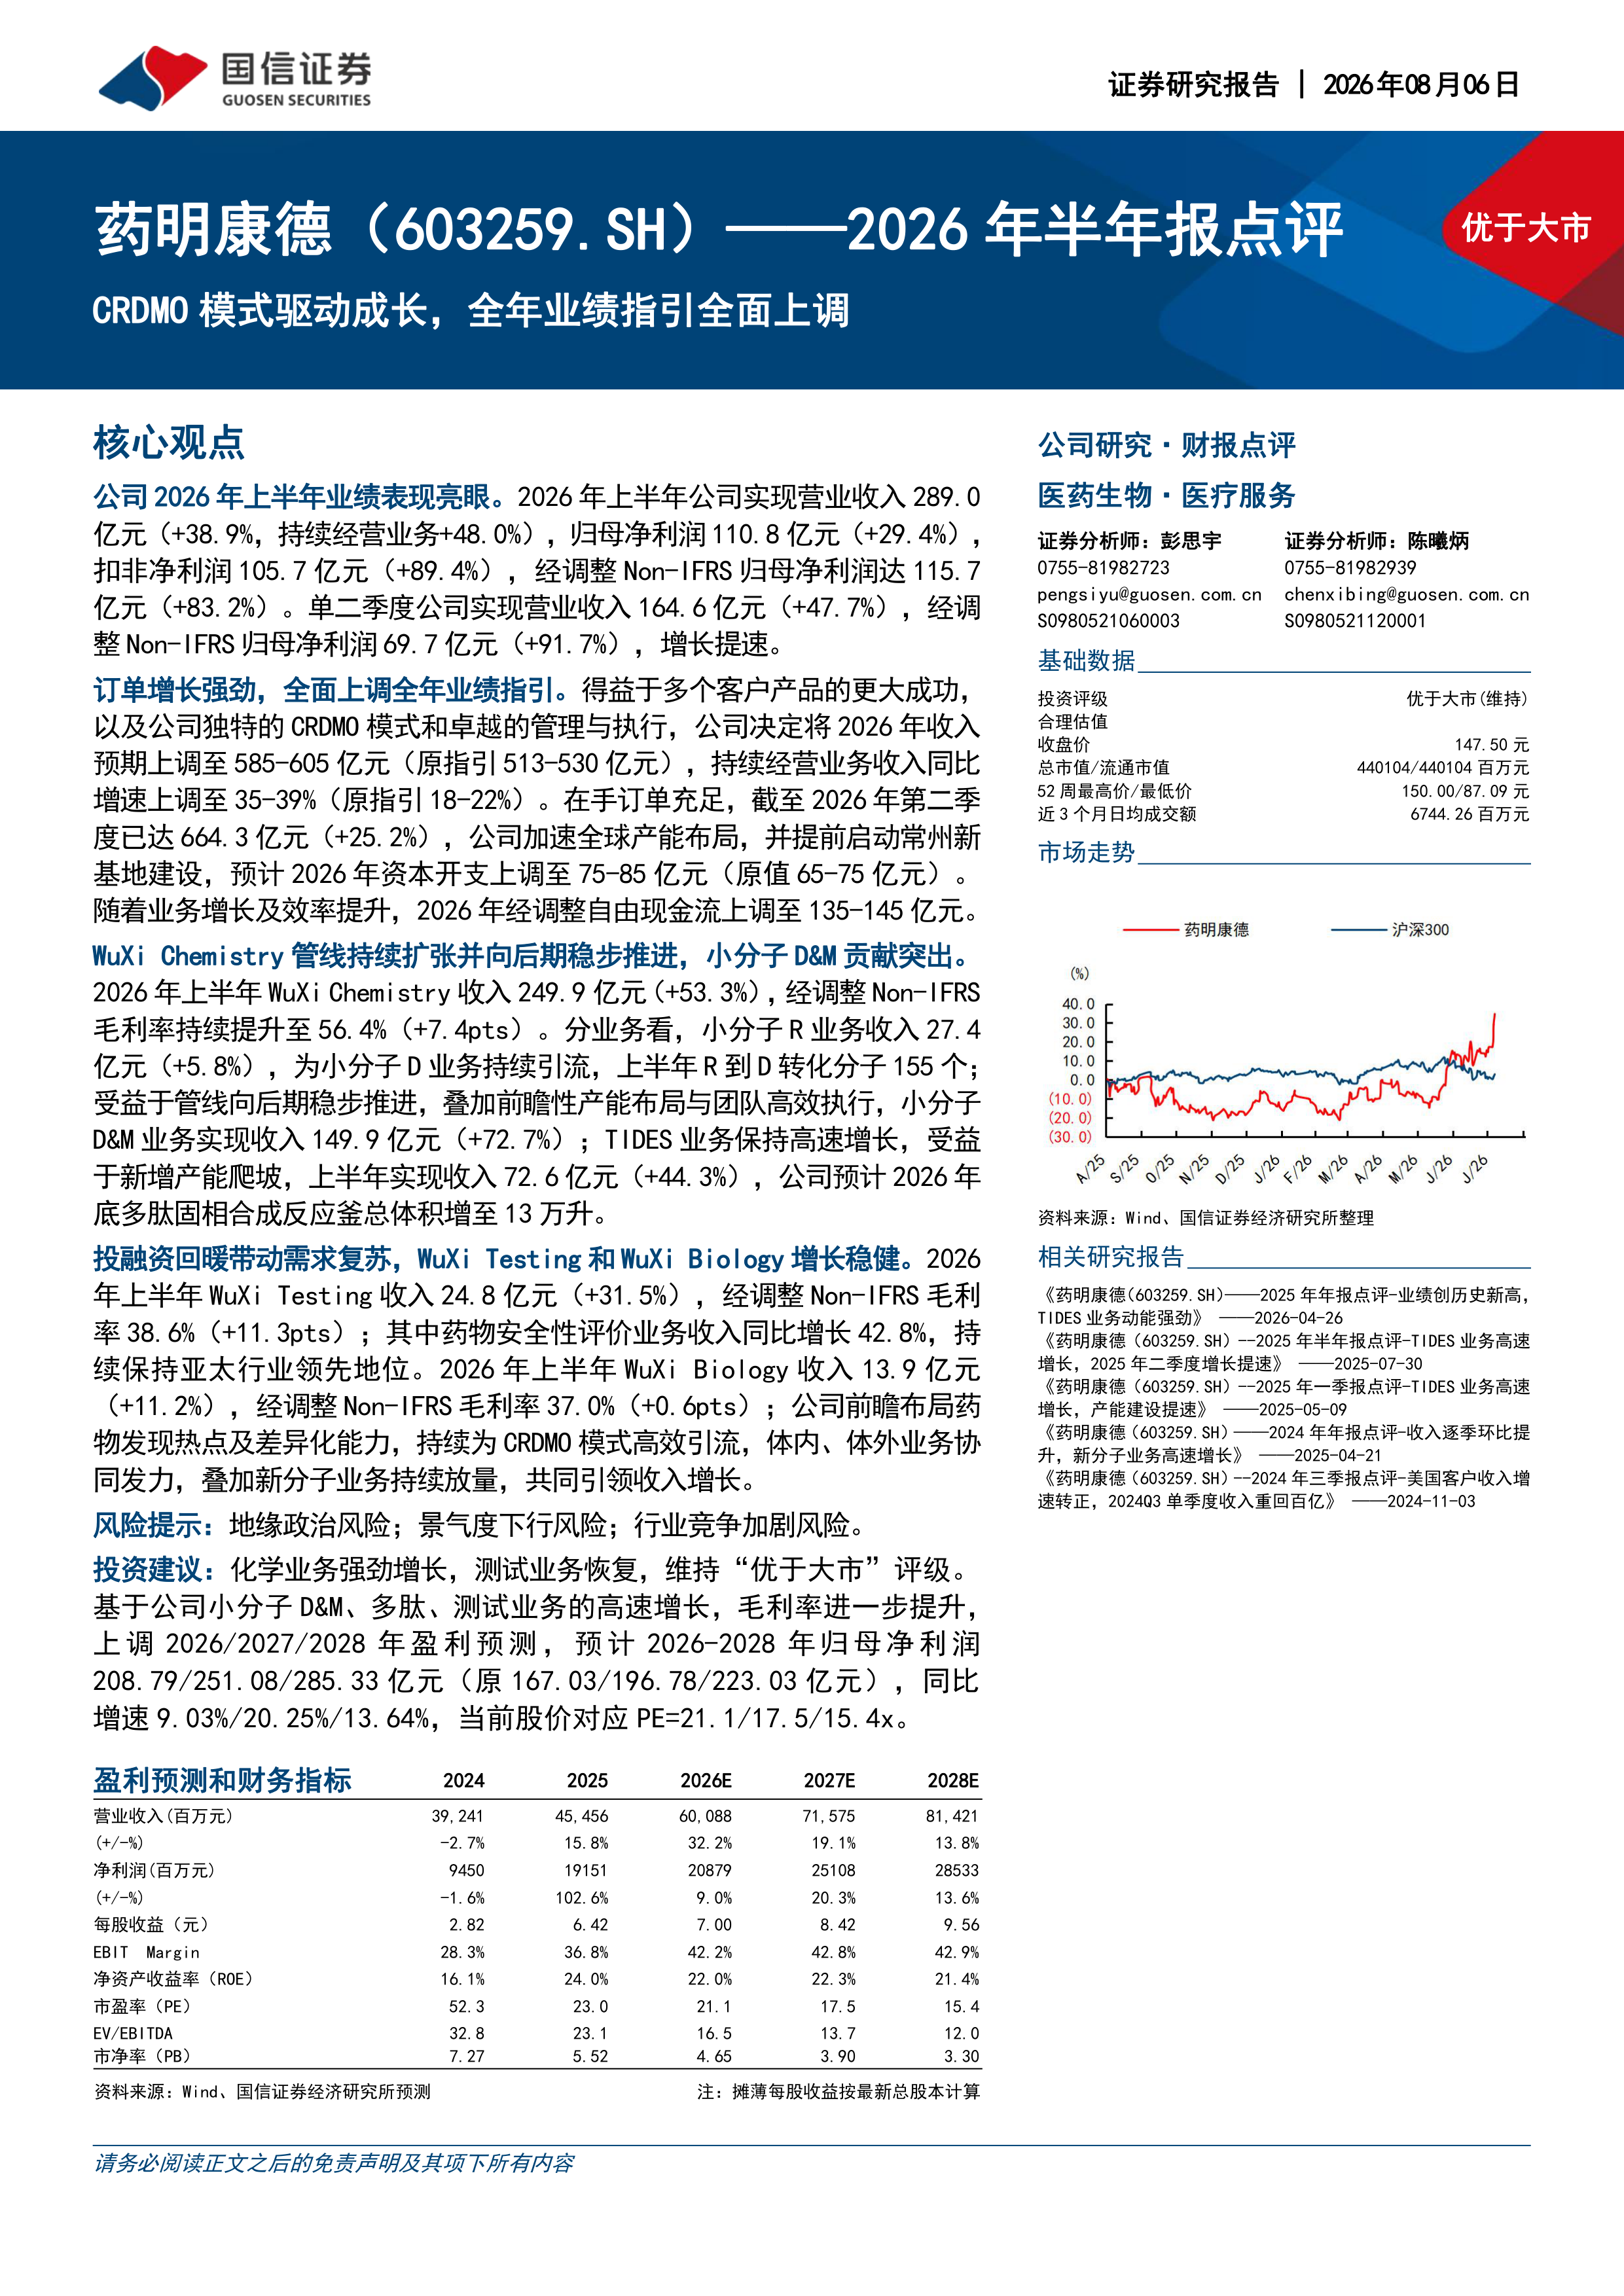
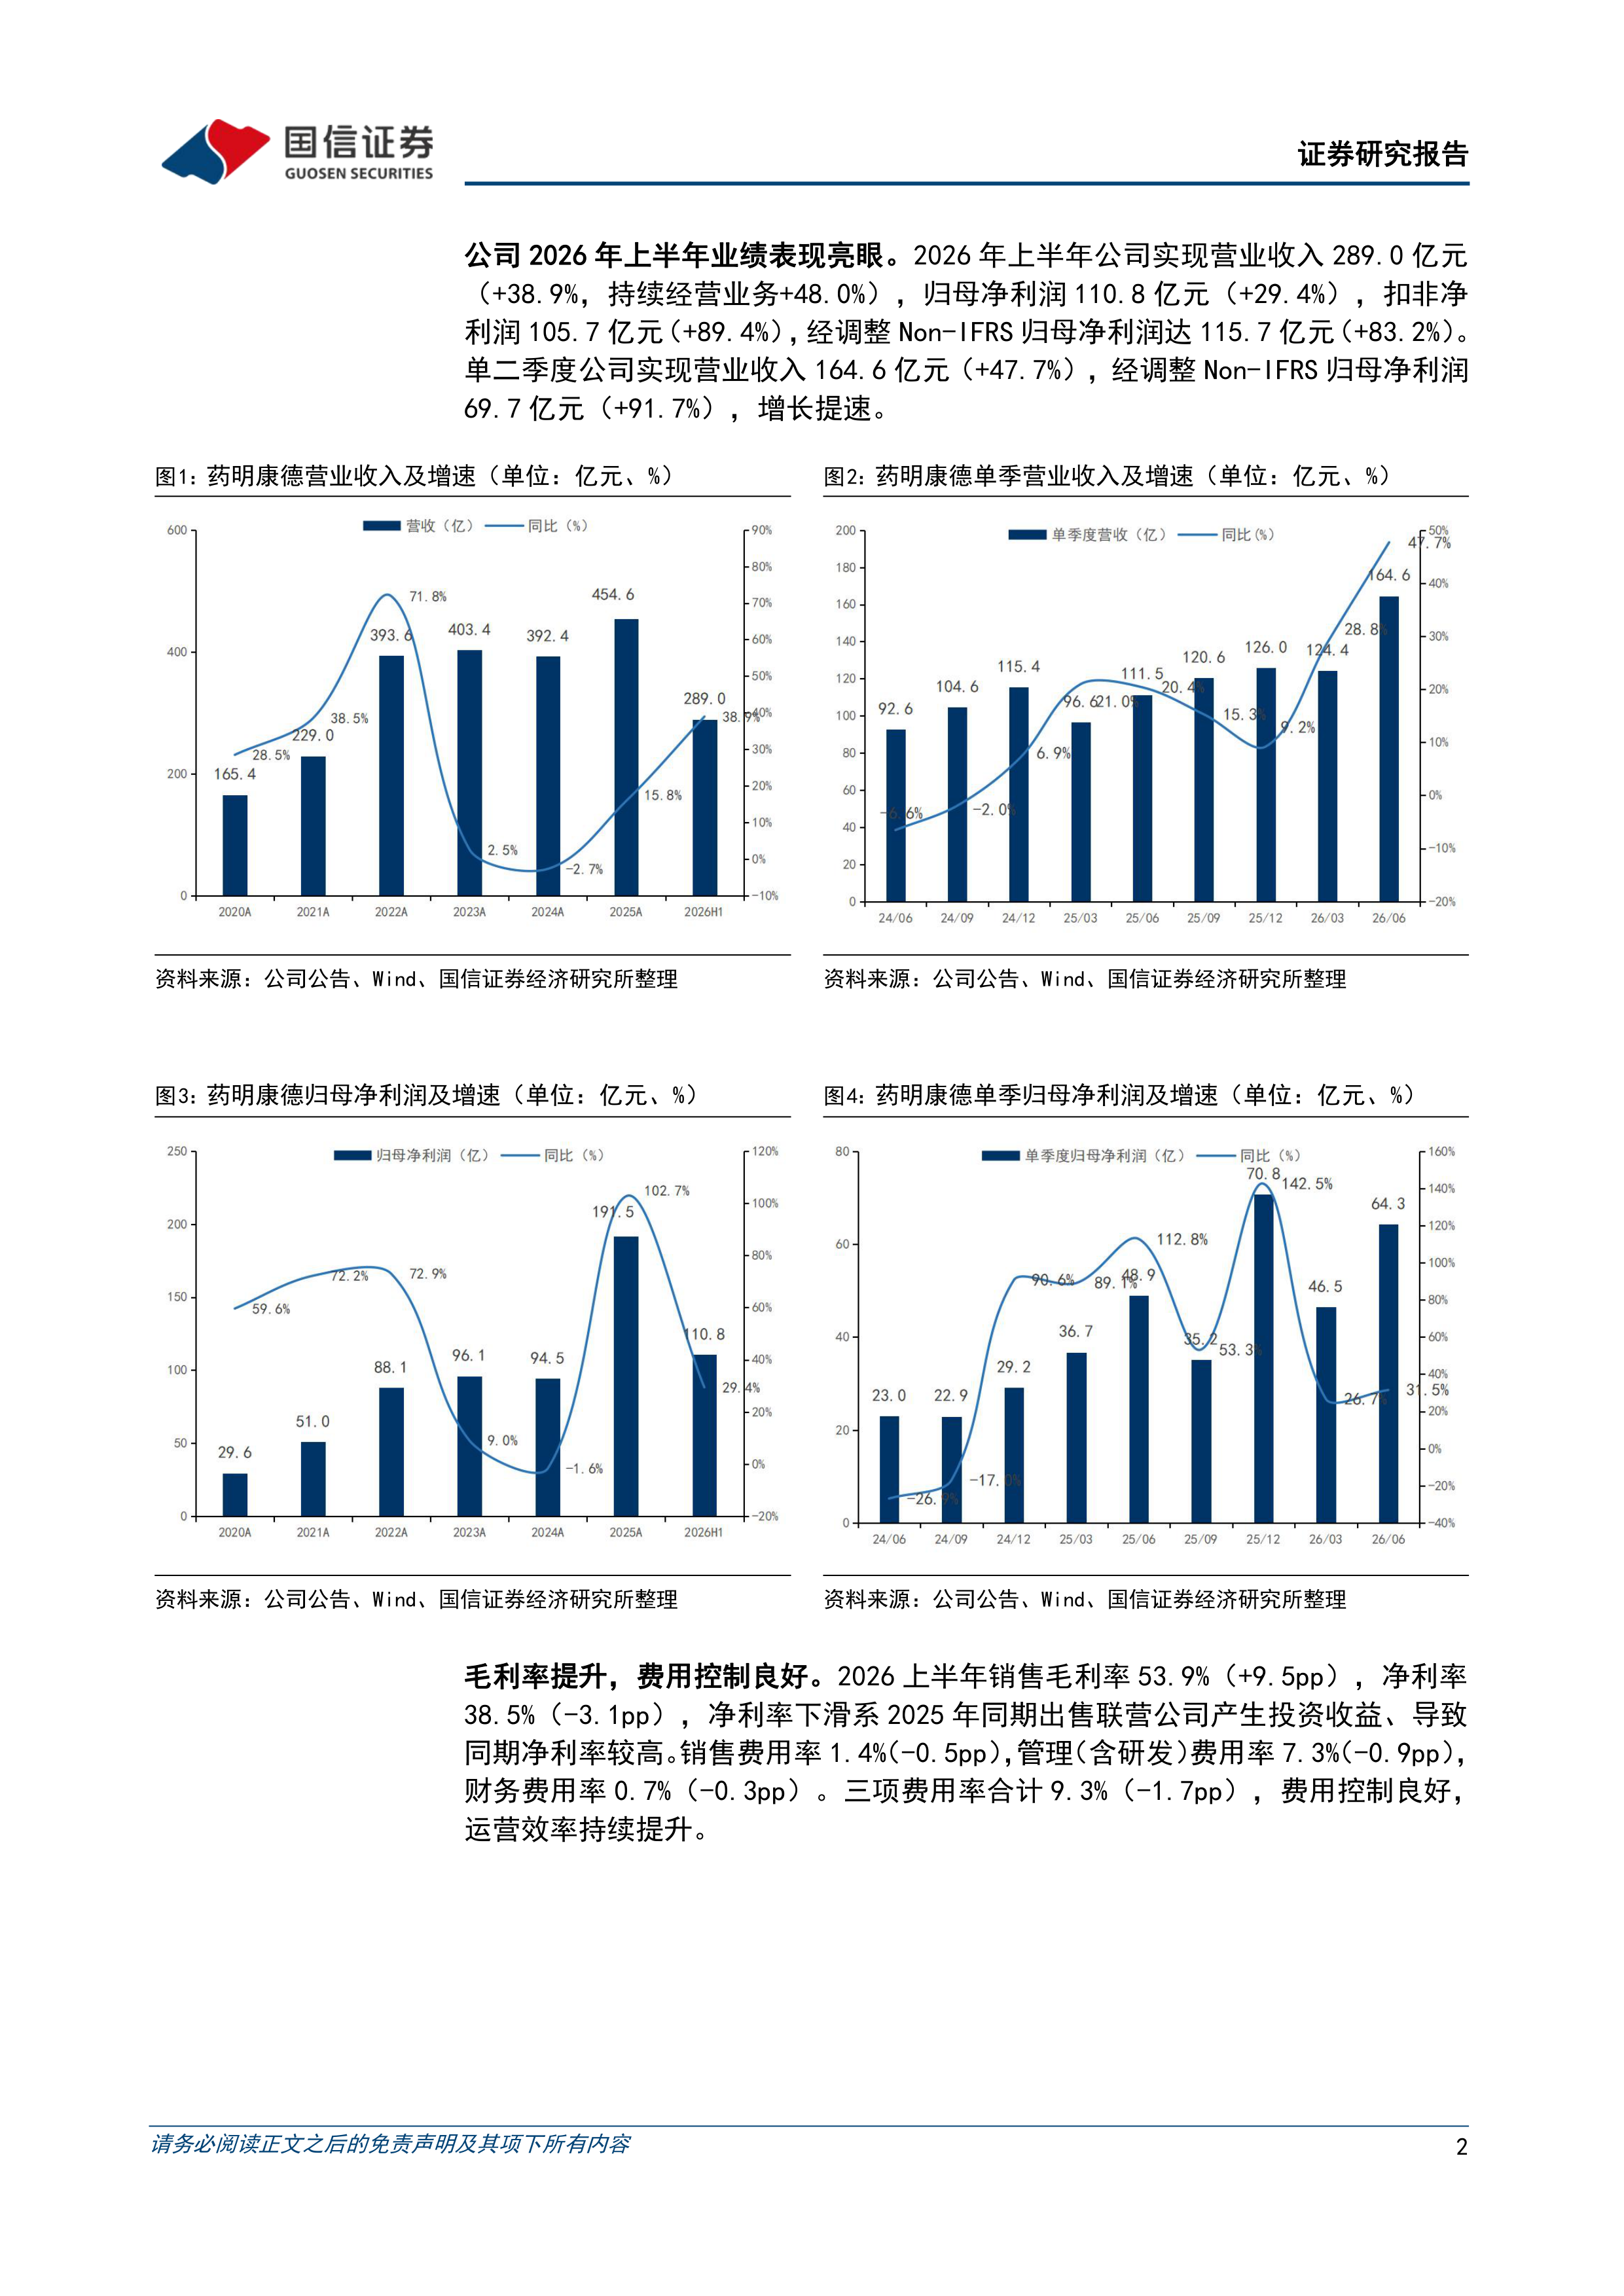
公司2026年上半年业绩表现亮眼。2026年上半年公司实现营业收入289.0亿元(+38.9%,持续经营业务+48.0%),归母净利润110.8亿元(+29.4%),扣非净利润105.7亿元(+89.4%),经调整Non-IFRS归母净利润达115.7亿元(+83.2%)。单二季度公司实现营业收入164.6亿元(+47.7%),经调整Non-IFRS归母净利润69.7亿元(+91.7%),增长提速。
订单增长强劲,全面上调全年业绩指引。得益于多个客户产品的更大成功,以及公司独特的CRDMO模式和卓越的管理与执行,公司决定将2026年收入预期上调至585-605亿元(原指引513-530亿元),持续经营业务收入同比增速上调至35-39%(原指引18-22%)。在手订单充足,截至2026年第二季度已达664.3亿元(+25.2%),公司加速全球产能布局,并提前启动常州新基地建设,预计2026年资本开支上调至75-85亿元(原值65-75亿元)。随着业务增长及效率提升,2026年经调整自由现金流上调至135-145亿元。WuXi Chemistry管线持续扩张并向后期稳步推进,小分子D&M贡献突出。2026年上半年WuXiChemistry收入249.9亿元(+53.3%),经调整Non-IFRS毛利率持续提升至56.4%(+7.4pts)。分业务看,小分子R业务收入27.4亿元(+5.8%),为小分子D业务持续引流,上半年R到D转化分子155个;受益于管线向后期稳步推进,叠加前瞻性产能布局与团队高效执行,小分子D&M业务实现收入149.9亿元(+72.7%);TIDES业务保持高速增长,受益于新增产能爬坡,上半年实现收入72.6亿元(+44.3%),公司预计2026年底多肽固相合成反应釜总体积增至13万升。
投融资回暖带动需求复苏,WuXi Testing和WuXi Biology增长稳健。2026年上半年WuXi Testing收入24.8亿元(+31.5%),经调整Non-IFRS毛利率38.6%(+11.3pts);其中药物安全性评价业务收入同比增长42.8%,持续保持亚太行业领先地位。2026年上半年WuXi Biology收入13.9亿元(+11.2%),经调整Non-IFRS毛利率37.0%(+0.6pts);公司前瞻布局药物发现热点及差异化能力,持续为CRDMO模式高效引流,体内、体外业务协同发力,叠加新分子业务持续放量,共同引领收入增长。
风险提示:地缘政治风险;景气度下行风险;行业竞争加剧风险。
投资建议:化学业务强劲增长,测试业务恢复,维持“优于大市”评级。

2026年上半年,药明康德实现营业收入289.0亿元(+38.9%),归母净利润110.8亿元(+29.4%),扣非净利润同比增长89.4%,经调整Non-IFRS归母净利润达115.7亿元(+83.2%)。单二季度增长进一步提速,营收164.6亿元(+47.7%),经调整Non-IFRS归母净利润69.7亿元(+91.7%)。公司凭借其独特的CRDMO一体化平台,在化学业务(尤其是小分子D&M和TIDES)的强劲推动下,实现了远超市场预期的业绩表现。
基于客户产品的更大成功及卓越的管理执行力,公司决定将2026年收入预期上调至585-605亿元(原513-530亿元),持续经营业务收入增速上调至35-39%(原18-22%)。截至第二季度,在手订单达664.3亿元(+25.2%),充足订单为后续增长提供坚实基础。同时,公司加速全球产能布局,将资本开支上调至75-85亿元,经调整自由现金流上调至135-145亿元,彰显管理层对未来发展的强烈信心。
2026年上半年公司实现营收289.0亿元(+38.9%),归母净利润110.8亿元(+29.4%)。单二季度营收164.6亿元(+47.7%),经调整Non-IFRS归母净利润69.7亿元(+91.7%)。毛利率提升至53.9%(+9.5pp),费用控制良好,三费合计下降1.7pp至9.3%,运营效率持续提升。
公司上调全年收入预期至585-605亿元,持续经营业务增速35-39%。在手订单664.3亿元(+25.2%)。资本开支上调至75-85亿元(原65-75亿元),自由现金流上调至135-145亿元。提前启动常州新基地建设,加速全球产能布局。
WuXi Chemistry上半年收入249.9亿元(+53.3%),调整后毛利率56.4%(+7.4pts)。分业务看:
管线数量稳步提升,商业化项目达95个(+25%),临床III期项目94个(+11.9%),为未来持续放量奠定基础。
需关注地缘政治风险、行业景气度下行风险及行业竞争加剧风险。
基于小分子D&M、多肽、测试业务高速增长及毛利率提升,上调盈利预测。预计2026-2028年归母净利润208.79/251.08/285.33亿元(原167.03/196.78/223.03亿元),同比增速9.03%/20.25%/13.64%,当前股价对应PE 21.1/17.5/15.4倍。维持“优于大市”评级。
药明康德2026年半年报显示出极强的成长性:CRDMO模式驱动化学业务爆发,小分子D&M收入同比+72.7%,TIDES业务+44.3%,Testing和Biology受益于投融资回暖恢复增长。公司全面上调全年营收和自由现金流指引,在手订单充足,产能建设加速,业绩确定性高。费用控制良好,毛利率显著提升。基于强劲的业务表现,上调未来三年盈利预测,当前估值具有吸引力,维持“优于大市”评级。
医药生物行业周报(26年第41周):ESMO会议即将召开,建议关注创新药及产业链
氟化工行业:2026年9月月度观察:制冷剂价格稳中上行,四季度长协上涨500元/吨
肿瘤和自免领域全面布局,商业化与出海共同推进
医药生物行业周报(26年第38周):医药工业发展“十五五”规划发布,重视创新药产业链
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送