-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

2026年中报点评:汇兑短期影响盈利,光学平台业务拓展顺利
下载次数:
728 次
发布机构:
东吴证券股份有限公司
发布日期:
2026-08-24
页数:
3页
海泰新光(688677)
投资要点
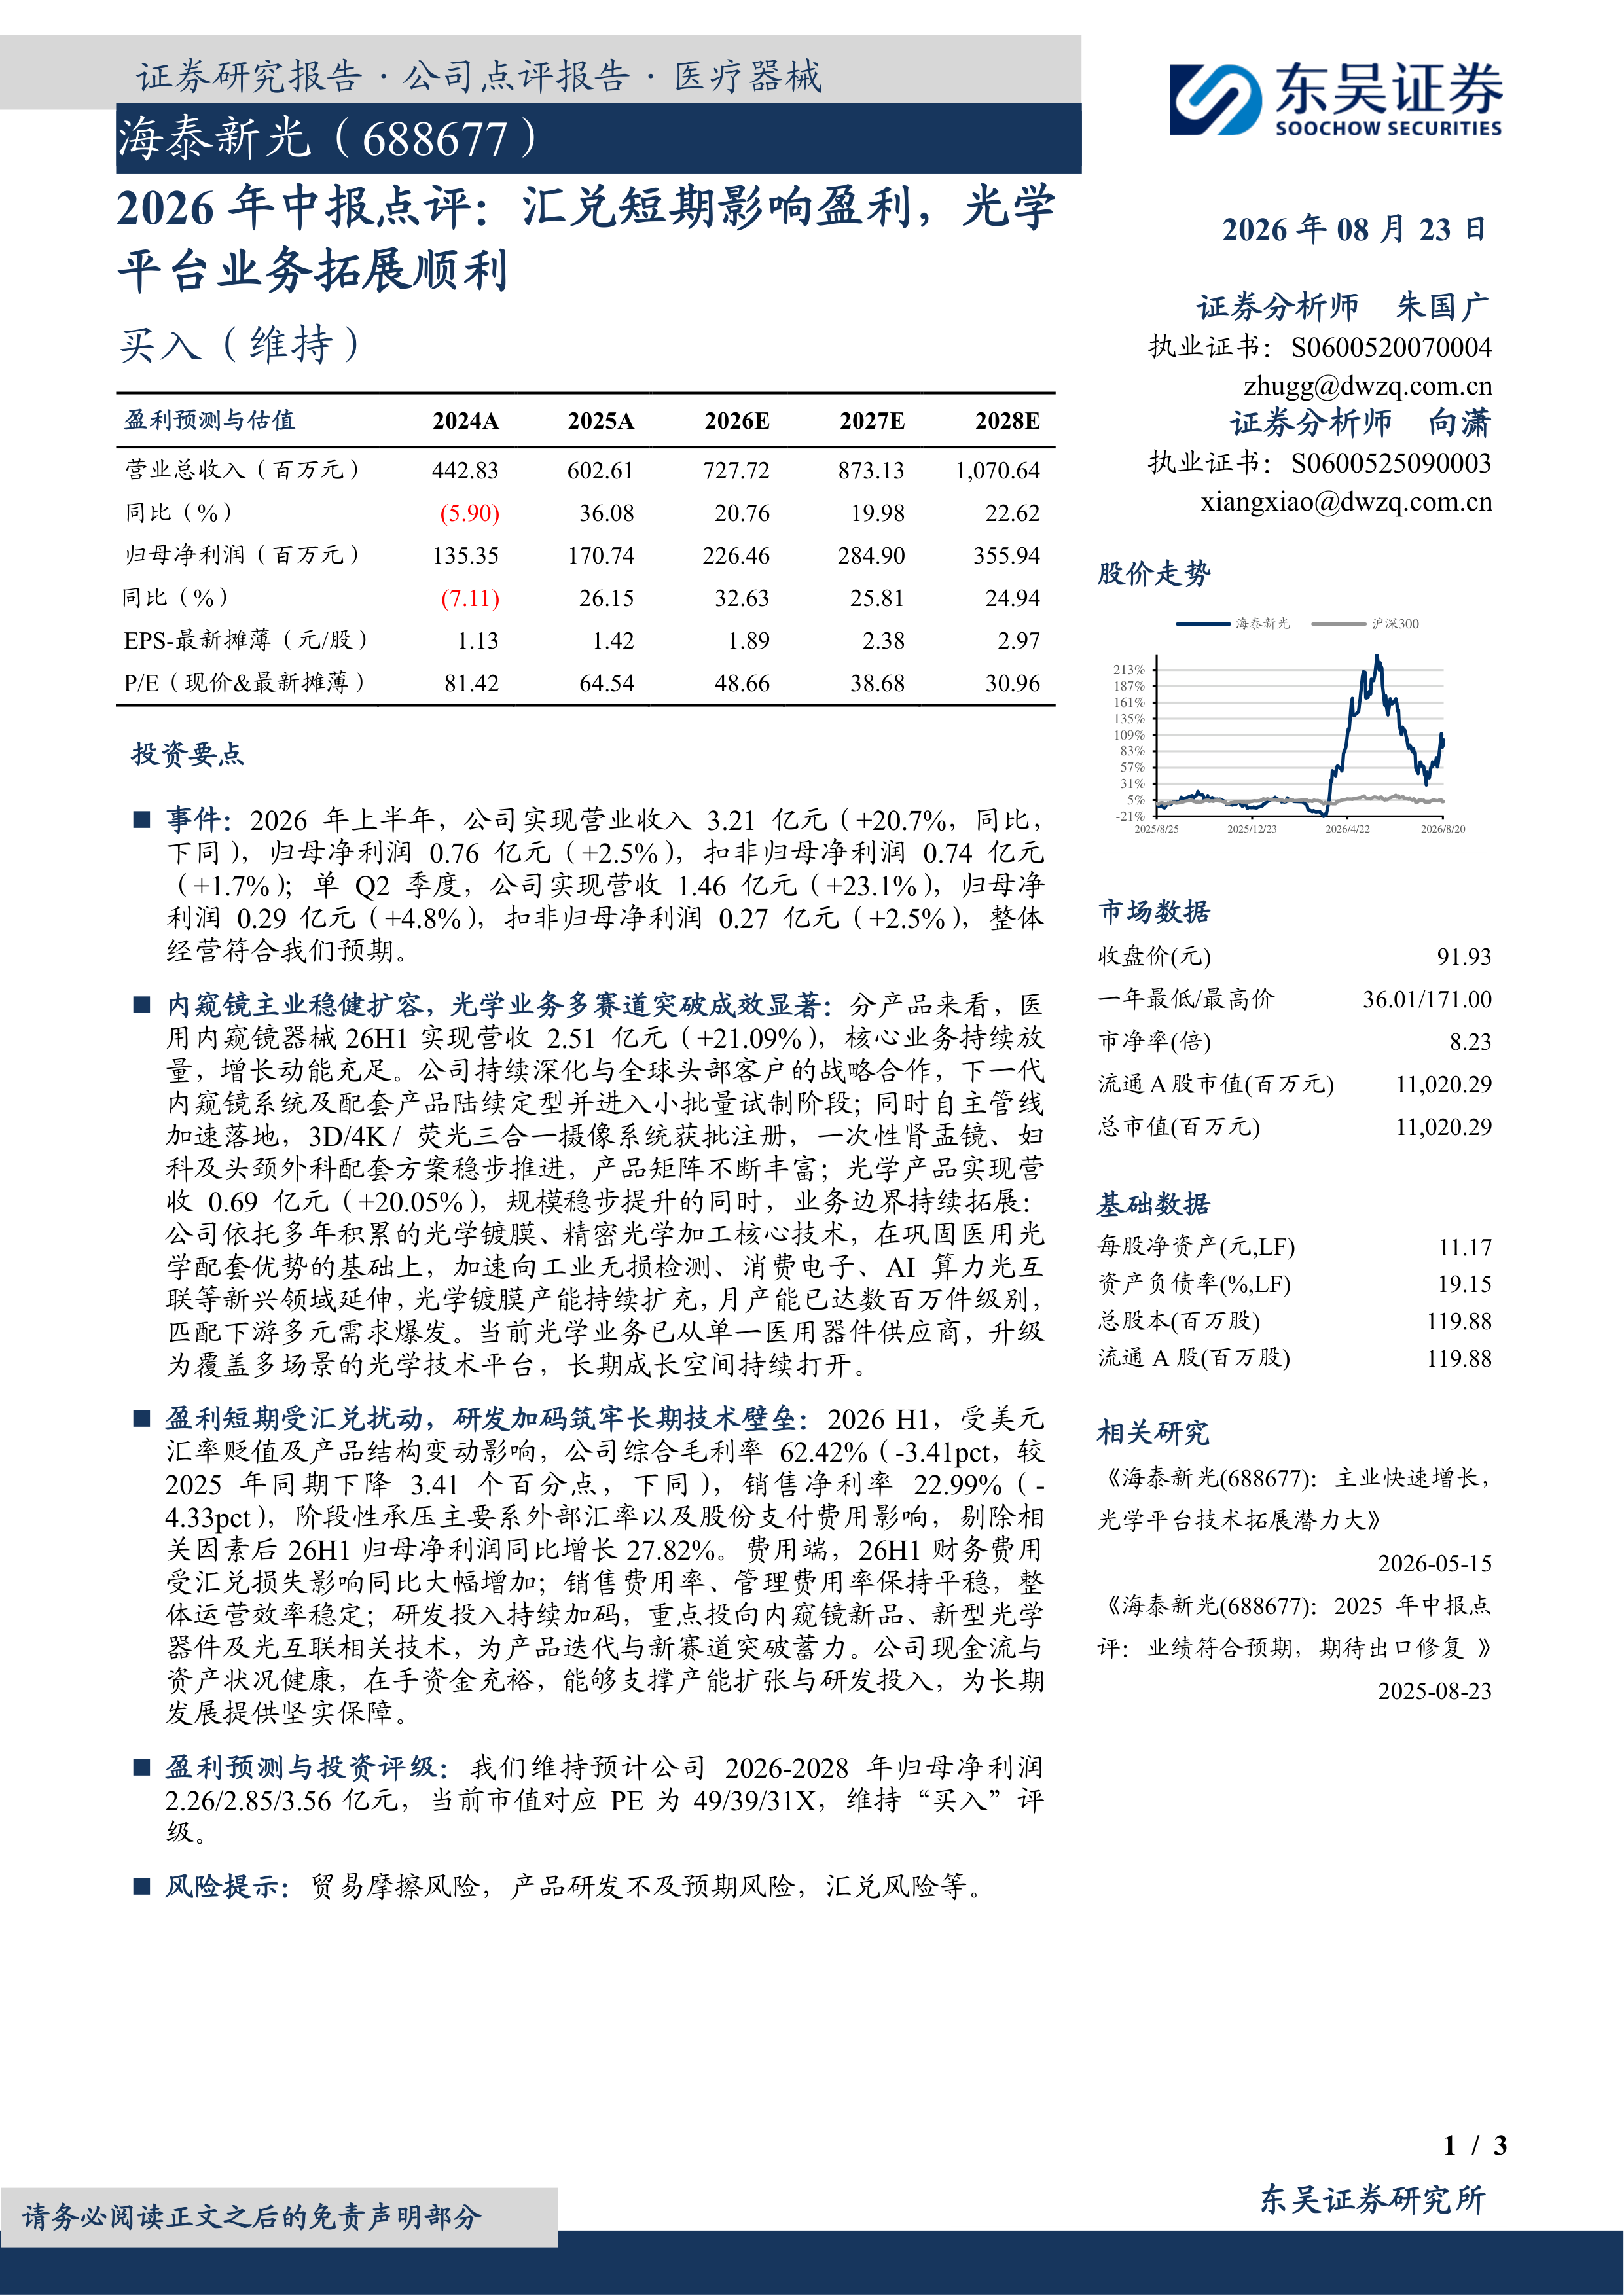
事件:2026年上半年,公司实现营业收入3.21亿元(+20.7%,同比,下同),归母净利润0.76亿元(+2.5%),扣非归母净利润0.74亿元(+1.7%);单Q2季度,公司实现营收1.46亿元(+23.1%),归母净利润0.29亿元(+4.8%),扣非归母净利润0.27亿元(+2.5%),整体经营符合我们预期。
内窥镜主业稳健扩容,光学业务多赛道突破成效显著:分产品来看,医用内窥镜器械26H1实现营收2.51亿元(+21.09%),核心业务持续放量,增长动能充足。公司持续深化与全球头部客户的战略合作,下一代内窥镜系统及配套产品陆续定型并进入小批量试制阶段;同时自主管线加速落地,3D/4K/荧光三合一摄像系统获批注册,一次性肾盂镜、妇科及头颈外科配套方案稳步推进,产品矩阵不断丰富;光学产品实现营收0.69亿元(+20.05%),规模稳步提升的同时,业务边界持续拓展:公司依托多年积累的光学镀膜、精密光学加工核心技术,在巩固医用光学配套优势的基础上,加速向工业无损检测、消费电子、AI算力光互联等新兴领域延伸,光学镀膜产能持续扩充,月产能已达数百万件级别,匹配下游多元需求爆发。当前光学业务已从单一医用器件供应商,升级为覆盖多场景的光学技术平台,长期成长空间持续打开。
盈利短期受汇兑扰动,研发加码筑牢长期技术壁垒:2026H1,受美元汇率贬值及产品结构变动影响,公司综合毛利率62.42%(-3.41pct,较2025年同期下降3.41个百分点,下同),销售净利率22.99%(-4.33pct),阶段性承压主要系外部汇率以及股份支付费用影响,剔除相关因素后26H1归母净利润同比增长27.82%。费用端,26H1财务费用受汇兑损失影响同比大幅增加;销售费用率、管理费用率保持平稳,整体运营效率稳定;研发投入持续加码,重点投向内窥镜新品、新型光学器件及光互联相关技术,为产品迭代与新赛道突破蓄力。公司现金流与资产状况健康,在手资金充裕,能够支撑产能扩张与研发投入,为长期发展提供坚实保障。
盈利预测与投资评级:我们维持预计公司2026-2028年归母净利润2.26/2.85/3.56亿元,当前市值对应PE为49/39/31X,维持“买入”评级。
风险提示:贸易摩擦风险,产品研发不及预期风险,汇兑风险等。
海泰新光2026年上半年营收同比增长20.7%,核心内窥镜业务持续放量,全球头部客户合作深化,下一代产品进入小批量试制阶段;光学业务依托精密镀膜与加工技术,向工业无损检测、消费电子、AI算力光互联等新兴领域延伸,从单一医用器件供应商升级为多场景光学技术平台,长期成长空间持续打开。
2026H1归母净利润仅增2.5%,综合毛利率同比下降3.41pct,主要受美元汇率贬值、股份支付费用及产品结构变动影响,剔除相关因素后归母净利润同比增长27.82%。公司研发投入持续加码,重点投向内窥镜新品、新型光学器件及光互联技术,为产品迭代与赛道突破蓄力,在手资金充裕支撑长期发展。
公司实现营业收入3.21亿元,同比增长20.7%;归母净利润0.76亿元,同比增长2.5%;扣非归母净利润0.74亿元,同比增长1.7%。单Q2季度营收1.46亿元(+23.1%),归母净利润0.29亿元(+4.8%),整体经营符合预期。
26H1实现营收2.51亿元,同比增长21.09%。深化与全球头部客户战略合作,下一代内窥镜系统及配套产品陆续定型并进入小批量试制阶段;自主管线方面,3D/4K/荧光三合一摄像系统获批注册,一次性肾盂镜、妇科及头颈外科配套方案稳步推进,产品矩阵不断丰富。
26H1实现营收0.69亿元,同比增长20.05%。依托光学镀膜、精密光学加工核心技术,巩固医用光学配套优势,加速向工业无损检测、消费电子、AI算力光互联等新兴领域延伸,光学镀膜月产能已达数百万件级别,匹配多元需求爆发。
26H1综合毛利率62.42%(-3.41pct),销售净利率22.99%(-4.33pct),主要受美元汇率贬值及股份支付费用影响;剔除相关因素后26H1归母净利润同比增长27.82%。财务费用因汇兑损失同比大幅增加,销售费用率、管理费用率保持平稳。
研发投入重点投向内窥镜新品、新型光学器件及光互联相关技术。公司现金流与资产状况健康,在手资金充裕,能够支撑产能扩张与研发投入。
预计2026-2028年归母净利润2.26/2.85/3.56亿元,对应PE为49/39/31X,维持“买入”评级。
贸易摩擦风险,产品研发不及预期风险,汇兑风险等。
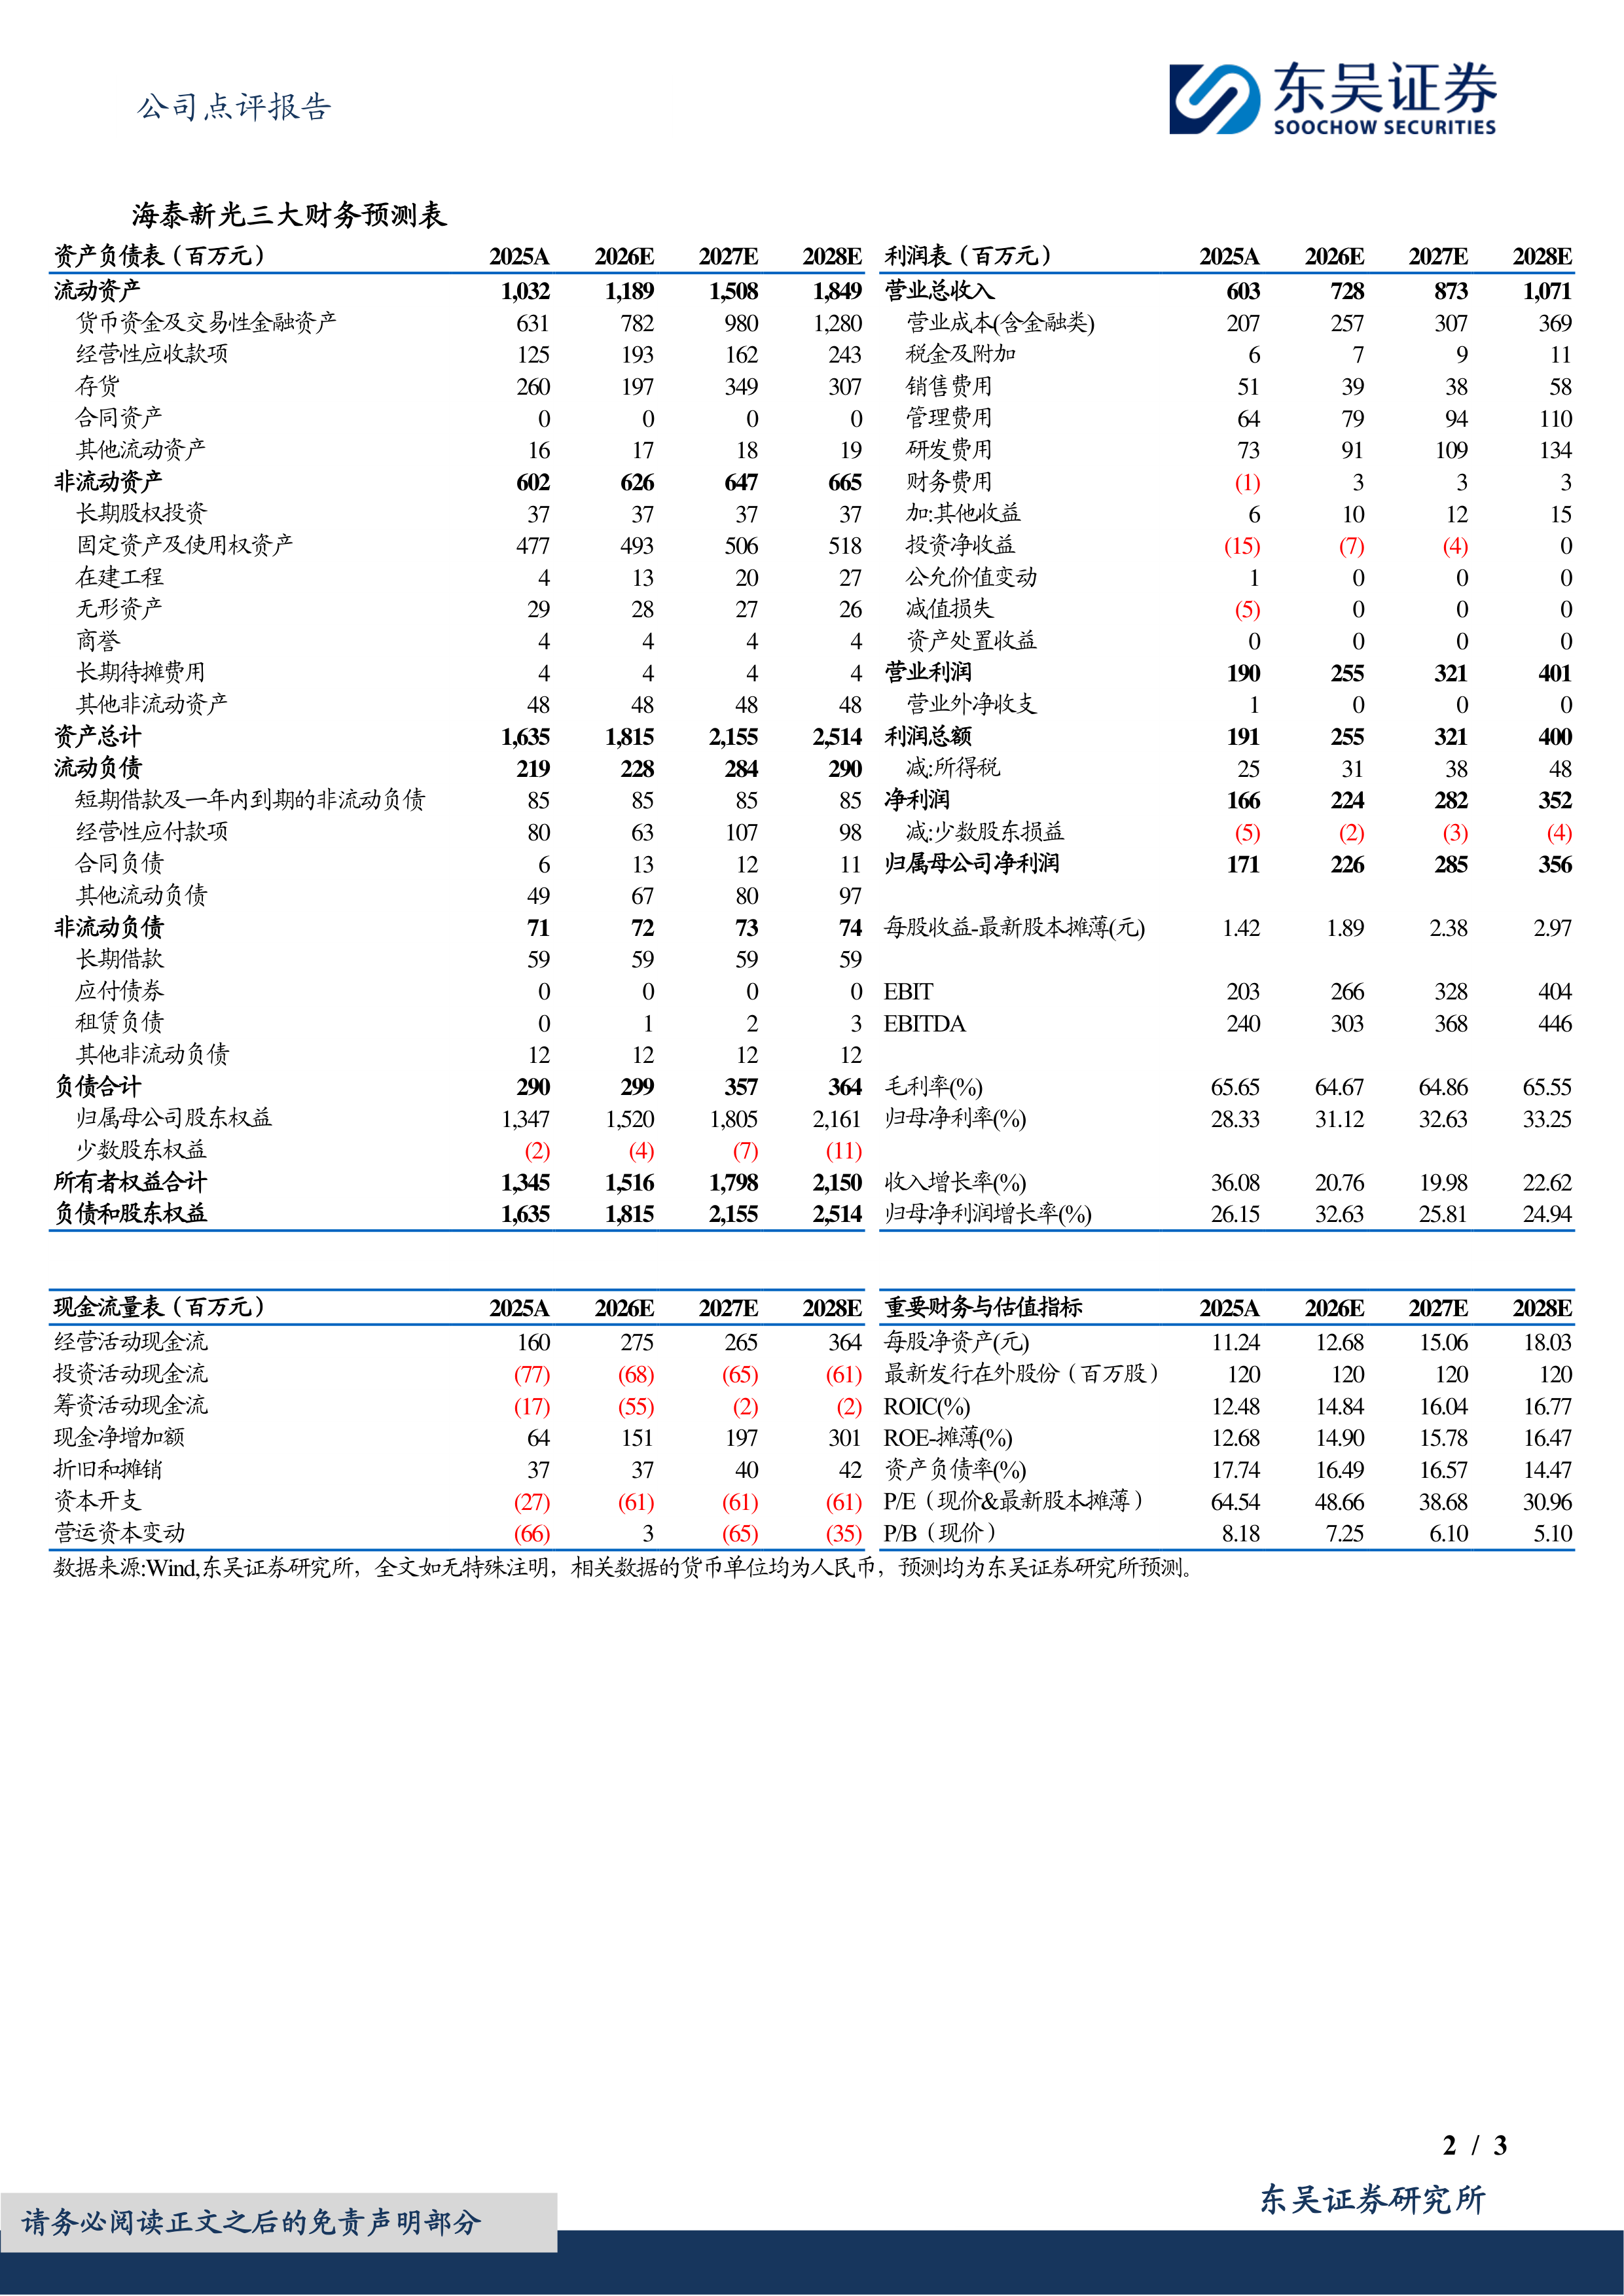
海泰新光2026年上半年在核心内窥镜业务稳健增长和光学平台化转型的双重驱动下实现营收较快增长,但短期受汇兑损失及股份支付费用影响导致盈利能力承压;剔除扰动因素后实际利润同比增长27.82%,经营质量良好。公司持续加大研发投入,内窥镜新品与光学新赛道拓展顺利,光学业务从医用向工业、消费电子、AI光互联等领域延伸打开长期空间。财务预测显示未来三年归母净利润复合增速约25%,当前估值具备吸引力。维持“买入”评级,主要风险包括贸易摩擦、研发进度不及预期及汇率波动。
业绩短期承压,创新药放量与首仿梯队打开成长空间
东吴医药周报:31价肺炎结合疫苗3期成功,艾博mRNA-TCE授权诺华
SYS6010肺癌数据读出,创新管线进入密集收获期
东吴医药周报:AIDD与科技突破加速创新药及其产业链发展
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送