# 中心思想
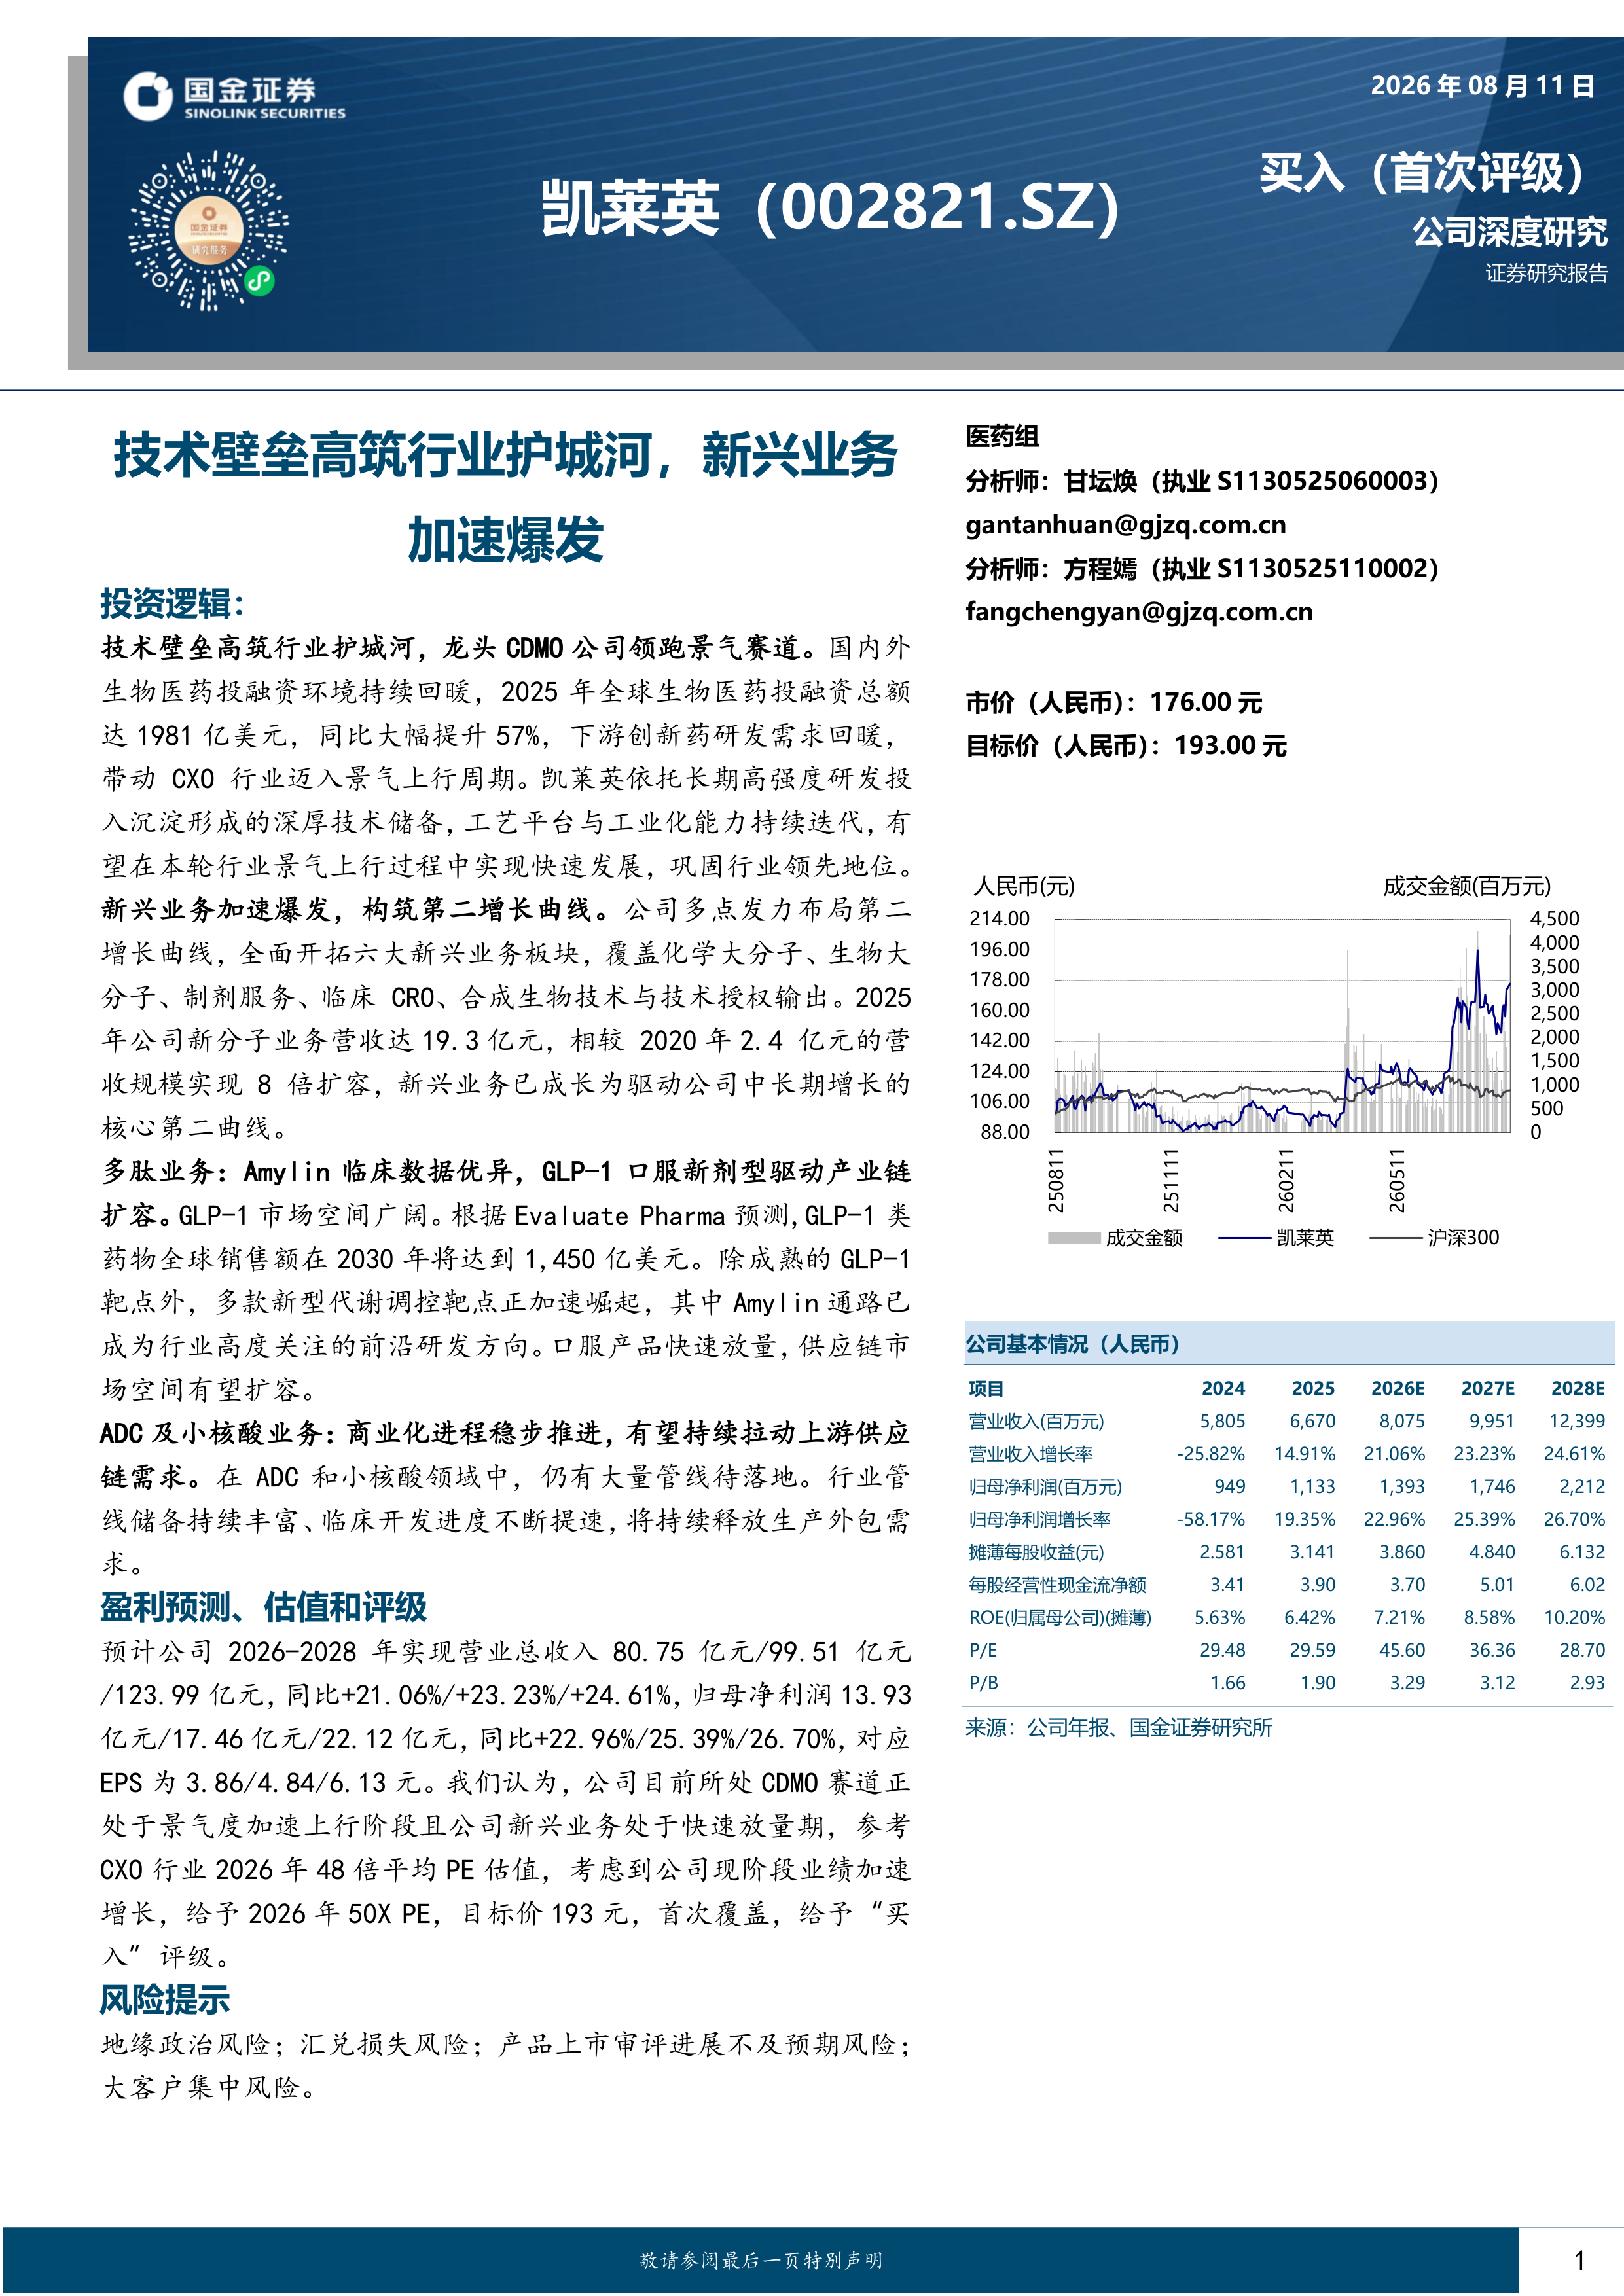
技术壁垒与行业景气度双轮驱动,凯莱英占据CDMO赛道领先地位
本报告围绕凯莱英(002821.SZ)的核心竞争力与成长潜力展开深度分析,核心观点基于以下两点:第一,公司凭借长期高强度的研发投入(2025年研发费用率达8.9%)构建了以连续化生产为代表的深厚技术壁垒,成本管控能力突出,2025年小分子CDMO业务毛利率高达46.8%,显著领先行业平均水平。第二,全球生物医药投融资环境显著回暖(2025年全球投融资总额达1981亿美元,同比+57%),下游创新药研发需求复苏,带动CXO行业进入景气上行周期,凯莱英精准捕捉行业红利,在手订单总额达13.9亿美元(同比+31.7%),基本面筑牢增长基础。
新兴业务加速爆发,构筑公司中长期第二增长曲线
报告明确指出,公司多点发力布局六大新兴业务板块,其中化学大分子(多肽、ADC、小核酸)是核心增长极。2025年公司新兴业务营收达19.3亿元,较2020年2.4亿元实现8倍扩容,已成长为驱动公司中长期增长的核心引擎。在多肽领域,GLP-1市场空间广阔(2030年全球销售额预计达1450亿美元),Amylin等新型代谢靶点加速崛起,口服新剂型上市带动上游原料药供应链扩容;在ADC和小核酸领域,行业管线储备丰富、临床进度提速,持续释放生产外包需求。新兴业务作为第二增长曲线,将支撑公司未来业绩长期高速增长。
# 主要内容
技术壁垒高筑行业护城河,龙头CDMO公司领跑景气赛道
## 技术壁垒高筑行业护城河
公司在连续化生产领域具备显著技术优势,2008年起前瞻布局连续反应技术,目前拥有8,200㎡连续生产面积、日产能超2,000m³,具备商业化百吨级放大经验。依托连续臭氧反应、连续重氮甲烷反应、连续催化氢化反应和连续光化学等核心技术,相较于传统批次工艺在安全性、成本控制和收率方面优势突出。公司2025年小分子CDMO业务毛利率达46.8%,充分体现工艺创新带来的降本增效,盈利端表现持续领先行业。公司研发费用率常年维持高位(2020-2025年平均8.7%),2025年研发费用总额达5.9亿元,为技术壁垒持续加固提供资金保障。此外,公司已建立完善的中长期激励机制,2026年股权激励方案覆盖622人,充分绑定核心团队与公司长远发展利益。
## CXO行业景气度上行,公司领跑景气赛道
2025年全球生物医药投融资总额达1981亿美元,同比大幅提升57%,行业景气度上行趋势明确。2026年6月海外融资金额546亿美元,同比+158%,创2021年以来单月最高值。跨国药企面临的专利悬崖压力持续加大,持续加大研发投入和BD合作已成为核心战略选择,预计未来全球MNC研发热情将持续高位。在此背景下,公司精准把握全球创新药产业链扩张红利,截至2025年末在手订单规模达13.9亿美元,同比大幅增长31.7%。公司维持高强度资本开支,2025年资本开支达12.7亿元(占营收19%),2026年规划提升至21亿元,资金将同步投向传统小分子产能扩容与多肽、ADC等新兴技术平台建设,为长期增长提供有力支撑。
新兴业务加速爆发,构筑第二增长曲线
## 多肽业务:Amylin临床数据优异,GLP-1口服新剂型驱动产业链扩容
根据Evaluate Pharma预测,GLP-1类药物全球销售额2030年将达到1,450亿美元,接近2024年的三倍。代表性的替尔泊肽2025年全球销售额达365亿美元,降糖版同比增长99%,减重版同比增长175%。除成熟GLP-1靶点外,Amylin通路成为重点研发方向,以诺和诺德CagriSema为代表的复方制剂临床减重幅度约20%,临床优势突出。口服产品快速放量,Wegovy口服片剂上市以来累计处方量已超200万张,口服剂型原料药单疗程消耗量大幅提升,直接拉动上游多肽原料药供应链显著扩容。公司持续加码固相合成产线建设,2025年产能达4.5万升,规划2026年提升至6.9万升,产能快速释放充分承接下游订单需求。
## ADC业务:商业化放量叠加新型ADC迭代,行业景气持续
预计2030年全球ADC市场规模将增至647亿美元,2023-2030年复合增速约30%。全球已有21款ADC药物获批上市,其中7款年销售额超10亿美元。ADC技术壁垒高、外包率约60%,带动CRDMO赛道持续扩容。行业尚有大量管线待落地,双抗ADC、AOC、双载荷ADC等新一代技术平台加速突破。公司针对双载荷ADC构建创新技术平台,从分子设计角度改善linker亲水性,并引入计算流体力学模型进行工艺设计强化和放大,以加快推进新型ADC分子的工艺开发。
## 小核酸业务:商业化进程稳步推进,有望持续拉动上游供应链需求
预计2033年全球小核酸药物市场规模将达549亿美元,行业处于高速发展阶段。大型跨国药企如辉瑞、礼来、默沙东等纷纷通过外部合作加码小核酸赛道,2025年全球小核酸交易总额达322亿美元,交易首付款总额24亿美元。多家头部企业的候选药物已推进至临床II期及以后关键阶段,管线储备持续扩容、临床开发进度持续提速,将不断释放CDMO等生产外包需求,带动上游供应链景气向上。
公司投资建议与盈利预测
## 盈利预测
预计公司2026-2028年实现营业总收入80.75亿元/99.51亿元/123.99亿元,同比+21.06%/+23.23%/+24.61%。分业务来看,小分子CDMO业务预计维持约3%的稳健增长,毛利率稳定在47.3%左右;新兴业务预计2026-2028年实现收入31.98亿/49.27亿/72.25亿元,同比增长65.79%/54.07%/46.64%,随着规模效应显现,毛利率有望持续提升至33%/35%/37%。
## 投资建议及估值
预计公司2026-2028年归母净利润13.93亿元/17.46亿元/22.12亿元,同比+22.96%/+25.39%/+26.70%,对应EPS为3.86/4.84/6.13元。参考CXO行业2026年48倍平均PE估值,考虑到公司现阶段业绩加速增长,给予2026年50X PE,目标价193元,首次覆盖,给予“买入”评级。
风险提示
报告提示四大风险:地缘政治风险(公司被列入1260H名单,但已提起诉讼并获初步积极反馈);汇兑损失风险(人民币升值可能产生汇兑损失);产品上市审评进展不及预期风险(客户终端产品监管批准不确定);大客户集中风险(前五大客户销售额占比35.87%,大客户需求变动可能对业绩产生较大扰动)。
# 总结
凯莱英凭借长期高强度的研发投入在连续化生产等核心技术领域构筑了深厚的行业护城河,小分子CDMO业务毛利率持续领先行业,成本管控能力突出。全球生物医药投融资环境显著回暖(2025年全球投融资总额同比+57%),CXO行业迈入景气上行周期,公司精准把握行业红利,在手订单总额大幅增长31.7%至13.9亿美元,同时维持高强度资本开支支撑产能扩张,基本面牢固。
公司全面开拓六大新兴业务板块,其中多肽、ADC、小核酸等高景气赛道成为第二增长曲线的核心驱动力。2025年新分子业务营收达19.3亿元,较2020年实现8倍扩容。多肽业务受益于GLP-1市场扩容和口服新剂型产业链扩张,ADC业务受益于商业化放量和新型ADC迭代,小核酸业务受益于MNC加速布局和管线持续丰富,三大新兴业务均具备广阔成长空间,将为公司中长期带来持续的业绩增量。
盈利预测显示2026-2028年公司营收和归母净利润均将维持20%以上高速增长,新兴业务收入增速尤为突出。参考行业平均估值水平,报告给予2026年50倍PE,目标价193元,首次覆盖“买入”评级。





 微信扫一扫-立即使用