2025中国医药研发创新与营销创新峰会
2026年半年报点评:新兴业务收入、订单高增长,资本开支再提速

2026年半年报点评:新兴业务收入、订单高增长,资本开支再提速

研报

2026年半年报点评:新兴业务收入、订单高增长,资本开支再提速

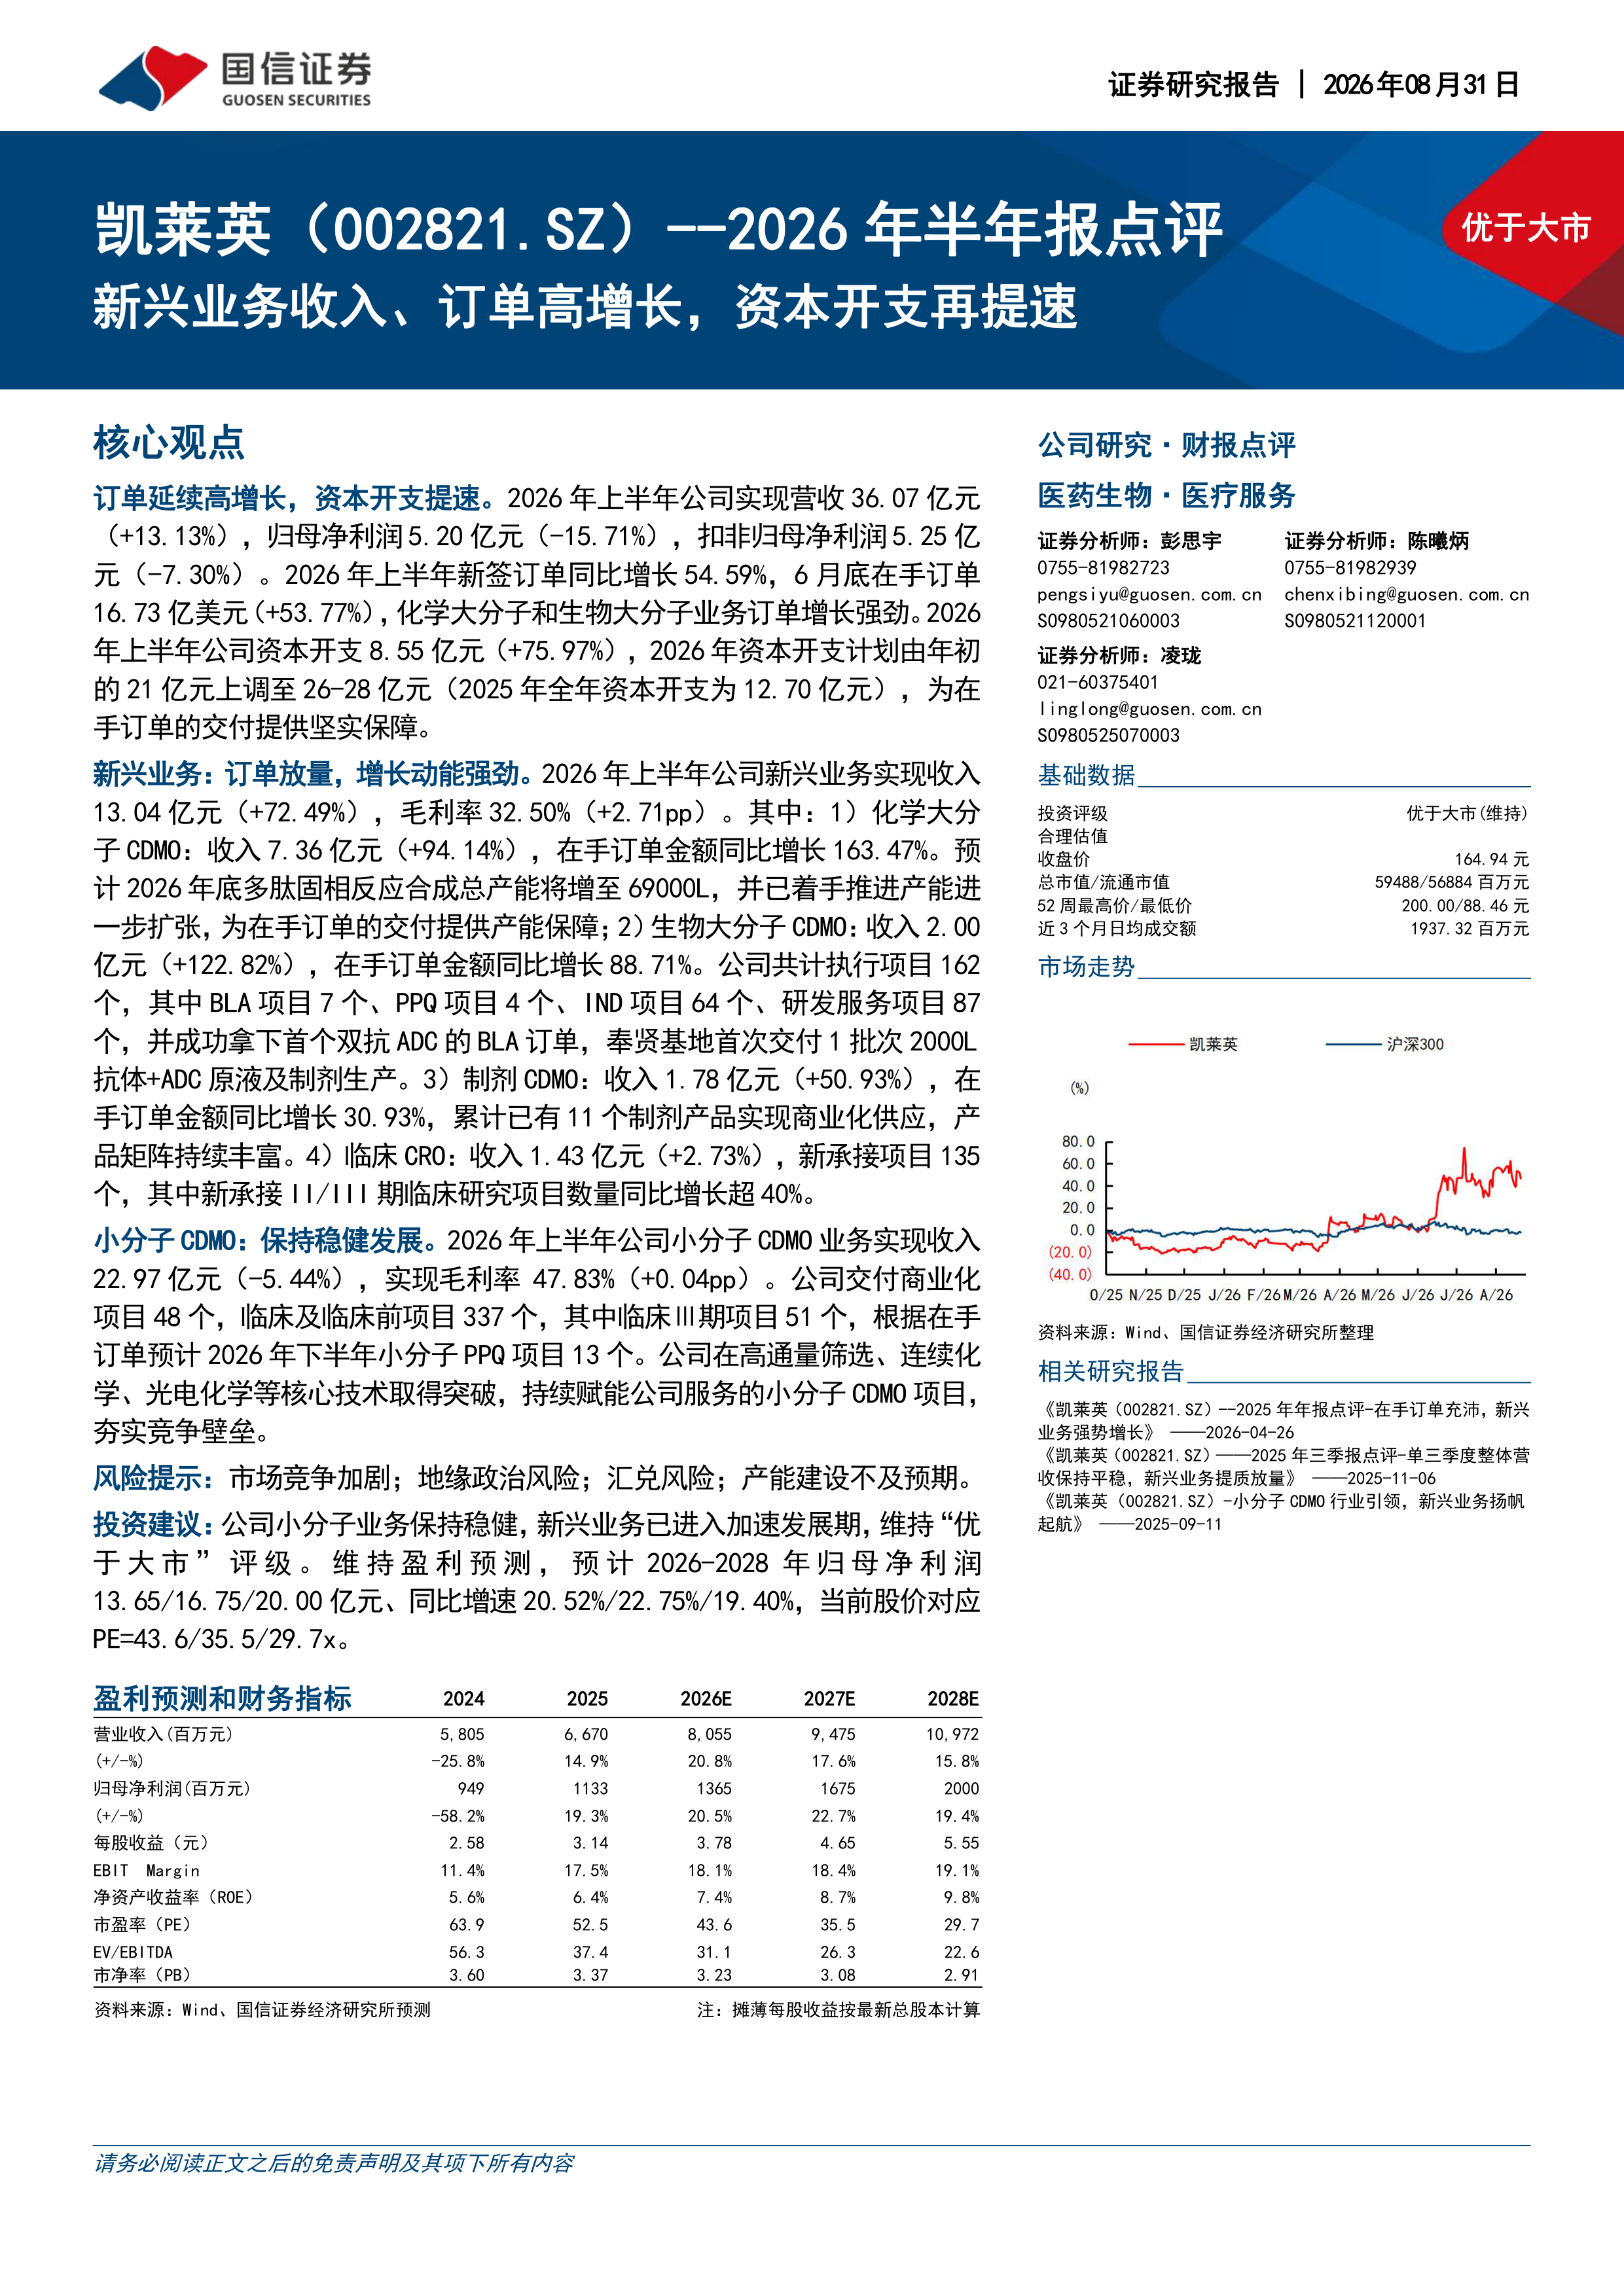
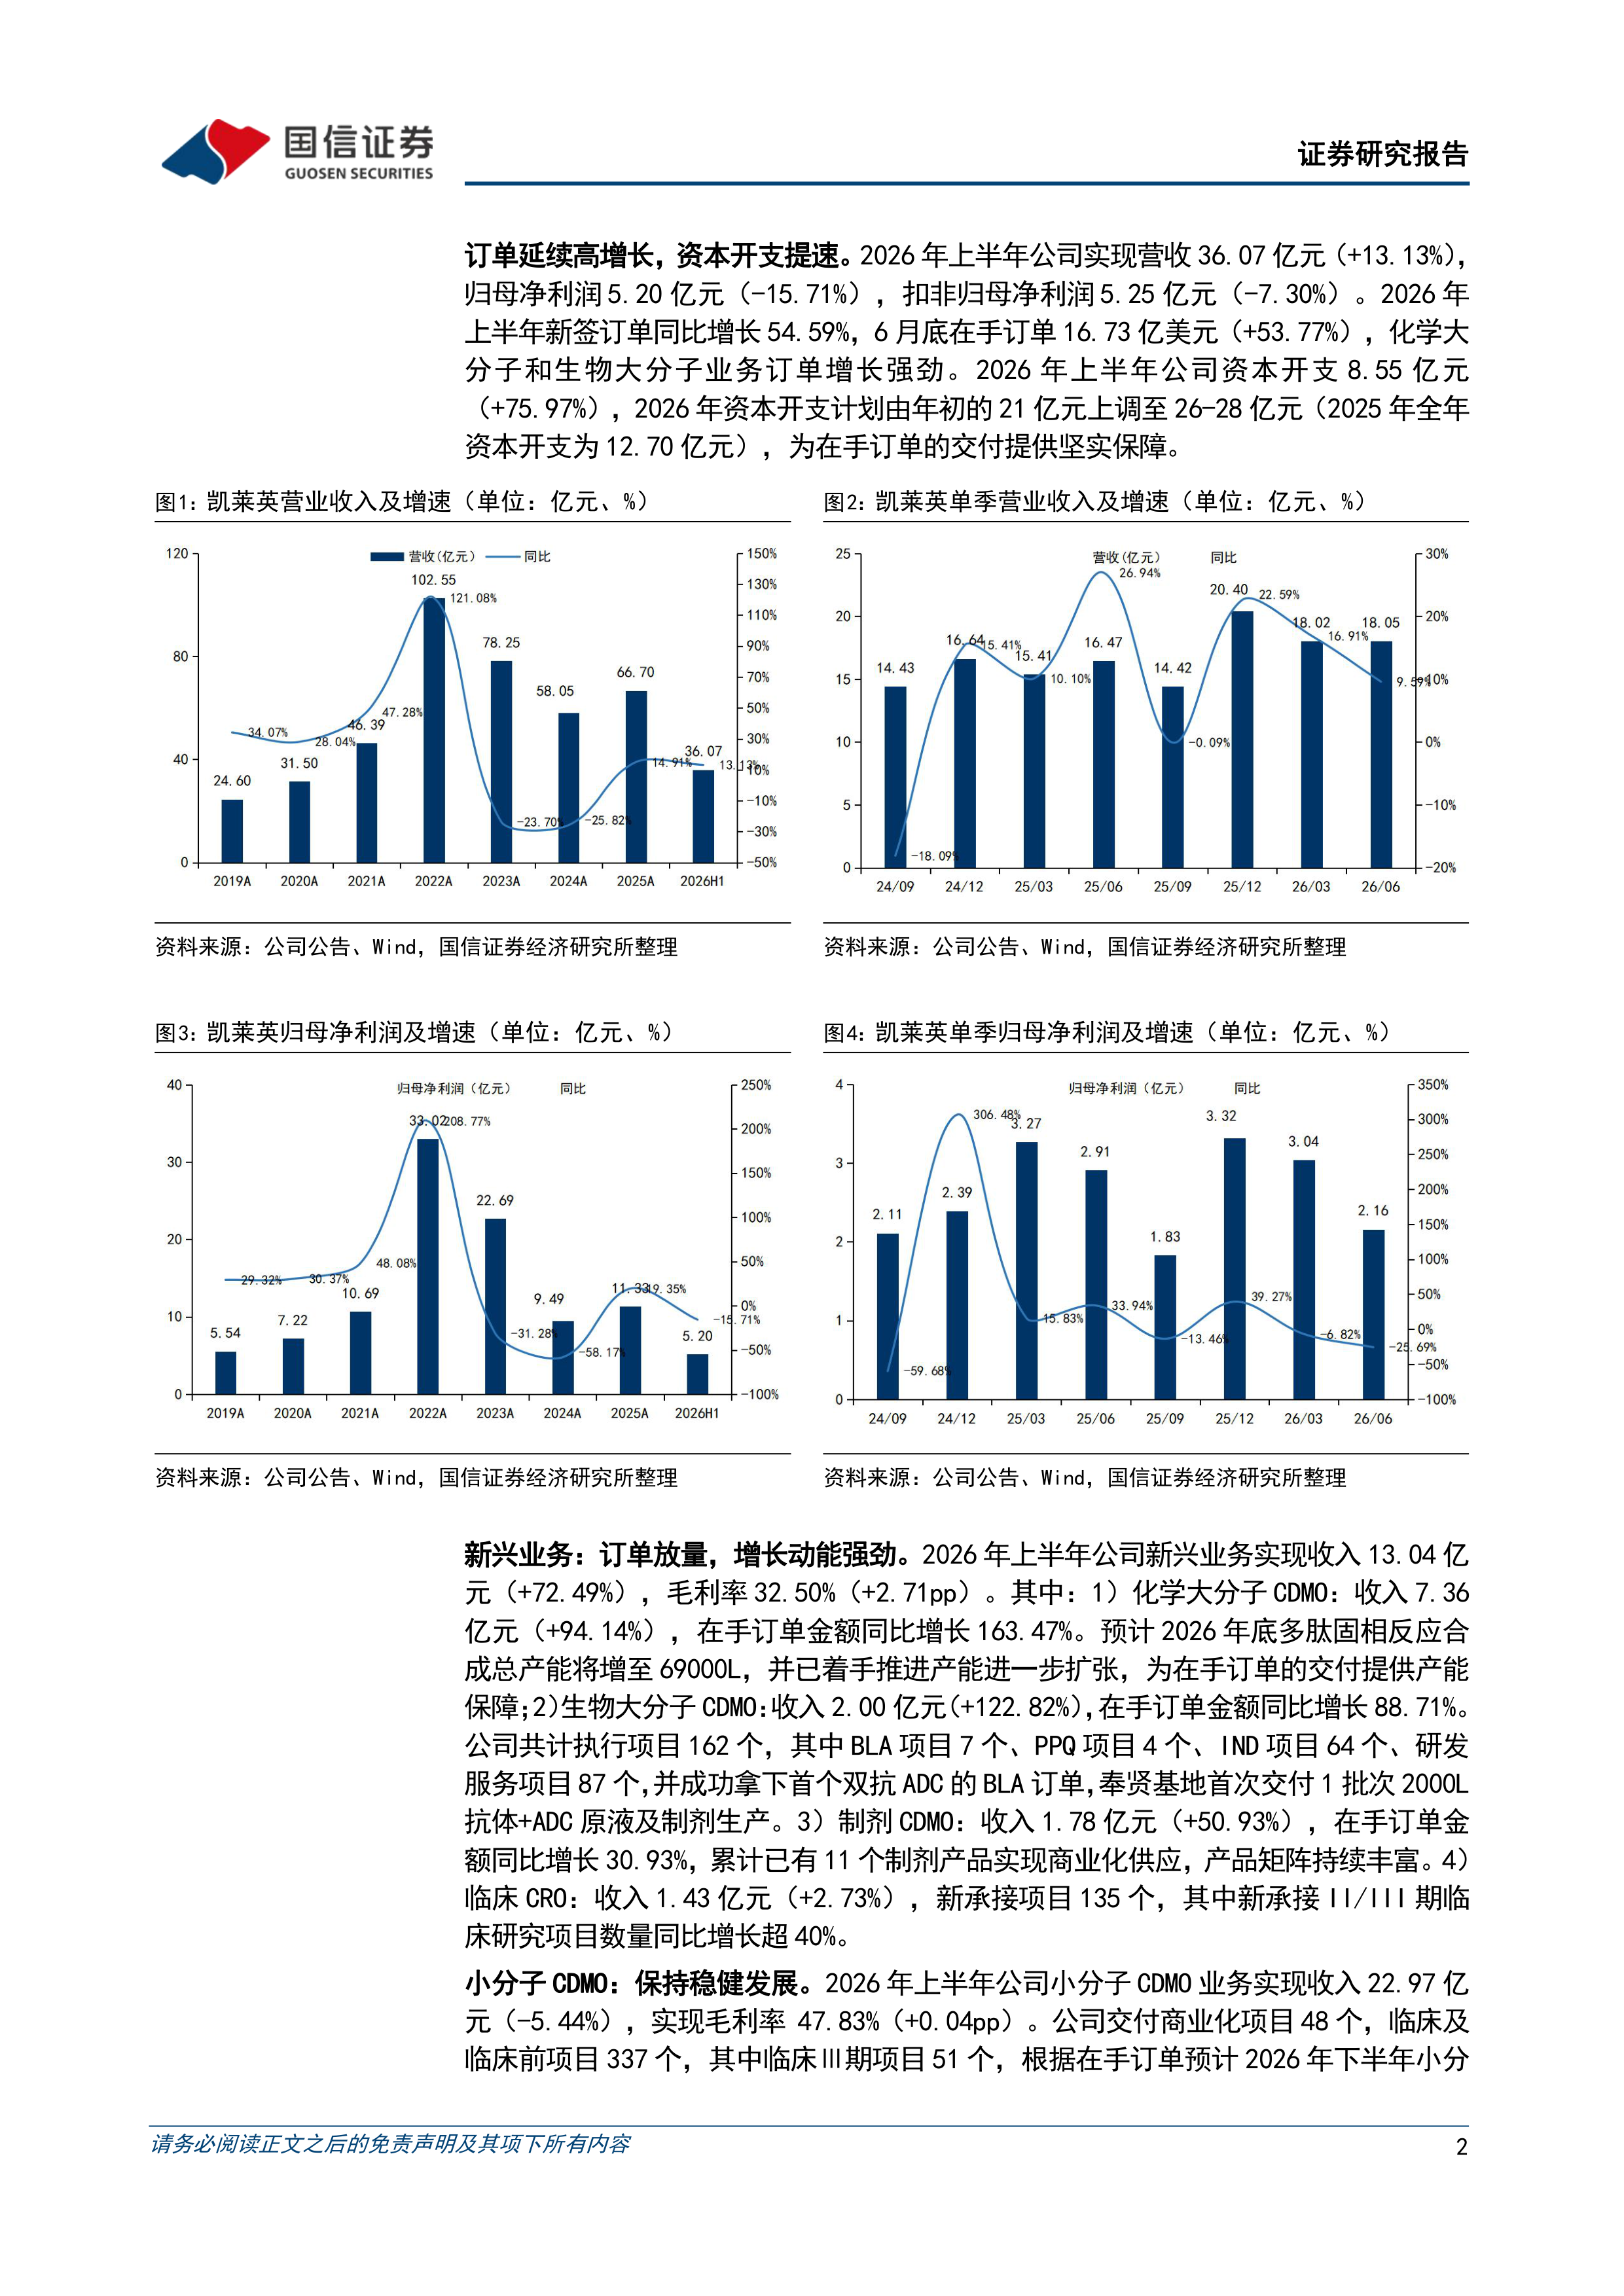
  凯莱英(002821)   核心观点   订单延续高增长,资本开支提速。2026年上半年公司实现营收36.07亿元(+13.13%),归母净利润5.20亿元(-15.71%),扣非归母净利润5.25亿元(-7.30%)。2026年上半年新签订单同比增长54.59%,6月底在手订单16.73亿美元(+53.77%),化学大分子和生物大分子业务订单增长强劲。2026年上半年公司资本开支8.55亿元(+75.97%),2026年资本开支计划由年初的21亿元上调至26-28亿元(2025年全年资本开支为12.70亿元),为在手订单的交付提供坚实保障。   新兴业务:订单放量,增长动能强劲。2026年上半年公司新兴业务实现收入13.04亿元(+72.49%),毛利率32.50%(+2.71pp)。其中:1)化学大分子CDMO:收入7.36亿元(+94.14%),在手订单金额同比增长163.47%。预计2026年底多肽固相反应合成总产能将增至69000L,并已着手推进产能进一步扩张,为在手订单的交付提供产能保障;2)生物大分子CDMO:收入2.00亿元(+122.82%),在手订单金额同比增长88.71%。公司共计执行项目162个,其中BLA项目7个、PPQ项目4个、IND项目64个、研发服务项目87个,并成功拿下首个双抗ADC的BLA订单,奉贤基地首次交付1批次2000L抗体+ADC原液及制剂生产。3)制剂CDMO:收入1.78亿元(+50.93%),在手订单金额同比增长30.93%,累计已有11个制剂产品实现商业化供应,产品矩阵持续丰富。4)临床CRO:收入1.43亿元(+2.73%),新承接项目135个,其中新承接II/III期临床研究项目数量同比增长超40%。   小分子CDMO:保持稳健发展。2026年上半年公司小分子CDMO业务实现收入22.97亿元(-5.44%),实现毛利率47.83%(+0.04pp)。公司交付商业化项目48个,临床及临床前项目337个,其中临床Ⅲ期项目51个,根据在手订单预计2026年下半年小分子PPQ项目13个。公司在高通量筛选、连续化学、光电化学等核心技术取得突破,持续赋能公司服务的小分子CDMO项目,夯实竞争壁垒。   风险提示:市场竞争加剧;地缘政治风险;汇兑风险;产能建设不及预期。投资建议:公司小分子业务保持稳健,新兴业务已进入加速发展期,维持“优于大市”评级。维持盈利预测,预计2026-2028年归母净利润13.65/16.75/20.00亿元、同比增速20.52%/22.75%/19.40%,当前股价对应PE=43.6/35.5/29.7x。

报告专题:
  • 下载次数:

    822 次

  • 发布机构:

    国信证券股份有限公司

  • 发布日期:

    2026-09-01

  • 页数:

    6页

下载全文
定制咨询
报告内容
AI精读报告
报告摘要

  凯莱英(002821)

  核心观点

  订单延续高增长,资本开支提速。2026年上半年公司实现营收36.07亿元(+13.13%),归母净利润5.20亿元(-15.71%),扣非归母净利润5.25亿元(-7.30%)。2026年上半年新签订单同比增长54.59%,6月底在手订单16.73亿美元(+53.77%),化学大分子和生物大分子业务订单增长强劲。2026年上半年公司资本开支8.55亿元(+75.97%),2026年资本开支计划由年初的21亿元上调至26-28亿元(2025年全年资本开支为12.70亿元),为在手订单的交付提供坚实保障。

  新兴业务:订单放量,增长动能强劲。2026年上半年公司新兴业务实现收入13.04亿元(+72.49%),毛利率32.50%(+2.71pp)。其中:1)化学大分子CDMO:收入7.36亿元(+94.14%),在手订单金额同比增长163.47%。预计2026年底多肽固相反应合成总产能将增至69000L,并已着手推进产能进一步扩张,为在手订单的交付提供产能保障;2)生物大分子CDMO:收入2.00亿元(+122.82%),在手订单金额同比增长88.71%。公司共计执行项目162个,其中BLA项目7个、PPQ项目4个、IND项目64个、研发服务项目87个,并成功拿下首个双抗ADC的BLA订单,奉贤基地首次交付1批次2000L抗体+ADC原液及制剂生产。3)制剂CDMO:收入1.78亿元(+50.93%),在手订单金额同比增长30.93%,累计已有11个制剂产品实现商业化供应,产品矩阵持续丰富。4)临床CRO:收入1.43亿元(+2.73%),新承接项目135个,其中新承接II/III期临床研究项目数量同比增长超40%。

  小分子CDMO:保持稳健发展。2026年上半年公司小分子CDMO业务实现收入22.97亿元(-5.44%),实现毛利率47.83%(+0.04pp)。公司交付商业化项目48个,临床及临床前项目337个,其中临床Ⅲ期项目51个,根据在手订单预计2026年下半年小分子PPQ项目13个。公司在高通量筛选、连续化学、光电化学等核心技术取得突破,持续赋能公司服务的小分子CDMO项目,夯实竞争壁垒。

  风险提示:市场竞争加剧;地缘政治风险;汇兑风险;产能建设不及预期。投资建议:公司小分子业务保持稳健,新兴业务已进入加速发展期,维持“优于大市”评级。维持盈利预测,预计2026-2028年归母净利润13.65/16.75/20.00亿元、同比增速20.52%/22.75%/19.40%,当前股价对应PE=43.6/35.5/29.7x。


中心思想

订单与产能扩张双提速,强化未来成长确定性

2026年上半年,凯莱英实现营业收入36.07亿元(同比+13.13%),但归母净利润同比下降15.71%至5.20亿元,主要受新兴业务初期投入及产能扩张影响。然而,订单端表现强劲:新签订单同比增长54.59%,在手订单达16.73亿美元(同比+53.77%),化学大分子与生物大分子业务订单增幅尤为突出。公司同步大幅提升资本开支,上半年达8.55亿元(同比+75.97%),全年资本开支计划由21亿元上调至26-28亿元,为在手订单转化提供坚实的产能保障。

新兴业务进入加速放量期,结构优化驱动长期增长

新兴业务整体收入同比增长72.49%至13.04亿元,毛利率同比提升2.71个百分点至32.50%,成为公司核心增长极。其中化学大分子CDMO收入增94.14%,在手订单增163.47%,年底多肽固相合成产能将扩至6.9万升;生物大分子CDMO收入增122.82%,在手订单增88.71%,成功斩获首个双抗ADC BLA订单。小分子CDMO业务虽收入同比小幅下降5.44%,但毛利率稳定在47.83%,且在手订单充裕,预计下半年有13个PPQ项目交付,技术壁垒持续夯实。综合来看,公司正从小分子CDMO龙头向多元化CDMO平台转型,成长动能强劲。

主要内容

财务与订单概览:营收增长利润承压,订单与资本开支双提速

2026年上半年公司实现营收36.07亿元(+13.13%),归母净利润5.20亿元(-15.71%),扣非归母净利润5.25亿元(-7.30%),利润端承压主要源于新兴业务规模化前的投入及产能扩张带来的成本增加。新签订单同比大增54.59%,6月底在手订单16.73亿美元(+53.77%),化学大分子与生物大分子订单增速领先。资本开支上半年达8.55亿元(+75.97%),全年计划由21亿元上调至26-28亿元(2025年全年为12.70亿元),重点保障多肽、抗体等新兴业务产能建设。

业务板块分析:新兴业务全面爆发,小分子稳健运行

化学大分子CDMO

收入7.36亿元(+94.14%),在手订单金额同比增长163.47%,预计2026年底多肽固相反应合成总产能增至6.9万升,并已启动进一步扩产。

生物大分子CDMO

收入2.00亿元(+122.82%),在手订单金额同比增长88.71%,执行项目162个,其中BLA项目7个、PPQ项目4个、IND项目64个,成功拿下首个双抗ADC的BLA订单,奉贤基地首次交付1批次2000L抗体+ADC原液及制剂。

制剂CDMO

收入1.78亿元(+50.93%),在手订单金额同比增长30.93%,累计11个制剂产品实现商业化供应,产品矩阵持续丰富。

临床CRO

收入1.43亿元(+2.73%),新承接项目135个,其中II/III期临床研究项目数量同比增长超40%。

小分子CDMO

收入22.97亿元(-5.44%),毛利率47.83%(+0.04pp),交付商业化项目48个,临床及临床前项目337个(临床III期51个),预计下半年PPQ项目13个。公司在高通量筛选、连续化学、光电化学等核心技术取得突破,进一步夯实竞争壁垒。

风险提示与投资建议

风险因素包括市场竞争加剧、地缘政治风险、汇兑风险及产能建设不及预期。公司小分子业务保持稳健,新兴业务进入加速发展期,维持“优于大市”评级。预计2026-2028年归母净利润分别为13.65/16.75/20.00亿元,同比增速20.52%/22.75%/19.40%,对应PE为43.6/35.5/29.7倍。

总结

本报告认为,凯莱英2026年上半年在营收增长、利润短期承压的背景下,订单与资本开支实现双高速增长,新兴业务(化学大分子、生物大分子、制剂、临床CRO)放量显著,已成为驱动未来增长的核心引擎。小分子CDMO业务虽收入小幅下滑,但订单储备充足、毛利率稳定,核心技术持续突破。公司上调全年资本开支计划,反映出管理层对在手订单交付的强烈信心。风险方面需关注行业竞争、地缘政治及产能进度,但整体而言公司正从小分子CDMO龙头向多元化平台型公司跨越,成长路径清晰。维持“优于大市”评级,建议关注新兴业务订单转化及产能释放节奏。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 6
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
国信证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3