-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

公司信息更新报告:2026上半年业绩有所承压,在研项目进展顺利
下载次数:
794 次
发布机构:
开源证券股份有限公司
发布日期:
2026-08-27
页数:
4页
健康元(600380)
2026上半年业绩有所承压,在研项目进展顺利
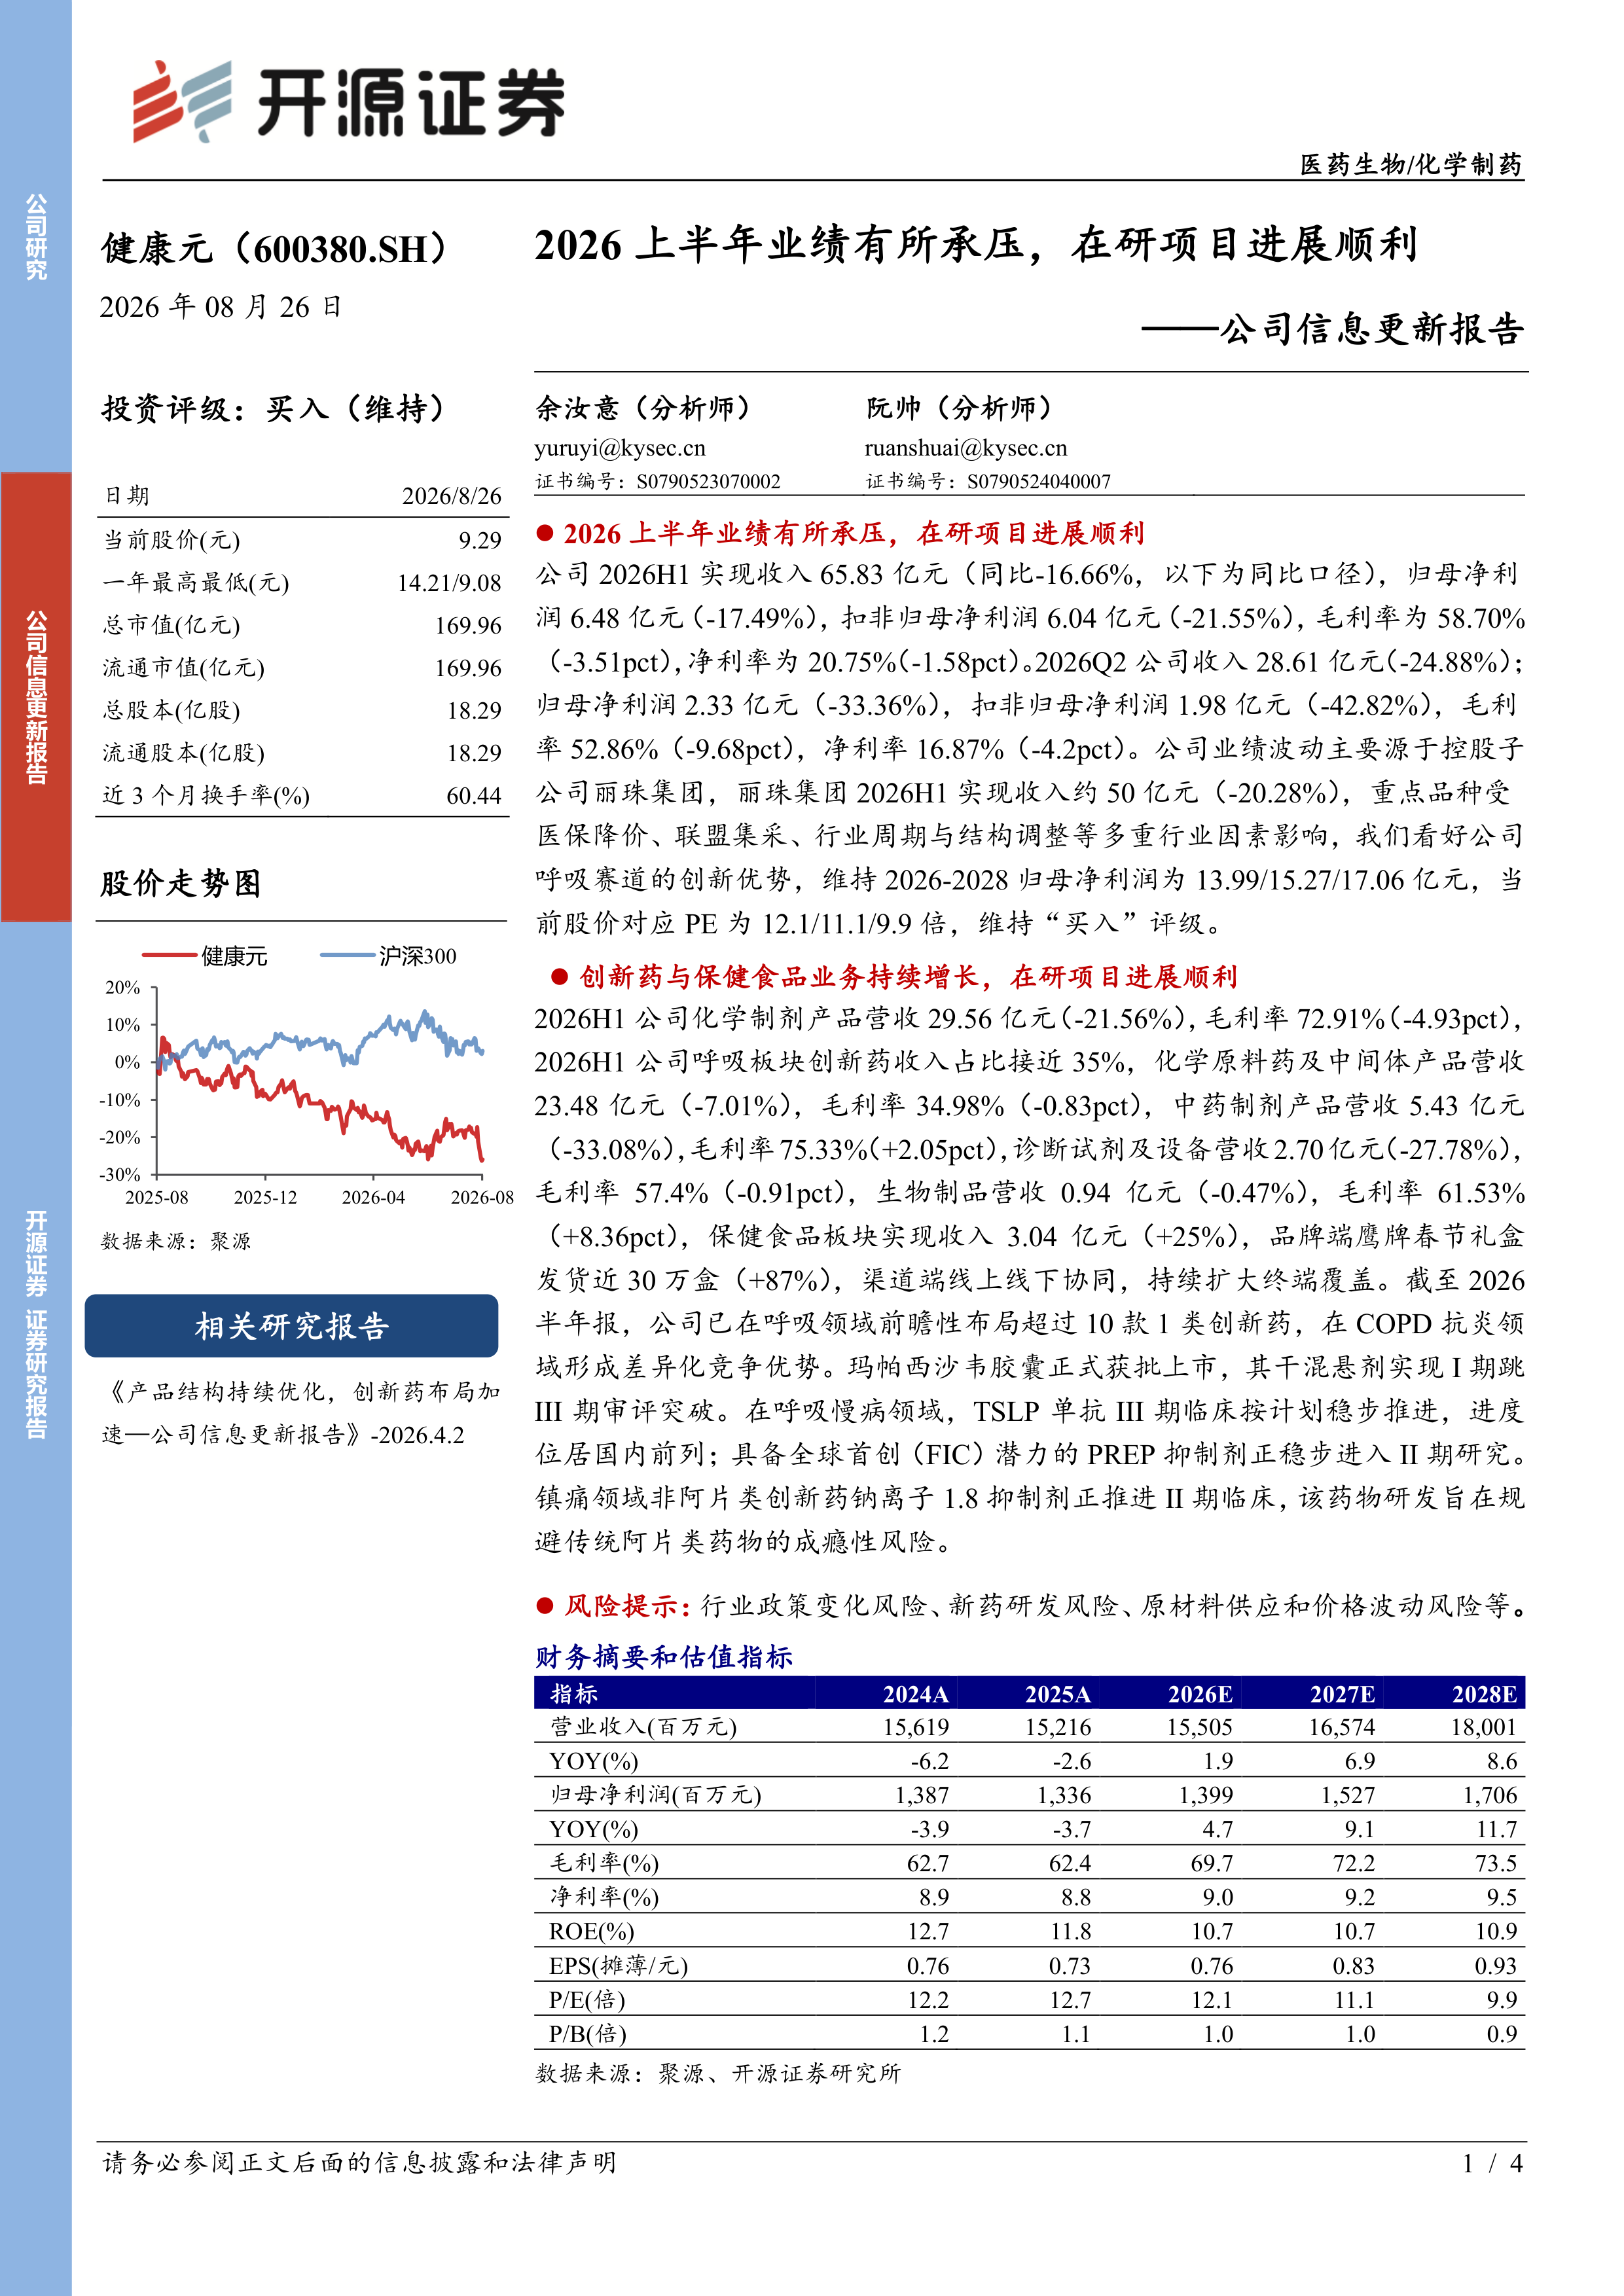
公司2026H1实现收入65.83亿元(同比-16.66%,以下为同比口径),归母净利润6.48亿元(-17.49%),扣非归母净利润6.04亿元(-21.55%),毛利率为58.70%(-3.51pct),净利率为20.75%(-1.58pct)。2026Q2公司收入28.61亿元(-24.88%);归母净利润2.33亿元(-33.36%),扣非归母净利润1.98亿元(-42.82%),毛利率52.86%(-9.68pct),净利率16.87%(-4.2pct)。公司业绩波动主要源于控股子公司丽珠集团,丽珠集团2026H1实现收入约50亿元(-20.28%),重点品种受医保降价、联盟集采、行业周期与结构调整等多重行业因素影响,我们看好公司呼吸赛道的创新优势,维持2026-2028归母净利润为13.99/15.27/17.06亿元,当前股价对应PE为12.1/11.1/9.9倍,维持“买入”评级。
创新药与保健食品业务持续增长,在研项目进展顺利
2026H1公司化学制剂产品营收29.56亿元(-21.56%),毛利率72.91%(-4.93pct),2026H1公司呼吸板块创新药收入占比接近35%,化学原料药及中间体产品营收23.48亿元(-7.01%),毛利率34.98%(-0.83pct),中药制剂产品营收5.43亿元(-33.08%),毛利率75.33%(+2.05pct),诊断试剂及设备营收2.70亿元(-27.78%),毛利率57.4%(-0.91pct),生物制品营收0.94亿元(-0.47%),毛利率61.53%(+8.36pct),保健食品板块实现收入3.04亿元(+25%),品牌端鹰牌春节礼盒发货近30万盒(+87%),渠道端线上线下协同,持续扩大终端覆盖。截至2026半年报,公司已在呼吸领域前瞻性布局超过10款1类创新药,在COPD抗炎领域形成差异化竞争优势。玛帕西沙韦胶囊正式获批上市,其干混悬剂实现I期跳III期审评突破。在呼吸慢病领域,TSLP单抗III期临床按计划稳步推进,进度位居国内前列;具备全球首创(FIC)潜力的PREP抑制剂正稳步进入II期研究。镇痛领域非阿片类创新药钠离子1.8抑制剂正推进II期临床,该药物研发旨在规避传统阿片类药物的成瘾性风险。
风险提示:行业政策变化风险、新药研发风险、原材料供应和价格波动风险等。
健康元2026年上半年度营业收入达65.83亿元,同比下滑16.66%,归母净利润6.48亿元,同比下降17.49%;其中第二季度下滑幅度进一步扩大(收入-24.88%,归母净利润-33.36%),主要受到控股子公司丽珠集团同期收入下降20.28%的拖累。扣除子公司影响后,母公司呼吸创新药收入占比接近35%,保健食品收入同比大增25%,核心业务结构性亮点依然存在。
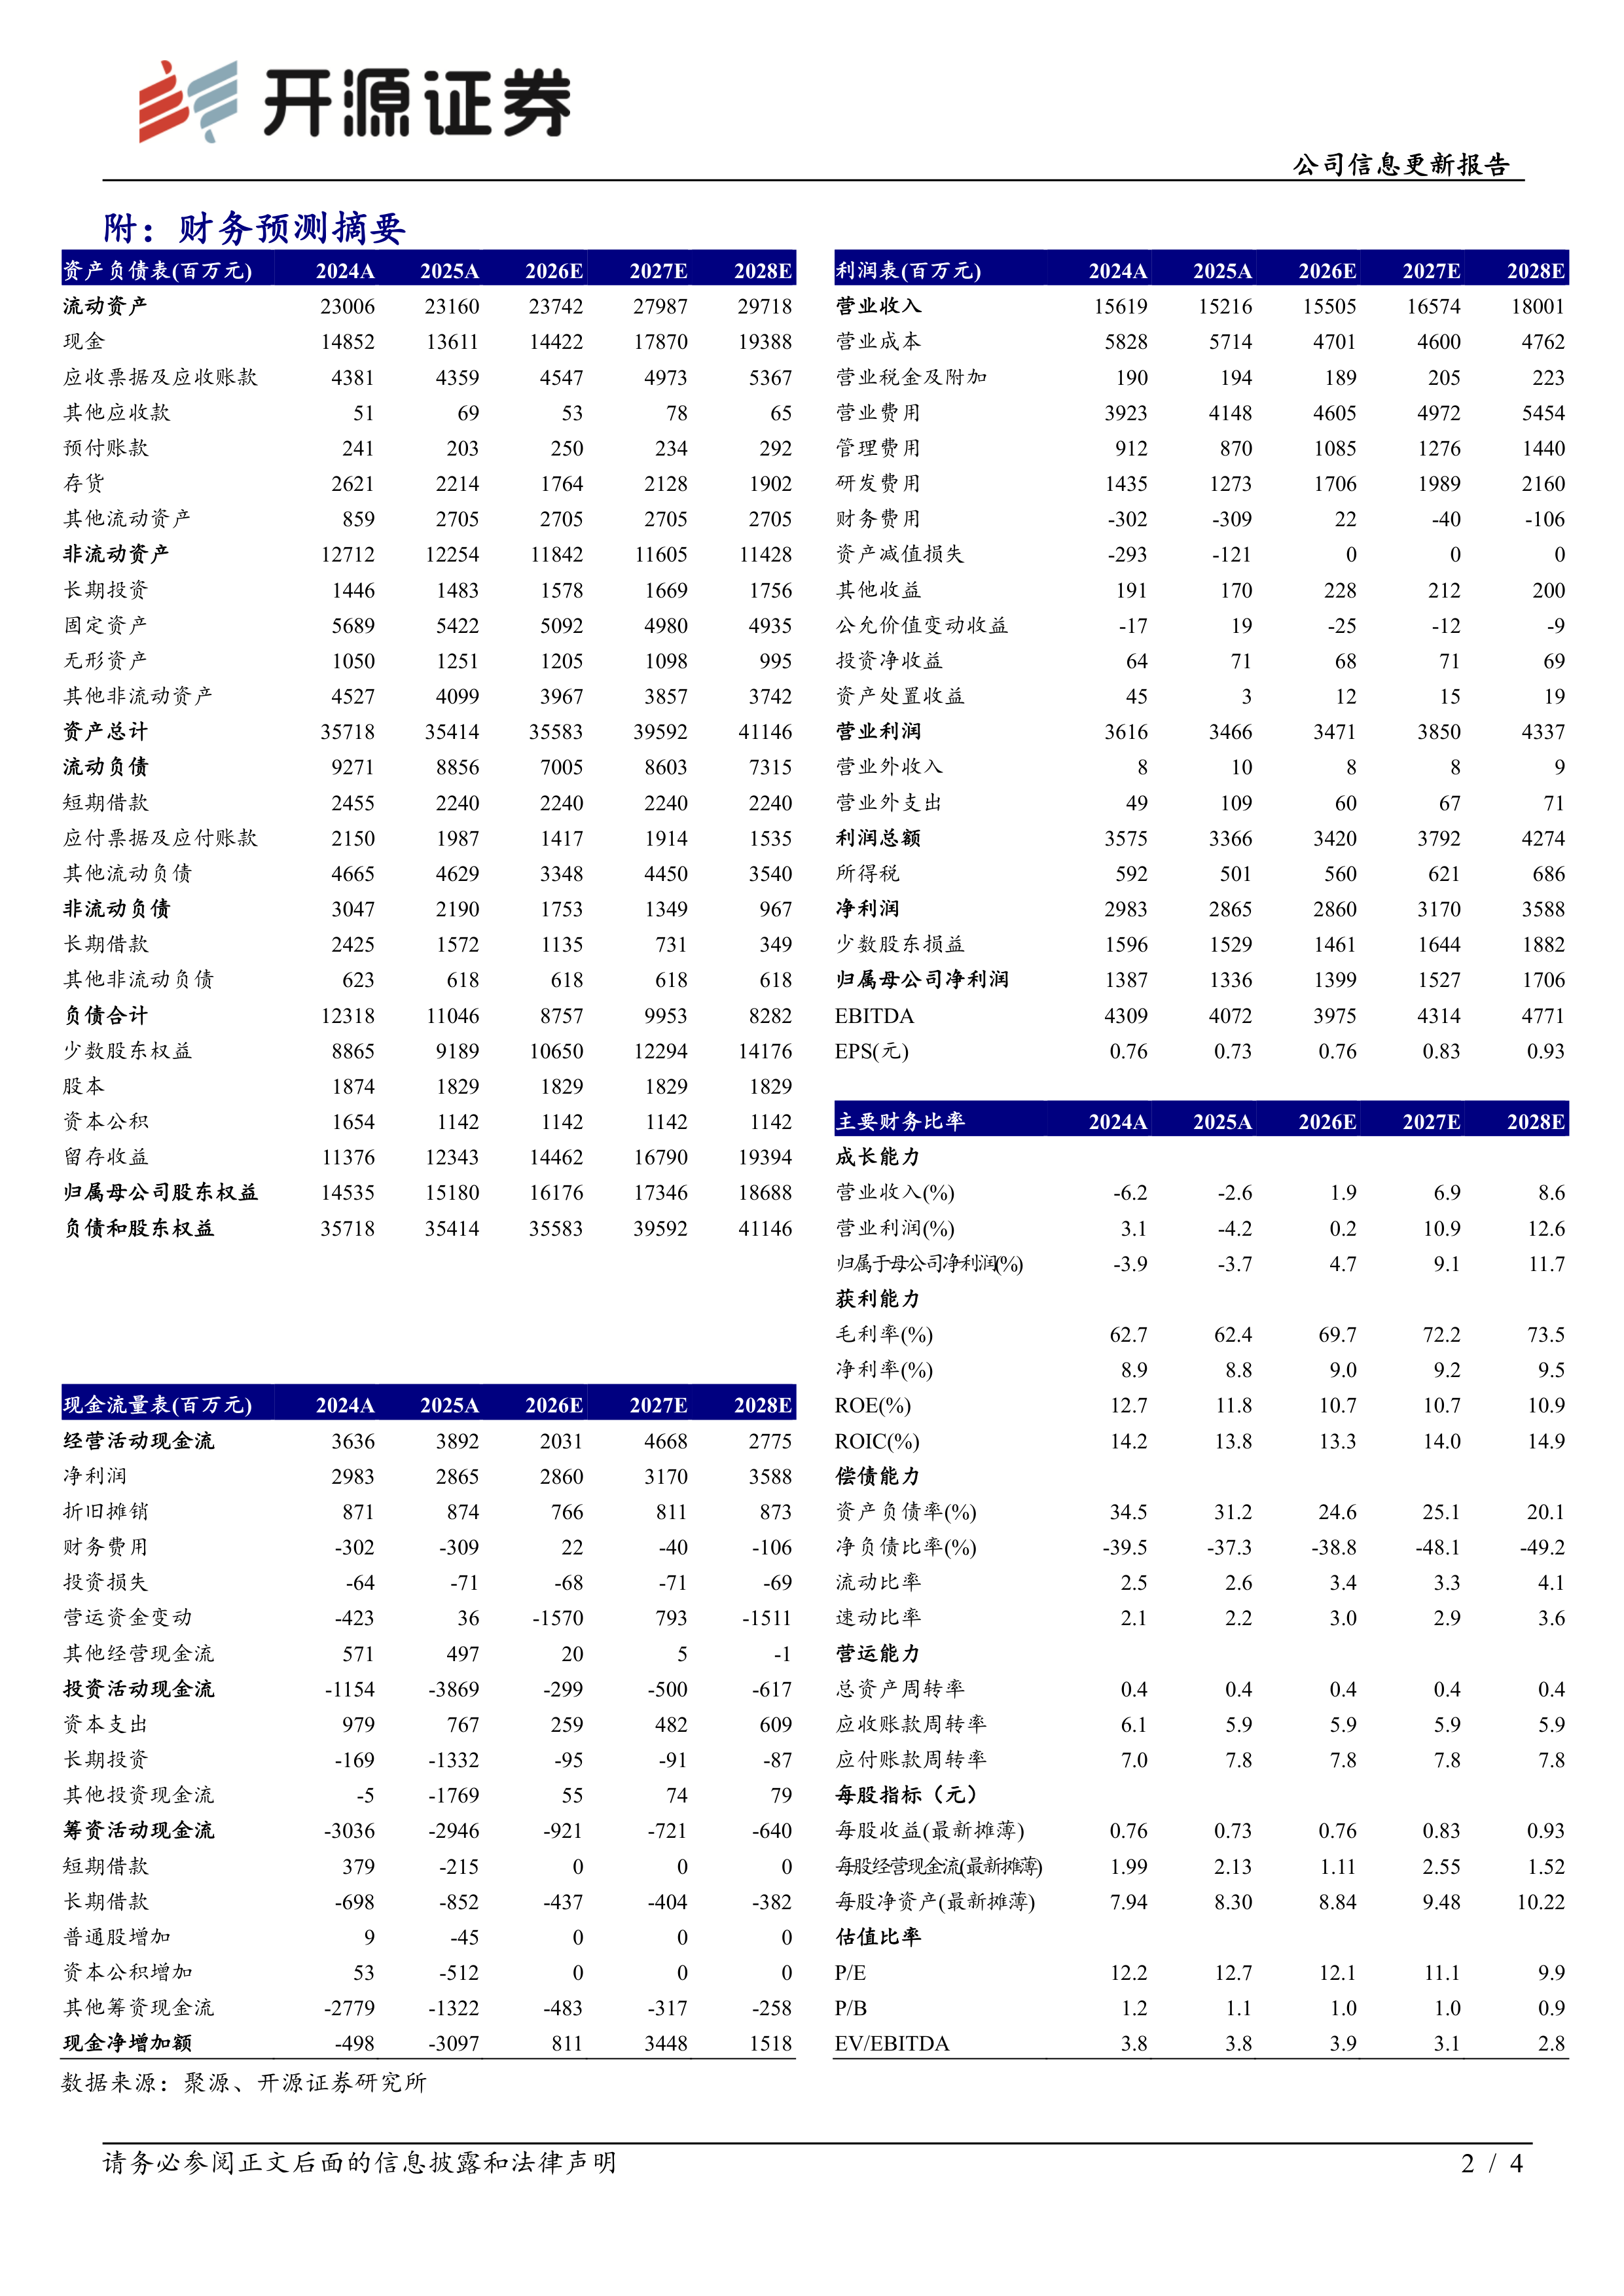
公司维持对2026‑2028年归母净利润分别为13.99/15.27/17.06亿元的预测,对应PE 12.1/11.1/9.9倍,继续给予“买入”评级。在研项目中,玛帕西韦胶囊已获批上市,干混悬剂实现I期跳III期突破;TSLP单抗III期临床进度国内前列;具备FIC潜力的PREP抑制剂进入II期研究;非阿片类镇痛新药钠离子1.8抑制剂亦在推进II期临床。创新管线为未来增长提供确定性支撑。
2026上半年公司整体营收、归母净利润均出现两位数下滑,毛利率同比下降3.51pct至58.70%,净利率下降1.58pct至20.75%。第二季度毛利率进一步下滑至52.86%(-9.68pct),净利率降至16.87%(-4.2pct)。主要拖累因素为丽珠集团重点品种受医保降价、联盟集采及行业周期调整影响,收入同比减少约20%。尽管短期承压,公司呼吸赛道创新优势未被削弱,管理层维持未来三年盈利预测不变,并重申“买入”评级。
化学制剂营收29.56亿元(-21.56%),但呼吸板块创新药收入占比接近35%,结构改善明显;保健食品业务实现收入3.04亿元(+25%),鹰牌春节礼盒发货近30万盒(+87%),线上线下协同覆盖扩大。研发层面,公司在呼吸领域布局超过10款1类创新药,玛帕西韦获批、干混悬剂审评突破;TSLP单抗III期进度领先;PREP抑制剂及钠离子1.8抑制剂分别进入II期和II期临床,均指向差异化竞争优势。
需关注行业政策变化、新药研发不及预期以及原材料供应与价格波动等潜在风险。
健康元2026上半年业绩因子公司丽珠集团拖累而承压,但母公司呼吸创新药占比提升、保健食品快速增长,表明核心业务仍具韧性。公司在研项目推进顺利,多个创新药取得关键性进展(玛帕西韦上市、TSLP单抗III期、PREP抑制剂及非阿片镇痛药II期),创新转型路径清晰。维持2026‑2028年盈利预测及“买入”评级,当前PE处于12倍左右水平,估值具备安全边际。
基础化工行业周报:晓星氨纶全规格产品价格上调,粘胶长丝行业产能缩减,继续看好化纤产业链
医药生物行业周报:从Charles River看全球临床前CRO趋势
北交所首次覆盖报告:放疗定位装置单项冠军国内市占率42.5%,布局康复辅助器械
医药生物行业周报:百英生物招股书梳理
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送