2025中国医药研发创新与营销创新峰会
杀菌剂维持高景气度,与大客户合作深化

杀菌剂维持高景气度,与大客户合作深化

研报

杀菌剂维持高景气度,与大客户合作深化

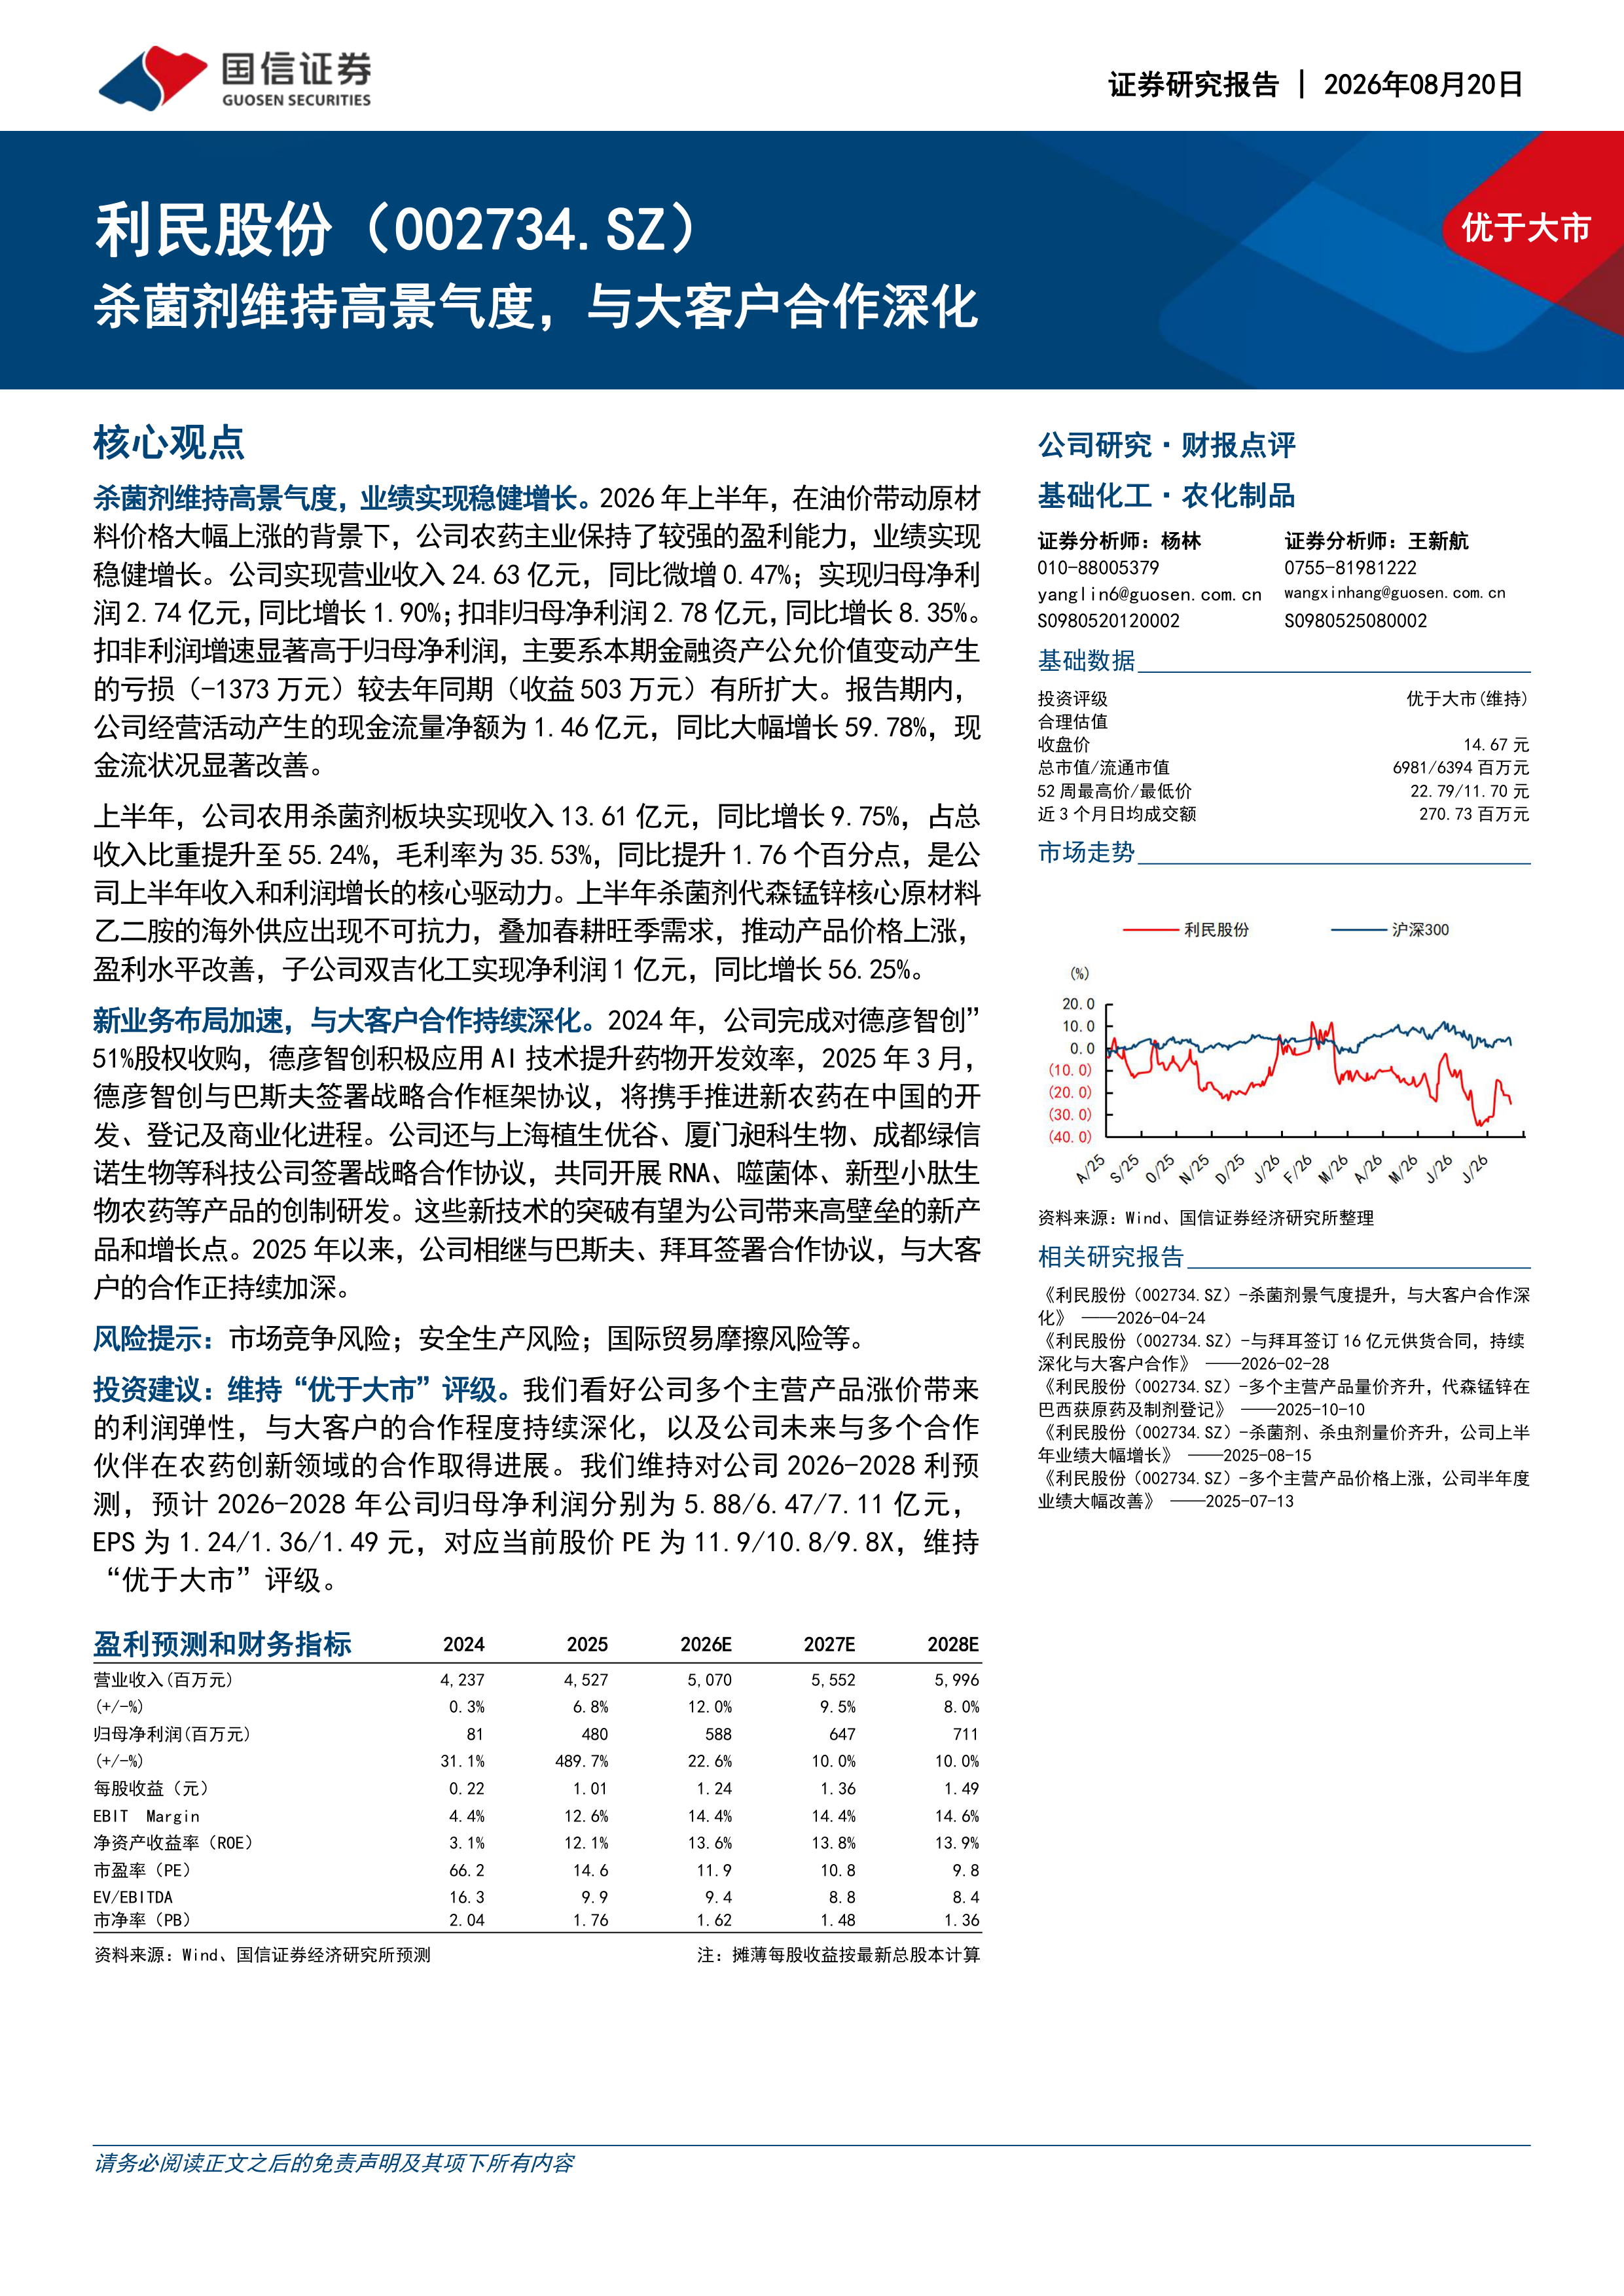
  利民股份(002734)   核心观点   杀菌剂维持高景气度,业绩实现稳健增长。2026年上半年,在油价带动原材料价格大幅上涨的背景下,公司农药主业保持了较强的盈利能力,业绩实现稳健增长。公司实现营业收入24.63亿元,同比微增0.47%;实现归母净利润2.74亿元,同比增长1.90%;扣非归母净利润2.78亿元,同比增长8.35%。扣非利润增速显著高于归母净利润,主要系本期金融资产公允价值变动产生的亏损(-1373万元)较去年同期(收益503万元)有所扩大。报告期内,公司经营活动产生的现金流量净额为1.46亿元,同比大幅增长59.78%,现金流状况显著改善。   上半年,公司农用杀菌剂板块实现收入13.61亿元,同比增长9.75%,占总收入比重提升至55.24%,毛利率为35.53%,同比提升1.76个百分点,是公司上半年收入和利润增长的核心驱动力。上半年杀菌剂代森锰锌核心原材料乙二胺的海外供应出现不可抗力,叠加春耕旺季需求,推动产品价格上涨,盈利水平改善,子公司双吉化工实现净利润1亿元,同比增长56.25%。   新业务布局加速,与大客户合作持续深化。2024年,公司完成对德彦智创”51%股权收购,德彦智创积极应用AI技术提升药物开发效率,2025年3月,德彦智创与巴斯夫签署战略合作框架协议,将携手推进新农药在中国的开发、登记及商业化进程。公司还与上海植生优谷、厦门昶科生物、成都绿信诺生物等科技公司签署战略合作协议,共同开展RNA、噬菌体、新型小肽生物农药等产品的创制研发。这些新技术的突破有望为公司带来高壁垒的新产品和增长点。2025年以来,公司相继与巴斯夫、拜耳签署合作协议,与大客户的合作正持续加深。   风险提示:市场竞争风险;安全生产风险;国际贸易摩擦风险等。   投资建议:维持“优于大市”评级。我们看好公司多个主营产品涨价带来的利润弹性,与大客户的合作程度持续深化,以及公司未来与多个合作伙伴在农药创新领域的合作取得进展。我们维持对公司2026-2028利预测,预计2026-2028年公司归母净利润分别为5.88/6.47/7.11亿元,EPS为1.24/1.36/1.49元,对应当前股价PE为11.9/10.8/9.8X,维持“优于大市”评级。
报告专题:
  • 下载次数:

    1822 次

  • 发布机构:

    国信证券股份有限公司

  • 发布日期:

    2026-08-20

  • 页数:

    6页

下载全文
定制咨询
报告内容
AI精读报告
报告摘要

  利民股份(002734)

  核心观点

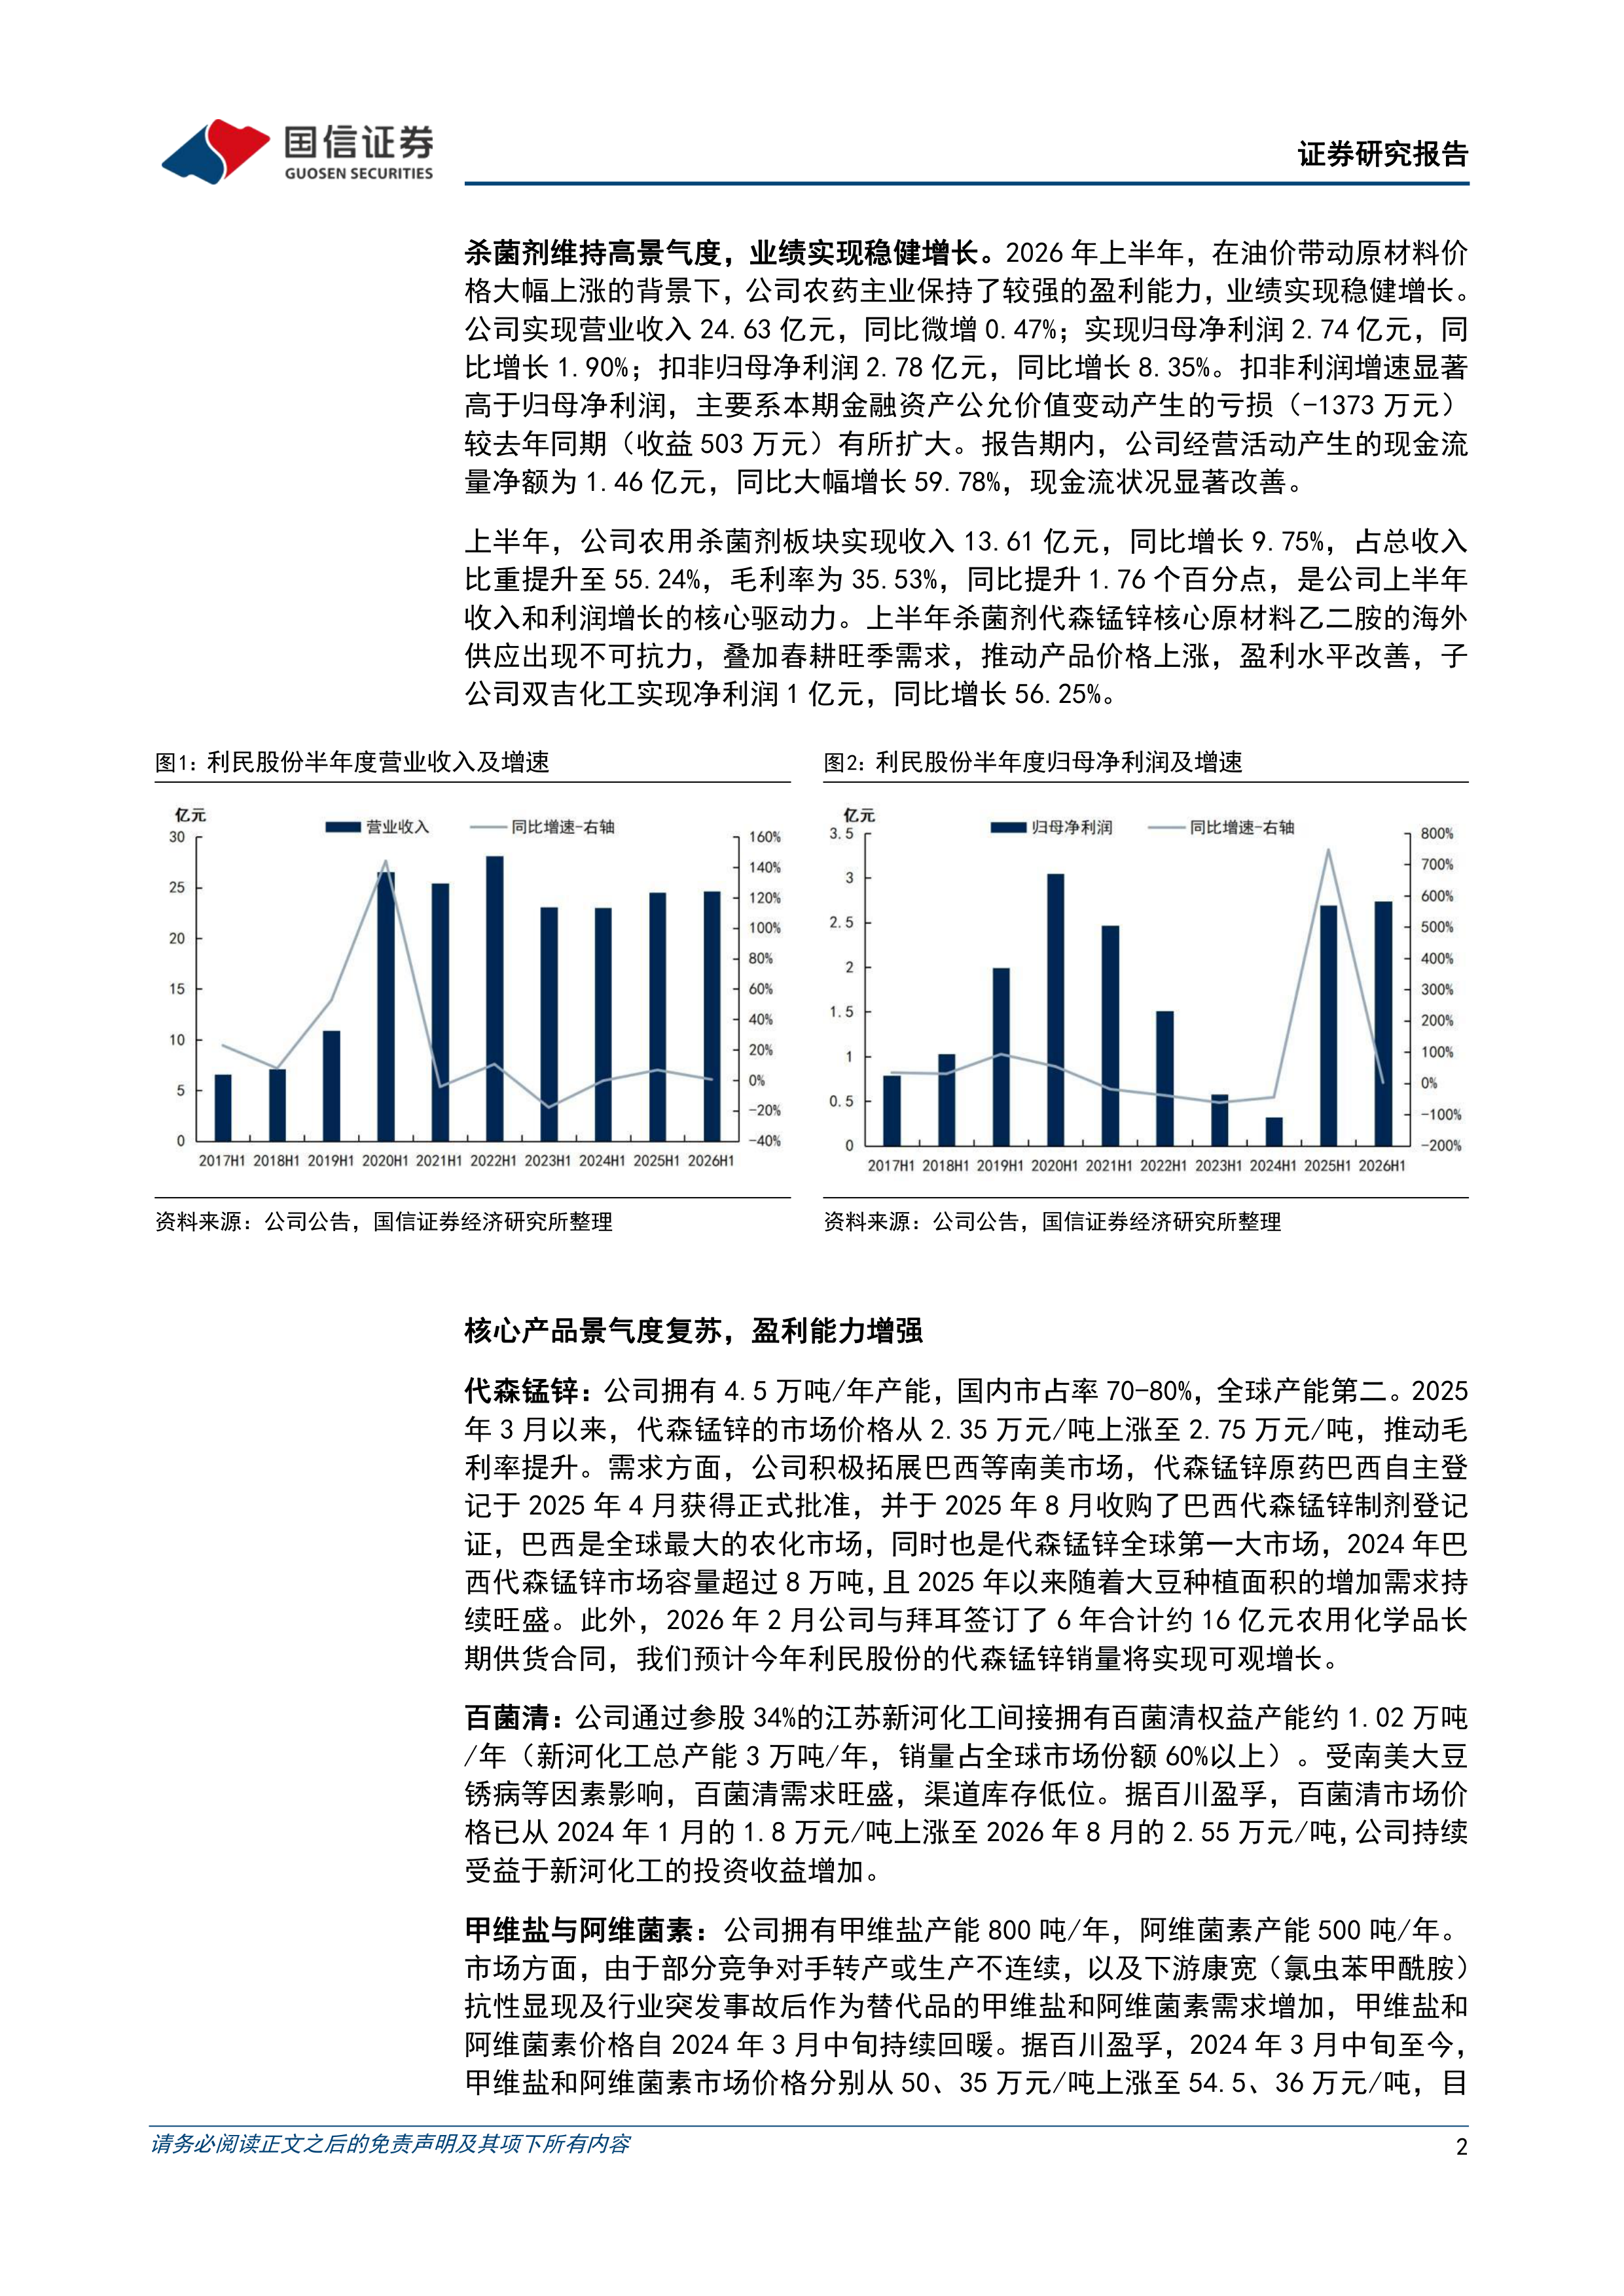
  杀菌剂维持高景气度,业绩实现稳健增长。2026年上半年,在油价带动原材料价格大幅上涨的背景下,公司农药主业保持了较强的盈利能力,业绩实现稳健增长。公司实现营业收入24.63亿元,同比微增0.47%;实现归母净利润2.74亿元,同比增长1.90%;扣非归母净利润2.78亿元,同比增长8.35%。扣非利润增速显著高于归母净利润,主要系本期金融资产公允价值变动产生的亏损(-1373万元)较去年同期(收益503万元)有所扩大。报告期内,公司经营活动产生的现金流量净额为1.46亿元,同比大幅增长59.78%,现金流状况显著改善。

  上半年,公司农用杀菌剂板块实现收入13.61亿元,同比增长9.75%,占总收入比重提升至55.24%,毛利率为35.53%,同比提升1.76个百分点,是公司上半年收入和利润增长的核心驱动力。上半年杀菌剂代森锰锌核心原材料乙二胺的海外供应出现不可抗力,叠加春耕旺季需求,推动产品价格上涨,盈利水平改善,子公司双吉化工实现净利润1亿元,同比增长56.25%。

  新业务布局加速,与大客户合作持续深化。2024年,公司完成对德彦智创”51%股权收购,德彦智创积极应用AI技术提升药物开发效率,2025年3月,德彦智创与巴斯夫签署战略合作框架协议,将携手推进新农药在中国的开发、登记及商业化进程。公司还与上海植生优谷、厦门昶科生物、成都绿信诺生物等科技公司签署战略合作协议,共同开展RNA、噬菌体、新型小肽生物农药等产品的创制研发。这些新技术的突破有望为公司带来高壁垒的新产品和增长点。2025年以来,公司相继与巴斯夫、拜耳签署合作协议,与大客户的合作正持续加深。

  风险提示:市场竞争风险;安全生产风险;国际贸易摩擦风险等。

  投资建议:维持“优于大市”评级。我们看好公司多个主营产品涨价带来的利润弹性,与大客户的合作程度持续深化,以及公司未来与多个合作伙伴在农药创新领域的合作取得进展。我们维持对公司2026-2028利预测,预计2026-2028年公司归母净利润分别为5.88/6.47/7.11亿元,EPS为1.24/1.36/1.49元,对应当前股价PE为11.9/10.8/9.8X,维持“优于大市”评级。

中心思想

杀菌剂高景气为业绩增长核心引擎

2026年上半年,利民股份在原材料价格上涨背景下实现稳健增长,扣非归母净利润同比增8.35%,经营活动现金流大幅改善59.78%。农用杀菌剂板块收入13.61亿元,同比增9.75%,占总收入比重达55.24%,毛利率提升1.76个百分点至35.53%,是利润增长的核心驱动力。代森锰锌、百菌清等核心产品价格受供给约束和需求旺盛推动持续上涨,子公司双吉化工净利润同比增长56.25%。

大客户合作深化与创新布局打开长期空间

公司通过收购德彦智创布局AI农药创制,与巴斯夫签署新药开发合作协议,并与拜耳签订16亿元六年期供货合同。同时推进RNA、噬菌体、新型小肽等生物农药研发,技术壁垒构建未来增长点。维持优于大市评级,预计2026-2028年归母净利润分别为5.88/6.47/7.11亿元,对应当前PE为11.9/10.8/9.8倍。

主要内容

杀菌剂维持高景气度,业绩实现稳健增长

2026年上半年公司实现营业收入24.63亿元,同比微增0.47%;归母净利润2.74亿元,同比增1.90%;扣非归母净利润2.78亿元,同比增8.35%,扣非增速显著高于归母主因金融资产公允价值变动亏损扩大。经营活动现金流净额1.46亿元,同比大增59.78%,现金流状况改善。杀菌剂板块收入13.61亿元,同比增长9.75%,毛利率35.53%提升1.76个百分点。核心原材料乙二胺海外供应不可抗力叠加春耕需求,推动代森锰锌价格上涨,子公司双吉化工净利润1亿元,同比增长56.25%。

核心产品景气度复苏,盈利能力增强

代森锰锌

公司拥有4.5万吨/年产能,国内市占率70-80%,全球第二。2025年3月以来市场价格从2.35万元/吨上涨至2.75万元/吨,毛利率提升。巴西原药登记获批并于2025年8月收购当地制剂登记证,巴西是全球最大代森锰锌市场(2024年容量超8万吨),大豆种植面积增加推动需求旺盛。2026年2月与拜耳签订16亿元六年长期合同,预计销量可观增长。

百菌清

通过参股34%的江苏新河化工间接拥有权益产能约1.02万吨/年(总产能3万吨/年,全球份额超60%)。受南美大豆锈病等影响,需求旺盛且渠道库存低位。百川盈孚数据显示,百菌清市场价格从2024年1月的1.8万元/吨上涨至2026年8月的2.55万元/吨,公司持续受益于新河化工投资收益增加。

甲维盐与阿维菌素

公司拥有甲维盐800吨/年、阿维菌素500吨/年产能。部分竞争对手转产或生产不连续,下游康宽抗性显现及行业事故后替代需求增加,价格自2024年3月中旬持续回暖。百川盈孚数据显示,甲维盐和阿维菌素市场价格分别从50、35万元/吨上涨至54.5、36万元/吨,仍有修复空间,产线满负荷生产、订单饱满。

兽药

拥有泰乐菌素(500吨/年)、泰妙菌素(600吨/年)等发酵产品,具备柔性生产能力。受益于兽药市场回暖,价格上行贡献稳定利润。以泰乐菌素为例,2026年8月19日国内酒石酸泰乐菌素市场主流成交参考285元/千克,较2025年初的235元/千克上涨21.28%。

新业务布局加速,AI+农药创制与合成生物学打开成长空间

2024年公司完成对德彦智创51%股权收购,德彦智创应用AI技术提升药物开发效率。2025年3月,德彦智创与巴斯夫签署战略合作框架协议,共同推进新药在中国的开发、登记及商业化。公司与上海植生优谷、厦门昶科生物、成都绿信诺生物等签署战略合作协议,开展RNA、噬菌体、新型小肽生物农药创制研发,有望争取高壁垒新产品与增长点。

投资建议:维持“优于大市”评级

看好主营产品涨价利润弹性、与大客户合作深化以及农药创新合作进展。维持2026-2028年盈利预测:归母净利润5.88/6.47/7.11亿元,EPS 1.24/1.36/1.49元,对应当前股价PE 11.9/10.8/9.8X。风险提示:市场竞争、安全生产、国际贸易摩擦等。

总结

业绩稳健增长,核心产品驱动与成长路径清晰

2026年上半年公司营收小幅增长0.47%,扣非净利润增8.35%,现金流大幅改善,核心驱动力来自杀菌剂板块量价齐升。代森锰锌、百菌清、甲维菌素等产品价格在供需改善背景下持续上涨,且公司在巴西等海外市场布局深化,与拜耳签订长期大单保障销量增长。新业务方面,AI农药创制、合成生物学等前沿技术布局加速,与巴斯夫、拜耳等国际巨头合作深化,有望在传统农药业务之外开辟第二增长曲线。财务预测显示公司未来三年盈利复合增速约10%,当前估值处于低位(PE 11-12倍),维持优于大市评级。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 6
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
国信证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3