中心思想
业绩稳健增长与商业化加速并行,核心产品驱动高成长
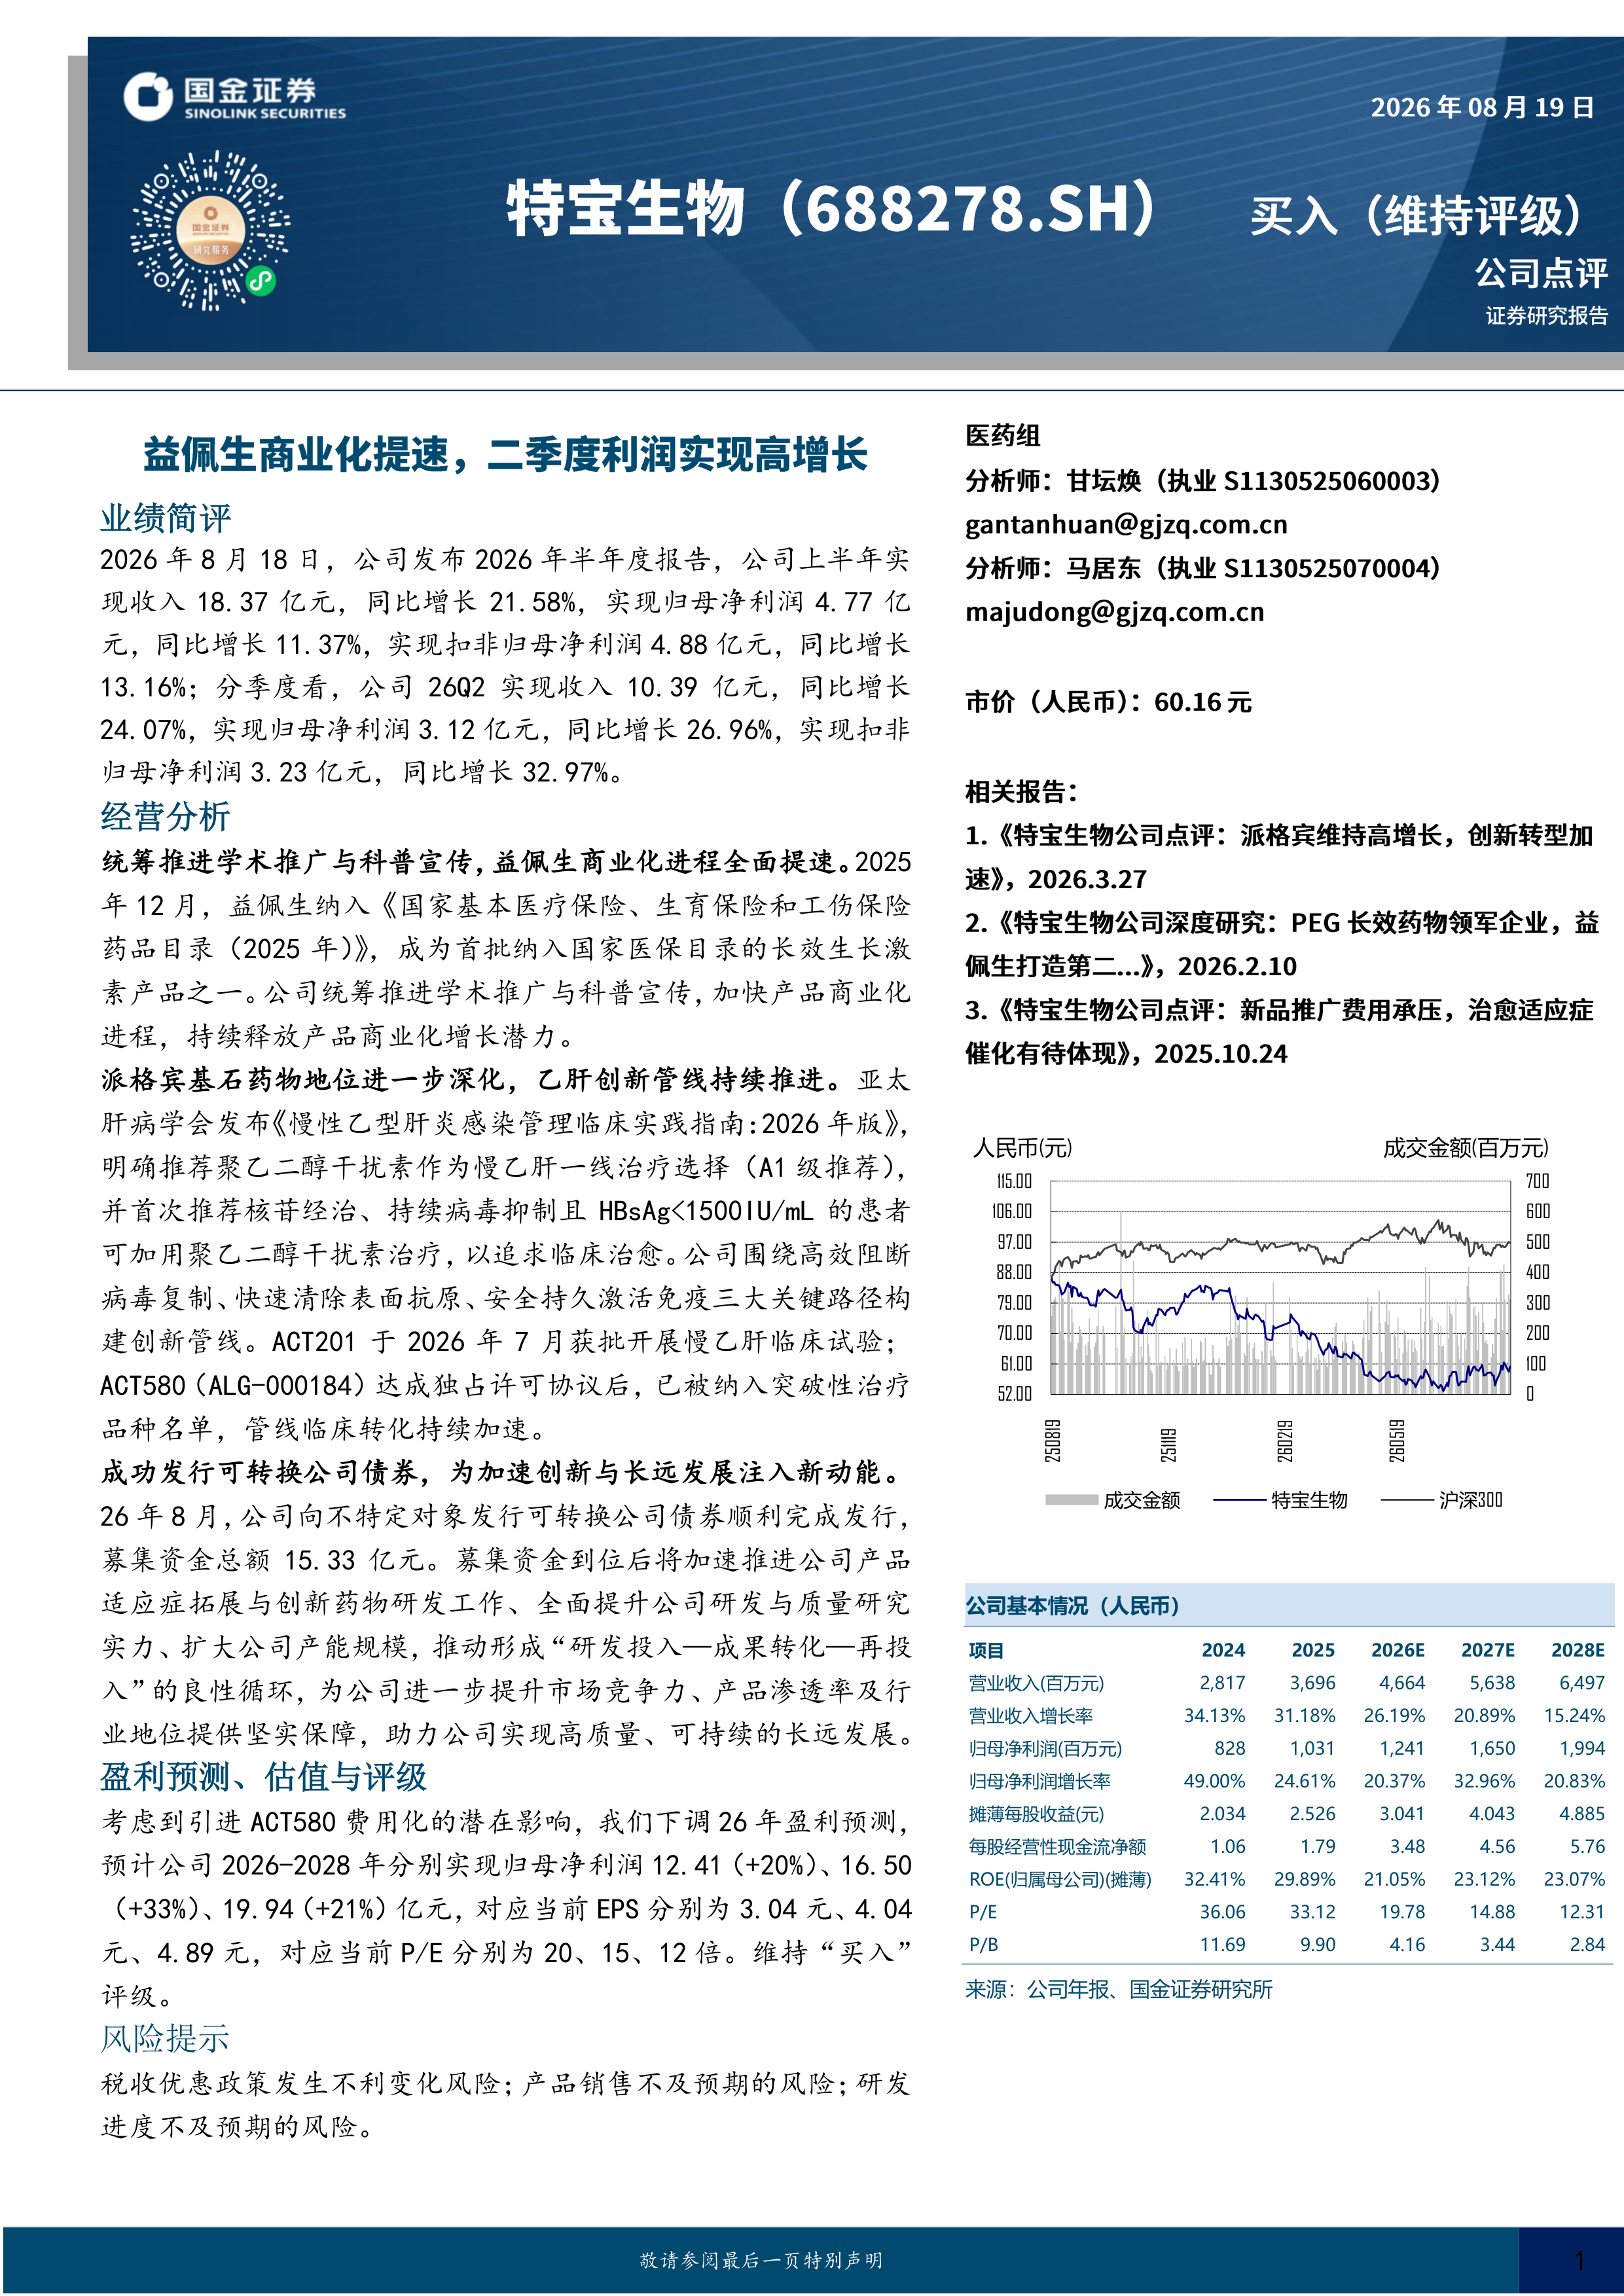
本报告的核心观点在于,特宝生物2026年上半年业绩表现稳健,营收与净利润均实现两位数增长,其中Q2增速显著提升。增长动能源于核心产品益佩生纳入医保后商业化全面提速,以及派格宾作为慢乙肝基石药物地位的持续强化。同时,公司成功发行可转债募集资金15.33亿元,为创新管线研发和产能扩张注入新动能,显现出“研发-成果转化-再投入”的良性循环正在形成。从财务数据看,公司2026年上半年实现收入18.37亿元,同比增长21.58%;归母净利润4.77亿元,同比增长11.37%;扣非归母净利润4.88亿元,同比增长13.16%。Q2单季度收入10.39亿元,同比增长24.07%,环比增长约30%(推算),归母净利润3.12亿元,同比增长26.96%,环比增长约89%(推算),显示出季度盈利加速改善趋势。分析师认为,虽然短期存在引进ACT580费用化等压力导致下调盈利预测,但公司长期成长逻辑清晰,维持“买入”评级。
创新管线临床转化加速,可转债融资强化长期竞争力
另一核心观点聚焦公司创新管线进展与资本运作。乙肝创新管线方面,ACT201于2026年7月获批开展慢乙肝临床试验,ACT580(ALG-000184)达成独占许可协议后已被纳入突破性治疗品种名单,临床转化持续加速。亚太肝病学会2026版指南明确推荐聚乙二醇干扰素作为慢乙肝一线治疗(A1级),并首次推荐核苷经治患者可加用聚乙二醇干扰素追求临床治愈,这进一步提升了派格宾的市场空间。可转债成功发行募集15.33亿元,将用于产品适应症拓展、创新药研发、提升研发与质量实力、扩大产能规模。按照计划,募投项目将推动形成“研发投入—成果转化—再投入”的良性循环,为公司提升市场竞争力、产品渗透率及行业地位提供坚实保障。结合公司2026-2028年归母净利润预测复合增长率约24%(2026E:12.41亿,2027E:16.50亿,2028E:19.94亿),分析师认为当前估值(2026E PE 20倍)具备吸引力。
主要内容
业绩简评
2026年8月18日,公司发布2026年半年度报告,业绩表现亮眼。上半年实现收入18.37亿元,同比增长21.58%;实现归母净利润4.77亿元,同比增长11.37%;实现扣非归母净利润4.88亿元,同比增长13.16%。分季度看,Q2单季度实现收入10.39亿元,同比增长24.07%,环比增长约30%(基于上半年收入18.37亿减去Q1推算);归母净利润3.12亿元,同比增长26.96%,环比增长约89%;扣非归母净利润3.23亿元,同比增长32.97%,环比增长约96%。Q2盈利增速显著高于收入增速,显示规模效应和费用控制优化带来的利润弹性释放。报告中亦提到,公司2025年全年收入36.96亿元(同比增长31.18%),归母净利润10.31亿元(同比增长24.61%),2026年上半年已实现全年预测收入的约39.4%,为完成全年收入预测46.64亿元奠定基础。
经营分析
统筹推进学术推广与科普宣传,益佩生商业化进程全面提速
2025年12月,益佩生纳入《国家基本医疗保险、生育保险和工伤保险药品目录(2025年)》,成为首批纳入国家医保目录的长效生长激素产品之一。公司借此契机,统筹推进学术推广与科普宣传,加快产品商业化进程。随着医保准入带来的可及性提升,益佩生终端处方有望持续放量。报告虽未披露益佩生具体销售数据,但结合公司整体收入增速(21.58%)以及Q2加速趋势,推测益佩生贡献显著增量。该产品商业化潜力正逐步释放,有望成为公司短期业绩增长的第二曲线。
派格宾基石药物地位进一步深化,乙肝创新管线持续推进
亚太肝病学会发布《慢性乙型肝炎感染管理临床实践指南:2026年版》,明确推荐聚乙二醇干扰素(派格宾属于该类)作为慢乙肝一线治疗选择(A1级推荐)。同时,指南首次推荐核苷经治、持续病毒抑制且HBsAg<1500IU/mL的患者可加用聚乙二醇干扰素治疗以追求临床治愈。这一指南更新拓宽了派格宾的目标人群,强化了其作为基石药物的地位。公司围绕高效阻断病毒复制、快速清除表面抗原、安全持久激活免疫三大关键路径构建创新管线。ACT201于2026年7月获批开展慢乙肝临床试验;ACT580(ALG-000184)达成独占许可协议后,已被纳入突破性治疗品种名单,显示其临床价值获得认可。乙肝创新管线临床转化持续加速,有望为中长期业绩增长提供新动力。
成功发行可转换公司债券,为加速创新与长远发展注入新动能
2026年8月,公司向不特定对象发行可转换公司债券顺利完成发行,募集资金总额15.33亿元。募集资金到位后将加速推进公司产品适应症拓展与创新药物研发工作、全面提升公司研发与质量研究实力、扩大公司产能规模,推动形成“研发投入—成果转化—再投入”的良性循环。可转债发行后,公司货币资金预计将从2025年末的5.53亿元大幅增加至约20亿元(2026E货币资金23.70亿,含可转债资金),资产负债率从21.13%降至12.63%,财务结构显著优化。充裕的资金储备为公司进一步提升市场竞争力、产品渗透率及行业地位提供坚实保障,助力公司实现高质量、可持续的长远发展。
盈利预测、估值与评级
盈利预测调整
考虑到引进ACT580费用化的潜在影响,分析师下调2026年盈利预测。预计公司2026-2028年分别实现归母净利润12.41亿元(+20.37%)、16.50亿元(+32.96%)、19.94亿元(+20.83%)。对应当前股本(约4.08亿股)的EPS分别为3.04元、4.04元、4.89元。报告同时提供了2024年实际数据作为基准:2024年归母净利润8.28亿元(+49.00%),2025年归母净利润10.31亿元(+24.61%)。预测增速显示2027年将迎来利润增长拐点(+33%),主要得益于创新管线临床进展和核心产品渗透率提升。
估值与评级
以报告发布日股价计算,对应当前P/E分别为2026E 20倍、2027E 15倍、2028E 12倍。P/B分别为4.16倍、3.44倍、2.84倍。分析师认为当前估值处于历史较低分位,考虑到公司核心产品高成长性、创新管线价值以及可转债募投项目带来的长期发展动力,维持“买入”评级。需注意盈利预测已考虑费用化影响,若ACT580临床进展顺利,盈利存在上修可能。
风险提示
税收优惠政策发生不利变化风险:公司目前享受高新技术企业所得税优惠等政策,若未来政策调整或公司未能持续符合条件,将对净利润产生负面影响。
产品销售不及预期的风险:益佩生纳入医保后放量速度若低于预期,或派格宾受竞争加剧影响,可能导致收入增速放缓。
研发进度不及预期的风险:ACT201、ACT580等创新管线尚处于早期临床阶段,存在临床试验失败、监管审批延迟或商业化不达预期的可能性。
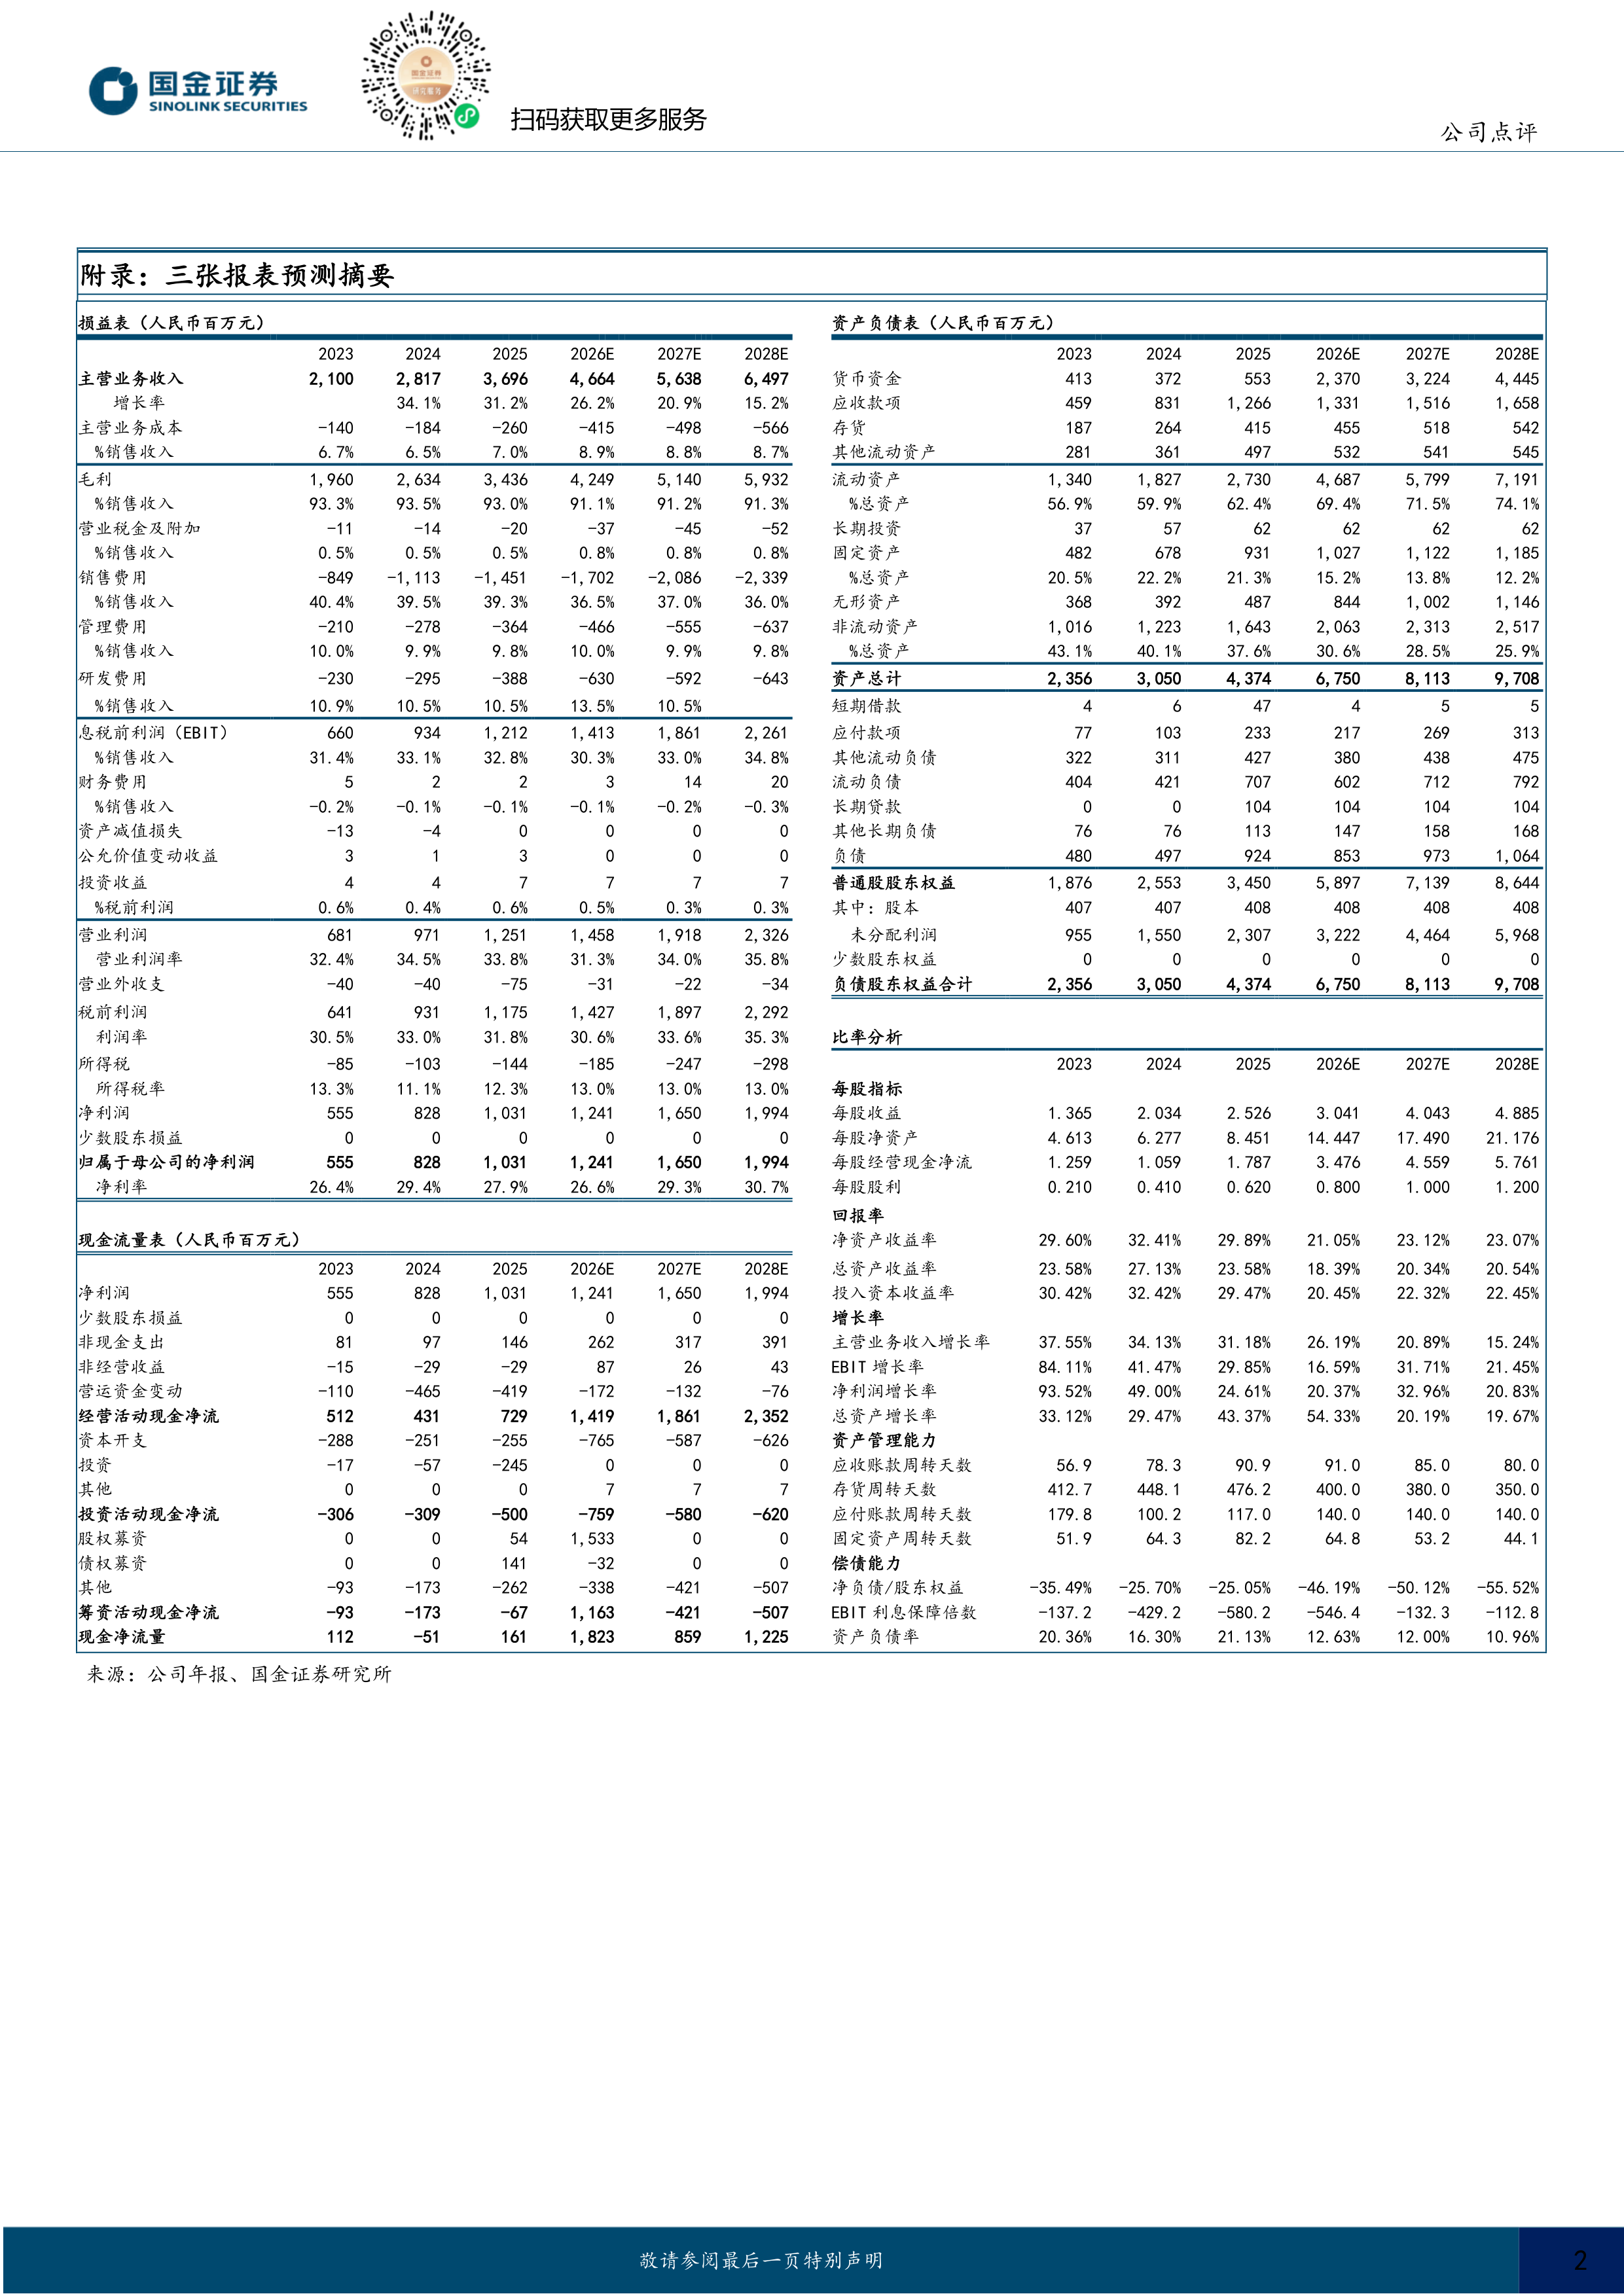
附录:三张报表预测摘要
报告附录提供了详细的损益表、资产负债表和现金流量表预测摘要(2023-2028E)。关键财务指标显示:营业收入从2023年21.00亿元增长至2028年64.97亿元,CAGR约25.3%;归母净利润从5.55亿元增长至19.94亿元,CAGR约28.5%;毛利率保持在91%以上;净资产收益率(ROE)2026E因可转债摊薄降至21.05%,但2027E回升至23.12%,2028E维持23.07%。经营性现金流持续改善,2026E达14.19亿元,为资本开支提供支撑。资产负债率从2023年20.36%下降至2028E 10.96%,财务风险极低。
总结
特宝生物2026年半年度报告显示公司业绩稳健增长,Q2加速明显,核心驱动力来自益佩生医保放量和派格宾临床指南升级。经营层面,公司统筹学术推广与科普宣传,益佩生商业化进程提速;派格宾基石药物地位因亚太肝病学会2026版指南推荐而进一步深化,乙肝创新管线ACT201和ACT580临床转化加速。财务方面,15.33亿元可转债成功发行,为创新研发和产能扩张提供充沛资金,资产负债率降至12.63%,财务结构优化。盈利预测虽因引进ACT580费用化下调,但2027年增速预计回升至33%,长期成长性确定。当前2026E PE 20倍、2027E PE 15倍,估值具备吸引力,维持“买入”评级。主要风险包括税收优惠政策变化、产品销售不及预期以及研发进度延迟。整体来看,公司正处于核心产品商业化加速与创新管线收获前的投入期,可转债融资为未来发展奠定坚实基础,长期价值值得关注。





 微信扫一扫-立即使用