-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用
2026年半年报点评:盈利加速释放,百悦泽驱动增长持续超预期
下载次数:
918 次
发布机构:
东吴证券股份有限公司
发布日期:
2026-08-06
页数:
3页
百济神州(688235)
投资要点
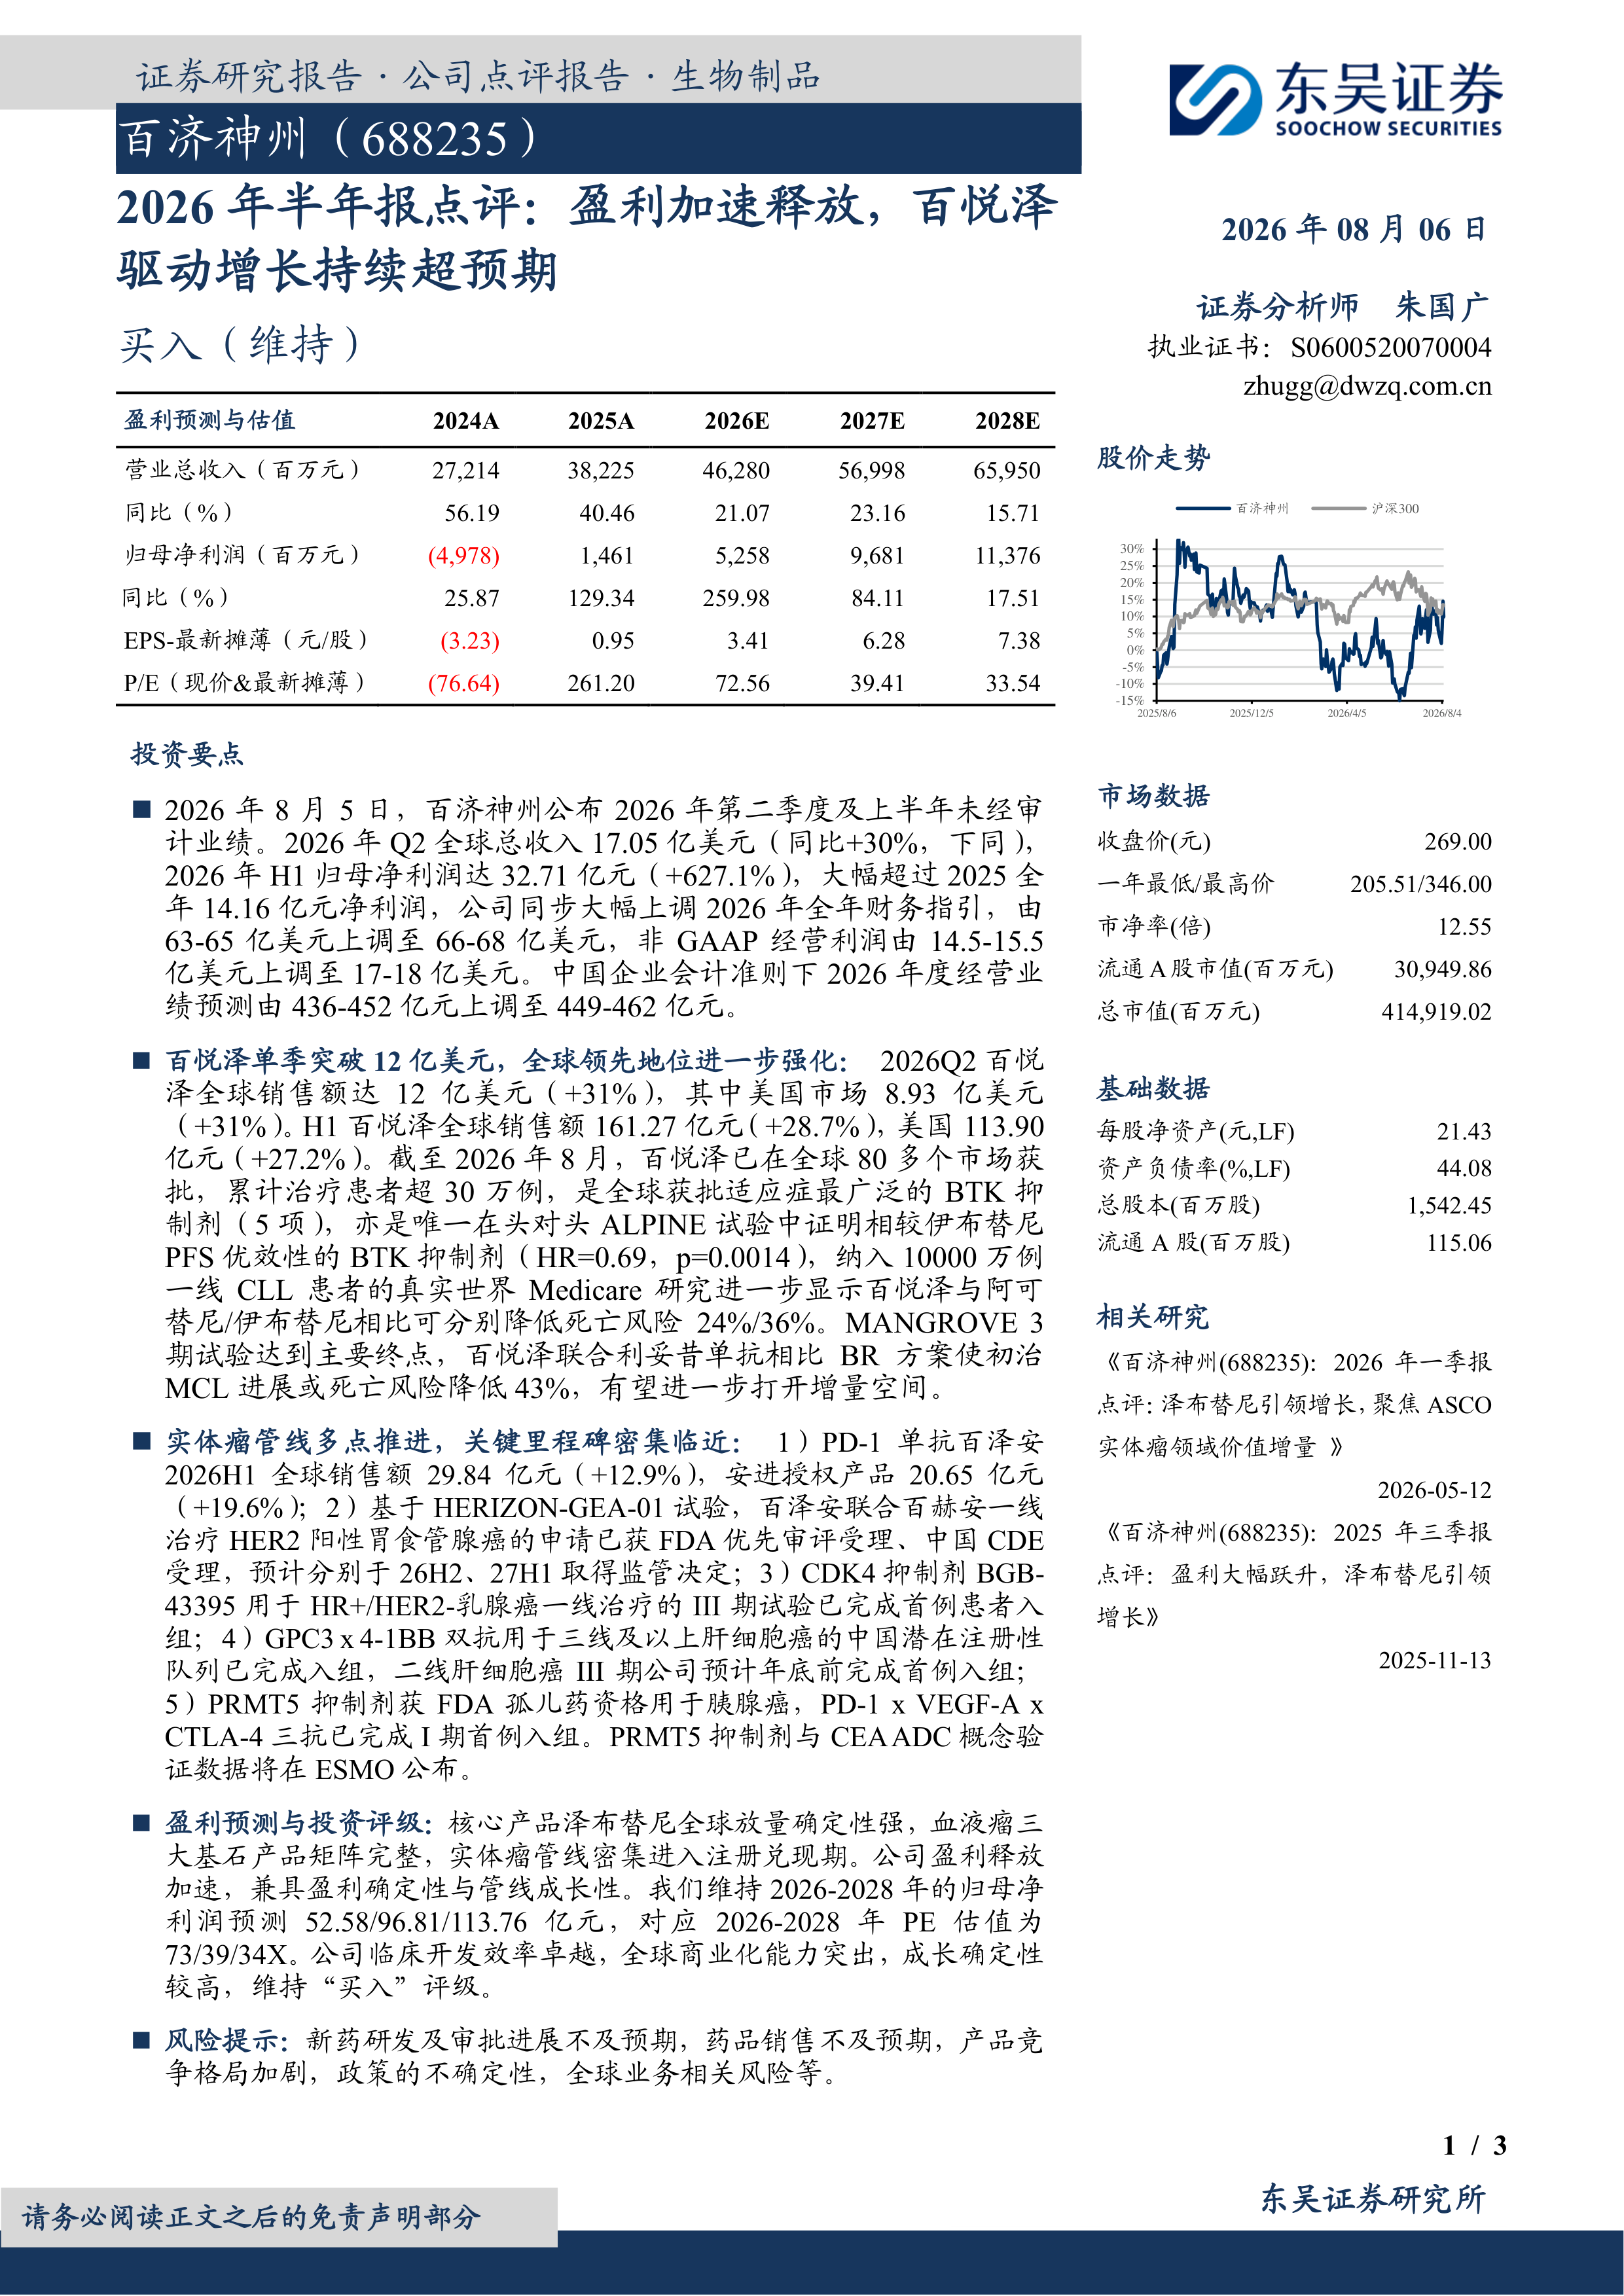
2026年8月5日,百济神州公布2026年第二季度及上半年未经审计业绩。2026年Q2全球总收入17.05亿美元(同比+30%,下同),2026年H1归母净利润达32.71亿元(+627.1%),大幅超过2025全年14.16亿元净利润,公司同步大幅上调2026年全年财务指引,由63-65亿美元上调至66-68亿美元,非GAAP经营利润由14.5-15.5亿美元上调至17-18亿美元。中国企业会计准则下2026年度经营业绩预测由436-452亿元上调至449-462亿元。
百悦泽单季突破12亿美元,全球领先地位进一步强化:2026Q2百悦泽全球销售额达12亿美元(+31%),其中美国市场8.93亿美元(+31%)。H1百悦泽全球销售额161.27亿元(+28.7%),美国113.90亿元(+27.2%)。截至2026年8月,百悦泽已在全球80多个市场获批,累计治疗患者超30万例,是全球获批适应症最广泛的BTK抑制剂(5项),亦是唯一在头对头ALPINE试验中证明相较伊布替尼PFS优效性的BTK抑制剂(HR=0.69,p=0.0014),纳入10000万例一线CLL患者的真实世界Medicare研究进一步显示百悦泽与阿可替尼/伊布替尼相比可分别降低死亡风险24%/36%。MANGROVE3期试验达到主要终点,百悦泽联合利妥昔单抗相比BR方案使初治MCL进展或死亡风险降低43%,有望进一步打开增量空间。
实体瘤管线多点推进,关键里程碑密集临近:1)PD-1单抗百泽安2026H1全球销售额29.84亿元(+12.9%),安进授权产品20.65亿元(+19.6%);2)基于HERIZON-GEA-01试验,百泽安联合百赫安一线治疗HER2阳性胃食管腺癌的申请已获FDA优先审评受理、中国CDE受理,预计分别于26H2、27H1取得监管决定;3)CDK4抑制剂BGB-43395用于HR+/HER2-乳腺癌一线治疗的III期试验已完成首例患者入组;4)GPC3x4-1BB双抗用于三线及以上肝细胞癌的中国潜在注册性队列已完成入组,二线肝细胞癌III期公司预计年底前完成首例入组;5)PRMT5抑制剂获FDA孤儿药资格用于胰腺癌,PD-1x VEGF-A xCTLA-4三抗已完成I期首例入组。PRMT5抑制剂与CEA ADC概念验证数据将在ESMO公布。
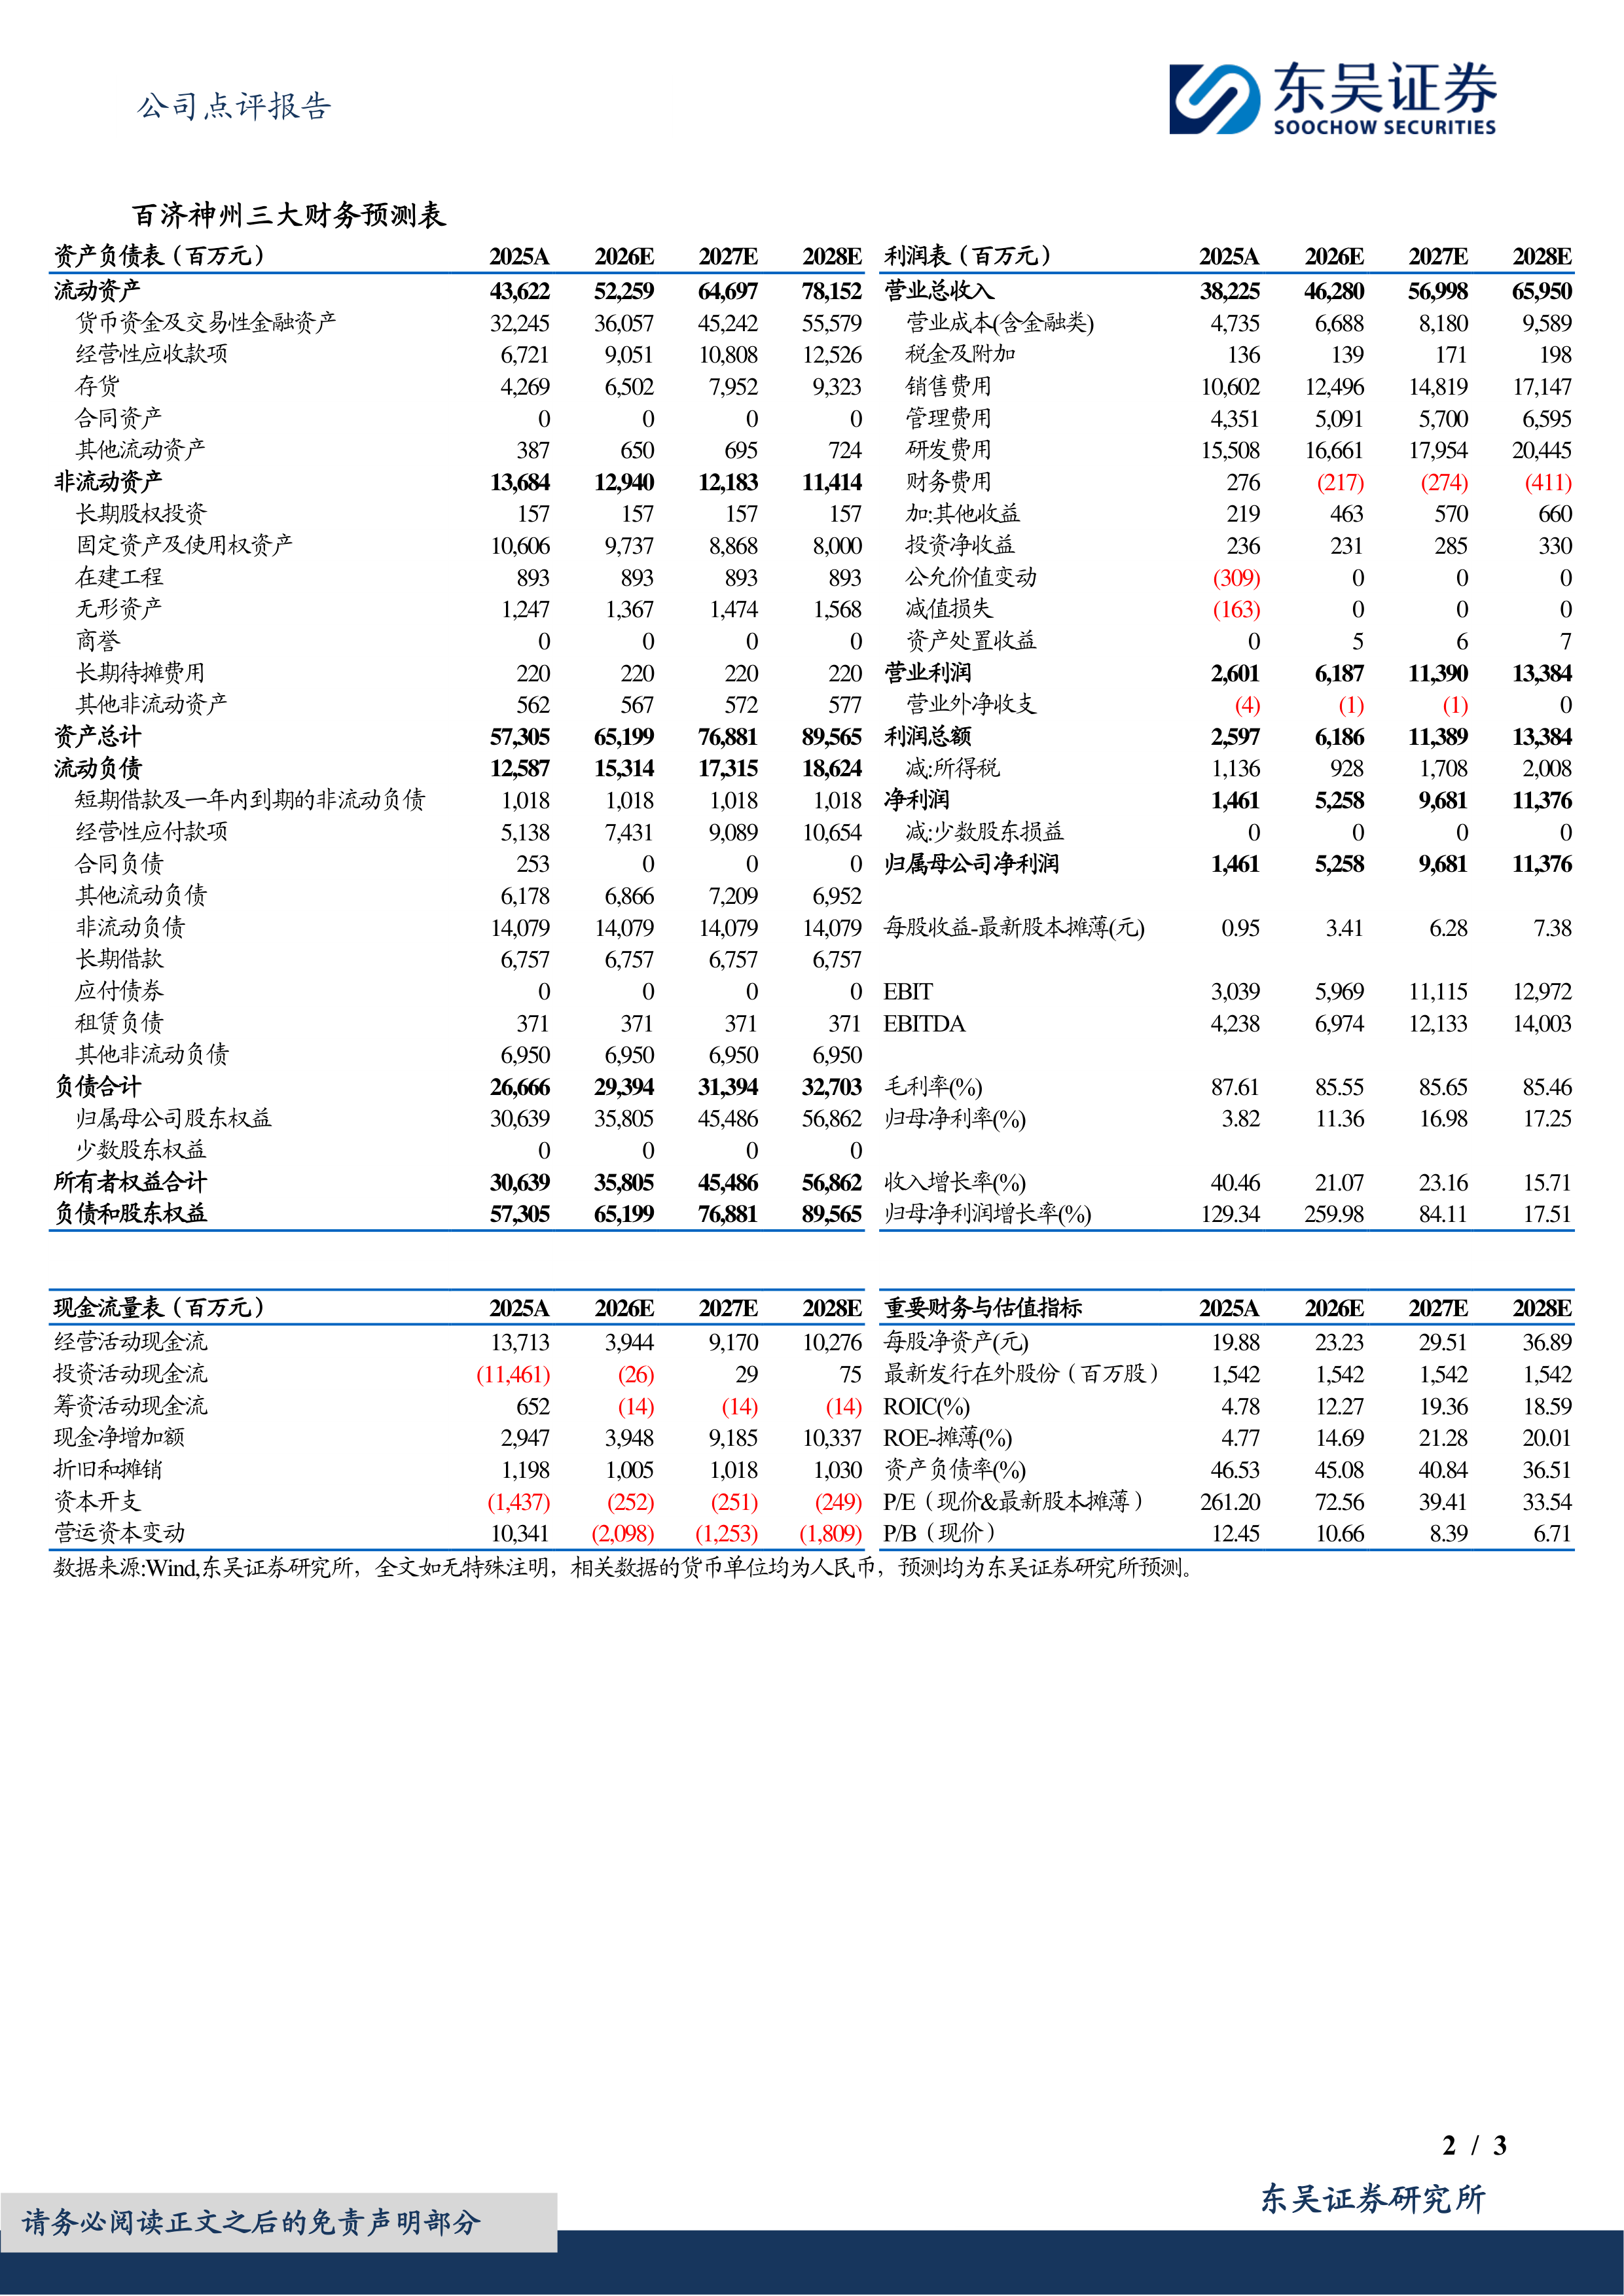
盈利预测与投资评级:核心产品泽布替尼全球放量确定性强,血液瘤三大基石产品矩阵完整,实体瘤管线密集进入注册兑现期。公司盈利释放加速,兼具盈利确定性与管线成长性。我们维持2026-2028年的归母净利润预测52.58/96.81/113.76亿元,对应2026-2028年PE估值为73/39/34X。公司临床开发效率卓越,全球商业化能力突出,成长确定性较高,维持“买入”评级。
风险提示:新药研发及审批进展不及预期,药品销售不及预期,产品竞争格局加剧,政策的不确定性,全球业务相关风险等。

百济神州2026年半年报显示,公司盈利实现质的飞跃,上半年归母净利润32.71亿元(同比+627.1%),已大幅超越2025年全年净利润14.16亿元,标志公司正式进入盈利加速释放期。核心驱动力来自泽布替尼(百悦泽)全球销售额持续超预期,Q2单季突破12亿美元,全球BTK抑制剂领导地位进一步巩固,为未来业绩增长提供高确定性。
除血液瘤领域外,公司实体瘤管线正在加速推进:PD-1单抗百泽安联合疗法获FDA优先审评,CDK4抑制剂、GPC3双抗等多项关键资产进入III期或注册性阶段,PRMT5抑制剂获得FDA孤儿药资格。实体瘤管线正从概念验证走向商业化预期,为公司中长期成长注入新的价值增量,形成“血液瘤基石+实体瘤成长”的双轮驱动格局。
2026年第二季度,百悦泽全球销售额达12亿美元(同比+31%),其中美国市场贡献8.93亿美元(+31%)。2026年上半年,百悦泽全球销售额161.27亿元(+28.7%),美国市场113.90亿元(+27.2%)。截至2026年8月,百悦泽已在全球80多个市场获批,累计治疗患者超30万例,是全球获批适应症最广泛的BTK抑制剂(5项),亦是唯一在头对头ALPINE试验中证明相较于伊布替尼PFS优效性的BTK抑制剂(HR=0.69,p=0.0014)。纳入10,000例一线CLL患者的真实世界Medicare研究进一步显示,百悦泽与阿可替尼/伊布替尼相比可分别降低死亡风险24%/36%。MANGROVE III期试验达到主要终点,百悦泽联合利妥昔单抗相比BR方案使初治MCL进展或死亡风险降低43%,有望进一步打开增量空间。
实体瘤领域多款资产即将迎来注册性进展:1)PD-1单抗百泽安2026H1全球销售额29.84亿元(+12.9%),安进授权产品20.65亿元(+19.6%);2)基于HERIZON-GEA-01试验,百泽安联合百赫安一线治疗HER2阳性胃食管腺癌的申请已获FDA优先审评受理、中国CDE受理,预计分别于2026年下半年和2027年上半年取得监管决定;3)CDK4抑制剂BGB-43395用于HR+/HER2-乳腺癌一线治疗的III期试验已完成首例患者入组;4)GPC3 x 4-1BB双抗用于三线及以上肝细胞癌的中国潜在注册性队列已完成入组,二线肝细胞癌III期预计年底前完成首例入组;5)PRMT5抑制剂获FDA孤儿药资格用于胰腺癌,PD-1 x VEGF-A x CTLA-4三抗已完成I期首例入组。多项核心数据将在ESMO公布,持续验证管线价值。
公司核心产品泽布替尼全球放量确定性强,血液瘤三大基石产品矩阵完整,实体瘤管线密集进入注册兑现期。盈利释放加速,兼具盈利确定性与管线成长性。维持2026-2028年归母净利润预测分别为52.58亿元、96.81亿元、113.76亿元,对应2026-2028年PE估值为73/39/34倍。公司临床开发效率卓越,全球商业化能力突出,成长确定性较高,维持“买入”评级。
需关注:新药研发及审批进展不及预期、药品销售不及预期、产品竞争格局加剧、政策的不确定性、全球业务相关风险等。
本报告深度分析了百济神州2026年半年报业绩及核心业务进展。核心结论包括:第一,公司盈利进入加速释放通道,2026年上半年归母净利润32.71亿元(同比+627.1%),超越2025年全年水平,全年财务指引同步大幅上调(收入由63-65亿美元上调至66-68亿美元,非GAAP经营利润由14.5-15.5亿美元上调至17-18亿美元)。第二,泽布替尼(百悦泽)全球销售额持续超预期,Q2单季突破12亿美元,在美市场增长强劲,真实世界数据和头对头优效性数据进一步巩固其全球BTK抑制剂领导者地位。第三,实体瘤管线正密集进入注册性阶段,多项核心资产(PD-1联合疗法、CDK4抑制剂、GPC3双抗、PRMT5抑制剂等)即将迎来关键数据读出和监管决策,为中长期成长提供有力支撑。综合来看,百济神州已形成“血液瘤基石产品高确定性增长+实体瘤管线价值逐步兑现”的双轮驱动模式,盈利确定性与成长性兼备,在创新药行业中展现出稀缺的全球商业化和临床开发能力。
业绩短期承压,创新药放量与首仿梯队打开成长空间
东吴医药周报:31价肺炎结合疫苗3期成功,艾博mRNA-TCE授权诺华
SYS6010肺癌数据读出,创新管线进入密集收获期
东吴医药周报:AIDD与科技突破加速创新药及其产业链发展
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送